


人民币汇率路在何方?
【作者介绍:黄劲文Jim W. Huang,美籍华人,美国注册金融分析师CFA,芝加哥大学MBA。师从诺贝尔经济学家尤金法马教授完成期货市场流动性实证研究论文。美国金融市场20多年投资经验。历任芝商所集团战略规划总监(10年)和芝华数据CEO(10年),现为芝商所特聘市场评论员。】
尽管人民币不是美元指数的组成部分,但美元对人民币汇率通常跟踪美元指数走势。如果美元升值,大多数外币都会贬值,也包括人民币。当美元走弱时,情况正好相反。外币相对于美元就会升值。
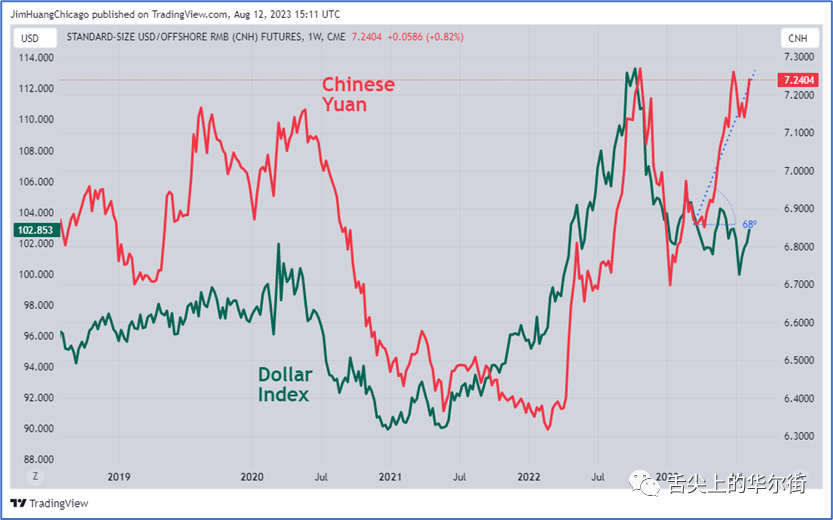
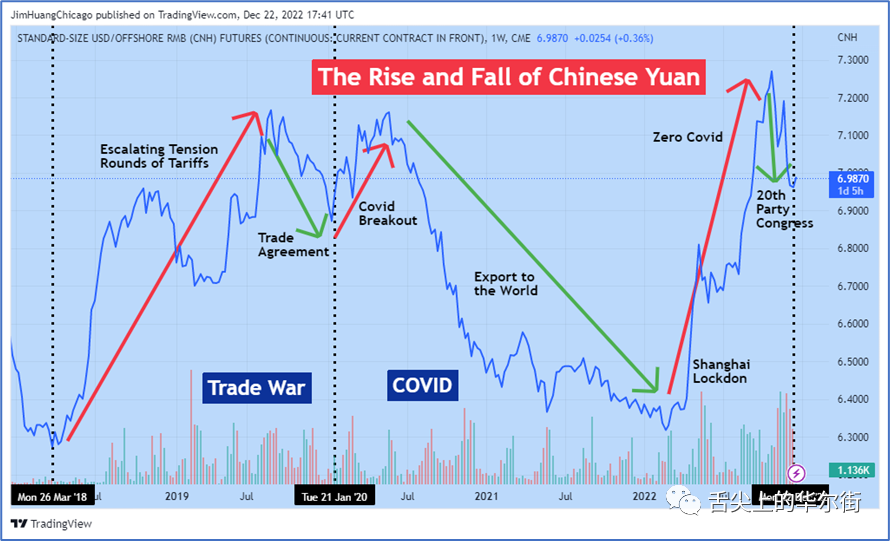
过往,每当美元下跌时,人民币都会升值。然而,在今年三月,这种趋势相关性出现了明显的分叉。美元指数本周一报103.2,年初至今微跌0.3%。与此同时,人民币兑美元汇率下跌5.2%至7.26。长期趋势的逆转预示未来可能出现人民币汇率的技术性突破。
在过去十年,美元人民币汇率一直在6.0-7.3的区间内交易。回顾更早的时候,2000年代初官方汇率曾经设定在8.28左右的窄幅区间内。
汇率变化的主要驱动因素
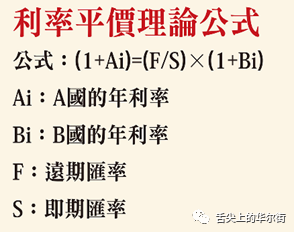
让我们重温金融经济学中的一个重要概念 - 利率平价理论(IRP)。其主要观点是两国之间的利率差异等于远期汇率和即期汇率之间的差额。
举例说明:投资者可以选择投资美元或人民币。由于美国的利率较高,美元资产将产生更高的回报。要获得相同的回报,人民币只有贬值,使投资者用同一单位的美元换取更多的人民币。这就是IRP背后的逻辑。它被称为一价法则(Law of One Price)。
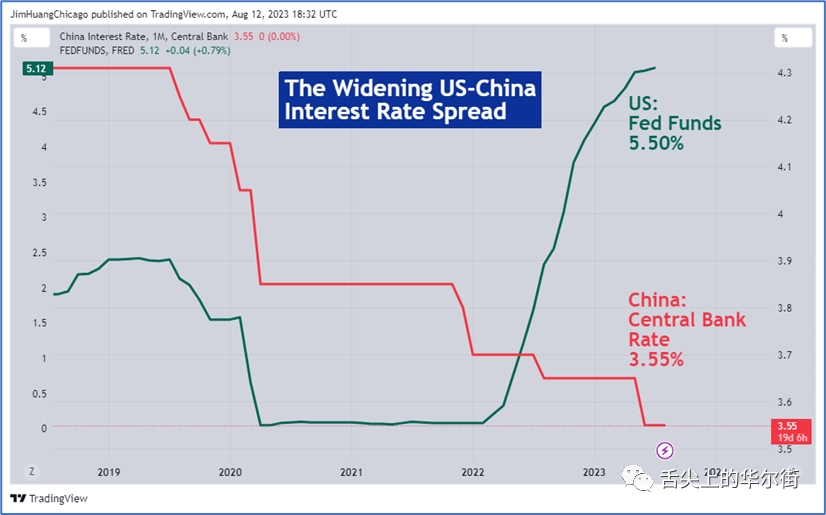
美联储自2022年3月开始加息以来,联邦基金利率在接下来的17个月中上涨了525个基点。与此同时,中国人民银行将利率下调15个基点,从3.70%降至3.55%。
中美利差扩大了540个基点。
如果投资者持有以美元计价的资产,他的回报将比持有以人民币计价资产的人高出7.65%(= 5.40% x(17/12)年)。
与此同时,美元人民币汇率从6.39升至7.26,人民币贬值12.0%。
在此示例中,IRP 解释了美元人民币汇率变化的64%。这是经济学理论在现实金融市场中有效应用的范例。
【华尔街农夫独家评论】中美的利率差未来将缩窄还是扩大?首先看美国:通胀率在过去一年从9.1%大幅下跌至六月的3.0%,但是7月CPI小幅反弹至3.2%。而4.7%的核心通胀率仍然较高,美联储抗击通胀的任务仍未完成。因此,美联储可能中止加息,但减息的说法为时过早。中国正在全力提振经济,不排除央行未来降息的可能。因此,中美利率差在可预见未来不但不会缩窄,还有可能扩大。这将对人民币汇率产生继续下行的压力。
中美股票市场的相对表现
国际资本流入或流出中国的一个关键因素是A股市场相对于全球股市的表现。中国股市今年开局不俗。经济复苏的希望推动上证指数(SSE)一度上涨了9%。然而,经济数据在第二季度明显恶化,这使得股市的涨幅被抹去了大部分。
截至周一,上证指数年初至今的回报率为1.8%。
相比之下,标普500指数上涨了15.8%,而纳斯达克指数上涨了37.8%。
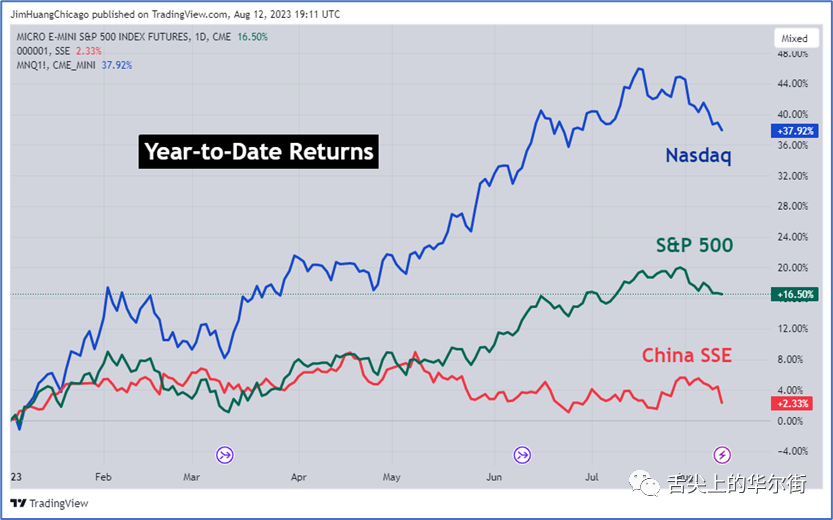
【华尔街农夫独家展望】美国经济韧性较强,没有任何有说服力的证据表明美国经济将步入衰退。与此同时,我们也未看到中国祭出足以扭转经济增长变弱的重磅政策。因此,保守的预测就是假设当前的趋势将持续下去,即美国股市表现较强,中国股市表现较弱。
中美经济的相对实力变化
虽然利差和股市在中短期内推动了汇率走势,但一国货币的长期价值取决于其经济实力。
美国经济在遭遇了四十年来最高通胀的冲击后依然避免了硬着陆的风险:
稳定的就业市场(失业率低于4%);
GDP增长强劲(第二季度强于第一季度);
通货膨胀得到控制(总体CPI约为3%);
银行危机得到遏制(只有少数银行倒闭);
债务上限危机得到解决(新法案冻结了债务上限到2025年)。
今年第二季度以来,中国的经济增长引擎似乎在减速。
GDP增长在第一季度短暂飙升后大幅放缓;
出口自五月以来大幅放缓,下降幅度达两位数;
一场巨大的房地产市场危机正在酝酿到沸点;
地方政府的债务危机,不少资不抵债,在技术上已破产;
高失业率(青年失业率超过20%);
通货紧缩阻碍了商业活动,给经济带来了进一步的压力。
举步维艰的双边关系
两大国的双边关系是世界上最大的地缘政治风险。近年来,两国关系已达到尼克松总统1972年访华以来的最低点。对于美元人民币汇率来说,双边关系的跌宕起伏是影响巨大但又难以量化的风险。
虽然中国目前在美国国际贸易中所占的份额在缩小,但根据国际清算银行的数据,2022年,中美进出口贸易的绝对值依然在增长。
美国出口中国总额为1538亿美元,同比增长1.6%(24亿美元);
美国从中国进口总额为5368亿美元,同比增长6.3%(318亿美元);
美国与中国的贸易逆差为3829亿美元,同比增长294亿美元(8.3%)。
在大国博弈下,两国的商贸往来仍在进行。数以万计的企业和数以千万的就业都面临着双方关系恶化带来的负面影响。
人民币汇率将走向何方?
在前面的章节中,我们讨论了美元人民币汇率的关键驱动因素:利率差、股市相对表现、相对经济实力、以及美中关系的变化。
如果情况朝不利的方向发展,人民币汇率近期可能会突破7.50的关口。
人民币汇率路在何方?我借用鲍勃迪伦的一首歌来回答:
“The Answer is Blowing in the Wind.” 答案已飘浮在风中。
2023年8月14日
写于美国伊利诺伊州格林郡山景乡儒勒凡尔纳山庄
免责声明
*以上引用的交易理念仅供说明之用,作为案例研究的组成部分,以展示所讨论的市场情景下风险管理的基本概念。它们不应被解释为投资建议或建议。它们也不用于推广任何特定的产品或服务。
【免责声明】:所载内容来源互联网,微信公众号,研报等公开渠道,仅供参考、交流目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。
★ END ★
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
