


别放松,还有些尾部风险!
今天全部指数的缺口终于都回补了,如果说周一是回补最重要的缺口的话(比如A股的上证、港股的恒指),那么今天一开盘低开回补的,是重要程度仅次于上证和恒指的另一个新兴指数:恒生科技指数。这个昨天文章也说了,恒科有两个缺口,今天总算全都回补了,那么大盘的大的风险基本解除
但还不能完全放松,还剩下一些尾部风险:一是因为今天只是三连跌后悲观情绪需要的缓冲,二是部分权重股还有自身的缺口没有回补,因此,虽然大风险解除,但小的风险还有,这里重仓持有没问题,但要留有些仓位应对接下来的情况!
比如今天要讲的京东,就是属于指数权重股,且同时没有回补自身缺口的!
一、公司简介:一体化供应链的电商巨头
京东通过自建物流为消费者提供有保障的全链条服务。公司的自营业务模式在2022年疫情下表现出了很高的韧性。与此同时,随着公司不断深化“开放生态”,第三方商家正在加速进入,这对公司SKU的扩张起到了重要作用。截至2022年第三季度末,京东零售已连续7个季度实现第三方商家数量同比增长超过20%。2022年第四季度,京东零售实现营收2589亿元,与去年同期相比增长3.6%。2023年4月,京东零售启动单位组织转型。1) 取消业务组制度,转变为业务单元制度,精简管理层次,提高沟通效率,快速响应市场。2) 去中心化各业务单元,同时各业务单元不再区分IP和3P商户团队,而是全面协调该类别下的所有业务,进一步实现IP和3P业务流量的“平权”,促进IP和3P类别结构的优化。
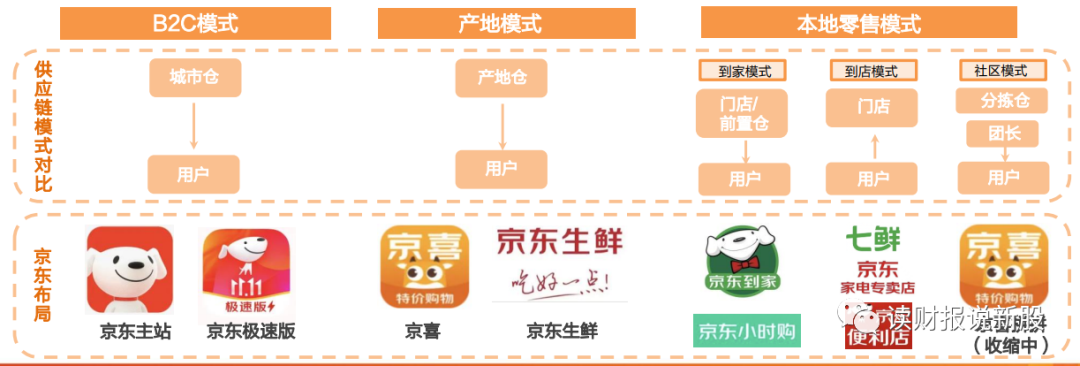
按照业务模式划分,京东集团主要分为B2C模式,产地模式和本地零售模式,如下图所示
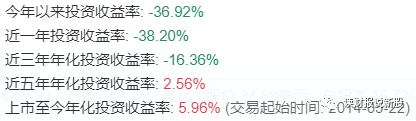
京东对二级市场股东的回报怎么样呢?如果用分红再投入的方式来投资的话,上市以来京东年化收益6%,同时最近三年全部为负收益!其原因在于,京东的的商业模式是自建物流,属于重资产投入,多年来由于物流的重金投入导致利润一直是负数,或许这是市场对京东不太感兴趣的点!
概览初印象:作为国内电商三巨头之一的京东,其商业模式跟阿里和拼多多不同,自建物流的重资产模式,由于前期需要消耗大量的人力物力和资源,因此,之前的京东一直不被市场看好或者说市场对这种模式有偏见,不过我觉得后期京东达到盈亏平衡点后,估值也可能会产生重构的可能!
二、整体业绩情况:营收利润双超预期!
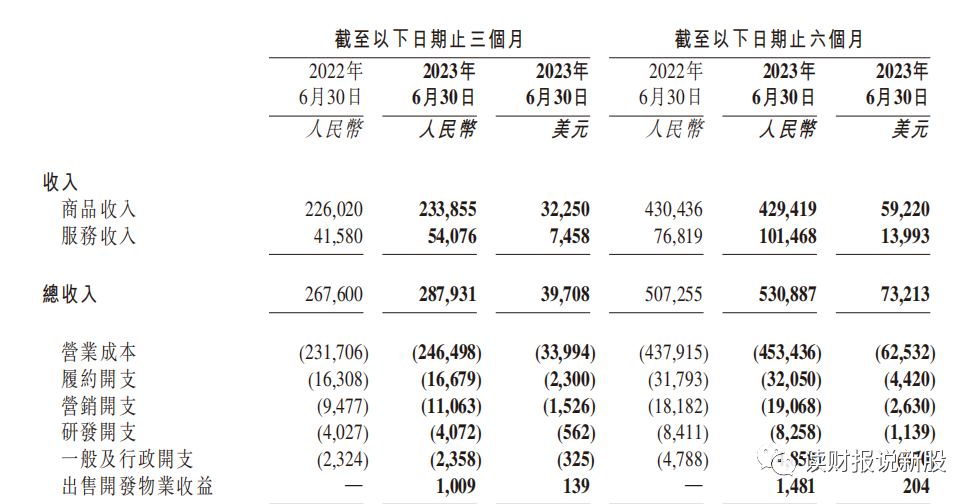
8月16日,在港股盘后,美股盘前,京东发布了2023年半年度财务报告,具体数据如下:
第二季度的京东收入为2879亿元人民币(397亿美元),与2022年第二季相比增长7.6%。其中服务收入为541亿元人民币(75亿美元),比2022年第二季有所增加30.1%。
本季度京东的营业利润为83亿元人民币(11亿美元),而去年同期为38亿元人民币。非美国公认会计准则营业利润为87亿元人民币(12亿美元),而2022年第二季为58亿元人民币,同比增长50%
整体业绩上给我的感觉是:
首先看最重要的收入端和利润端,收入端同比7,5%,经调整利润更是同比50%的爆发,单就整体业绩来看的话,本季度的京东是属于营收和利润双超预期的实打实的戴维斯双击类型,是最为可靠的类型!
按照道理来讲,这样的业绩公布后,咱不敢说股价高开吧,但怎么的也不至于像早上一度大幅度低开这样无厘头的表现吧!
唯一的解释就是我昨天解读腾讯时候也讲到的,在大盘情绪极度悲观的时候,市场会拿放大镜来看有哪些略微的不足
换个角度来讲,京东的整体业绩虽然好,但分部情况如何?核心电商如何?物流如何?基本盘3C家电类商品如何?这些都是市场关注的点
接下来看下分部情况!
三:分业务分析:核心电商拖累估值,物流勇担大任!
先总的来看下京东几大业务的总情况
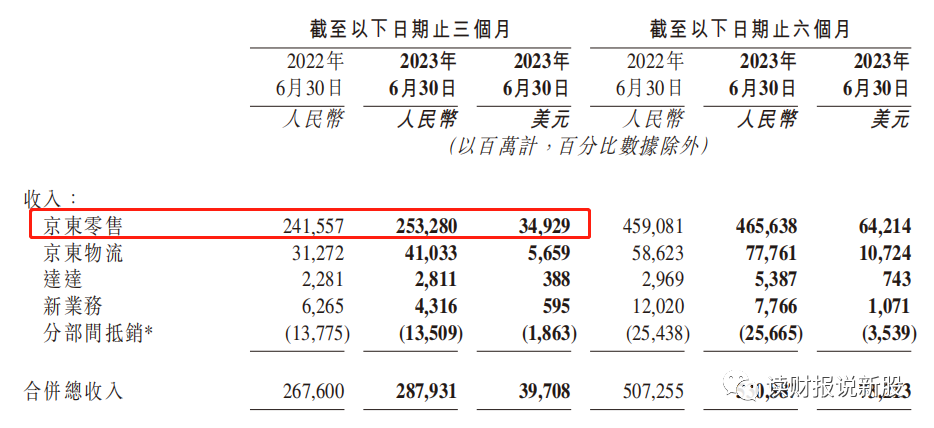
这幅图,也是道出了京东集团的核心投资逻辑:一看核心京东零售稳不稳(更准确的是1P自营,后来跟3P合并披露了),二看第二增长曲线利润的释放(物流系),同时,目前市场给京东的估值,最主要还是核心零售稳不稳,不稳的话,京东的估值很难上一个台阶!
我们投资任何一个标的,都要透过现象看本质,因此,以后大伙跟踪京东的情况如何,就重点抓这两条核心投资逻辑就行,我们来看下分部业务怎么样!
各分部业绩如下:
本季度,京东零售收入2533亿,同比增长4.8%,京东物流收入410亿,同比增长31%,达达收入28亿,同比增长21.7%,新业务收入43亿,同比减少31.7%
看到这里,如果我们套用京东的核心投资逻辑,大伙发现了什么了吗???
1、核心电商拖累估值
最重要的逻辑是:京东的电商情况如何?
本季度,京东零售收入2533亿,同比增长4.8%,这份增速,跑输了京东本季度总收入的7.5%的收入增速,成了总体业绩的拖累项!
同时,除了跟自己比,还得跟同行比,刚好,电商巨头吧,阿里是首位出了中报的,阿里的核心电商Q2同比增长10%,因此,京东首次出现了电商跑输老对手阿里的情况,本季度电商跑输阿里10-4.8=5.2个百分点
同时,根据国家统计局公布的数据,Q2整个电商大盘行业增速是10.8%,因此,京东跑输电商行业大盘10.8-4.8=6个百分点
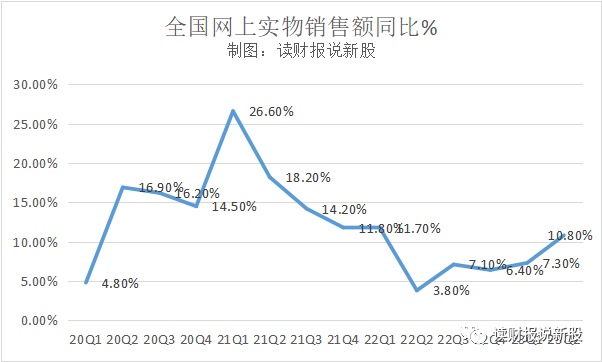
可以这样说,虽然京东的整体收入和利润超预期,但不是核心电商的贡献,目前公布的数据,京东的电商不单止跑输阿里,还跑输大盘,京东电商甚至比上一个季度还要差,这才是市场担忧的点!!!
2、物流系勇担大任!
虽然说京东的最主要的核心逻辑有点不太理想,但是第二大逻辑本季度大放异彩!这其中包括京东物流+达达
本季度,京东物流收入410亿,同比增长31%,达达收入28亿,同比增长21.7%,
两者的增速,都比总收入增速大很多,因此,本季度京东的业绩超预期,主要是靠物流系的高增所带动的,这有618电商节的作用,更有京东物流系一体化供应链的护城河作用:
就在今年6月,京东物流昆山亚洲第一智能产业园(“昆山亚洲第一”)第二阶段正式投入使用。在投入使用之后,今年,在京东618期间,昆山亚每天分拣超过450万个包裹,代表了全球领先水平。
截至2023年6月30日,京东物流已运营1600多个仓库。包括云仓生态平台管理区域,其中,京东物流仓储网络总管理面积超过3200万平方米
达达方面,京东618期间,京东在家合作的实体店数量同比增长80%。家电、电脑、美容、运动户外、酒类等多个品类的交易总额增长超过三位数,不断丰富平台供给,打造多元化生态。与此同时,在京东618期间,超过2000名县、区、市的消费者体验了京东的“小时达”服务。
无可否认,京东前期花巨资打造的一体化供应链,目前作用已经越来越大了!
3、分部收入总结:
本季度京东总体收入超预期,主要是第二增长曲线物流系所带动的,而最为核心的基本盘电商还是没有起色,首次出现跑输阿里的情况,同时连续两个季度也跑输了大盘!
因此,本次京东整体业绩的双超预期,市场不太感兴趣,也就情有可原了!
四、绩后股价盲猜:
由于核心电商的萎靡,京东估值很难上一个台阶,不过好在第二增长曲线目前发展得很快,这在一定情况上托举了京东估值的下限!
我看了下,港股京东还有个缺口,因此,在核心电商不如预期的情况下,想要获得高胜率的机会,我觉得最少也要等回补京东的缺口,即股价最少要跌破126.3元,这价位进去,胜率将会大大提高!!!
五、全文核心结论:
① 初步来看,作为国内电商三巨头之一的京东,其商业模式跟阿里和拼多多不同,自建物流的重资产模式,由于前期需要消耗大量的人力物力和资源,因此,之前的京东一直不被市场看好或者说市场对这种模式有偏见,不过我觉得后期京东达到盈亏平衡点后,估值也可能会产生重构的可能!
② 从整体业绩来看,收入端同比7,5%,经调整利润更是同比50%的爆发,单就整体业绩来看的话,本季度的京东是属于营收和利润双超预期的实打实的戴维斯双击类型,是最为可靠的类型!
③ 从分部业务环节看,本季度京东总体收入超预期,主要是第二增长曲线物流系所带动的,而最为核心的基本盘电商还是没有起色,首次出现跑输阿里的情况,同时连续两个季度也跑输了大盘!因此,本次京东整体业绩的双超预期,市场不太感兴趣,也就情有可原了!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
