


屡超预期的百度为何难以引爆投资者热情?
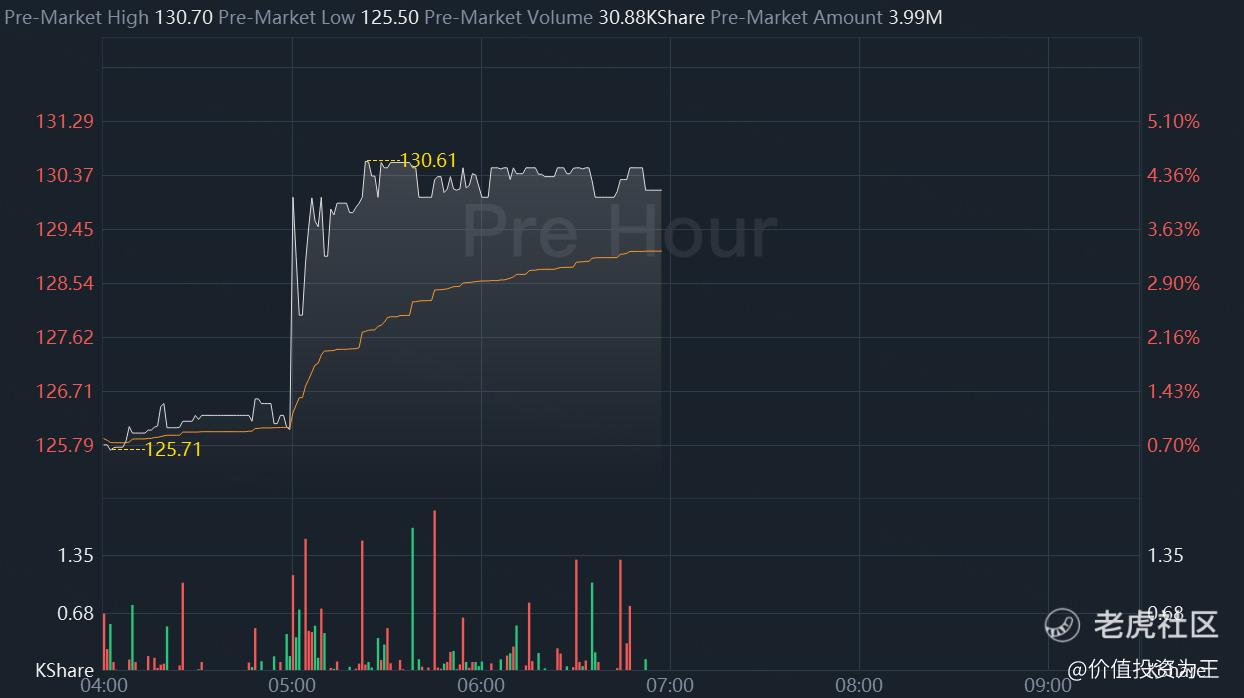
刚刚,百度发布了二季报,营收及净利润超预期,美股盘前股价涨超4%:
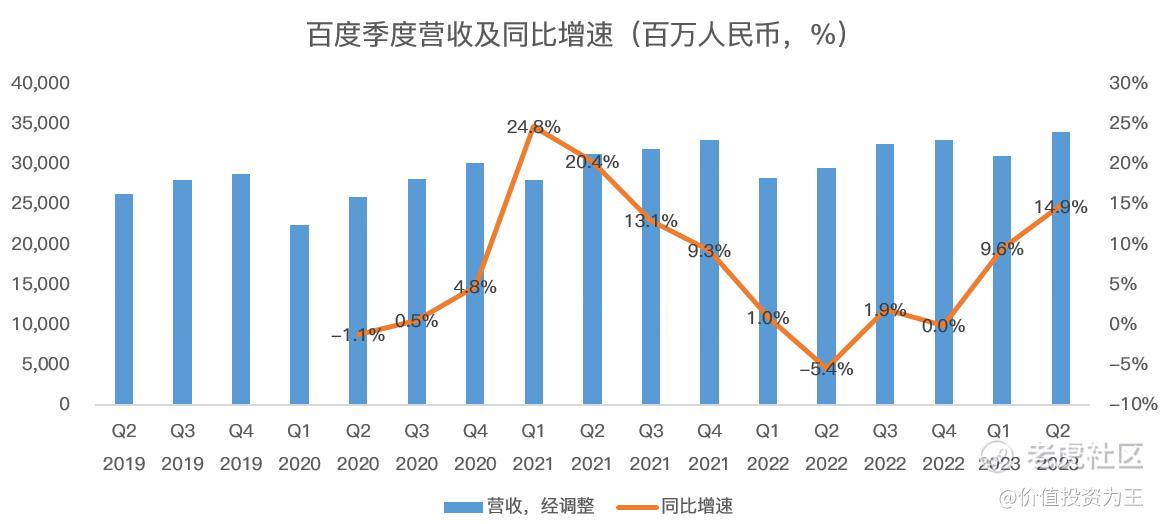
具体来看,百度二季度营收340.56亿人民币,同比增长14.9%,超出分析师一致预期的332.9亿:
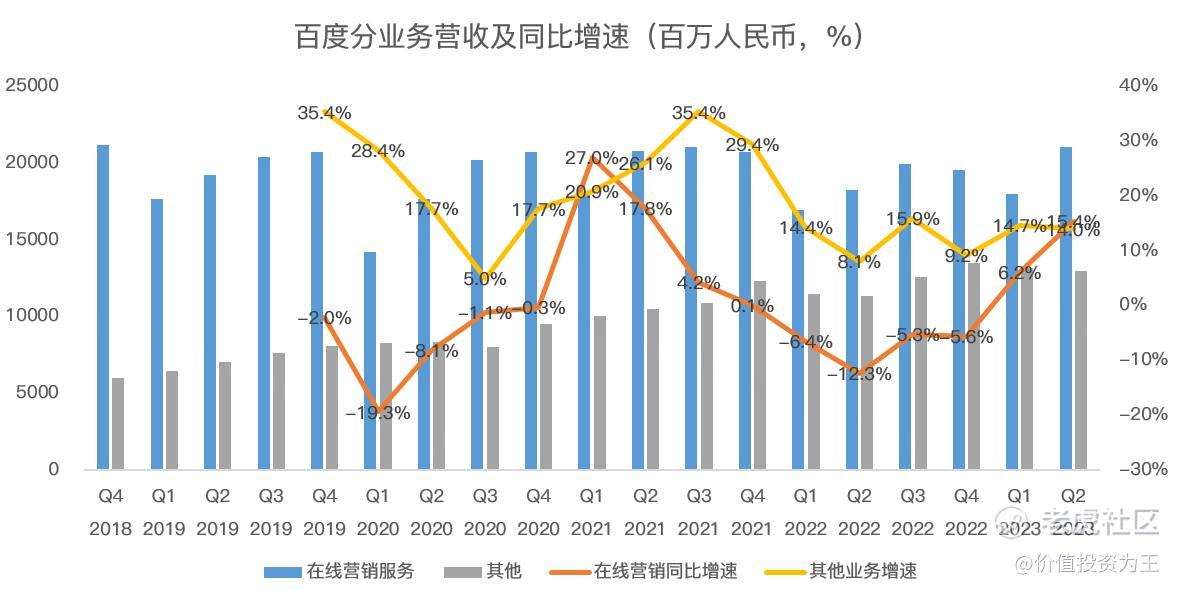
分业务看,二季度在线广告收入210.8亿,同比增长15.4%,超出分析师预期的203.9亿;其他收入129.75亿,同比增长14%,高于分析师预期的127.7亿:
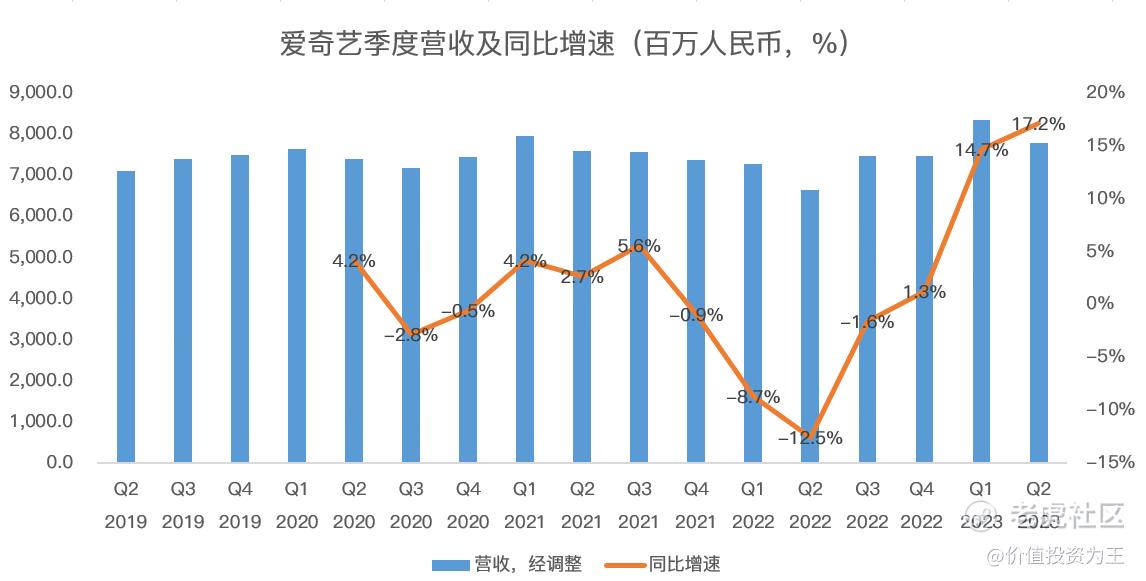
爱奇艺二季度营收78亿,同比增长17.2%,略超分析师预期的77.8亿:
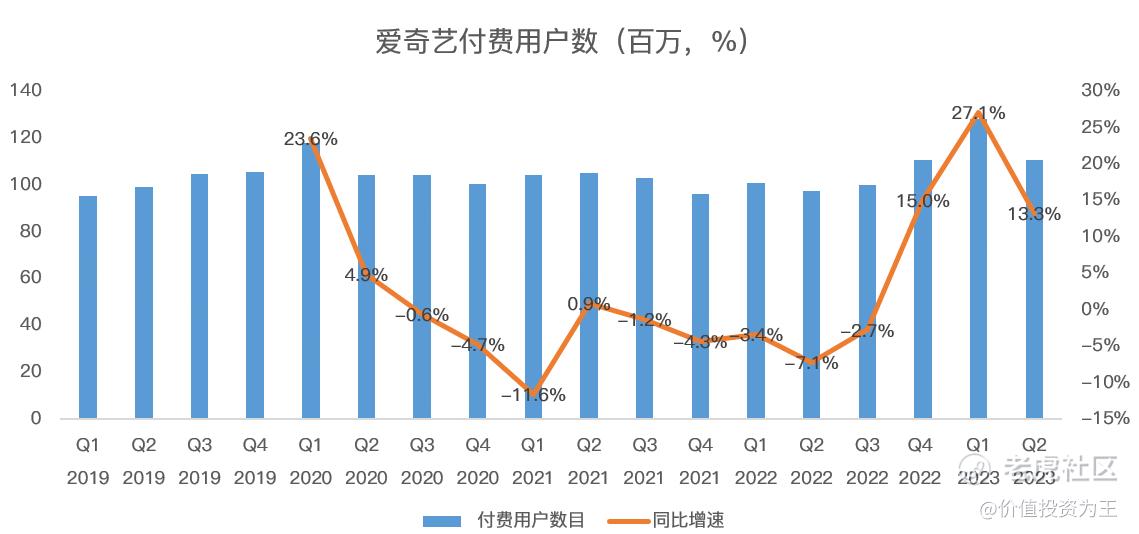
二季度爱奇艺付费用户数1.1亿,较去年同期增长13.3%:
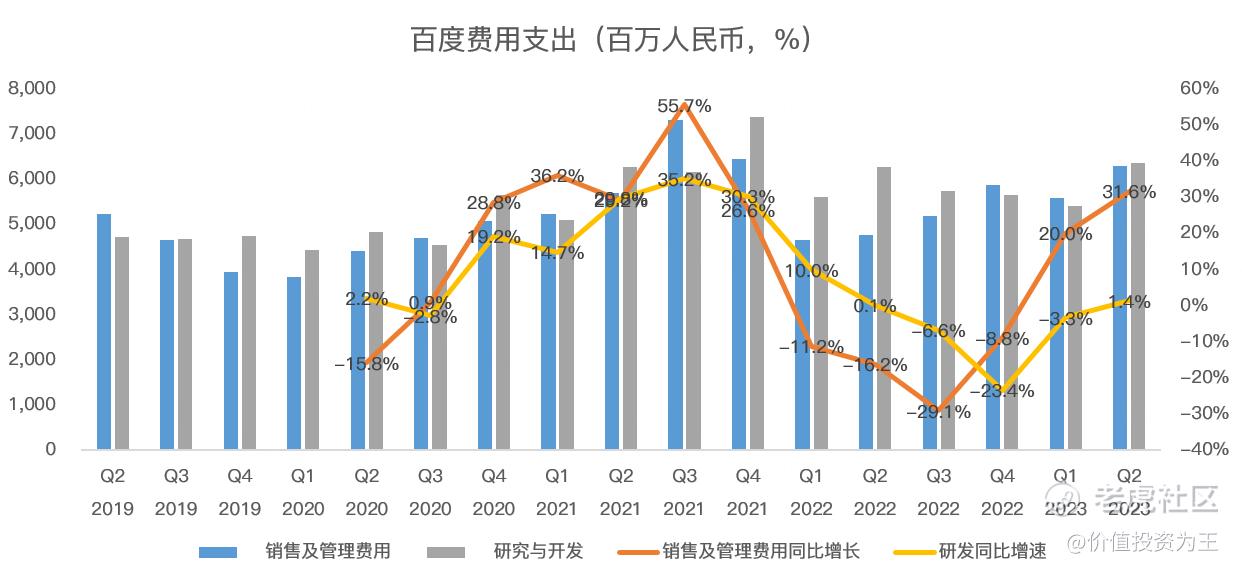
二季度百度继续降本增效,其中,销售成本为人民币162亿元,同比增长7%,主要是由于内容成本及流量获取成本增加;销售及管理费用为人民币63亿元,同比增长32%,主要是由于渠道支出及市场推广支出增加所致;研发费用为人民币64亿元,同比增长1%,主要是由于支持文心一言研究投入的服务器折旧费用及云相关费用增加,部分被人员相关支出减少所抵销。
得益于降本增效,百度二季度净利润52.1亿,同比大增43%。
虽然百度二季度营收及净利润皆超出分析师预期,但是,考虑到去年二季度因上海疫情造成营收基数过低,百度二季度15%的营收增速也难以让人感到惊喜。
拿核心的在线营销服务为例,虽然二季度210.8亿的营收超出分析师预期,但2019年、2021年同期,该业务营收分别为192.4亿、208.3亿,增速极为缓慢。
如果对比腾讯二季度广告收入大增34.2%,百度的业绩又将暗淡许多。
总而言之,百度传统主业已经陷入低增长时代,AIGC的爆发或提振传统搜索业务,但目前为止,文心一言尚未贡献有意义的收入,且大模型混战仍在持续,未来鹿死谁手犹未可知!
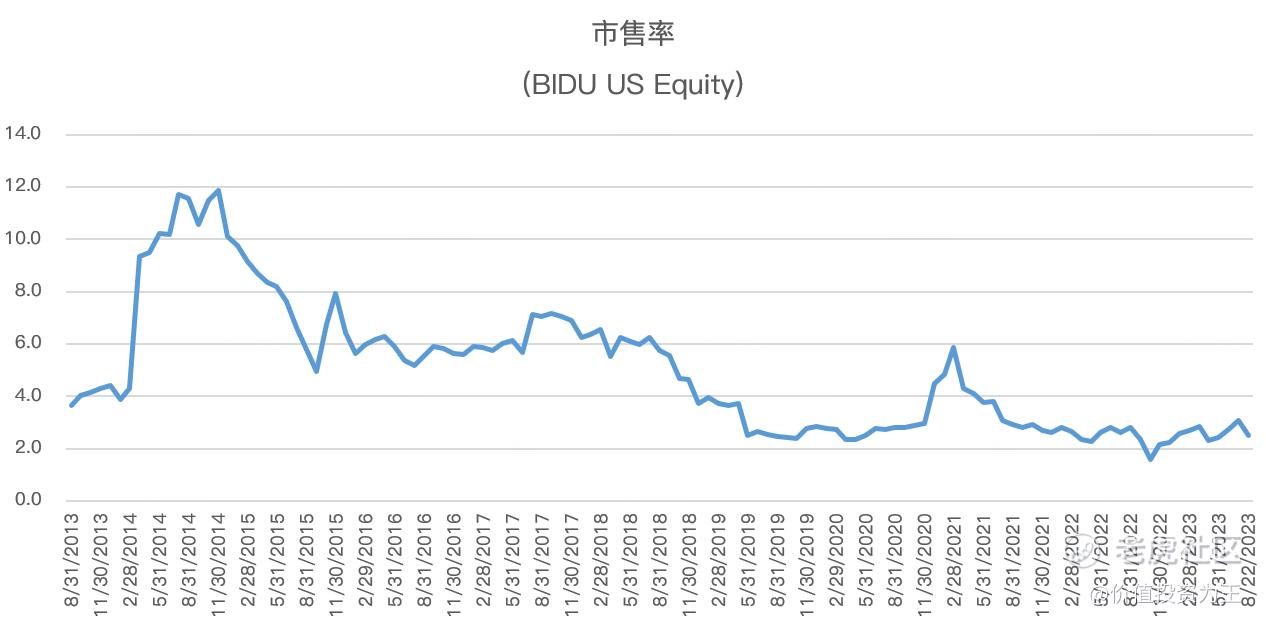
从估值上看,百度当前的市销率估值约2.4倍,与2019年相近,仍处于底部区间:
财报中,百度并不提供下一季营收指引,目前分析师的预期是354.7亿,同比增长9%,主要是去年二季度营收低基数优势不再,加上国内经济疲软,分析师担忧于百度不利。
业绩会上,且看管理层能否提供文心一言更多的信息,当下的百度,急需新的增长点! $百度(BIDU)$ $百度集团-SW(09888)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
二季度营收340.56亿人民币,同比增长14.9%,这是真的有吸引力
李彦宏是个典型的技术宅男,搞技术还是可以的
只要基本面没有问题,百度的股价就不用担心
一直以来都对百度的文心一言有信心
百度的大模型估计还有很长的路要走
爱奇艺的股票比较有意思