


CXO大反攻,能抄底吗?
周三盘后,CXO龙头药明生物发布了半年报,今日股价一度大涨12%,受此提振,港A股CXO个股普涨!
一片祥和之下,是否意味着CXO已经见底?
先来看药明生物半年报如何?
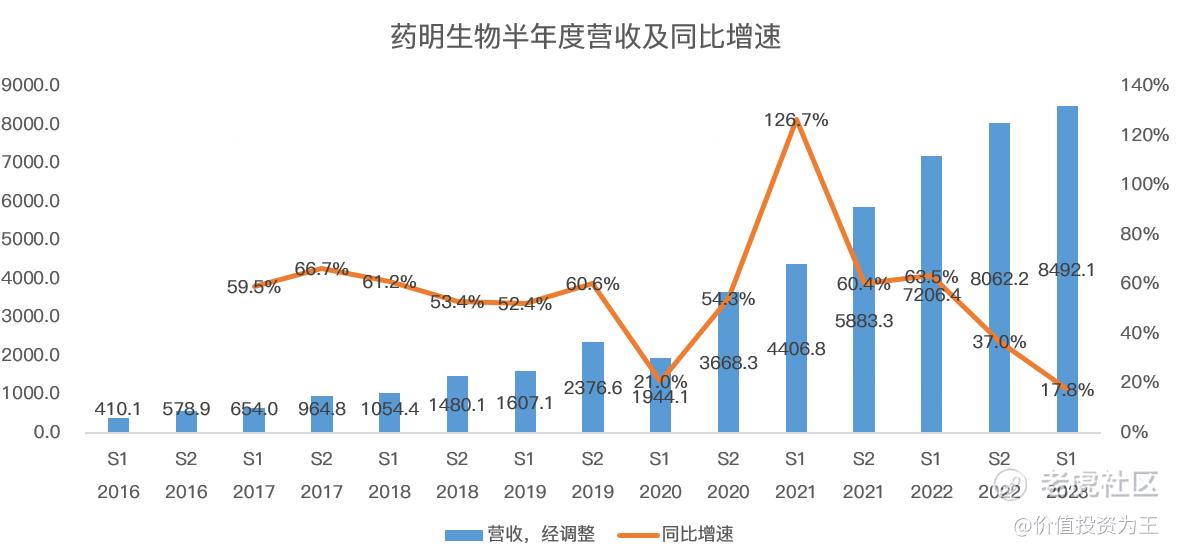
营收方面,药明生物上半年斩获84.92亿人民币,同比增长17.8%,略超分析师预期的82.4亿:
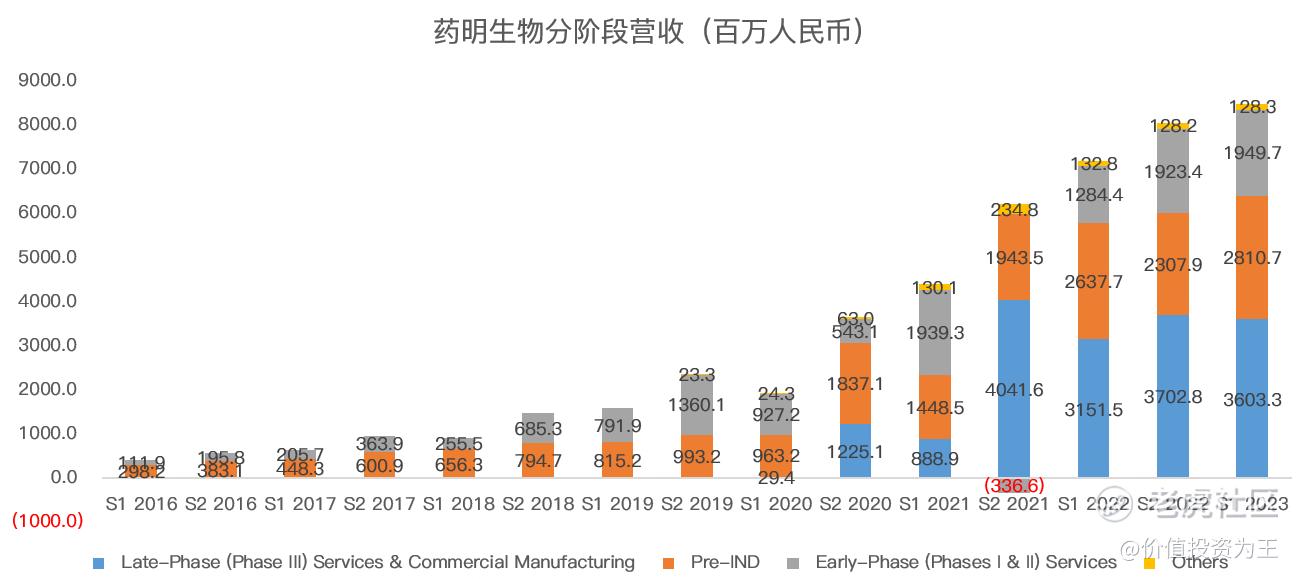
分临床阶段来看,上半年临床前收入28.1亿,同比增长6.6%;临床1-2期项目营收19.5亿,同比增长51.8%;临床三期及商业化阶段项目营收36亿,同比增长14%:
但从收入增速来看,今年上半年药明生物只有17.8%,虽然超过了分析师预期,但相比往年60%的增速大幅下降,净利润方面,上半年更是下滑了1.5%:
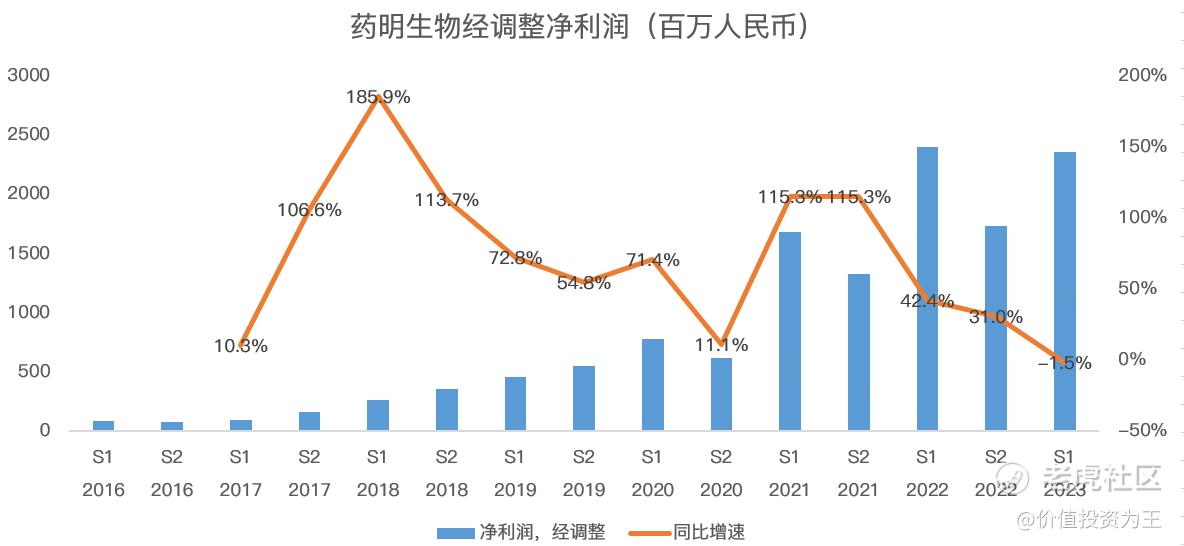
业绩如此“不堪”之下股价还大涨,主要原因是去年同期,药明生物手中有大量的新冠项目收入,而今年该类收入大幅下降,拖累了整体收入增长。
在扣除新冠收入影响之后,药明生物今年上半年的营收增速约60%,并未降速。
其他经营指标亦显示药明生物仍在快速发展,如今年上半年,临床及后期项目数为335个,较去年同期增长40.8%:
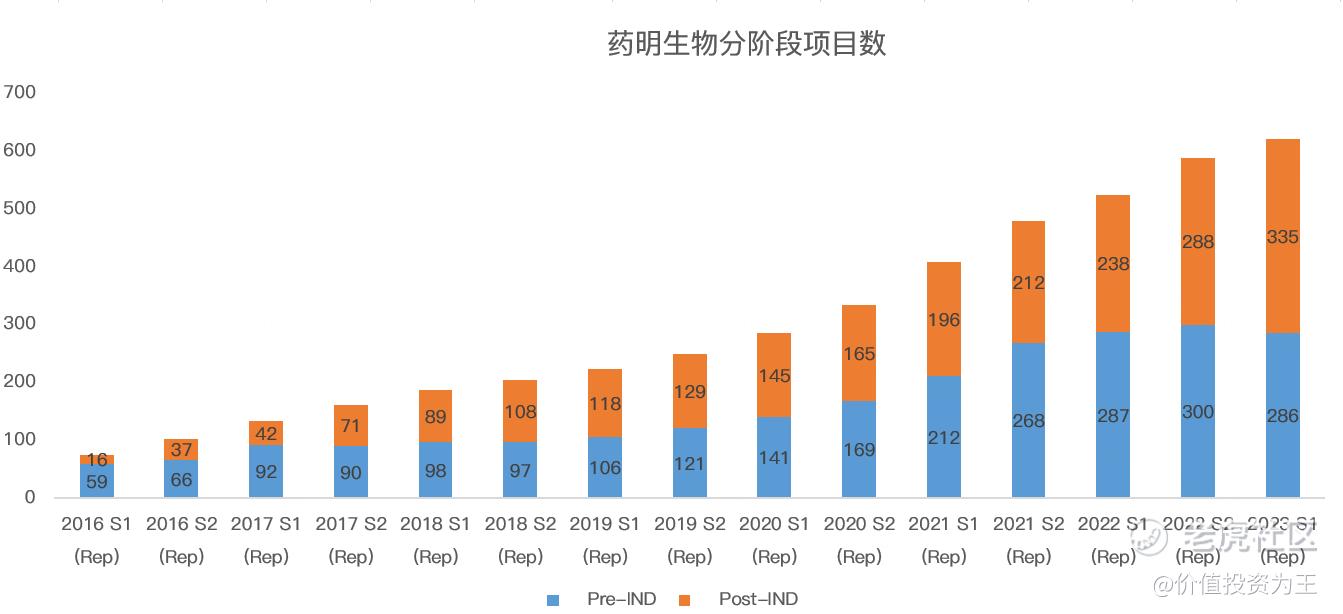
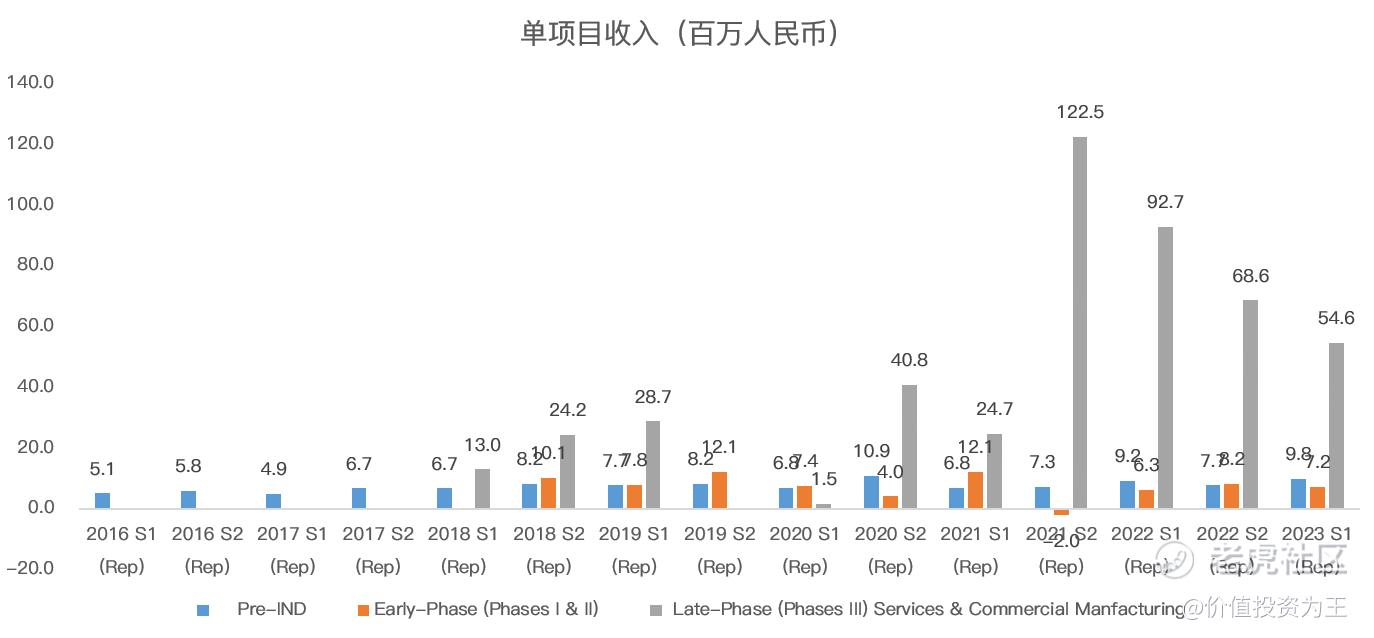
虽然临床前项目数较去年同期减少1个,但药明生物主要的收入来自临床及后期项目,从单项目收入来看,临床三期及商业化阶段单项目贡献的收入高达5460万人民币,远高于临床前单项目980万的收入:
因此,即使当下医药行业一级市场融资遇冷,对药明生物业绩的影响也并不致命。
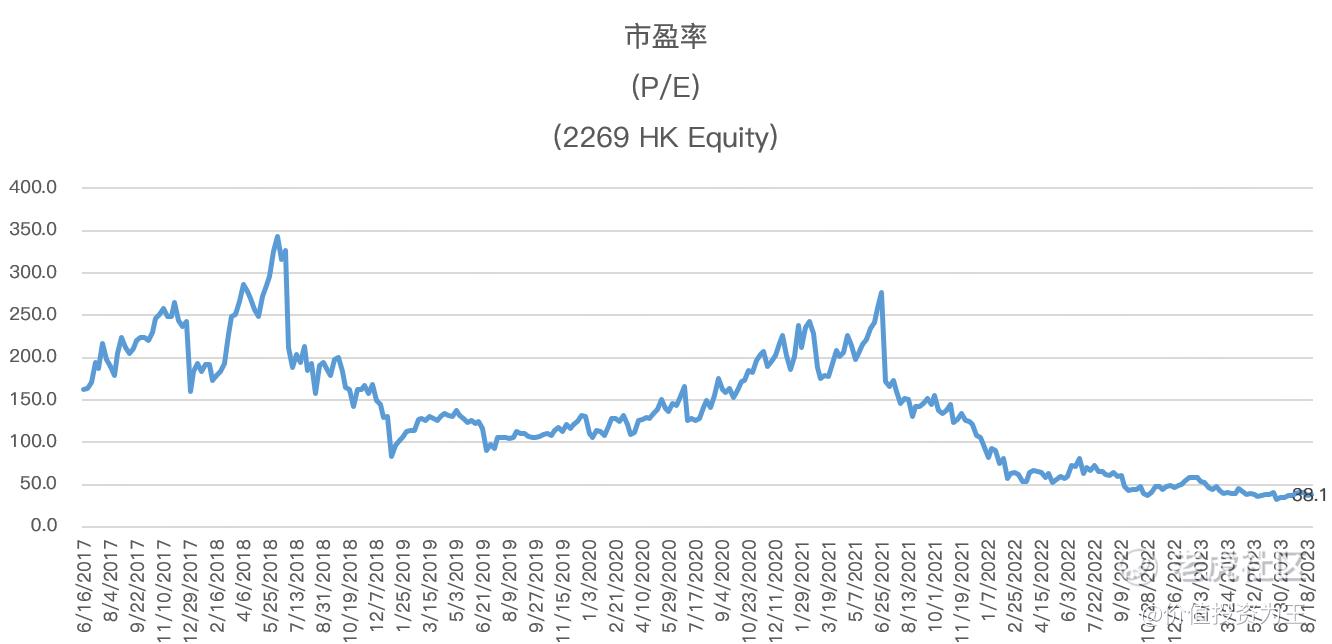
相对而言,股价在大幅下跌之后,药明生物的市盈率已经降至历史低位的38倍:
此前,公司预期2023全年营收增速约30%,分析师预期下半年净利润26.7亿,同比增长53.4%。
对比海外同行三星生物,药明生物的估值更是低的可伶。
首先,两家公司的业务模式相同,都聚焦于生物药代工。
其次,两家公司的收入规模亦较为接近,如今年上半年,药明生物营收84.9亿人民币,三星生物是84.8亿:
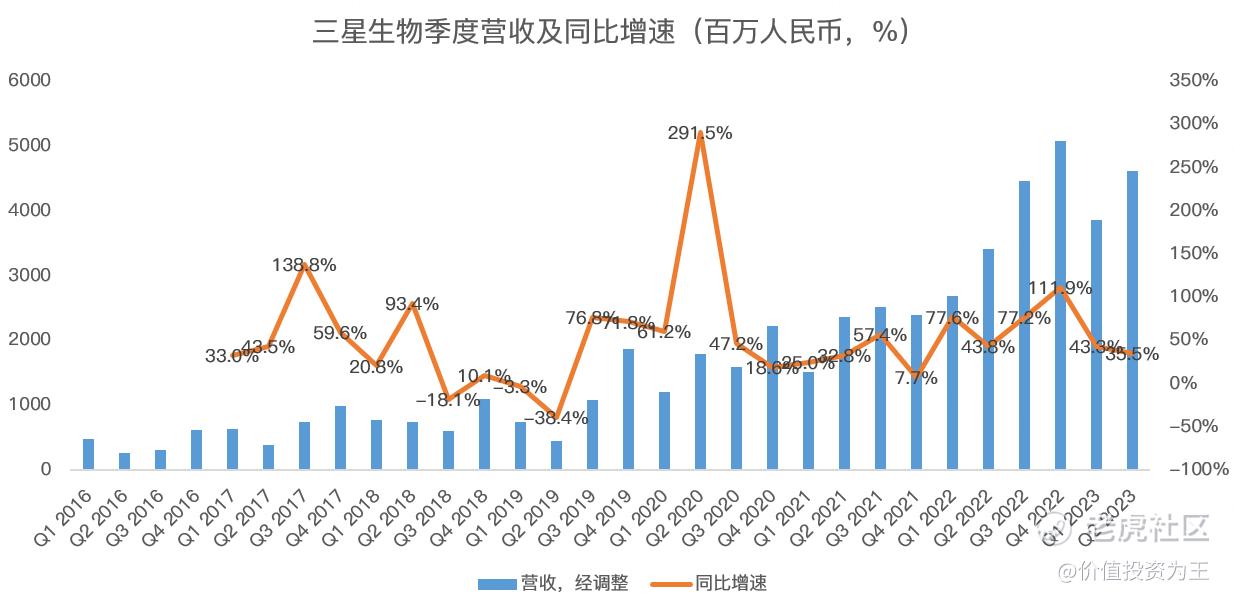
但在估值方面,药明生物市盈率38倍,而三星生物高达64倍!
虽然今年上半年三星生物的营收增速更快,但根据分析师的预测,三、四季度三星生物的营收增速将分别降至15%和13%,公司在年初给的指引是2023年全年营收增速在15%-20%,还不如药明生物。
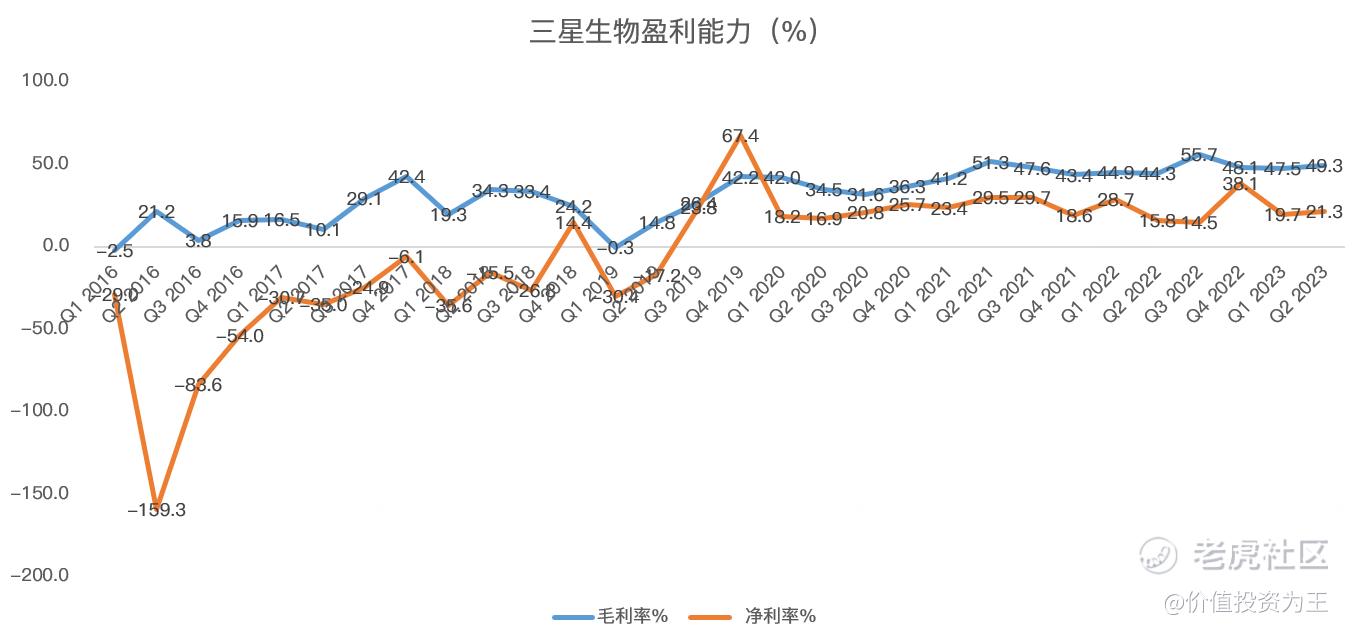
利润率方面,虽然三星生物毛利率高于药明生物,但净利率却明显低于,主要是国内的人工更加便宜:
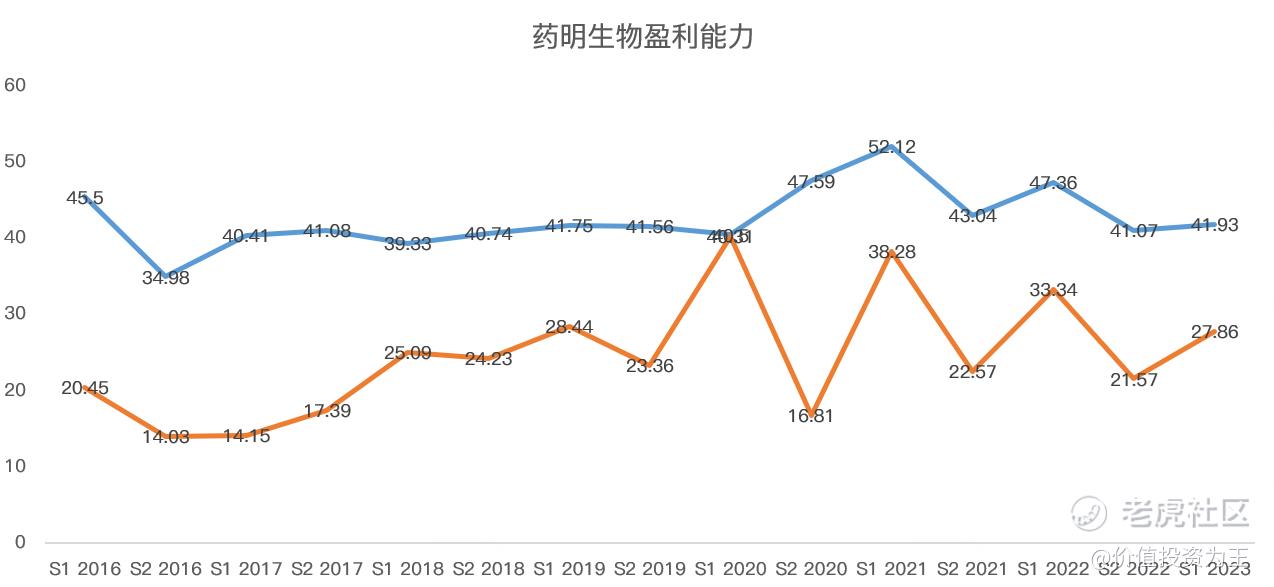
总而言之,药明生物在基本面并不输于三星生物,考虑到下半年的增速回升和较低的估值,CXO大反攻的号角已经吹响!
$药明生物(02269)$ $药明康德(02359)$ $凯莱英(06821)$ $康龙化成(03759)$ $泰格医药(03347)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
我还是更喜欢 $泰格医药(03347)$一点
目前的医药赛道还在遭受资本的毒打,没什么大机会
$药明生物(02269)$ 的基本面确实很能打
现在的医药赛道缺乏一个举大旗的
一直感觉你对这个赛道有执念
CXO大反攻?这能叫反攻吗?