


20230830澳股市场纪要
市场概况
美国就业数据远低于预期,美国 2 年期国债收益率下跌,重回5.0%以下。市场预计 11 月加息 25 个基点的可能性为 40%,而 9 月加息的可能性几乎为零。
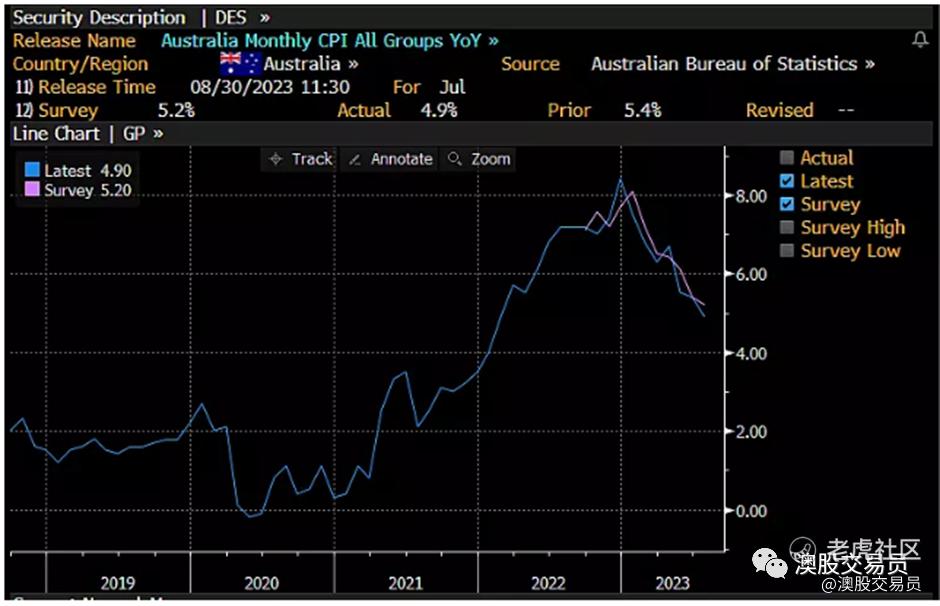
澳大利亚建筑审批疲软和通胀数据低于预期,7 月 CPI 从 6 月的 5.4% 回落至 4.9%,低于经济学家预期的 5.2%,对 7 月份CPI增长贡献最大的是住房(+7.3%)以及食品和非酒精饮料(+5.6%),汽车燃料(-7.6%)和水果和蔬菜(-5.4%)的价格下跌减少了7月份的涨幅。7 月份核心通胀率从上个月的 6.1%回落至5.8%。预计澳联储在9月5日的会议上不会加息,将保持当前利率不变。
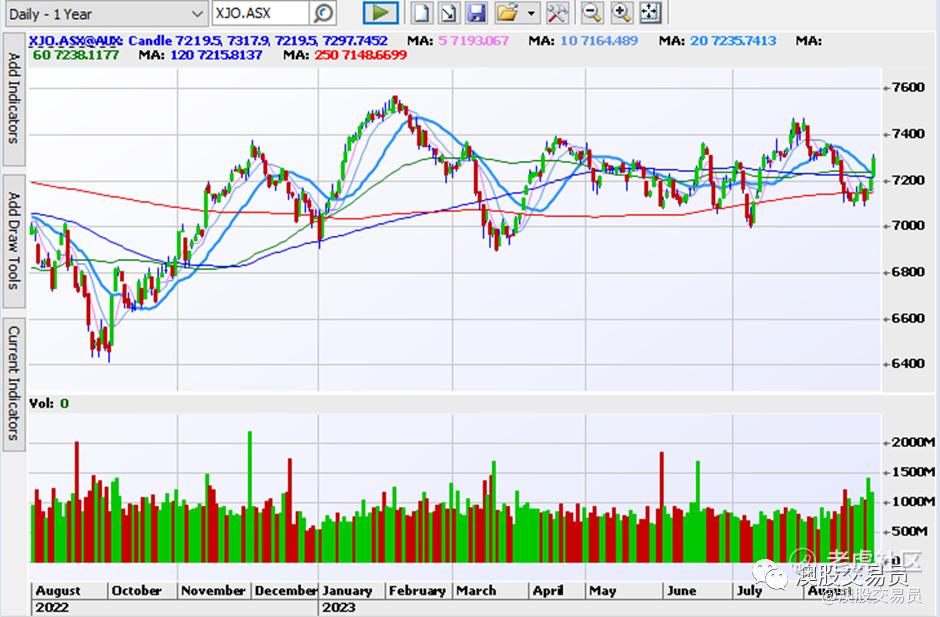
今日ASX 200 指数收盘上涨+1.21%,收于 7297.7 点。
个股要闻
29M 停盘
29 Metals 以每股 0.69 澳元的价格融资 1.51 亿澳元(较最后收盘价 0.75 澳元折扣 8%),此次股权融资由Macquarie和 Jarden 全额承销,预计将为 Capricorn Copper Recovery以及 Golden Grove 项目提供全额资金。
29M 报告税后净亏损为 3.07 亿澳元(2022 年上半年:税后净利润为 40 万澳元),包括与 Capricorn Copper 的损失以及库存减记相关的 2.06 亿澳元非现金减值费用。半年收入为 2.35 亿澳元(22 年上半年:3.56 亿澳元);经营现金流出为 2500 万澳元(22 年上半年:流入 1.09 亿澳元);EBITDA 损失 2700 万澳元(22 年上半年:EBITDA 9400 万澳元);半年结束时,29M 持有 1.27 亿澳元的现金和等价物以及 2.47 亿美元的债务(净债务为 1.2 亿澳元),
AMI(+6.49%)
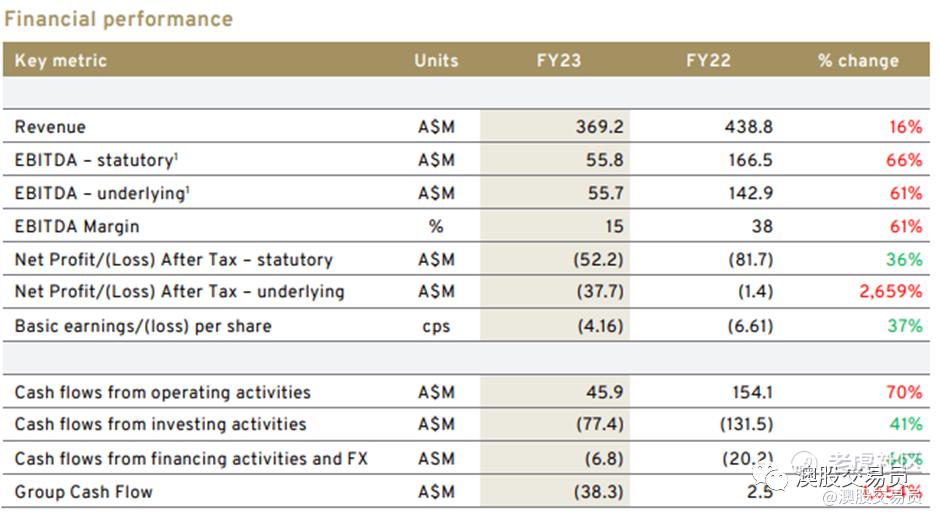
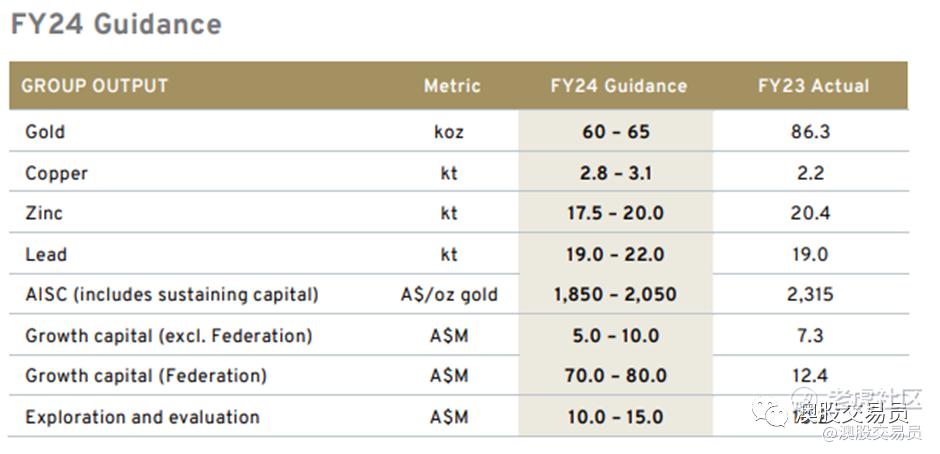
黄金产量(86koz)高于指引值,基本金属(2.2kt 铜、21kt 锌、19kt 铅)符合指引值。集团AISC成本为 2,315 澳元/盎司,符合指引,下半年大幅降低至 1,998 澳元/盎司。偿还定期贷款后无债务,现金余额为 3,890 万澳元。
2023 年 3 月收到Federation项目开发许可,2023 年 4 月进一步优化计划开发,改善首次产出路径并降低首个生产采场矿石的资本支出 7,600 万澳元(此前为 8,800 万澳元),Federation项目开发于 2023 年 8 月重启,预计第一个采场矿石将于 2025 财年第一季度开采。
法定税后净亏损为 5,220 万澳元(2022 财年:亏损 8,170 万澳元);基本 EBITDA 为 5570 万澳元(2022 财年:1.429 亿澳元)。由于黄金和贱金属产量减少(包括按计划于 2023 年 3 月关闭Hera矿),总销售收入下降 16%,为 3.692 亿澳元。年内平均实现黄金价格为 2,697 澳元/盎司(2022 财年:2,500 澳元/盎司)。
2023 财年下半年实施的组织更新计划 (ORP)取得成果,截至 2023 年 6 月 30 日,将所有业务恢复到现金生成状态,并显着提高了效率,Peak 项目完成从合同采矿到业主运营商的过渡,Hera 项目成功过渡到维护和保养阶段,Federation项目可行性研究更新和开发优化已完成。
BXB(+7.07%)
取得了良好的业绩,处于23财年指引的高点,受益于投入成本(主要是木材)下降、稳定的定价和良好的盈利驱动因素组合。公司收入 60.8 亿美元,增长 10%,但低于市场预期 61.9 亿美元,EBIT 10.7 亿美元符合预期,2024 财年指引(按固定汇率计算)收入增长 6-8%,基本税后净利润增长 9-12%,自由现金流 4.50-5.5 亿美元,
CHN(-25.2%)
Julimar 范围界定研究,Chalice 采用 7.5Mtpa 的基本情况处理率,并在第 6 年扩大到 15.0Mtpa,假设400m深矿坑中有240Mt矿石,剥采比为1.8:1,平均水头品位为0.95g/t(Pd+Pt+Au)、0.16% Ni和0.11% Cu。加工过程采用连续浮选铜和镍来生产分裂精矿。含有 PGE 的镍精矿将经过压力氧化和酸浸,然后加工成可销售的镍 MHP、硫化铜以重新混合到铜精矿中,以及 PGE-Au 金矿石产品(也可出售)。湿法冶金(POx 和浸出)工艺的有限测试工作和流程图设计已完成。19年平均年产量为240ktpa钯金、9kt镍和10kt铜,50ktpa铜精矿和30ktpa镍混合氢氧化物产品和贵金属矿,基本案例预生产资本估计为 $16亿澳元,范围界定研究还考虑了类似假设下的30Mtpa 案例。耗资 5,000 万澳元的预可行性研究已开始,目标于 2025 年中期完成。
范围界定研究假设的钯金价格为每盎司 2,000 美元,而当前现货价格为 1,250 美元(钯金将占矿山收入的 55%),假设加权平均资本成本 (WACC) 为 6.5%,而当前现金利率就高达4.1%,同时巨大的投产资本支出,看来还是没跌够。
DDR(+5.59%)
总销售额达 15.9 亿澳元,增长 9.4%,EBITDA 为 7,060 万澳元,增长 15.4%,符合 7,100 万澳元的指引,税前净利润为 5,410 万澳元,增长 7.8%,符合 5,400 万澳元的指引。首席执行官 David Dicker 表示“我们在 2023 年上半年表现良好。尽管市场充满挑战,设备等传统强势细分市场出现下滑,但总销售额仍增长了 9% 以上。我们的团队继续跑赢市场,我们在 2023 财年剩余时间内处于有利地位。”。
FLT(-2.81%)
收入 22.8 亿澳元,增长 126.4%,符合市场预期;集团 TTV 达 219 亿澳元,增长 112%,符合市场预期,基本净利润为 7,570 万澳元,去年为亏损 2.726 亿澳元,末期股息每股18澳分超出市场预期。休闲业务带动了盈利增长 18%,而企业业务则低了 7%,休闲业务的利润率提高,企业利润率下降,公司继续将 2025 财年的税前利润率目标定为 2%。
HLS(+7.75%)
营收未达标,但息税前利润达到预期,2022 财年 Covid 测试收入下降 89%,但非 Covid 收入增长 6.3% 至 16 亿澳元。净亏损 3.678 亿澳元(2022 财年净利润 3.079 亿澳元),营收 17.1 亿澳元,低于市场预期的 17.4 亿澳元,基本EBIT为 9,900 万澳元符合预期。预计病理学市场将在 2H24 呈走高趋势,而影像市场将继续保持目前的强劲增长率。
QOR(+10.42%)
FY23收入为 8190 万澳元,较 2022 财年增长 83%,客户收款为 7,490 万澳元,运营现金流出 2,360 万澳元。扣除投资和融资现金流后,期末现金余额为 660 万澳元,2400 万澳元的折旧和摊销高于预期。2024 财年开局良好,年度经常性收入达到 1 亿澳元里程碑,并宣布在德克萨斯州建立合作伙伴关系。公司预计 12-18 个月内 EBITDA(按月运行率)盈利,约 24 个月内 EBITDA 月运行率利润率为 20%,考虑到现金流不稳定,关注“运行率”是可以理解的,但这并一定是真实情况,不过,随着成本开始稳定且 ARR 上升,趋势是积极的。2024 财年将是 QOR 路线图交付的重要一年。
RKT(+20%)
全球无人机即服务提供商 RocketDNA Ltd宣布民航安全局 (CASA) 批准在澳大利亚运营远程自主无人机解决方案。RocketDNA 已获得 CASA 批准使用两个自主无人机系统(DJI Dock System 和 Hetronics Global Drone Station),其中包括超视距 (BVLOS) 飞行。RocketDNA 是澳大利亚第一家获得 DJI Dock 系统批准的公司。获得批准后,RocketDNA 可以使用无人机和人工智能为其客户提供自动化操作工作流程。公司主要客户包括与 1 级和 2 级矿工,如South32、Newmont Mining、Red 5 和 Seriti Coal等。
SXE(+6.76%)
由于主要资源项目(Kemerton 和 Gudai-Darri)完成,收入 4.65 亿澳元比 2022 财年下降 16%,GP 和 EBITDA 利润率分别为 16.4% 和 8.2%,超出预期。订单总额达到创纪录的 6.1 亿澳元,其中一半以上与基础设施相关,80% 在东海岸。高质量、长期的蓝筹客户群,包括 Woolworths、Coles、BHP、Rio Tinto、Multiplex、CPB 和built。经常性收入所占比例不断增加(2023 财年为 37%)。收购已成功,进一步并购正在积极考察中。2024 财年的收入目标约为 5 亿澳元,EBITDA 与 2023 财年类似。资产负债表上有充足的资金来追逐有机和无机增长机会。
市场扫描
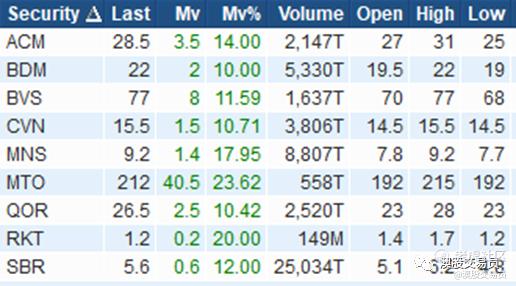
涨幅大于10%,成交金额>50万澳元个股:
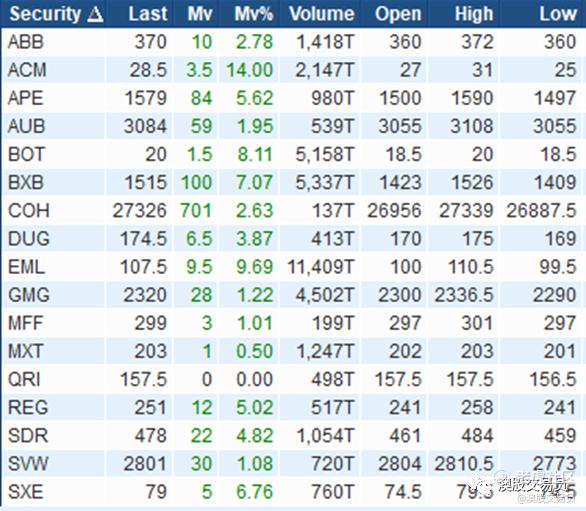
52周新高:
---------------------------------------------
非投资建议 DYOR
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
