


0831兖矿能源异动解读:涨超4% 煤价下滑压制业绩
前言:
$兖矿能源(01171)$ 涨超4%,截至发稿,涨4.43%,报12.26港元,成交额4.08亿港元。
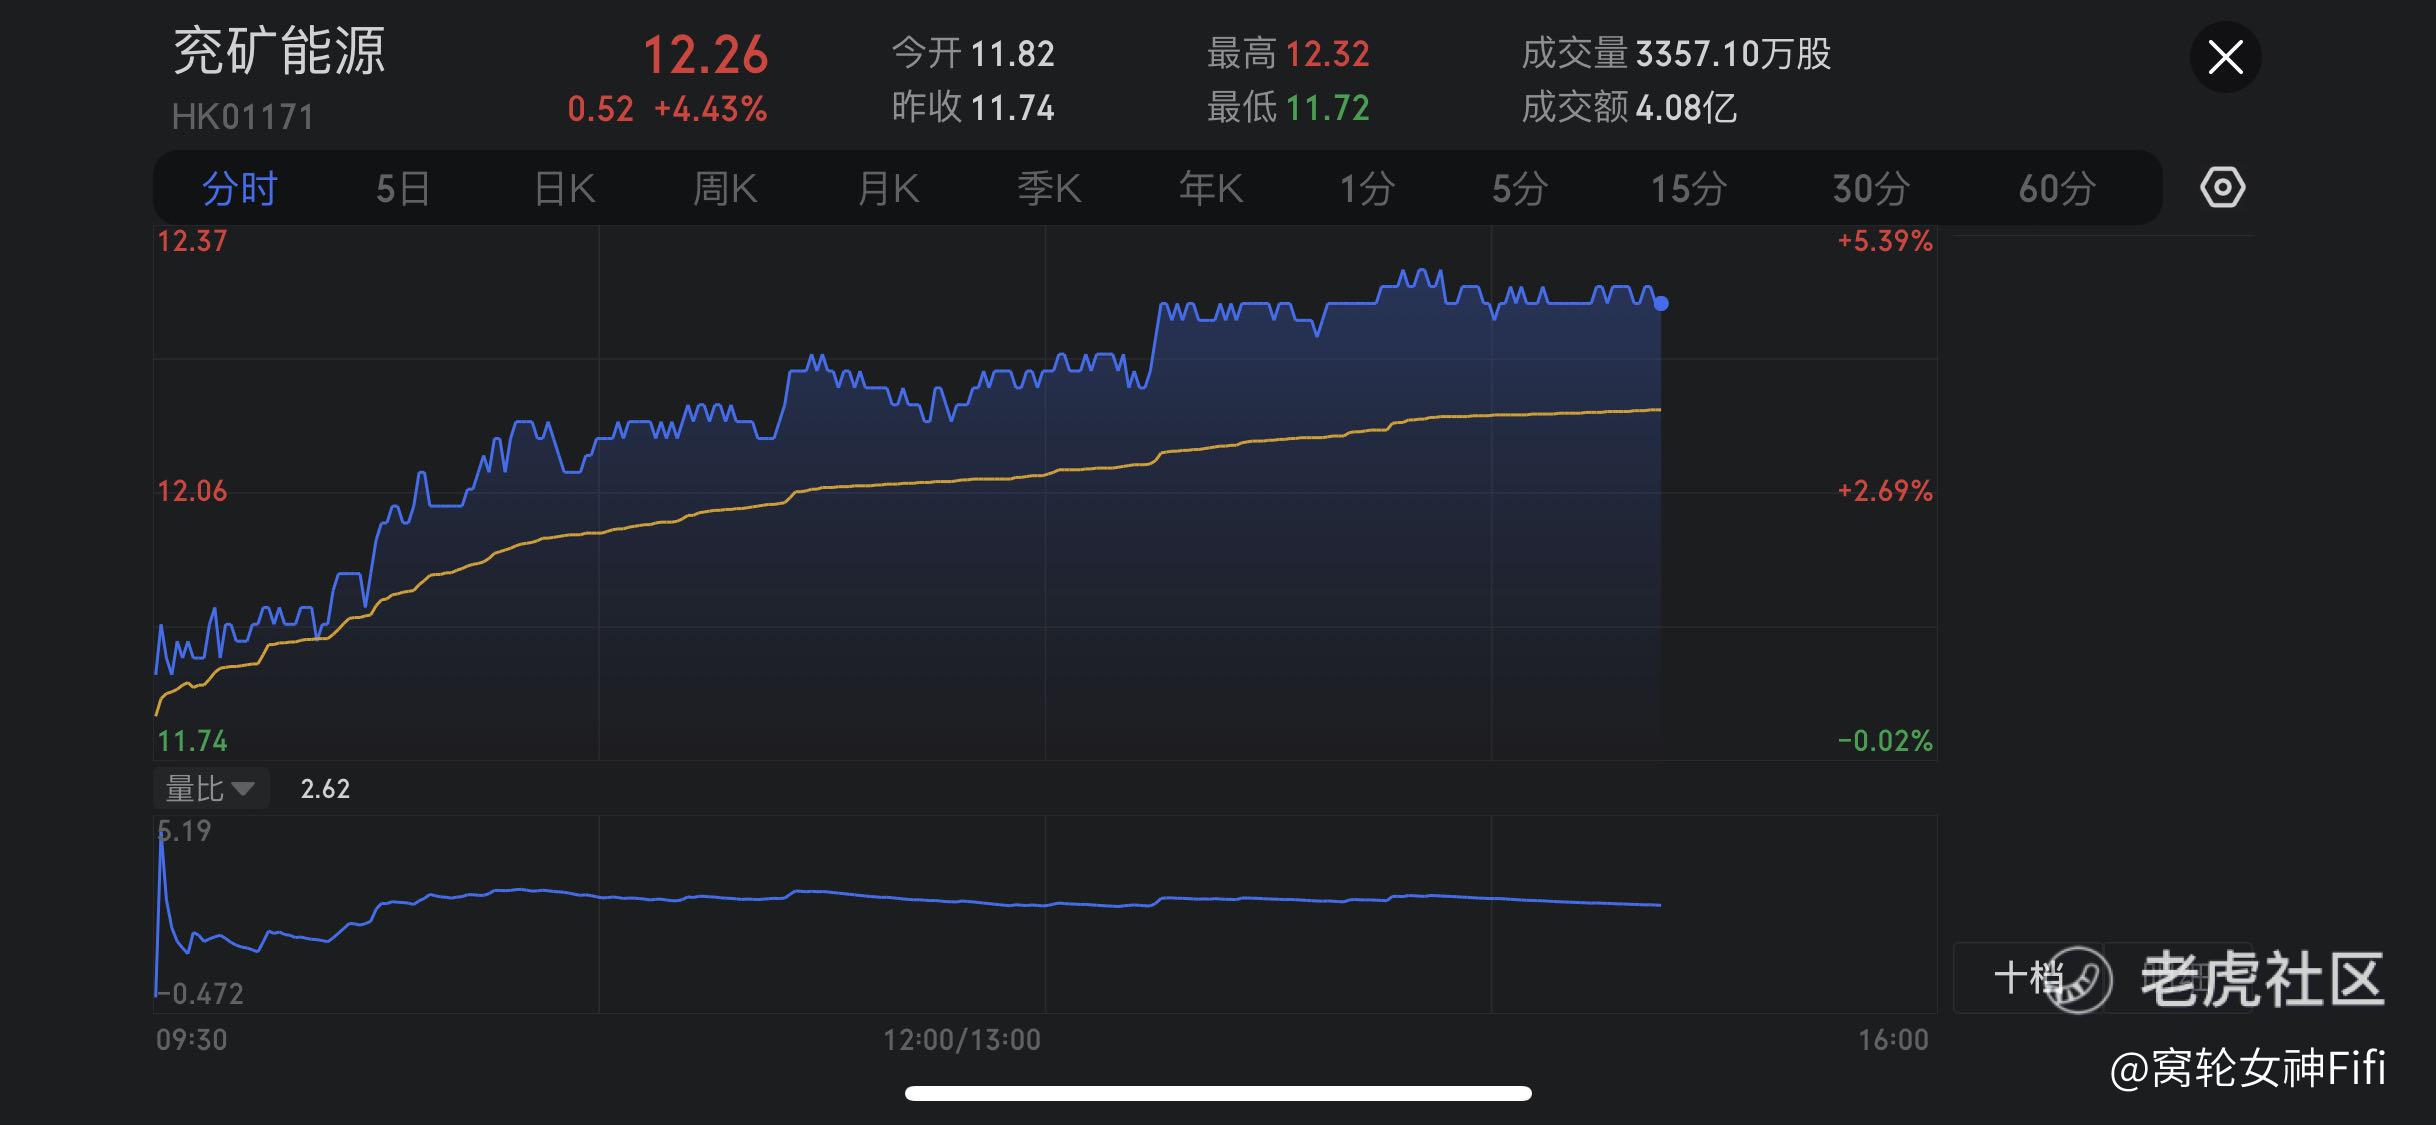
消息面上,兖矿能源发布中期业绩,上半年营业收入844元,同比减少15.84%,归属上市公司股东的净利润102.1亿元,同比减少43.39%。其中,Q2单季归母净利45.6亿元,环比-19.4%,同比-59.9%。
海通证券表示,公司煤炭板块23Q2已经历考验,煤化工板块逐步改善,且在新项目逐步投产带动下成长空间大。中信证券则表示,国内动力煤价同比下降明显,压制公司上半年业绩。但公司持续控制成本,Q2成本环比有进一步下降。
考虑到公司作为动力煤企业龙头公司,且目前有收购项目推进,利好长期成长性。
异动解读:
根据上述的情况,我们可以对兖矿能源的价格异动进行以下解读:
(一)业绩下滑但股价上涨
尽管兖矿能源发布的中期业绩显示收入和净利润都有所下降,但其股价却出现上涨。
这说明市场对其未来的长期增长潜力持乐观态度。
(二)市场信心
海通证券和中信证券的评价显示了市场对兖矿能源持有的信心。
尤其是在新项目逐步投产和煤化工板块的逐步改善等方面。
(三)控制成本
尽管面临营收下滑的挑战,但公司在成本控制方面表现出色,特别是在Q2,这也是股价上涨的一个原因。
(四)行业地位
作为动力煤企业的领军企业,兖矿能源在行业内有着稳固的地位。
加上目前的收购项目,市场对其长期增长性的看好也可理解。
(五)其他外部因素
国内动力煤价的同比下降也可能对公司业绩产生了影响,但考虑到公司的整体实力和市场地位,这一因素被部分中和。
总结:
综上所述,兖矿能源的股价异动,是市场对其未来增长前景的信心,与短期业绩下滑之间的一个平衡结果。看好后市。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
12
举报
登录后可参与评论
就算是能涨,也不会涨太多,很有很多其余的好板块
前段时间沙漠断水的绯闻是不是关于这公司的?
海通证券和中信证券的意见开始值得参考的
煤化工板块走势还是要看火力发电的脸色
看了一下K线走势,不是我喜欢的款
走势太磨叽,不是资本喜欢的款
业绩好才是股票最大的支撑
半个小板凳,止跌了杀进去
针对兖矿能源,啥价位能入手?