


美国长债可买吗?
声明:本文为作者每日盘后日记,仅供分享参考,不构成任何投资建议,未经授权,其他自媒体不得转载。
作者:Jacob,前所罗门兄弟/花旗YieldBook组Quant,副总裁/董事;前结构师/交易员;华尔街Structured Products最佳设计奖
美国长债可买吗?
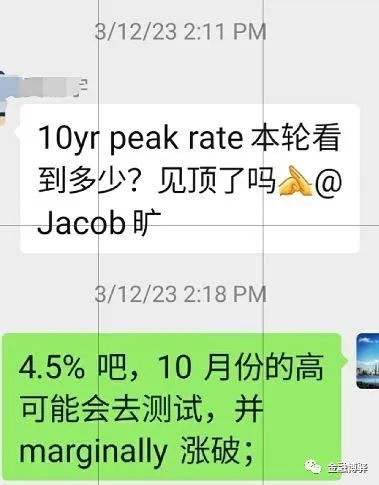
今年3月12日,10年期国债收益率从4.15%(当时是个次高,最高是去年10月底的4.34%) 跌到3.6%左右,有朋友发问,‘’见顶了吗?‘’ 笔者立刻回答:“ 4.5%吧, 10 月份的高可能会去测试, 并marginally涨破”。
本周,10年期国债收益率到达4.508%
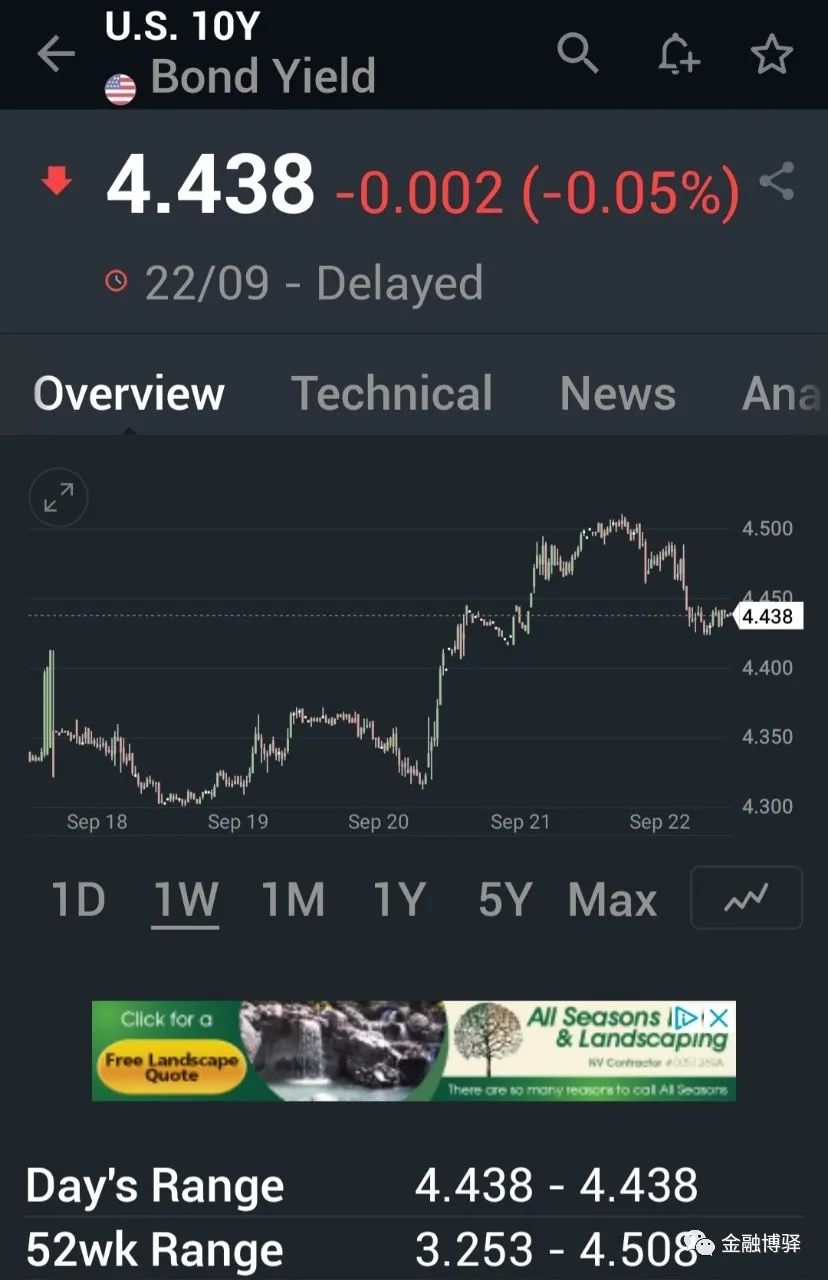
我认为这一轮的顶就在4.5%附近!
花街上肯定有人不同意, 比如,Bill Ackerman说, 它要去5.5%。我说,他的分析不是有认识偏差,就是恶意而为(当心花街狼口是心非)。
比较靠谱和普遍的10年期国债收益率的预测模型,是用名义GDP增长率(Nominal GDP growth rate), 通胀和通胀预期(Inflation and Inflation Expectation), 前瞻联储利率(Forward Fed Fund Rate)和供求(Supply & Demand)来作回归分析。但是,这些模型和预测很复杂难懂,太学术性了。
我在这里提出一个简而易懂(保证没有数学公式),且实用的模型, 并由此预测,4.5%附近是10年期国债收益率的本周期之顶。
众所周知,10年期国债收益率(X)等于10年期TIPS真正收益率(10 year real yield, Y)和10年期通胀期望值(10 year breakeven inflation, Z)之和。
如果,我们能够有效地对Y和Z独立建模并预测,那么我们就有一个有效的10年期国债收益率模型和预测。
在谈论Y和Z各自的模型前,强调一下, Y和Z负相关:一个上,另一个就倾于下,反之亦然。
Y模:
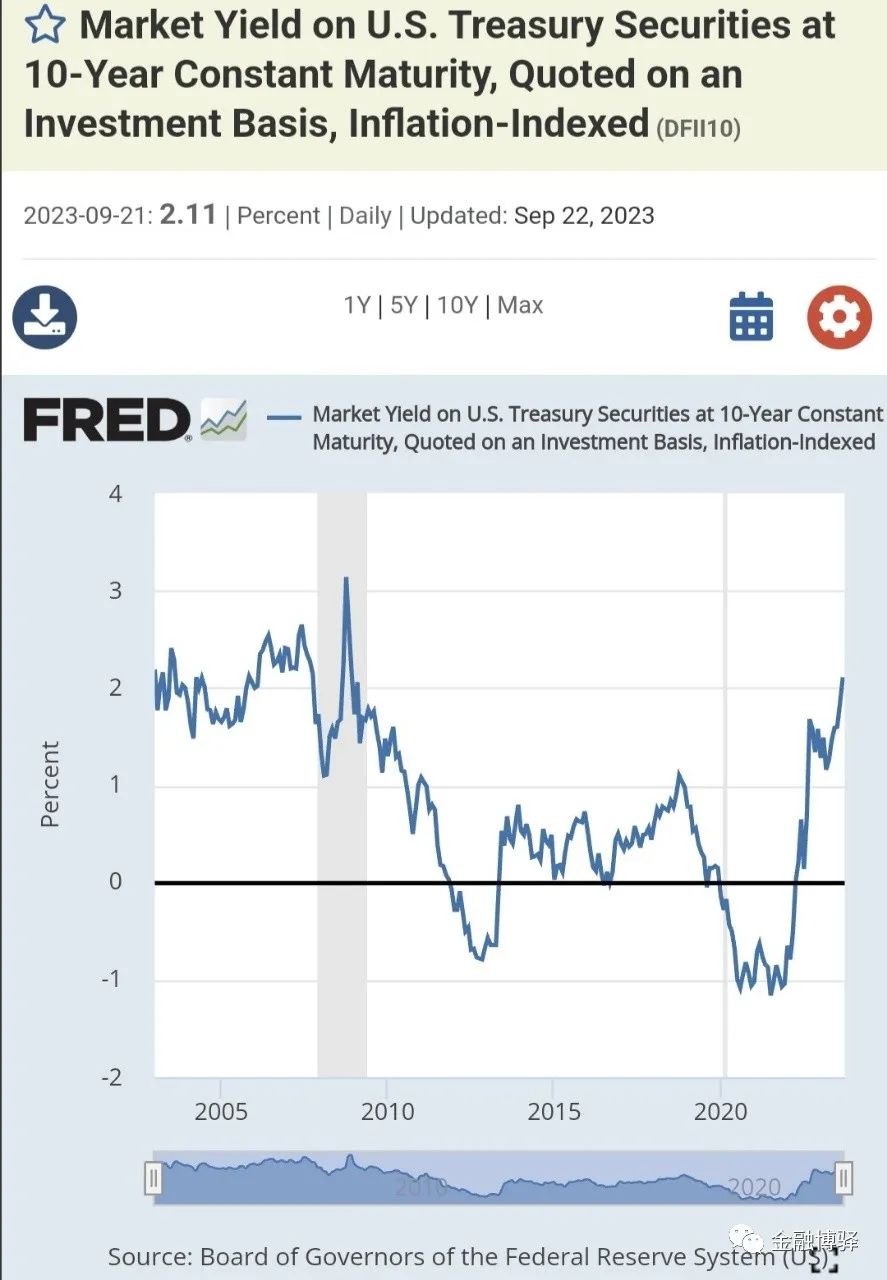
10年期真正收益率多年来在-1.2%(2021年11月9日达到的最小值)和3.2%(2008年11月21日达到的最大值)之间上下。均值和中值都在1%左右。Y有较强的回归中值性质。
Z模:
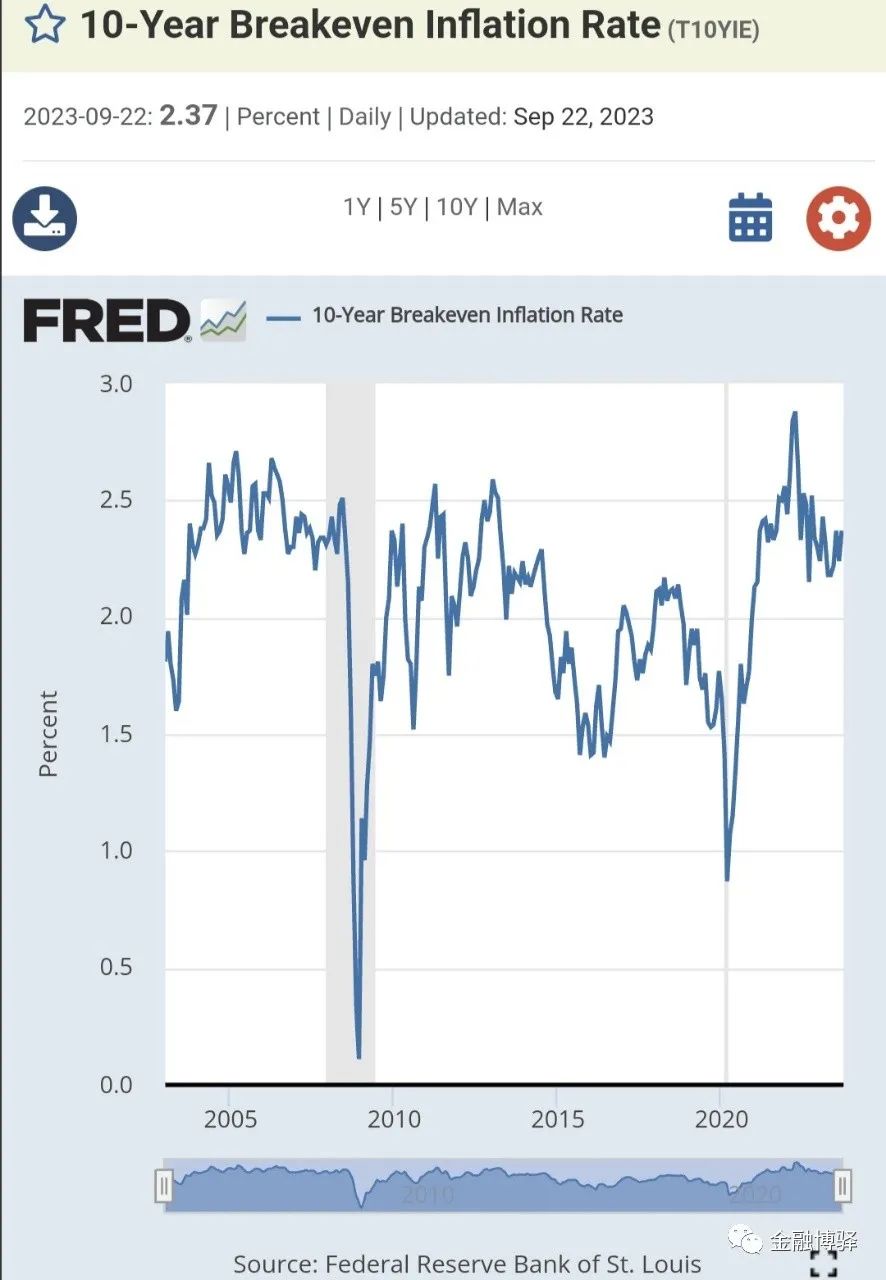
10年期通胀期望值多年来在0.05%(2008年11月21日达到的最小值)和3.05%(2022年4月21日达到的最大值)之间上下。均值和中值都在2%左右(巧不巧,美联储的目标通胀就是2%)。Z有更强的回归中值性质。
Y预测:
花街普遍认为1.5%是非常好的10年期真正收益率(连Bill Ackerman都同意)。10年期真正收益是10年里超出通胀的收益。国债的收益是与GDP增长息息相关的。GDP增长有两部分:一部分是通胀带来的增长,另一部分是超出通胀的真正增长。因此,10年期真正收益率与10年期真正GDP的增长率息息相关。以现在美国经济的体量,2%的真正GDP增长率是非常好的。历史可见(见下图),将来可期。
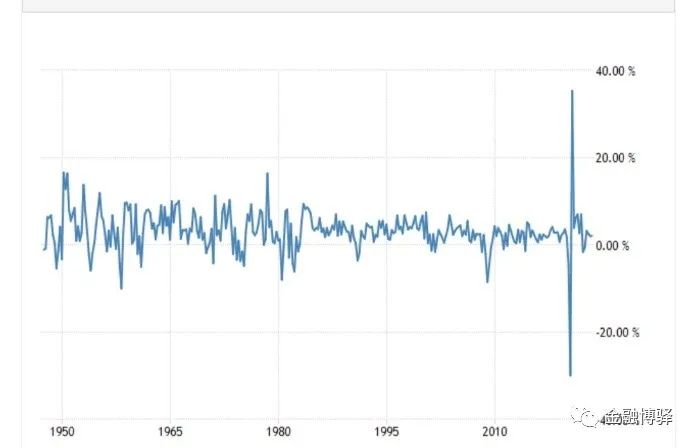
当然,真正GDP的增长率不会全部给债券回报。因此,高于1.5%的10年期真正收益率会产生大量需求!目前10年期真正收益率是2.11%, 在历史的高端。望前看,10年期真正收益率会在1.5%和2.5%之间,偏1.5%, 震荡。这点,从时序分析上也可见。
Z预测:
2008年后的十三年间,五大反通胀力(anti-inflammatory force, 注1)让各国央行担心通缩,纷纷降息刺激通胀。直到2021年, 刺激通胀是各国央行的主要政策。结果刺激过头,需求大增,加上战争和脱钩使得供应不足,通胀加剧,几乎失控。至今,央行的政策改变了,控制通胀成为主要。五大反通胀力有增无减,方兴未艾。自从1997年财政部发行抗通胀国债(TIPS)以来,花街成千上万的聪明人、聪明钱(目前接近2万亿美元),在研究通胀预期。于是,交易产生的10年期通胀期望值可信度相当高。2022年4月21日达到的3.05%会是个长期顶。10年期通胀期望值会在2%和3%之间,偏2%, 震荡。这点,从时序分析上也可见。
X预测:
X=Y+Z(这个不算数学公式哦)。
考虑到Y和Z是负相关,如果Y接近2.5%, Z则倾向于接近2%;如果Z接近3%, Y则倾向于接近1.5%。而大概率是Y在2%附近偏向1.5%; Z在2.5%附近偏向2%。因此,10年期国债收益率大概率在4.5%附近成顶,偏向于3.5%。
结论是:长债可买了!
注1:五大反通胀力是:
科技化(AI, 自动化,CAD, ...)
人口结构(老年化, 人口增长率下降,...)
全球化(金融,贸易,通胀平摊,...)
新经济(MMT, 公享,新能源,...)
贫富悬殊(穷人更多更穷,财富更集中,...)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- nicegame·2023-09-25tlt 启动?点赞举报