


0928达势集团异动解读:放量涨超21%市值逼近100亿港元
前言:
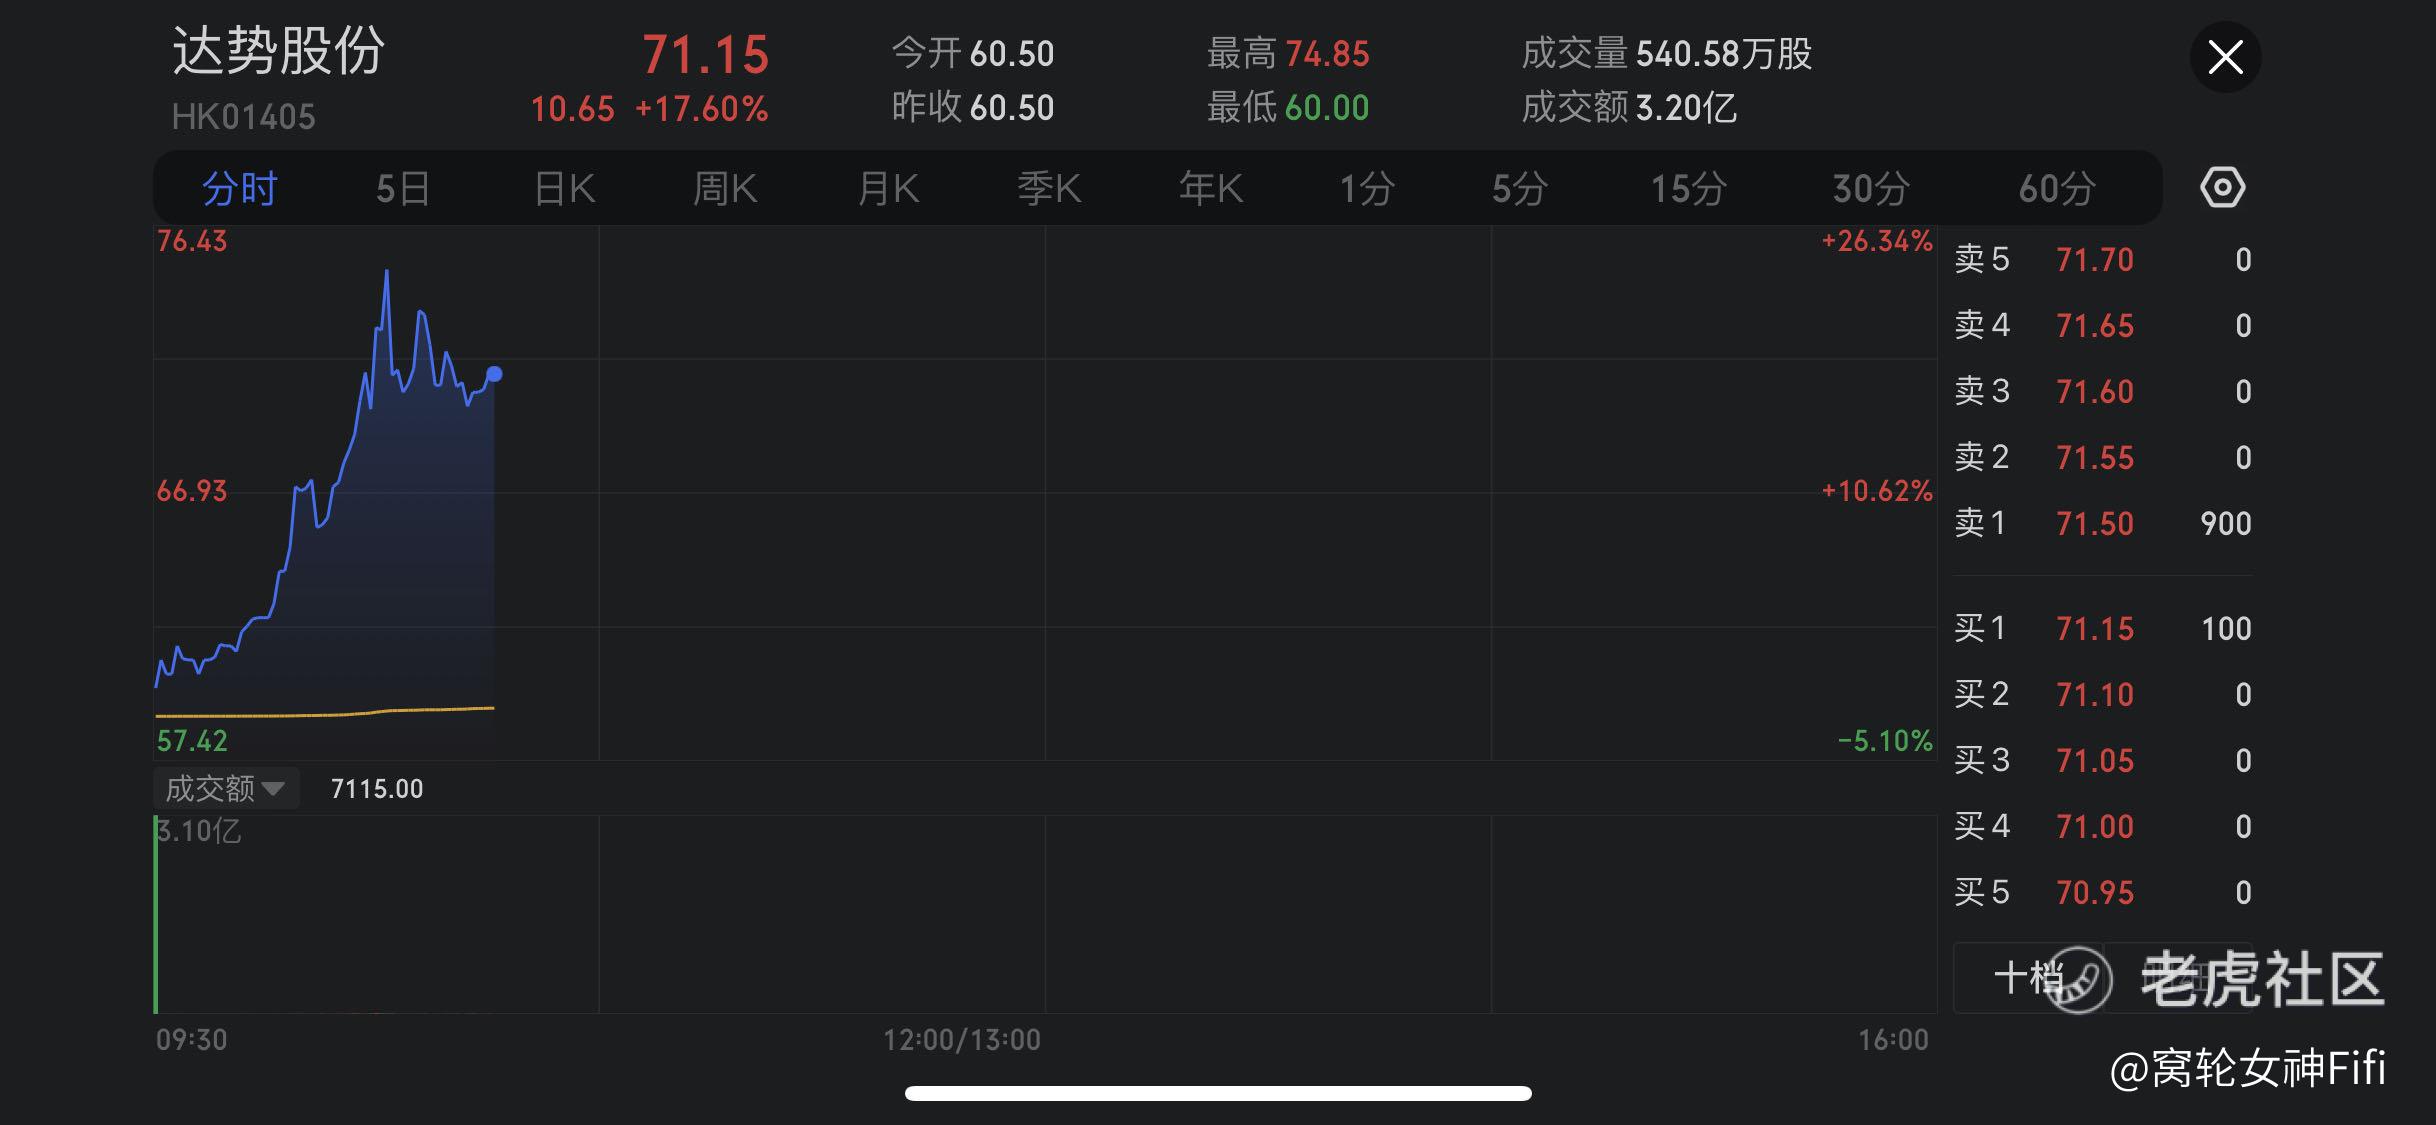
$达势股份(01405)$ 早盘放量涨超21%,高见74.85港元,创上市新高,总市值逼近100亿港元。截至发稿,涨17.6%,报71.15港元,成交额3.2亿港元。
消息面上,国泰君安此前发研报指,达势股份是全球最大的比萨公司达美乐比萨的中国独家特许经营商,高性价比与高效外送为主打特色。
考虑公司仍处于发展前期,后续成长空间较大,目标市值108.87亿港元。
安信证券表示,非一线城市其他品牌仍有较大的拓店空间。
随着京沪以外市场门店的铺设开来,品牌力的提升有望带动新增长市场的单店日销不断向京沪水平靠近,同时租金、原材料等成本的优化带动公司门店层面经营利润率持续提升,关注单店模型持续优化背景下公司扭亏为盈的转折点。
异动解读:
第一,股价大涨的背景
达势股份的股价在早盘放量涨超21%,其背后的主要原因是与公司的经营状况、市场定位和发展前景有关。
第二,企业地位和竞争优势
消息中提到,达势股份是全球最大的比萨公司达美乐比萨在中国的独家特许经营商。
这意味着该公司在中国的比萨市场拥有很强的竞争地位,以高性价比和高效的外送服务为主打,满足了中国消费者的需求。
第三,发展潜力
国泰君安的研报指出,考虑到公司仍处于发展前期,其后续的增长空间还很大,预计的目标市值为108.87亿港元。
这意味着市场对其前景非常看好。
第四,拓店空间和成长动力
安信证券指出,达势股份在非一线城市仍有很大的拓店空间。随着在京沪以外市场的门店不断增加,品牌力的增强有望推动新市场的单店日销接近京沪的水平。
此外,随着租金、原材料等成本的优化,公司的门店利润率有望持续提升。
第五,市场信心
上述的正面消息和分析报告加强了投资者对达势股份的信心。
股价的大幅上涨反映了市场对公司未来盈利潜力和持续增长的乐观预期。
第六,转折点关注
值得关注的是,随着公司单店模型的持续优化,公司有望在不远的未来实现扭亏为盈的转折。
总结:
综上,达势股份由于其在中国市场的独特地位、明确的发展策略以及有利的市场条件,使得其股价迅速上涨,市场对其未来的发展充满了期待。
操作上宜冷静,待其扭亏为盈再考虑介入。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
