


A股关门港股却暴涨,迈越科技打不打?
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
昨天中秋节,港股是正常开市的!
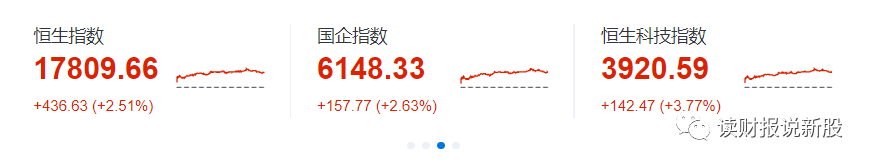
在没有沪深港通流入的情况下,港股仅凭借场内自个在玩的情况下,终于迎来了久违的暴涨
截止收盘,恒指涨2.51%,恒生科技涨3.77%!
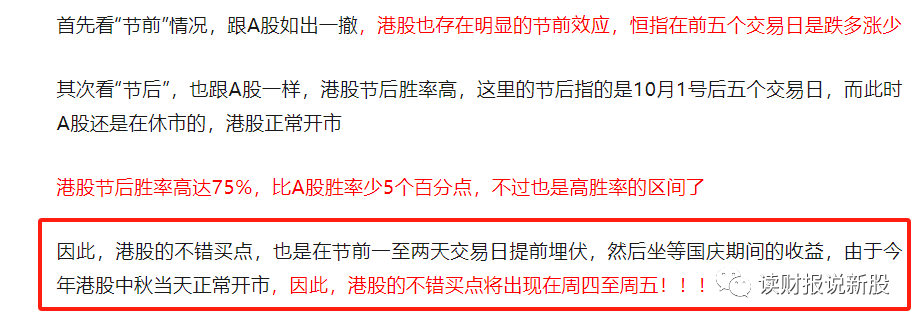
财哥在上一篇文章中,提到了港股也会有节后效应,根据复盘,港股在10月1号后五个交易日的累积涨幅中,胜率为75%,因此资金往往会提前一至两个交易日埋伏,因此财哥觉得上周四至周五是港股是不错的买点
秉承知行合一的原则,财哥在周四就埋伏进来了,298元抄底腾讯,不过在中秋节当天305元就卖出,做了个T!
原因在于:中秋节当天港股实在涨得厉害,虽然国庆期间港股港股胜率高,但那是五天总的涨幅,具体到日线,是涨跌互现的
财哥觉得10月3日-10月7日这五个交易日中,还是会有低开进场的机会,最重要的原因是本来腾讯仓位实在太重,接下来新增仓位都只适合做T!
国庆期间同时也上来了三只新股,今天聊下迈越科技!
一、公司是做什么的?
迈越科技为广西教育和政府信息市场提供具有20多年业务历史的综合IT解决方案提供商。公司主要致力于利用大数据、物联网、云计算、人工智能等先进技术提供教育现场客户提供定制化的综合IT解决方案服务,促进智慧校园的发展。
简单点来讲,迈越科技是为学校和政府提供信息化的公司,商业模式软件+硬件+服务为主,而收入其实大部分都是来自学校,政府方面占比非常小
二、基本面分析
基本面分析环节,基本可以判断一只新股是否确定性标的(决定是否需要重仓打),这环节是我打新体系中最重要的部分
看了整份招股书,关于迈越科技基本面的理解,主要总结以下几点
1、偏居一隅,行业规模及增速一般
虽然迈越自己号称是为教育和政府提供信息一体化服务,但实际上,来自政府端的收入是越来越低,最后可以忽略不计!
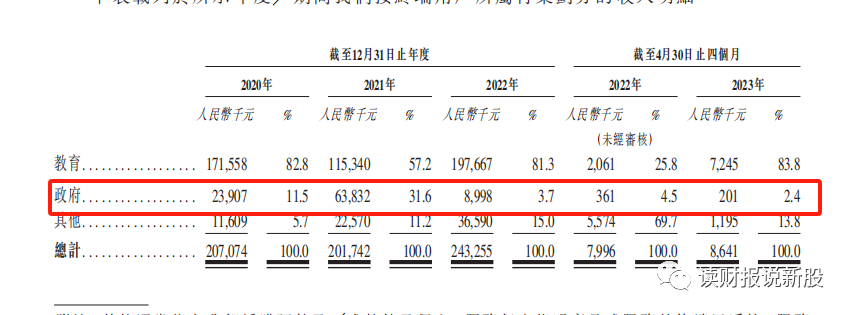
因此,严格意义上来讲,目前的迈越只是属于教育信息化的公司,而且,是属于偏居于广西一带的教育信息化公司
那广西省整体教育的信息化规模和增速如何呢?
在前面的几年增速还算可以,广西省教育信息化的规模自2017年以来增加94亿元到2022年147亿元,年化增速为9.4%
无论投资或者打新,都是着眼于未来,在将来的2023-2027这五年间,广西省教育信息化的增速越来越低,根据招股书显示,2022年至2027年的复合年增长为6.9%
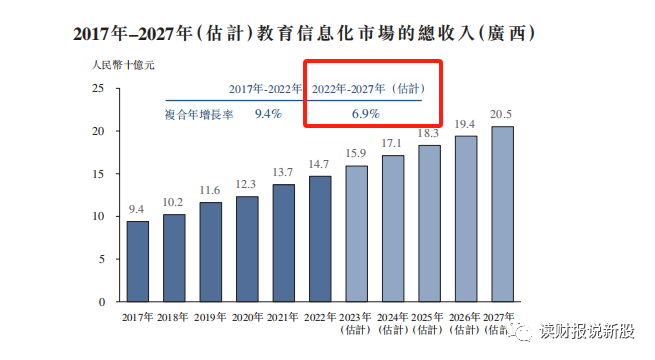
从纵向上来看,增速在倒退,从绝对值上来讲,6.9%的增速只能说明行业一般!
2、一般行业中的小公司,竞争力不强
这次迈越的招股书有点鸡贼,没有披露行业前几大公司的市占率,这在新股中是非常罕见的!
迈越只披露了收入在全国及广西省的市场份额,在全国的市场份额几乎可以忽略不计,仅为0.08%,而在自己的主战场广西也好不到哪里去,仅为1.3%
本来这个行业的规模就不大,这样的市场份额,要么说明整个行业过度分散,大家都是只能喝汤,几乎没肉吃,毕竟你整个行业的规模才几百亿而已
要么说明公司本身的竞争力就那样,迟迟不能吃下竞争对手的份额
上面无论哪一个原因,对于公司的基本面来讲,都是利空的!
3、小公司的特征:业绩不稳定
由于是偏居一隅的小公司,具体到业绩上来看,迈越的业绩也极其不稳定!
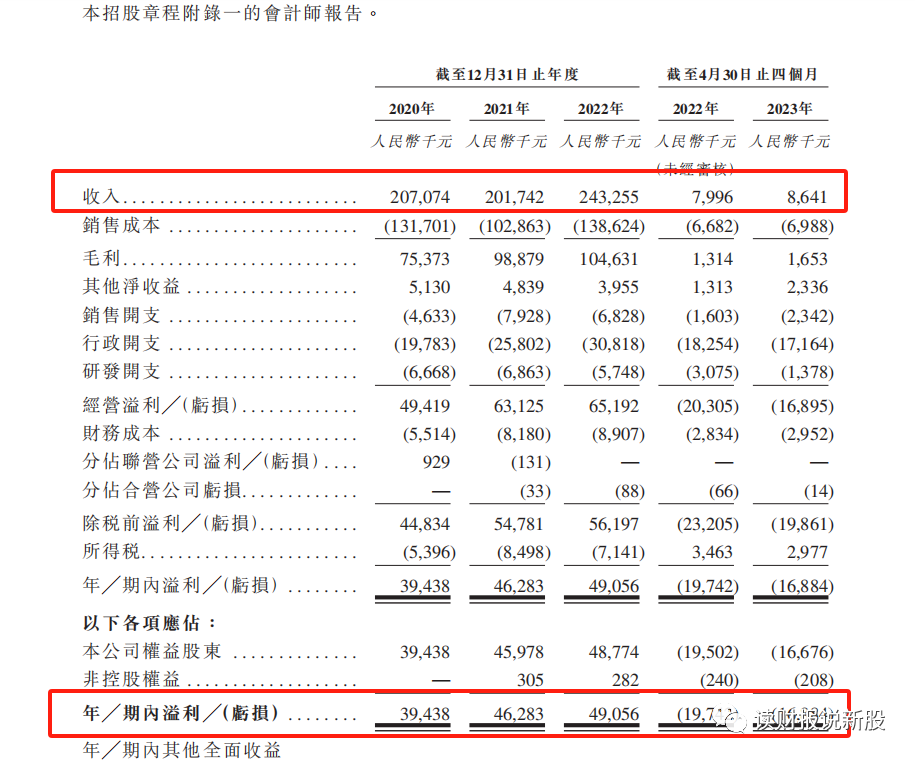
比如从收入端来看,2021年收入同比减少2.56%,到了2022年,收入就同比增长20.6%,但到了最新的2023年4月30日之前的收入,同比增速又降档为8%
总的来看,收入是起伏不定!
利润端几乎也是如此,2021年同比增长17.65%,到了2022年,增速就降档为3.7%
业绩不稳,估值也就不稳,说白了就是市场难以给一个确定性的估值!
4、资产分析:全是打白条,质量差,局势难逆转!
由于迈越本质上的客户基本上都是来自于学校,因此,迈越的议价权是非常低的,其收入几乎都是打白条,意思就是学校先欠着你的钱,什么时候还看学校领导的心情!
公司的应收款项逐年增大,2020年-2022年分别为1.51亿、2.35亿、2.61亿
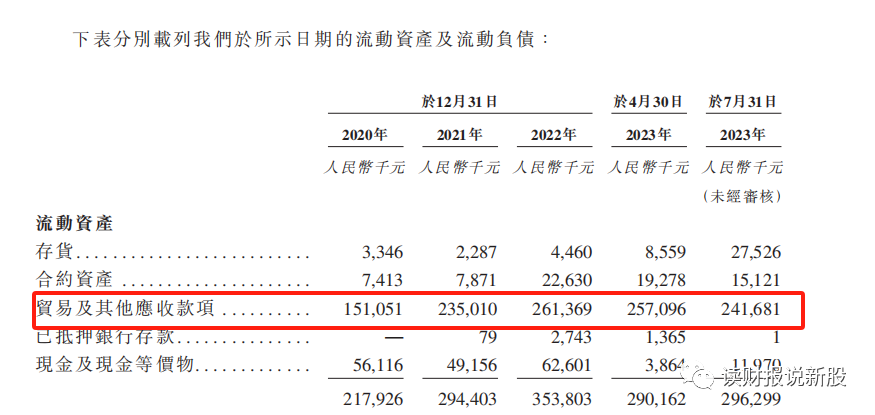
再看迈越的收入端比较,可以看出迈越的应收账款和收入的比值,几乎接近100%,也就是说,迈越每年的收入,全都没有收到现金,都是学校打着欠条先欠着
看了下应收账款周转率,这个指标的含义,是指客户欠着的钱,大概要多少天才能收得回来
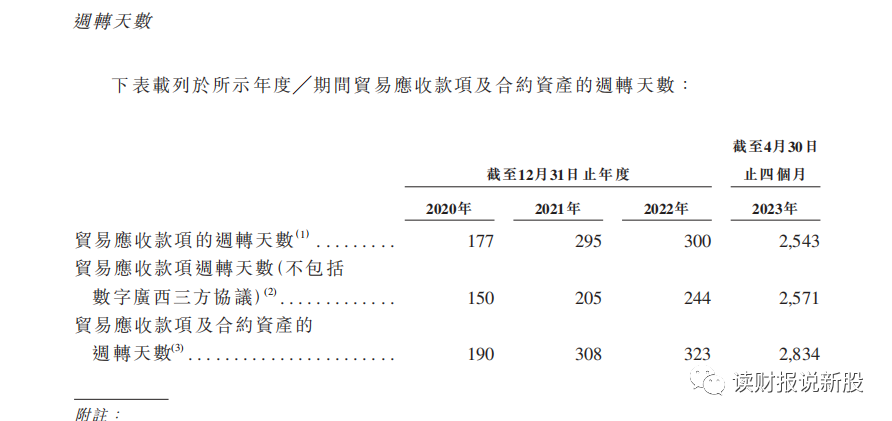
如上图所示,一开始是半年才回得回来,然后到了2022年的差不多一年才收得回来,最新一期的数据显示,数据直接飙到了2543天!
由此,迈越本次上市的意图就很明显了,由于常年客户欠钱,导致公司本身没有现金流入,那只能来港股上市筹钱来了!
而且,由于迈越的主要客户都是学校及政府,这样的商业模式是不可逆的,未来公司都会陷入这种表面有收入有利润,但实际没有收到现金的怪圈!
综上,从行业状况、公司竞争地位、业绩及未来前景、资产质量几大方面来看,迈越科技不是确定性标的,当然不算最差的那种,如果10分为满分的话,财哥觉得迈越的基本面只值4分
不过呢,小票的基本面不算最重要的,关键在于是否具备打新价值!
三、打新价值分析
基本面分析环节可以看出途虎基本面非常不错,那对于打新层面而言,是否具备打新的价值呢?也就是说是否是投机性标的?
1、保荐及稳价人:没有参考意义
华富为独家保荐和稳价人,由于华富是首次担当保荐和稳价角色,因此并没任何参考价值,也谈不上有什么打新价值了!
2、估值:贵酒一个字!
由于迈越很鸡贼,没有披露竞争对手的情况,因此查不出市面上有哪些竞对,不过我们可以从公司上市前融资角度来看贵不贵!
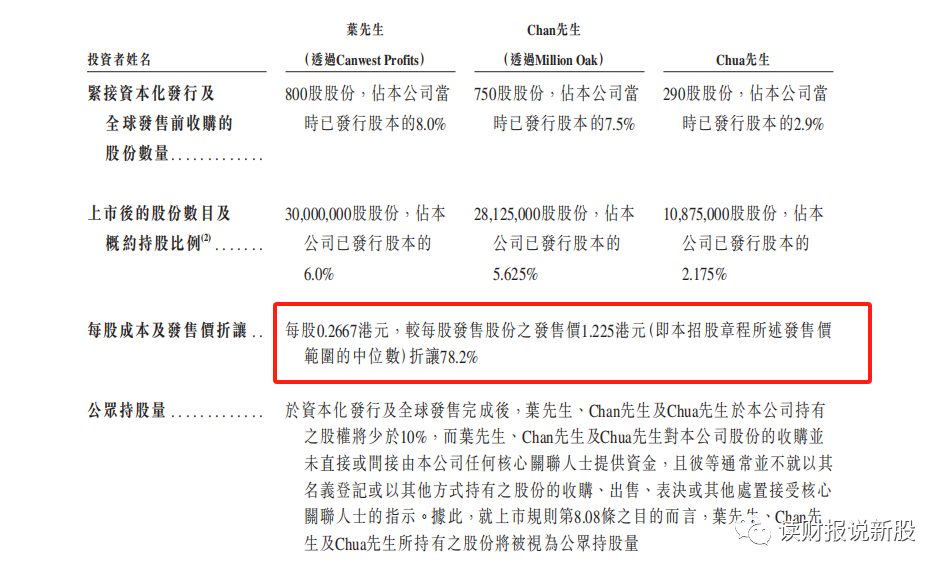
迈越曾经于2021年2月10日进行过购股协议,当时的每股成本为0.2667元,而此次迈越的招股中位数为为每股1.225元
也就是说,两年半的时间,迈越的估值就涨了3.6倍,个人认为这个溢价是非常高了,有点割韭菜的味道在!!!
同时,参考PEG估值法,迈越的2020-2022年利润复合增速为10.46%,那迈越的PEG为1.08倍,从成长角度来看,也是贵!!!
从打新层面看,综合保荐人和估值等各方面来看,迈越也不具备打新价值!
四、中签率分析
截止写文,迈越公开部分还未足额,最后大概率不会回拨!
假设认购人数在4000人左右,则甲乙组各分得3125手,预测一手中签率50%-70%之间(剔除平均分配)
五、申购计划+新股评级
通过基本面分析环节,我们从行业状况、公司竞争地位、业绩及未来前景、资产质量几大方面来看,迈越不是确定性标的,同时,在打新分析环节中,我们从保荐人、估值角度出发看,迈越也不具备打新价值!
像这种基本面不咋的,同时估值又很贵的新股,财哥一律是放弃认购的,打新力求以稳为主!
当然,由于迈越是小票,不排除有资金会炒,但财哥不敢冒这个险,参考最近大跌的东软和超购王中旭,就更加不敢赌了!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 倪文珍·2023-10-01已阅点赞举报
- 黄学惠·2023-10-011点赞举报
- 超越666888·2023-10-011点赞举报
- 梓坚·2023-10-01👍👍点赞举报
- 竺正明·2023-10-01888点赞举报