


周报:大量财报来袭,市场预期较低,是否轻松超预期?
上周回顾:汇金增持四大行
行情动态
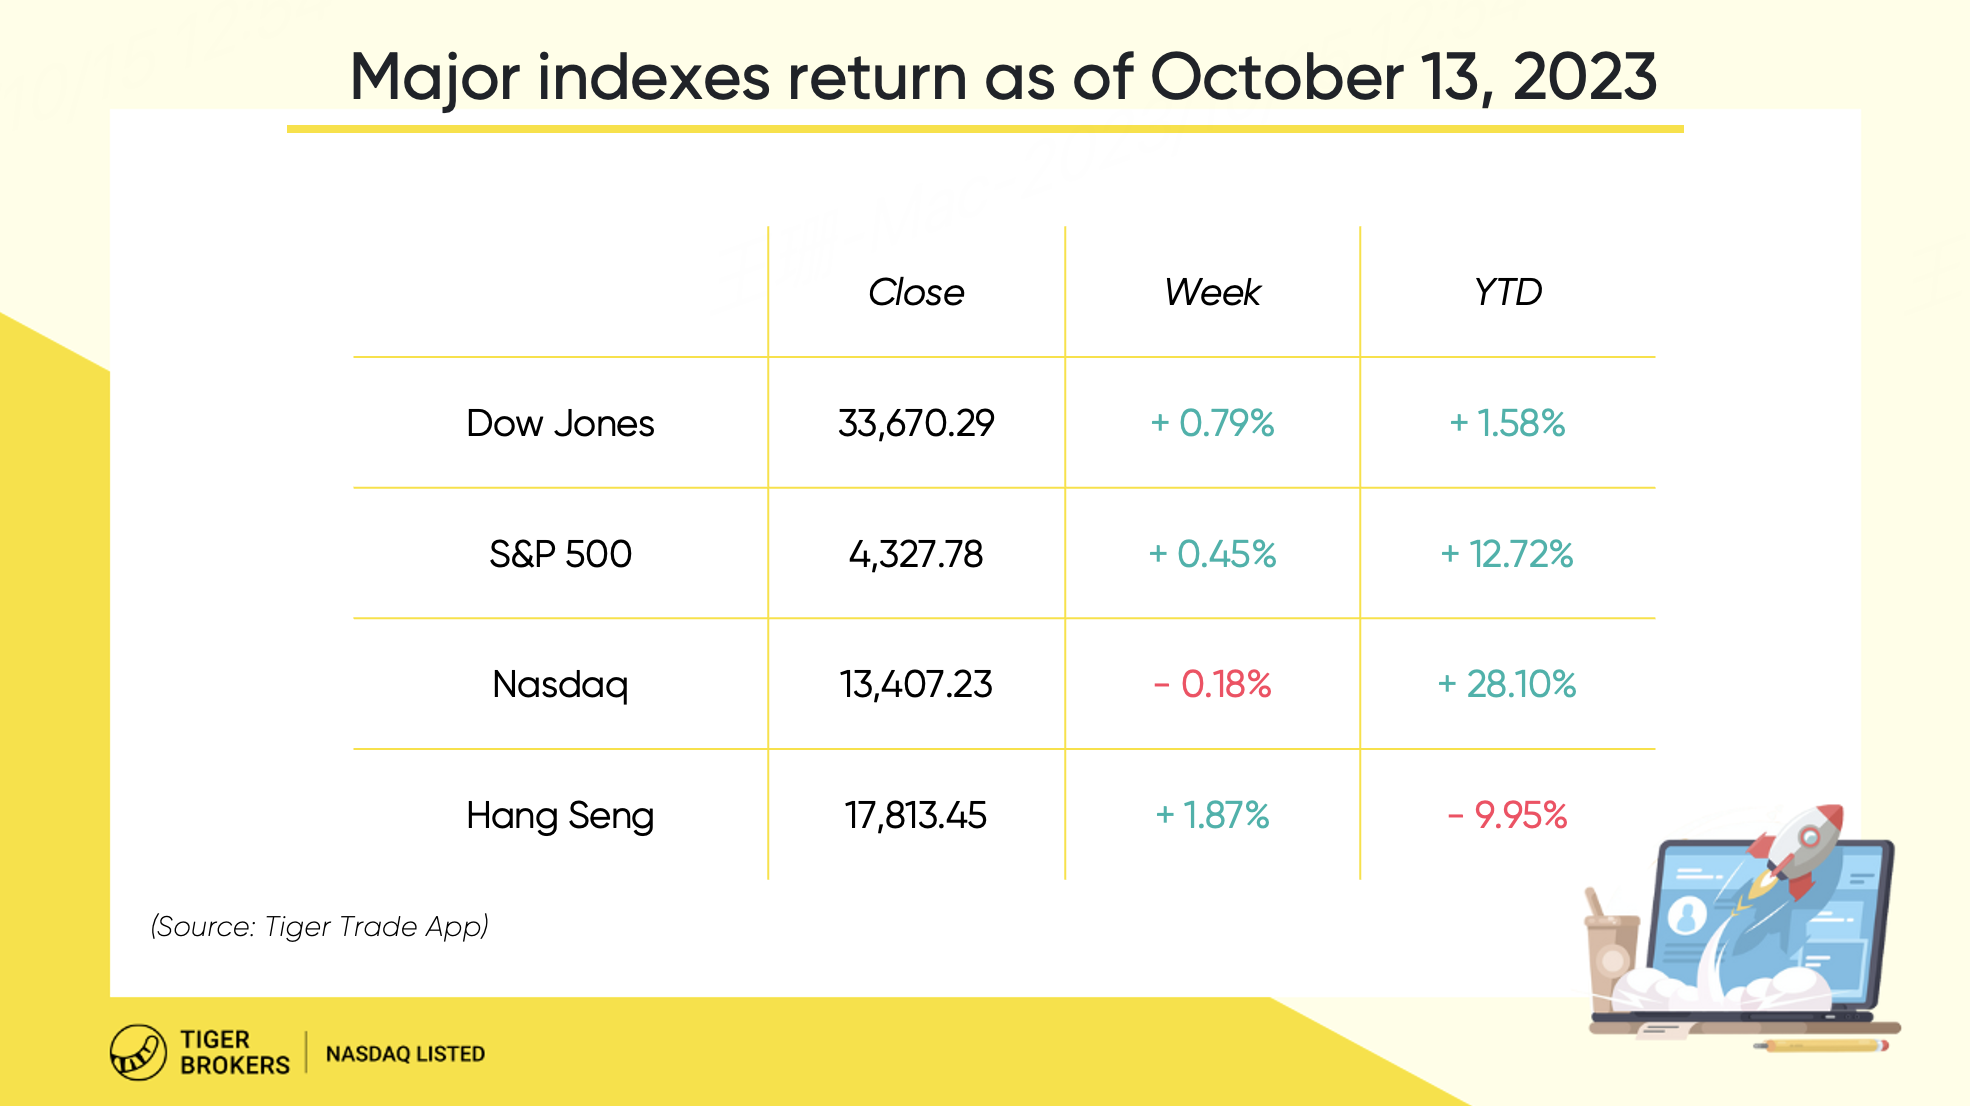
华尔街结束了动荡的一周,标普 500 指数和道指上涨,但以科技股为主的纳斯达克回调。
美国通胀放缓的迹象在9月被打断。 美国9月份CPI同比上涨3.7%,核心CPI上涨4.1%,物价压力较大。 这意味着美联储长期维持高利率的计划可能不会有所缓解。然而,即使是美联储鹰派也开始认为他们可能存在过度紧缩的风险。 美联储理事克里斯托弗·沃勒(Christopher Waller)和达拉斯联储主席洛里·洛根(Lorie Logan)表示,10年期国债收益率的飙升可能会避免进一步加息的必要。
由于以色列与哈马斯的战斗以及美国对俄罗斯原油实施更严厉的制裁,油价上涨。 WTI 原油期货上周上涨逾 5%。
港股方面,本周恒指连涨4个交易日,周涨幅达到1.87%。汇金时隔8年重新增持四大行,释放积极信号,引发银行板块大涨,另有市场传闻,国家计划成立平准基金稳定股市。
个股大事记
上周,标普11个板块中能源板块领涨,主要由于WTI 和布伦特原油周五均创下 4 月 3 日以来的最佳表现,由于巴以冲突,原油一周跳涨。
银行财报超预期带动 SPDR S&P Bank ETF (KBE) 反弹。 摩根大通 (JPM)、富国银行 (WFC) 和花旗集团 (C) 在利率上升和收益率曲线倒挂程度减轻的帮助下,盈利轻松超出预期。 摩根大通上周上涨 2%,今年以来上涨 8.7%。 富国银行全周上涨 2.65%,但今年下跌近 3.8%。 花旗集团尽管本周上涨 2.12%,但今年至今仍下跌超过 8%。
诺和诺德 (NVO) 和礼来 (LLY) 再创纪录高点。诺和诺德 (Novo Nordisk) 上周上涨逾 10%,拉动其竞争对手礼来 (Eli Lilly) 股价上涨近 8%,此前这家丹麦制药商上调了 2023 年的销售额和利润预期,理由是其糖尿病和减肥药物 Ozempic 和 Wegovy 的销售强劲。
埃克森美孚 (XOM) 将以 595 亿美元收购岩巨头先锋自然资源 (PXD),即包括净债务在内的 645 亿美元。 埃克森美孚同意为每股 PXD 股票支付 2.2324 股 XOM 股票。
联合健康保险 (UNH) 是道琼斯指数中每股价格最高的股票,在公布好于预期的业绩后,其股价升至 2023 年高点。 联合健康保险上调了全年盈利预期的下限。
达美航空 (DAL) 公布的盈利好于预期。 但由于燃料成本上升,第四季度指引较低,尽管这可能并不令人意外。 由于燃油成本上涨和旅行需求担忧,航空股已连续三个月下跌。
本周前瞻:大量美股财报来袭
大事件关注
美国市场,美联储将公布经济状况褐皮书;美联储主席鲍威尔等官员将发表讲话。
中国方面,中国将公布三季度GDP、9月社会消费品零售总额、9月规模以上工业增加值等。美国将公布9月零售销售数据、初请失业金人数、纽约联储制造业指数等。
极兔速递-W(01519.HK)开启港股申购招股。据招股书介绍,极兔速递是一家全球综合物流服务运营商,快递网络覆盖印度尼西亚、越南、马来西亚、菲律宾、泰国、柬埔寨、新加坡、中国等13个国家,目前也扩展至拉丁美洲及中东。
美股财报季
本周进入第三季度财报季的高峰期,特斯拉和 Netflix 将成为焦点。
市场目前对整个财报季的预期不高。 FactSet数据显示,分析师预计盈利将同比下降0.3%。 这将是标普500指数利润连续第四个季度下降。
特斯拉最近披露的第三季度交付数据令一些投资者感到失望,数据公布后,分析师集体下调了财报预期,目前分析师预计特斯拉营收为 244.2 亿美元。 根据彭博社的一致预期,调整后收益可能约为每股 0.748 美元。
尽管 Netflix 在打击密码共享方面取得了成功(全球共享用户达到 1 亿),但其第三季度仍将迎来平淡无奇的局面,因为它预计每个会员的平均收入 (ARM) 与第二季度的新增用户数约为 600 万,但预计将持平。
区域性银行也将受到投资者的关注。 预计地区银行的盈利也将成为本季度的弱点。 FactSet 的约翰·巴特斯 (John Butters) 在报告期前写道,在标准普尔 500 指数的所有 11 个板块中,银行业预计将在第三季度实现第三高的同比盈利增长率,增幅为 4% 。 但仔细研究该行业的子行业就会发现,地区性银行上季度预计将下跌 15%。

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
