


阿斯麦订单崩了!
刚刚,光刻机巨头阿斯麦发布了三季报,喜忧参半!
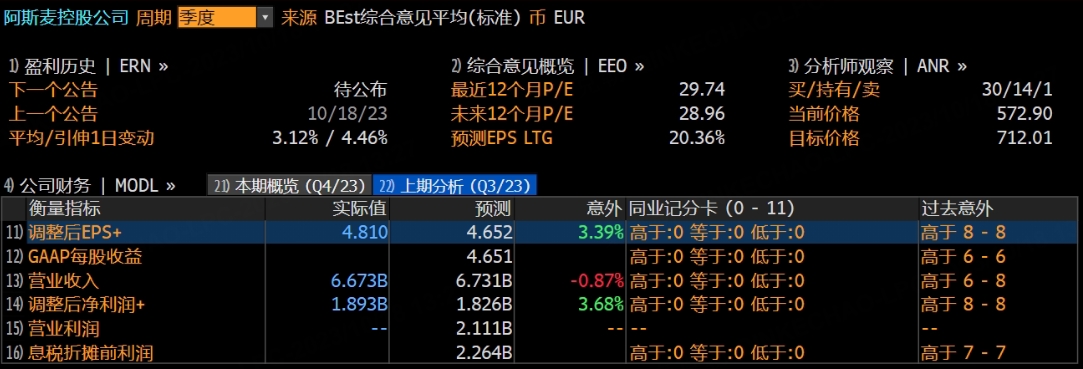
与预期相比,三季度营收66.7亿欧元,低于分析师预期的67.3亿,也低于管理层上一季给出的预测中值。但盈利状况好于预期,其中三季度毛利率为51.9%,远高于管理层预期的50%,净利润达到18.9亿,好于分析师预期的18.3亿:
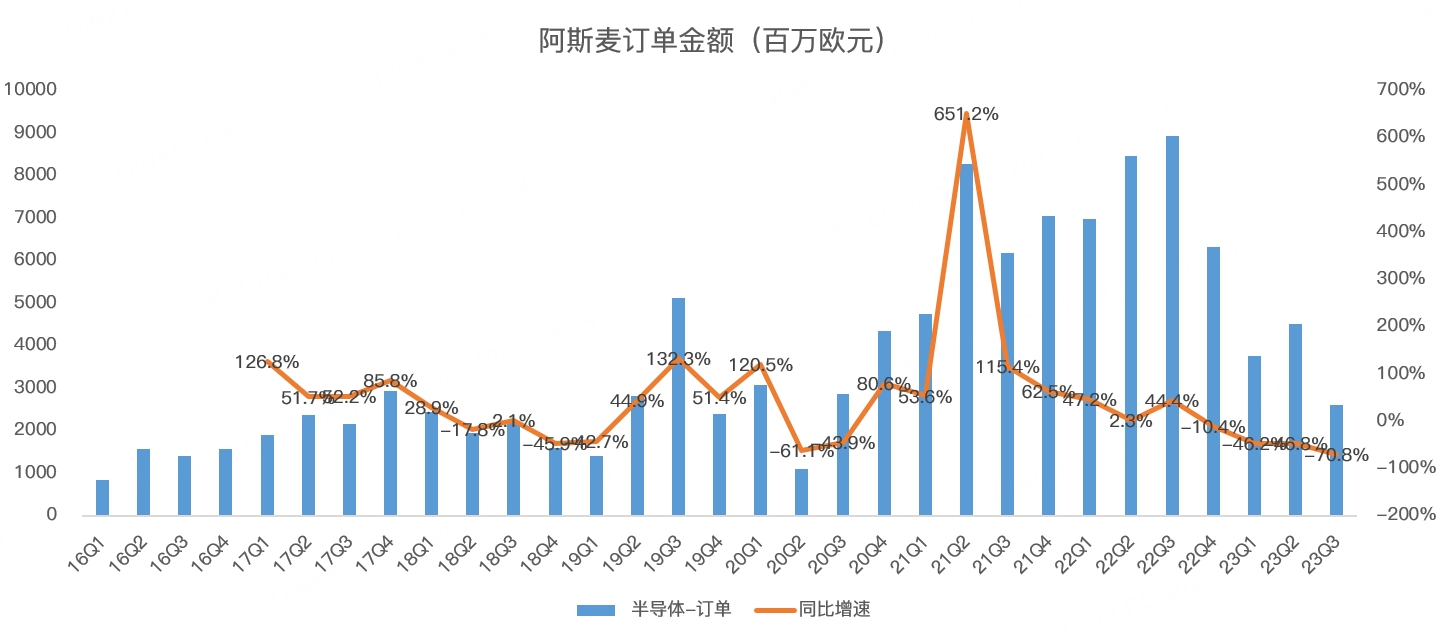
虽然喜忧参半,但阿斯麦三季度订单只有26亿欧元,同比暴跌70.8%,下滑幅度创2011年有数据以来的记录,或引发投资者担忧。
另外,管理层预期2024年营收与今年相近,分析师预期增长4.6%,新一轮增长预计在2025年出现,这或将消磨投资者持股信心。
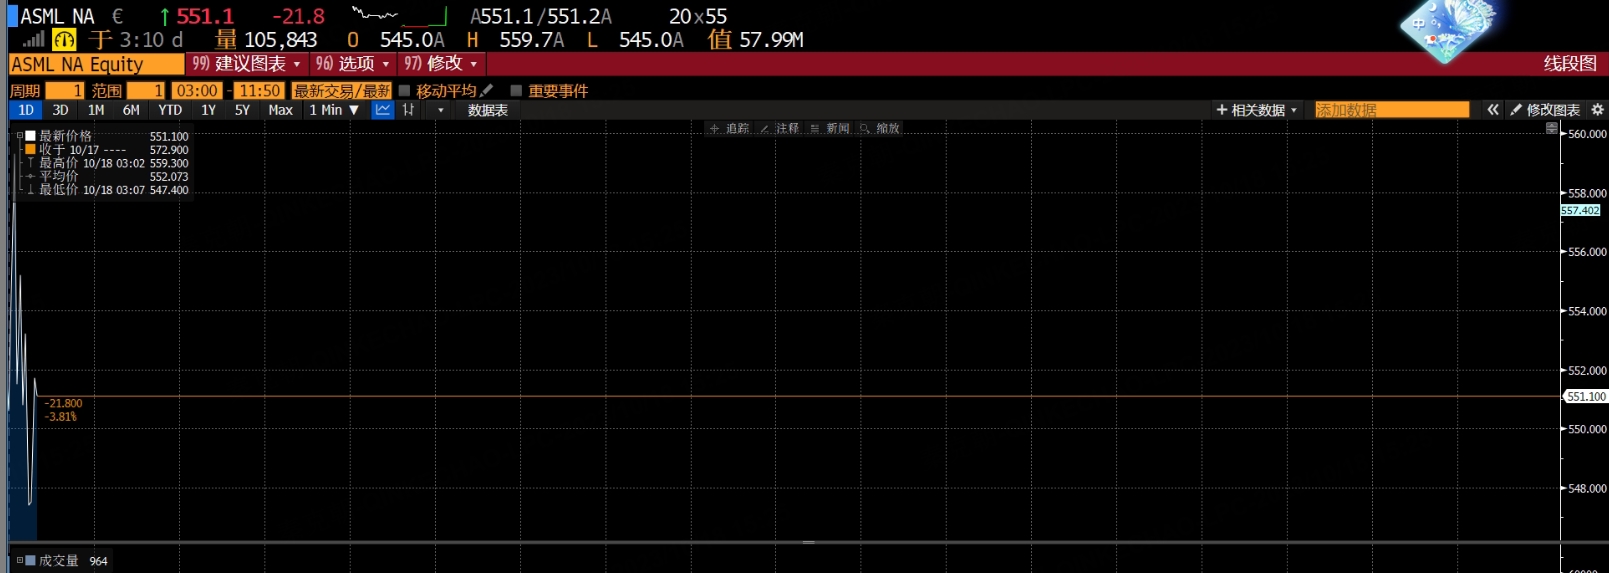
目前,阿斯麦在欧洲股市的价格大跌,一度跌超4%:
虽然三季报偏差,但从中长期来看,阿斯麦或仍将延续反弹势头。
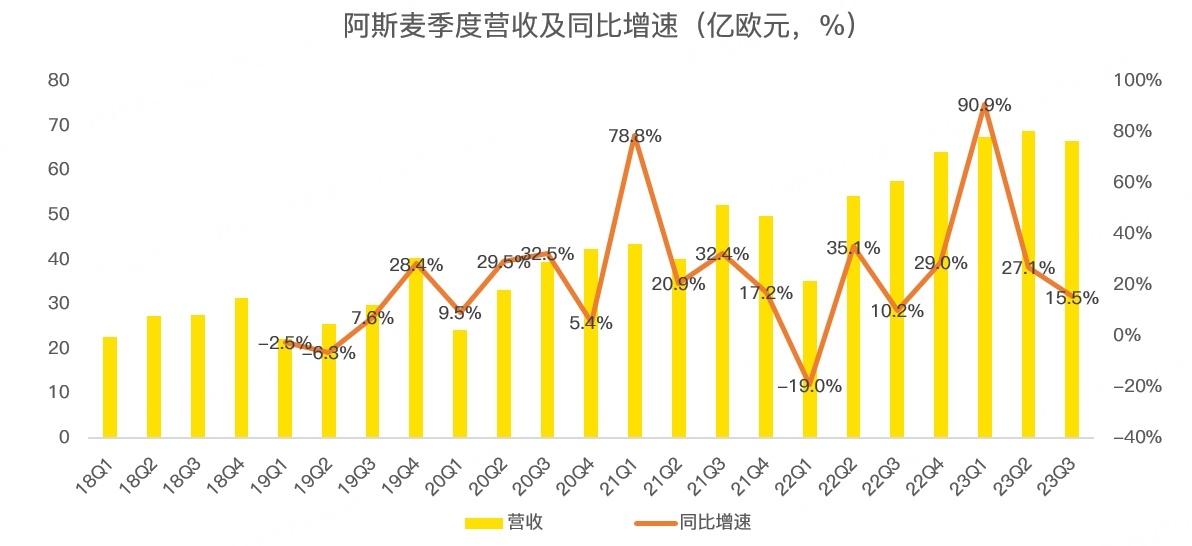
具体来看,阿斯麦三季度营收66.7亿欧元,同比增长15.5%:
收入增长主要来源于此前积累的订单,尤其是中国对成熟制程光刻机需求大增,主要是防止美国芯片禁令升级。今年三季度,来自中国大陆的系统销售收入占比达到46%,去年同期为24%:
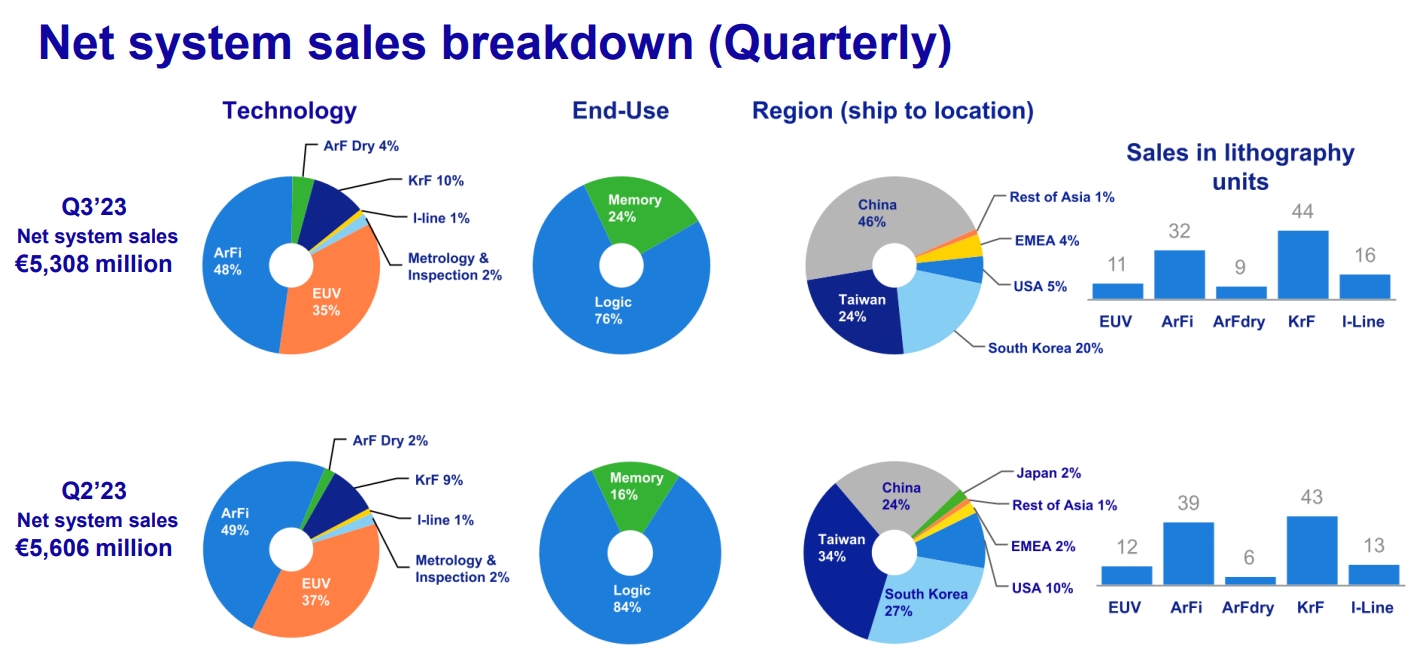
三季度毛利率为51.9%,净利润18.9亿欧元,同比增长10.6%:
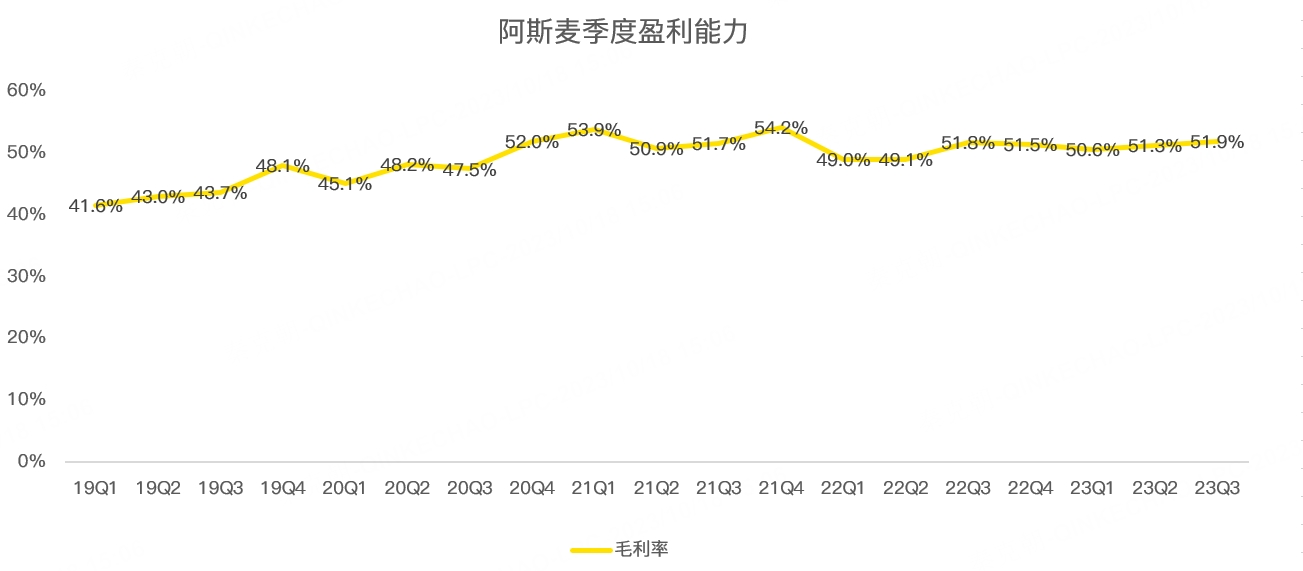
三季度毛利率明显超出管理层预期,主要是较为先进的沉浸式光刻机销量占比提升,其次是有一次性收益干扰。
展望下一季,阿斯麦预计营收在67-71亿欧元之间,分析师预期为69.14,管理层维持2023年全年营收增长30%的预测,预计全年毛利率为51%,略高于去年同期的50.54%。
三季度订单26亿欧元,同比下滑70.8%,主要是晶圆厂缩减资本开支造成,虽然下滑幅度超预期,但并不令人惊讶。
相反,管理层根据行业信息,认为下游客户去库存已经进入尾声,四季度需求将按预期反弹,2024迎来复苏,但目前复苏力度尚无法确定。
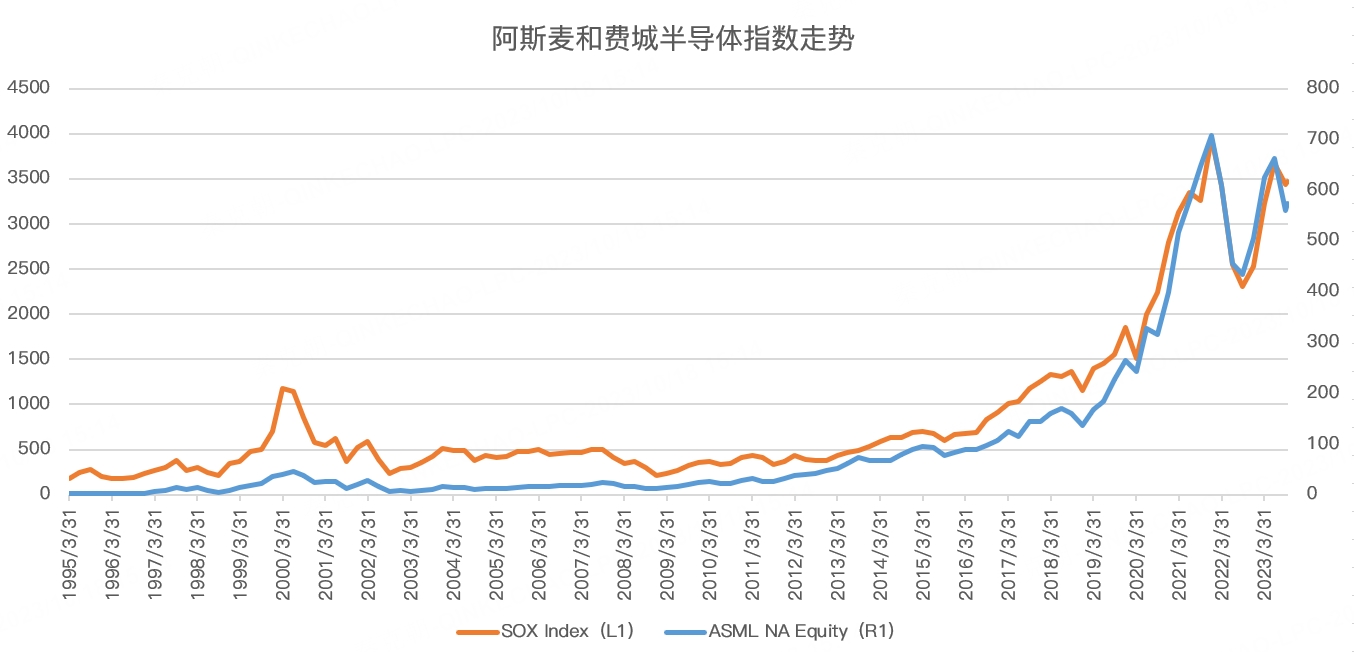
作为半导体上游设备厂,加上光刻机制造按照耗时较长,因此阿斯麦的业绩略滞后于周期变化,但与费城半导体指数SOX相比,阿斯麦股价与指数之间基本同步:
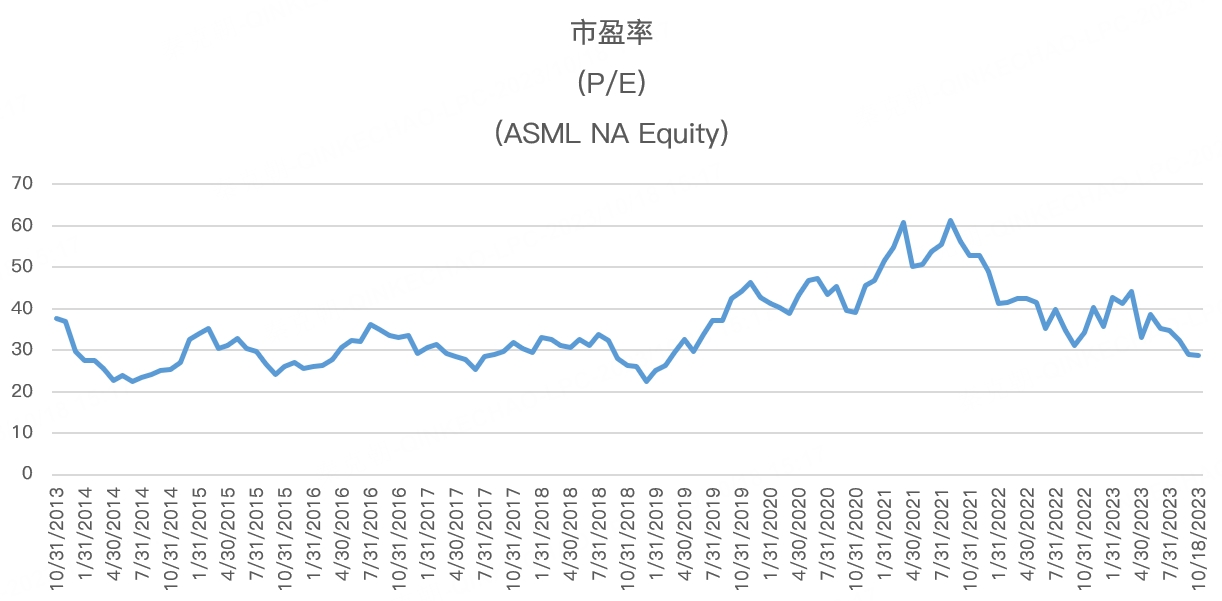
因此,虽然2024年阿斯麦业绩或将平淡,但考虑到当前的市盈率估值回落至29倍,处于历史均值附近,若未来半导体需求回升,阿斯麦或跟随板块反弹,展望2025年,管理层仍预期营收将达到300-400亿欧元,毛利率在54%-56%之间,据此预估,2025年的营收增速或将高达30%左右:
至于中美芯片战,本身EUV一直禁售,从未卖给中国一台,加上当前先进的DUV光刻机已获得出口许可证,总体来说,美国芯片禁令加码的影响并不大。纵使先进DUV无法卖于中国,中国的电子产品需求也依然在,只不过需要由台积电、三星等海外晶圆厂代工,光刻机的需求最终由中国晶圆厂转移到其他同行手中而已。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 倪文珍·2023-10-18888点赞举报