


李宁崩了!
今天,李宁股价暴跌,一度跌超21%!
消息面上,李宁昨日盘后发布了三季度经营数据,惨不忍睹!
具体来看,李宁销售点(不包括李宁YOUNG)于整个平台之零售流水按年录得中单位数增长。就渠道而言,线下渠道(包括零售及批发)录得高单位数增长,其中零售(直接经营)渠道录得20%-30%低段增长及批发(特许经销商)渠道录得低单位数增长;电子商务虚拟店铺业务录得低单位数下降。
以去年同季度伊始已投入运营的李宁销售点计算(不包括李宁 YOUNG),截至 2023 年 9月 30 日止第三季度,整个平台之同店销售按年录得中单位数下降。就渠道而言,零售渠道录得中单位数增长及批发渠道录得 10%-20%低段下降,电子商务虚拟店铺业务按年下降低单位数。
整体营收增速下滑、同店销售额下滑,要知道,去年三四季度因疫情影响,国内服饰难以正常营业,业绩基数较低,如去年下半年,李宁的营收增速只有8.23%,远低于疫情前:
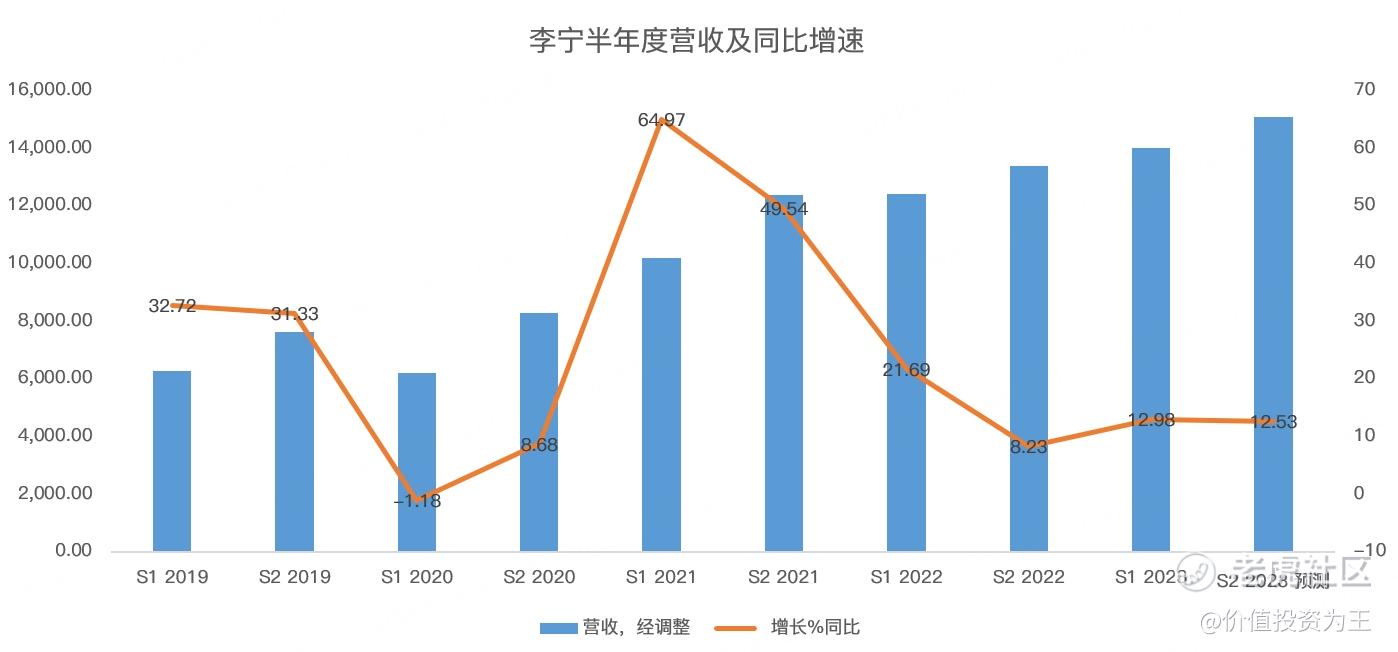
谁能想到,如今疫情成为历史,李宁的业绩却崩了!
为什么会这样?
倒也怪不得李宁经营不善,只能说大坏境太恶劣了,在李宁公布三季度经营数据之前,老对手安踏也发布了三季度经营数据,从数字上看,安踏品牌的零售额也明显降速,三季度只有高单位数,比李宁强那么一点。
但安踏的其他品牌表现尚可,其中,FILA三季度零售额获得10%-20%的增长,其他品牌同比大增45%-50%。
加上安踏发布了雄心勃勃的扩张计划,安踏股价才没有在经营数据发布时崩盘。
为什么运动服饰公司没能在疫情后迎来预期中的恢复呢?
答案可能是中产阶级陷入资产负债表衰退,包括奢侈品在内,多数消费者捂紧了钱包。
比如在李宁崩盘之前,颇受中产阶级喜爱的奢侈品品牌LV发布了三季报,其中,亚洲(不包括日本)营收57.5亿,同比下滑9%。
但是,消费门槛更高的爱马仕,三季度亚洲区(不包括日本)营收增速为21%,远好于LV,同时爱马仕称中国区营收强劲!
说白了,当前阶段,中产阶级受经济影响更大,而富裕阶层几乎未受到影响。
除了服饰之外,其他消费行业三季度业绩也崩了,比如我昨日撰文提醒远离消费股,其中提到了消费医疗业绩崩盘,包括牙科的通策医疗,眼科的欧普康视。
引发消费股业绩崩盘的原因主要是房地产危机,据彭博的数据,房地产贡献了我国14%的GDP,如果加上与地产相关的间接投入,占GDP的比重更高,这一比重,远超2007年时的美国。
数据显示,2020年,中国家庭66%的资产与房产挂钩,房价的大幅下滑,引发家庭房地产投资价值不断缩水,对消费产生不利影响,进而导致消费股崩盘。
目前,房地产仍未企稳,消费者心态依然谨慎,根据最新的数据,李佳琦直播间“双11”首日卖出95亿,比去年少一半多!
房地产黄金时代一去不复返,居民资产负债表衰退仍在进行,好消息是李宁经过暴跌之后,市盈率低于15倍,创2018年来新低:
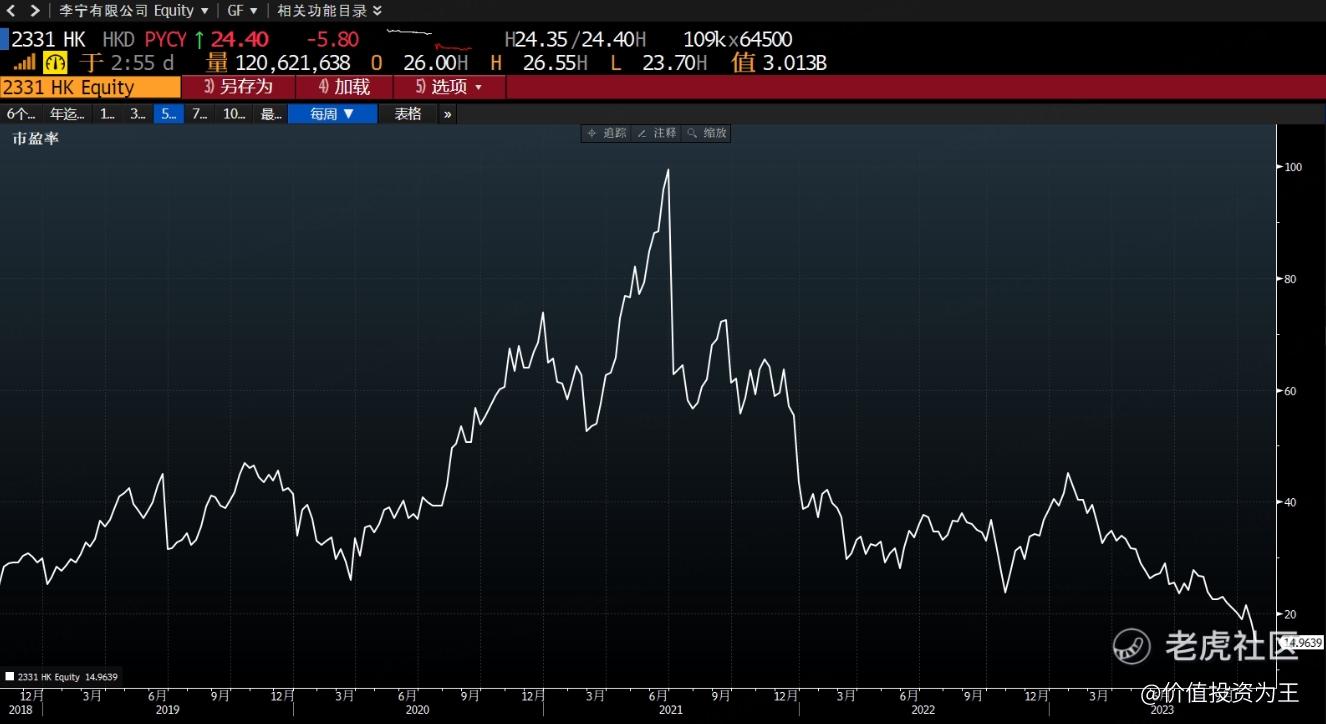
如此低的估值,还能跌到哪里去呢?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
李宁比较有钱的,而且几乎没有负债。基本面是好的,就是产品市场销售战略要好好搞一搞,目前这方面问题还是比较大
其实没有那么奇怪 谷歌发个财报还能跌10% 盘后再来2%呢
暴跌其实是意料之中的事
这是一手王牌打的稀巴烂
李宁已经不再是当初的李宁了