


Meta股价今年已飙升160%!怎样的财报才能支撑这样的升势?
Meta将于周三(25日)盘后公布财报
今年迄今,Meta已经飙升160%
财报能否证明这轮升势是合理的?
2022年底,笔者参加了一项挑战,预测2023年表现最好的股票。笔者选择了Meta(NASDAQ:Meta),是因为当时Meta的股价折价幅度很大。
果然,一年后,市场开始相信扎克伯格(Zuckerberg)关于效率年的叙事,Meta股价飙升了160%。
虽然笔者不能确定Meta能否笑到最后,惟有一点很明显,与很多其他股票一样,Meta当时的价格是合理的,而造成负面情绪的主要原因是:
用户增长放缓。
来自其他平台的激烈竞争,尤其是TikTok。
笔者经常强调,市场的看法是由主流叙事驱动的。不过,这些担忧叙事似乎已经减弱,而Meta目前的股价已超过了300美元。
周三,Meta将发布季度财报并举行财报电话会议,届时我们可进一步了解有关这些担忧的进展。同时,我们将利用InvestingPro深入研究市场当前的预期。
市场希望从Meta的三季度财报中看到什么?
分析师人士普遍预计每股收益为3.61美元,会比2022年10月Meta股价跌至低位时报告的1.64美元有大幅增长。
分析师还预计收入也将反弹,达到334亿美元,而2022年同期为277亿美元。
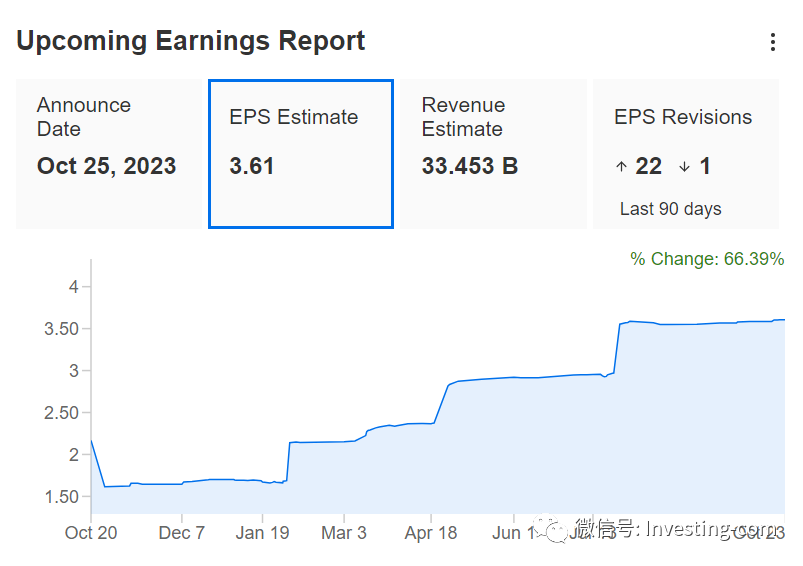
(Meta财报预测,来源:InvestingPro)
其他需要密切关注的指标还有:
活跃用户增长速度,系需予关注的主要指标之一。
对元宇宙的投资:公司一直在进行大量投资,包括大量现金支出和资本支出。焦点在于这些投资是否会产生回报。
付费社交:市场对潜在的创收方式非常感兴趣,希望收入不仅来自广告,还有用户内容订阅。问题是,能否实现。
估值:股价还便宜吗?
根据InvestingPro的分析,目前Meta的公允价值在360美元左右,意味着相对于现价潜在上行边际约为15%,然而这种折价的幅度很小。
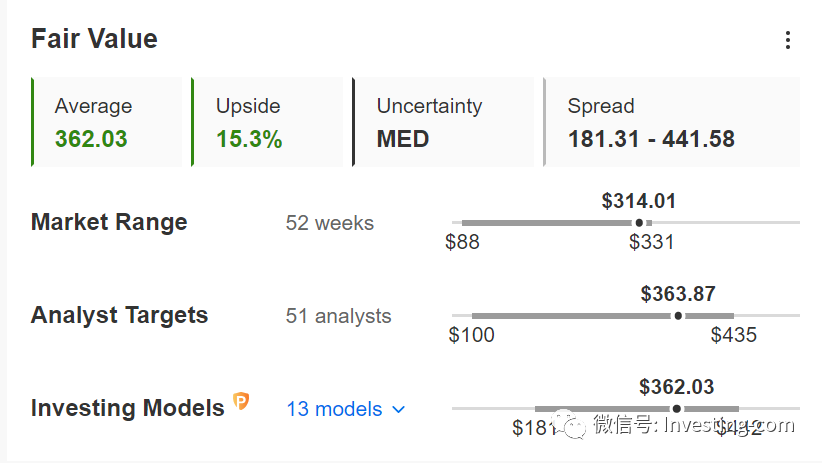
(Meta公允价值,来源:InvestingPro)
根据InvestingPro的数据,就估值倍数而言,该股目前的价格明显高于平时。这表明,今年很大一部分的价格调整已经发生了。
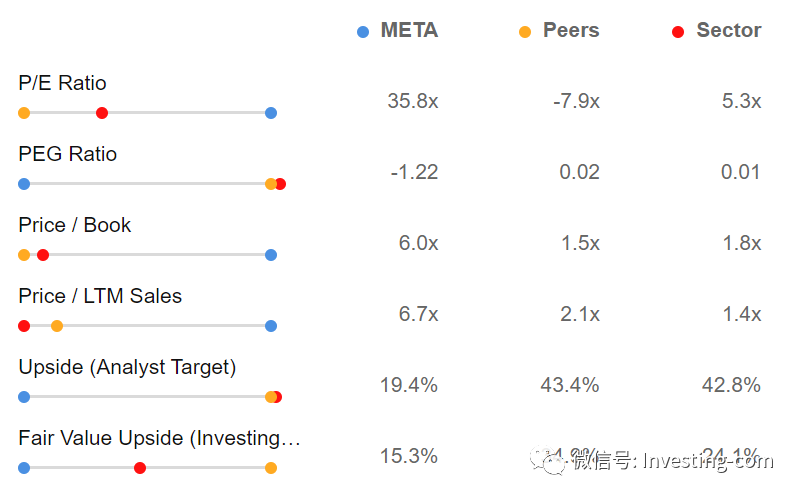
(Meta的多种估值倍数,来源:InvestingPro)
结语
虽然Meta的高估值仍然令人担忧,惟公司长期以来的竞争优势仍然是股价的利好因素。同时,Meta拥有丰富的多元化的机会,可以为新的收入来源铺平道路,潜在地推动未来的增长。
***
Meta Earnings Are Incoming!
声明:本文仅供参考,不构成投资招揽、要约、意见或建议,也无意以任何方式鼓励购买资产。笔者提醒,任何种类的资产都需从多个角度予以评估,并具有很高的风险,因此,任何投资决策和相关风险由投资者自行承担。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
今年迄今,Meta已经飙升160%,去年没买他的股票很懊恼
我是不敢参与打新,估值不喜欢,走势不喜欢
扎克伯格不实在,但是搞企业还是比较靠谱的
单说分析股票,还是大佬比较懂人