


营收第五次创纪录!空间生物学玩家Akoya略显疲态,再次无缘亿元俱乐部
Akoya是我们一直关注的一个标的。
究其原因,在空间生物学领域Akoya是最贴近临床的,而10x Genomics和NanoString则是更贴近科研。
这为我们打开了难得的一扇窗户。
2023年6月7日,Akoya进行了裁员和开支缩减计划。
我们也希望从2023Q3的财报中看到这些变化,更希望看到新推出的PhenoImager 2.0有没有对经营产生影响。

第五次创纪录

先说好消息。
自2022Q3开始,几乎每个季度的财报Akoya都会用“Record Revenue”来开头。
这次,也就是第五次,也不例外。
根据财报,2023Q3 Akoya营收2521.5万美元,去年同期1885.2万美元,同比大增34%。
毛利率61%,相比去年同期58%也有提高。
亏损方面,从去年的1787.2万美元缩减到1291.6万美元,同比减少28%。
公司仪器设备装机量达到1132台,其中PhenoCyclers 327台,PhenoImager Fusions 209台,PhenoImager 596台。
论文发表量也稳步提升,从去年的772篇提高到目前的1070篇,学术界还是很喜欢的。
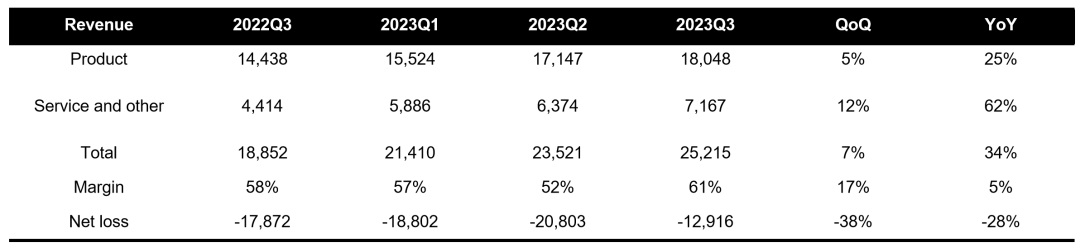
再来看环比,营收环比增长7%,微幅增长,看来9月刚推出来的PhenoImager 2.0还没来得及产生影响。
而亏损方面,环比也是大幅度下降了38%。
然而,这其实并不是因为费用节省了。
现实是公司的销售管理费用、研发费用都没出现大幅度的变化,只是赚得多了点,于是就显得亏少了。
看来,裁员带来的影响要么不大,要么还没来得及产生影响。
咱Akoya主打一个稳定了属于是。
再现疲态
从公布的数据看,本季度Akoya两大支柱PhenoImagers和PhenoCyclers仪器销售均表现不佳。
之所以说不佳是从环比来看的。
PhenoCyclers环比装机量0增长,而PhenoImagers甚至出现了缩水迹象。
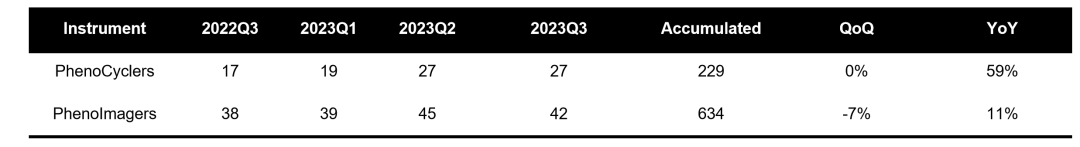
当然,从同比上看,两款产品均录得两位数增长率,只是短期的疲软让人不禁对预期产生警惕。
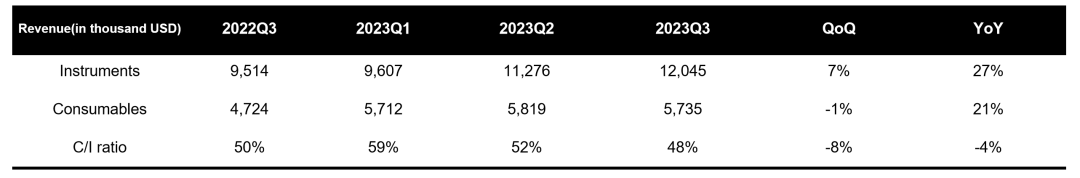
让人担心的还不止这一点,从Akoya的试剂耗材销售情况也能窥见一二。
我们可以看到,今年前三个季度试剂耗材的收入就徘徊在570万美元左右,虽然同比有提升,但是环比增长实在乏善可陈。
更为关键的是,Akoya今年的试剂耗材/仪器设备比值出现了下滑。
从2023Q1最高的59%下滑到最近的58%,这说明试剂耗材出货量不高,从侧面反馈市场应用不足。
那么,这么看下来就全是坏消息了吗?
其实也没那么惨。
三个支撑
我们说过,Akoya是目前关注的几家空间生物学公司跟临床最近的。
也因此,对Akoya来说赢得临床的认可是首要任务。
此前,Akoya宣布了与Acrivon Therapeutics达成了合作,开发该公司ACR-368的伴随诊断产品。
ACR-368已经获得了FDA快速通道认可,接下来就是等待FDA批准,届时Akoya开发的OncoSignature将作为伴随诊断推向市场。
这无疑是个巨大的进步。
其次,就是傍上了Agilent这个大腿。
不管是站在巨人的肩膀上还是趴在巨人的肩膀上,有人带着玩总是好事情。
甚至,我们可以大胆一点,不排除Agilent在将来收购Akoya的可能。(仅为猜想,没有实际信源,勿过多解读)
第三,就是朋友圈的扩大。
打铁还得自身硬,只有提供服务的合作伙伴多了,才能形成足够的影响力。
在这里,除了在中美都有经营的Crown Bioscience(中美冠科),还发现了另外一个熟悉的身影:H-Wayen。
这家公司就是华盈生物,主要做蛋白芯片的相关CRO服务,没想到这次跟Akoya搭上了。
(请华盈的朋友看到付下广告费,谢谢~哈哈哈)
那么,有了这三个好消息的支撑,Akoya即便遇到了困难也不至于太惨。
最后
好,我们最后总结下。
Akoya虽然取得了连续第五个季度的创纪录营收,增幅34%。
本次财报Akoya依然重申了本年度9500万-9800万美元的全年营收预期,对应2022全年大约增长27%—30%。
但是,今年的营收预期依然没有破亿,各方面指标也暗示了增长乏力的情况,不得不引起警惕。
好在,由于三个支撑点的存在,给了Akoya一定的底气。
也许只有伴随诊断路走通的一天,才是Akoya起飞的开始啊。
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
嗯,只有伴随诊断路走通的一天,才是Akoya起飞的开始
国内这个赛道有什么对标的公司?
如此的环境,能有如此的机会,很不容易了
所以来说,现在做空还是比做多有机会