


引领AI浪潮,业绩超预期,股价创新高!| 微软2024Q1财报&电话会议
随着微软2024财年Q1季报发布,超预期的业绩以及对下季度乐观的业绩指引令投资者对微软的前景持续看好,股价也不知不觉中创出历史新高,来到了370美元/股。
微软在OPEN AI,即CAHTGPT的加持下,核心业务焕发出新的活力,盈利的增长也会随着AI技术的不断渗透和深入而逐步兑现,投资微软只需坐稳,扶好!
一、业绩概览
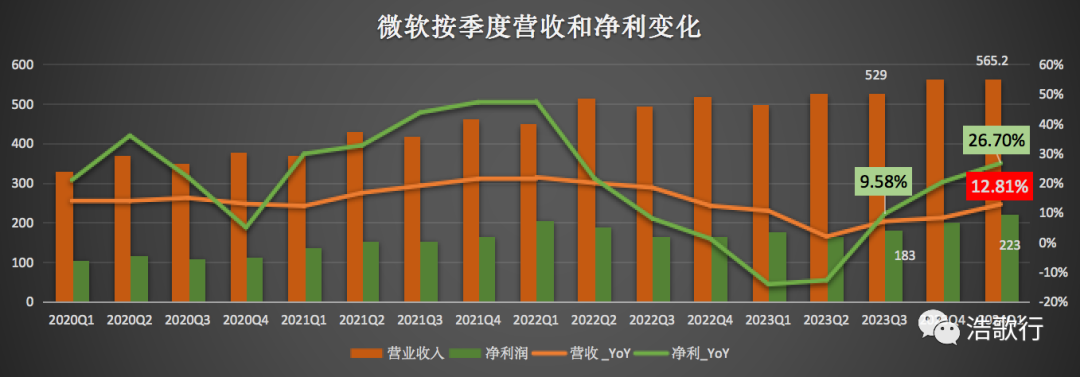
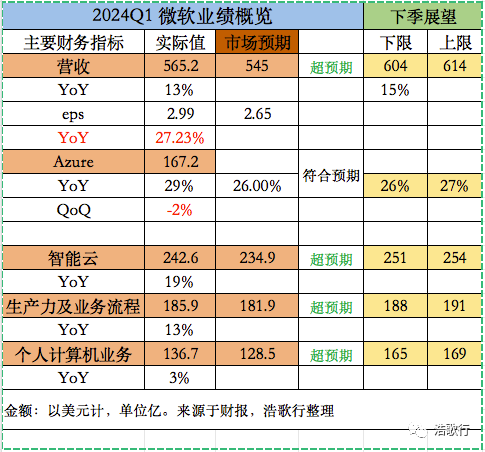
2024财年Q1,微软营收565.2亿美元,同比(YoY)增长12.81%,超出市场预期的545亿;每股收益EPS报2.99美元,优于预期2.65美元。
三大业务板块业绩均超市场预期,重点业务Azure增长提速29%,符合市场预期。净利润约为223亿美元,同比(YoY)增长26.7%。
微软的业务保罗万象,既有软件,又有硬件,面对的消费者包括toB和toC。按照微软财报,可划分为三大业务板块:
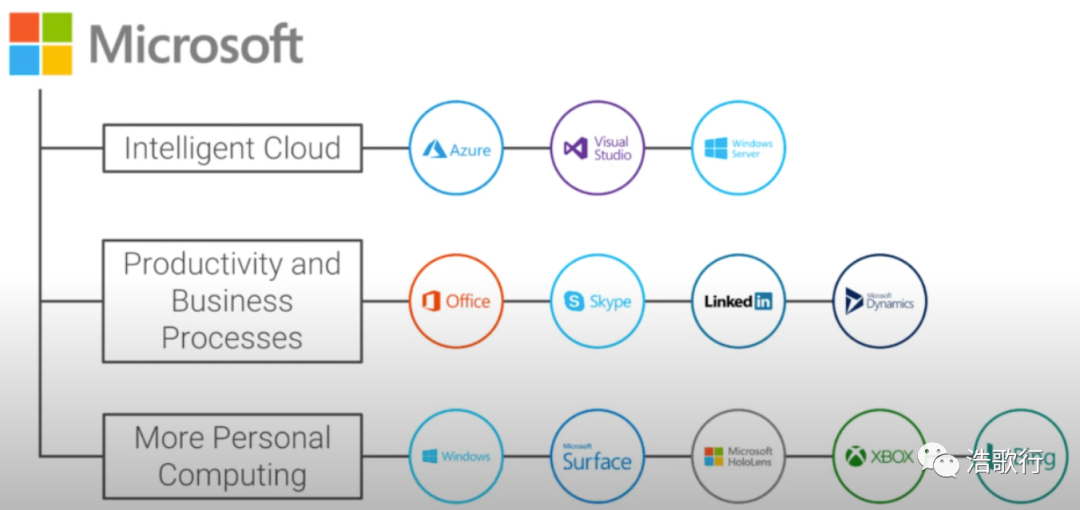
①、生产力与业务流程:主要是office产品和dynamic产品,这一块主要以toB业务,包含一部分面向个人消费者的业务。营收占比185.9/565.2 = 32.9%
②、智能云:包括了服务器产品和云计算,这一块完全是toB业务。营收占比 242.6/565.2 = 42.9%
③、个人计算:包括:windows 操作系统、笔记本硬件、游戏软硬件、搜索、新闻等软件服务,这一块主要是面对消费者的toC 业务。营收占比 136.7/565.2=24.2%
Q1财季主要的业绩及财务指标如下图所示:
二、业务分析
1、智能云
受Azure的推动,智能云仍是成长最快的业务。智能云如上业务结构图,包含Azure,windows server , visual studio 等,我们重点关注AZURE的营收和增长即可。
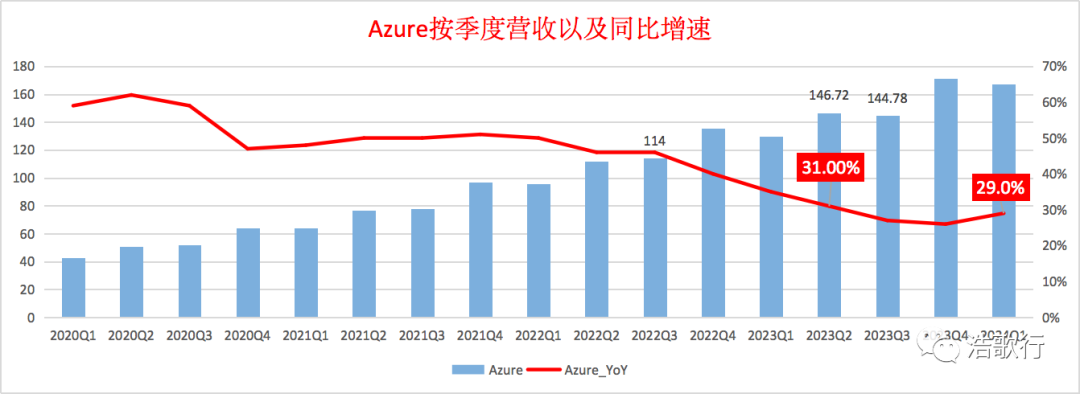
Azure本季度实现营收167.2亿,同比增长29%,高于上季度的26%。经历2个季度的增速下滑后再次加速。不考虑汇率因素,同比增速为28%,超出上季度给出的业绩指引。下季度以及整个财年,预计Azure的增速将保持稳定(26%-27%)。
2、生产力及业务流程
①、包含office及LinkedIn 等产品的生产力及业务流程的增长(12.87%)主要由office 365 推动,商业应用产品Dynamics 365 及 LinkedIn增速保持稳定,分别增长约22%,8%。
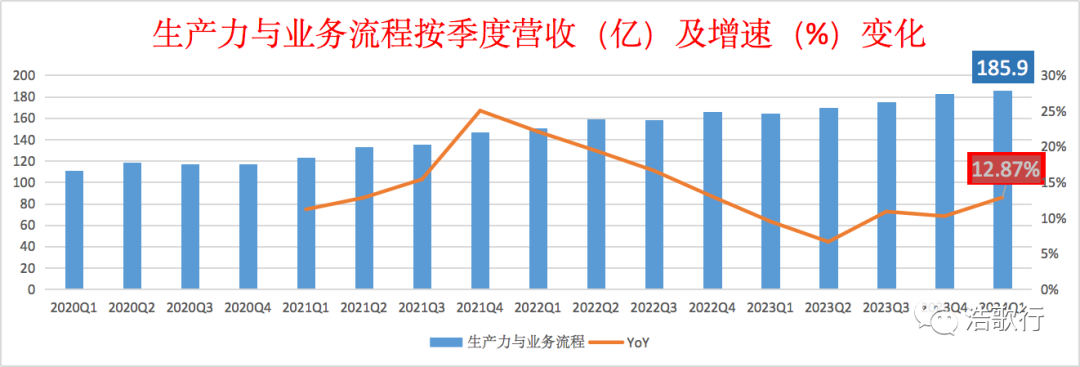
②、microsoft 365 消费者订阅人数增长18%至7670万,营收同比增长3%。说明大部分增加的消费者将会在未来对营收作出贡献。
3、个人计算机业务
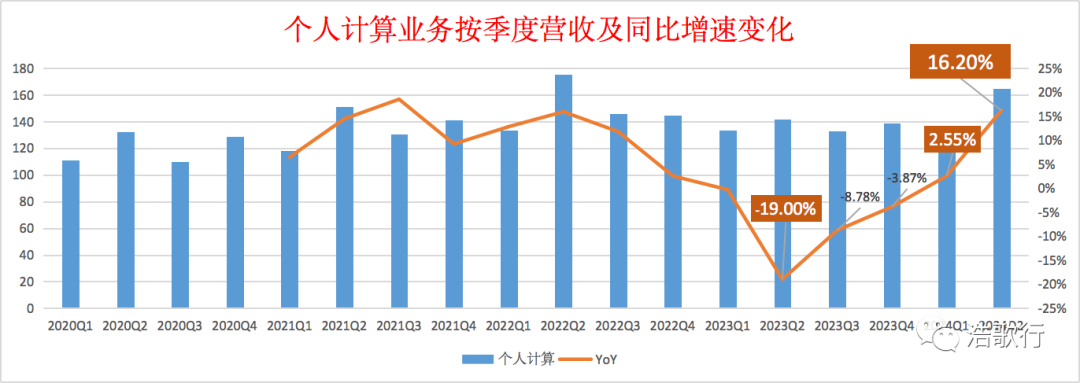
个人计算业务在连续3个季度的负增长后重回增长,其中Windows OEM(授权服务)同比增长4%,结束连续5个季度的下滑;surface等电子产品仍下滑-22%;游戏业务同比增9%,包括XBOX 游戏机同比增-7%,XBOX软件销售则增13%,得益于XBOX GAME PASS的支持;搜索及广告业务同比增10%,增速较稳定,其中搜索引擎BING和浏览器EDGE 的市占率持续提升。
总的来看微软的三大业务线在本季均有不错的表现,核心业务AZUER 在AI的推动下,提速且未来的预期指引稳定,随着OFFICE业务迁移到云端的完成,可以期待在AI的加持下将会迎来新一轮的需求增长。
另外随着PC市场的逐步止跌回暖,一些传统的Windows授权业务以及surface等产品销售也会逐步好转。游戏业务可以期待动视暴雪能给微软带来哪些红利。
三、财报其他重点数据
1、毛利率和净利润率明显提升
微软本季的毛利率同比提升16%,创了最近3年的季度历史新高,达71.16%。而微软云的毛利率则增加到了73%。毛利率的改善,一方面是来自于Azure和office 365的改善,另一方面销售机构调整,即毛利更高的业务占比增加。
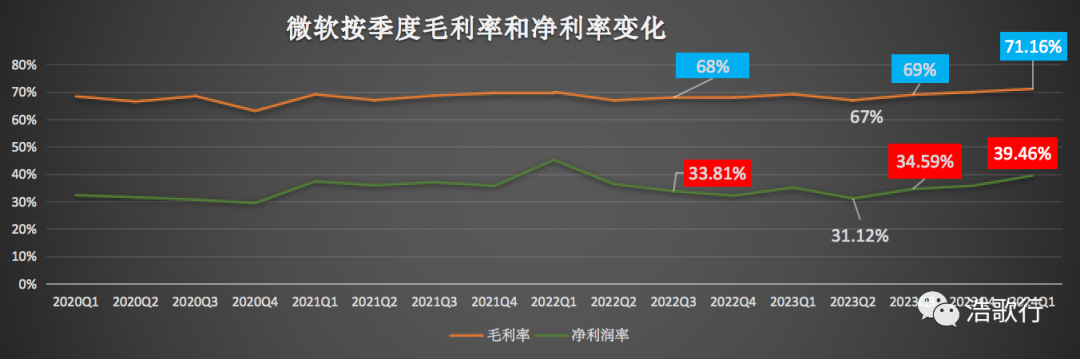
净利润率提升至39.45%,主要的原因一是毛利率的提高,二则是公司对成本的管控以及经营杠杆效益的提升。
2、经营费用低于预期
微软9月底的员工数量同比减少7%,降本增效叠加投资支出转移到未来结算,使得本季的经营费用只增加1%,低于预期。
3、商业履约义务
本季微软剩余的商业履约义务同比增长18%至2120亿美元,其中45%将在未来12个月内确认为收入,同比增15%。剩余的部分将在未来来12个月以后确认,同比增20%。可将其简单理解为合同负债,即代表公司的业绩蓄水池。
4、经营活动现金流306亿,同比增32%;自由现金流207亿,同比增22%。回报股东91亿美元,通过股份回购及股息。
四、高层看法及未来展望
①、CFO认为本季度业绩超预期,来自于客户使用创新解决方案来转换业务的强劲需求。而Azure方面, 高于预期的AI消费推动了Azure的收入增长。预计下季将继续保持良好的增长势头,Ai的贡献将越来越大。
②、关于PC市场,管理层认为正在触底回暖,观察到PC市场的单位销量基本回到了疫情前的水平,下季的WINDOWS 授权服务收入增速将保持在中高个位数。
③、动视暴雪的收购于10月13日完成,预计每季度约9亿美元的购买会计调整以及整合和交易相关费用。其中约5亿美元的无形资产摊销,4亿美元的交易相关成本。考虑收购影响,预计全年运营利润率与上一年持平。
④、CEO表示,在Copilot的支持下, 公司让人工智能时代真正惠及各行各业的人们。微软正在快速将人工智能融入技术栈的各个层面,以及每个业务流程和岗位,从而提升客户的工作效率。
五、交流会问答纪要(来源于网络)
摩根士丹利分析师Keith Weiss:恭喜本季度强劲的业绩。微软的创新速度一直非常惊人,推出新品的速度也比我们预期的更快。但目前我们所处的大环境仍旧不够稳定,许多投资者对此表示担忧。我这边有两个问题。
第一个问题有关微软的新产品与产品创新,请问管理层,今年全财年是否能延续一季度的这种增长速度?还是说面对宏观环境逆风,微软的这种势头恐怕难以延续?
我的第二个问题有关微软的投资。艾米,我看到本季度您把公司的整体运营支出增长压得很低,控制得很好。但随着微软未来产品创新的增多,或许是否在某个时间节点,您计划会逐步恢复之前更为积极的投资态度?
萨提亚·纳德拉:我来回答这个问题,之后艾米可以做补充。总的来说,我们需要考虑很多因素,周遭的很多事情都在同步变化、同步发生。
以Azure为例。Azure的增长背后有哪些驱动因素?在我看来,有三点变化正同时发生。首先,云迁移。随着公司宣布Azure平台将支持Oracle数据库,我们看到Azure迎来大量新用户。由于需要在单一云端运行,他们有着大量尚未迁移到云端的Oracle工作负载。我们对此感到特别兴奋。
此外,在某些领域,如金融服务行业,我们也看到许多机遇,这些领域里也有许多Oracle工作负载需要迁移至云端。第二点是工作负载的周期。工作负载开始运行,而后得到优化,新的工作负载再次开始运行,整个过程循环往复。可能在本财年的后半年,我们会有一些比较集中的优化周期。
第三点则是微软独有的驱动因素,即围绕人工智能(AI)展开的工作负载。微软在AI行业一直处于领先位置,目前我们也在推进一些全新的AI项目。AI项目并不仅仅与人工智能相关,与云业务也密不可分。
以上是我们能与大家分享的相关进展。
另外在新产品方面。新产品的问世势必会经历一个“被行业采用”的周期。通过GitHub Copilot(GitHub和OpenAI合作开发的一款人工智能编程助手)展示出的生产力让我们对新产品价值充满信心,更重要的是,我们的用户对新产品的价值也倍感振奋。
目前来看,一切都还处于非常早期的阶段。我们期待在未来能看到新产品更大的价值。
艾米·胡德:我有几点补充,之后再来谈你问题的第二部分,也就是公司的运营杠杆。
总的来说,从第四财季到刚刚过去的第一财季,公司的决策执行保持得非常一致,我相信接下来的第二财季也将如此。这意味着我们能确保用户获得快速价值回报、提升生产力效率、有效节约资金。所以无论是公司的业务续订、Microsoft 365 E5升级还是人工智能服务,我们都能确保为用户带来较高的价值回报。从业务稳定性与商业需求的角度来说,这点非常重要。
关于你的第二个问题,在我之前给出的全财年指导中也谈到,即便将收购动视暴雪、公司整合等影响因素考虑在内,我依然有信心公司本财年的运营利润会与上财年持平。这背后的原因有很多,比如Azure、商业云业务的不断优化、Microsoft 365业务毛利的改善,此外,随着我们对人工智能投入的增加,我们看到越来越多的用户需求以及人工智能投资回报。
确实,目前H2阶段的运营费用控制会比H1阶段更具挑战,但我们会确保公司投资的每一分钱都能体现在公司优先业务的回报上,比如在商业云业务中拔得头筹、引领人工智能行业浪潮等。而这种对公司业务优先级的考量与专注确实对我在决策执行上很有帮助。
伯恩斯坦研究所分析师Mark Moerdler:从微软本季度给出的指导来看,我们看到AI业务的表现远强于预期,特别是看到Azure使用率的提升等等。无论是从营收还是利润的角度来看,这种强于预期的表现是否主要由于微软完整的AI堆栈、Copilot架构等因素?
另外,能否请管理层与我们分享,Azure GPU是否主要用于模型训练,还是说更多的是被用户用做数据分析?
萨提亚·纳德拉:无论是ChatGPT、必应聊天(Bing Chat)还是Copilot,我们都采用的是全栈方法,共享相同模型。因此,从某种意义上来说,我们的工作之一就是训练一个高效模型,另一个模型用于大规模数据分析。这种模式不仅为我们内部工作带来优势与便捷,同时也对第三方业务有所助益。而随着时间的推移,这种堆栈优化会逐渐延伸至各层级。所以这种基本的技术方法也被应用至Copilot的研发之中,但这并不意味着我们没有对开源模型、专有模型进行训练。我们有专人负责开源模型的训练,微软也拥有许多开源模型,在训练过程中我们也在进行着不断的微调。但还是主要训练两个模型,一个用户数据分析,比如对Azure API服务等进行分析。
艾米·胡德:刚刚萨提亚也提到,我们对于用户如何使用我们打造的基础设施并没有具体偏好,无论用户如何使用,我相信都能为我们带来快速的收入转化。
萨提亚·纳德拉:我再补充一点,同时也是回答刚刚Keith的问题。这种平台转型对我们来说非常重要,我们需要在资金支出、技术堆栈两方面都非常谨慎,无论是技术还是资金,都需要相对集中。从云业务运营中我们学到,微软不是一家运营多项不同业务的集团,所有的业务线都是微软产品组合中的技术堆栈。这点非常重要。对于行业的AI转型,我相信遵守上述两条规则非常重要。任何鲁莽行事、对资本支出不够谨慎的企业都可能会遇到麻烦。
杰富瑞分析师Brent Thrill:恭喜微软本财季12%的增长(本财季财报显示,按照美国通用会计准则计算,微软第一财季总营收为565亿美元,同比增长13%,按固定汇率计算同比增长12%)。艾米,有许多投资者都有疑问,未来季度您是否能保持公司双位数增长速度?特别是在接下来几个季度,公司人工智能业务会进一步增强。
艾米·胡德:第一财季确实为本财年带来良好开端。至于第二财季,我们刚刚也提到下半年Azure业务会逐渐趋稳。我对公司的执行力很有信心,也相信我们拥有不断提升市场份额、保持增长速度的能力。
巴克莱分析师Raimo Lenschow:我看到管理层对Microsoft Office与Copilot的结合非常乐观。能否请您谈一谈目前在用户测试中有哪些具体表现?用户对Copilot所带来的特殊功能是否感到兴奋?将Copilot引入Microsoft Office会对软件的应用曲线带来怎样的变化?
萨提亚·纳德拉:于我们而言,可以说好消息接踵而至。
从数据上来看,40%的《财富》百强企业已经在使用引入Copilot功能的Microsoft Office软件了。目前来看,用户反馈非常积极。你的问题中提到哪些工具会让用户感到兴奋,实际上,并不是哪一项具体的工具,可以说所有引入Copilot的Office工具都得到了用户的一致欢迎。无论是哪一款Office软件,用户都愿意不断地在页面上点击“Copilot”按钮——无论是在Word中创建文档、在Excel中进行数据分析、使用PowerPoint做展示还是Microsoft Outlook、Teams等等。以Microsoft Teams为例,将Copilot引入Teams显然是明智之举。Copilot可以为会议提供“背景知识库”,用户可以在知识库中进行查询,或添加相关术语。
此外,配备Copilot功能的Microsoft Office软件应用范围也非常广泛,无论是在财务行业还是销售领域,无论是开发人员还是GitHub Copilot,我们都看到生产力得到了有效提高。
正因如此,我们对目前所得到的数据反馈非常兴奋,未来也会探讨更多应用案例及价值,为用户提供更多规范性指导。从当前的反馈数据来看,毕竟这是一款为企业打造的产品,归根结底产品的采用率还需要经历一个周期。但它的价值是不断递增的。目前来看,这样一款全新的产品能够拥有如此高的用户使用率,我们已经非常欣慰了。
瑞银集团分析师Karl Keirstead:艾米,恭喜Azure实现了28%的增长(以固定货币计)。这是非常了不起的。我的问题有关Azure的前景。我看到您给出的指南是Azure会在12月有1至2个点的减速,之后逐渐趋稳。我的问题是为什么您认为会趋稳呢?
如果随着GPU容量的增加,AI贡献逐渐增加,Azure在下半财年难道不会持续加速吗?我知道管理层不想过于激进,保持相对保守的态度,但能否请管理层谈一谈为什么您认为Azure的数据不会持续增长?
艾米·胡德:原因有几点。我们都认为在过去几个财季公司的Azure业务一直在优化。但需要考虑的问题是,这种用户趋势是否能持续?对Azure业务而言,运行工作负载一直是非常重要的工作之一。这种考量并非首次。必须承认的是,在某些财季,Azure业务增长会非常快,但我认为关键在于我们需要帮助用户优化工作负载,为新工作负载腾出足够的空间,持续打造新功能。
因此,我对Azure业务在下半财年会逐渐趋稳的看法不会改变。
对于Azure而言,我认为关键是重视新工作负载的启动,而我所提到的“趋稳”并不意味着没有增长,也不意味着没有新工作负载,相反,Azure业务的稳定意味着我们会启动大量新工作负载。我们预计这些新负载会来自人工智能,但这些人工智能负载不仅会使用人工智能服务,还会使用数据服务。
因此,从竞争的角度来看,我对我们的执行力非常欣慰,也对目前的份额、趋势感到高兴。我对Azure业务未来的看法也不会改变。
美林美银分析师Brad Sills:我们看到本财季Microsoft Office 365商业版用户增长保持在双位数,这着实让人印象深刻,尤其是考虑到该业务规模之大。可以说Microsoft Office 365商业版已经在市场占据了主导地位。我很好奇管理层认为这些用户来自哪里?未来微软还将从哪些领域吸引更多用户?管理层认为还有哪些潜在的“待获取”用户?
艾米·胡德:我来回答这个问题,之后萨提亚可以再补充。
从总体上看,我认为Microsoft Office 365的用户增长来自不同细分市场,但主要增长来自中小型企业,以及我们所说的“一线人员”。回顾过去几个财季,用户增长确实主要来自上述领域。
虽然目前来看增速会有点放缓,但我认为对于如此大体量的业务而言,我们仍能在原有基础上不断增加用户,恰恰说明了Microsoft Office 365用户覆盖的广泛性。这是一款覆盖用户极广、普适性极强的产品。或许很多人会想,天哪,你们已经用户很多了(为什么还要再增加)。但我们想说的是,无论是从产品安全性、分析能力等角度来说,Microsoft Office 365对各种类型的用户都适用。它的价值恰恰在于此,特别是对于小微企业而言。人们认为Microsoft Office 365是一款非常有吸引力的产品。
Piper Sandler分析师Brent Bracelin:于我而言,本财季财报让我印象深刻的是智能云(Intelligent Cloud)业务的运营利润率。即便人工智能投资有所增加,智能云业务的经营利润率在本财季应该是达到了六年来的最高位。我想请问管理层这种增长背后是否有哪些顺风因素的助推?还是说微软为了维持高利润、考虑到人工智能投资周期,Azure必须拓展到如此大的规模?
艾米·胡德:本财季Azure业务杠杆率确实表现非常好。
首先,Azure的收入增长中与稳定性表现出健康的运营杠杆。此外,作为业务核心,Azure团队持续在技术、软件等方面进行深度毛利优化,我们的团队为实现目标完成了非常出色的工作。另外,运营费用方面,我们持续关注利用Azure引领人工智能转型。因此,即便我们不断对人工智能基础设施进行投资(这些投资后续将会也一定能会转化为收入),我们仍然实现了良好的利润率。
瑞穗证券分析师Gregg Moskowitz:关于公司毛利我有一个跟进问题。艾米,我看到微软云业务的毛利率同比上涨了两个百分点,相比近段时间表现确实有所改善。但部分投资者担心,随着公司对人工智能投资的加大,事态可能会走向另一个方向。我的问题是,展望未来,即便资本支出持续加高,您认为公司是否有能力在中长期持续推动毛利改善?
艾米·胡德:你的问题我拆成两部分回答,因为这两部分对微软而言都非常重要。
在微软的核心业务中,比如Azure业务、Microsoft Office365(M365)、Microsoft Dynamics等等,这些业务持续实现毛利同比改善,与其他财季一样,上述业务对本财季的毛利表现有所帮助。
另外,萨提亚刚刚其实也谈到了,我借此机会也想再强调一次,那就是微软拥有一套完整、统一的基础设施架构,从平台到各个层级,我们所花的每一分钱都将为我们带来巨大的杠杆效应。换言之,无论何时何地出现需求——无论是在SaaS、基础设施、工作负载训练、还是Bing工作负载等等,我们都能快速利用微软的基础设施带动收入。我们所有的用户工作负载都采用相同的框架与架构。
因此,你提到公司对人工智能的投资,我们希望能够引领全球人工智能浪潮,这确实会对销货成本带来影响。但我们希望能够确保高杠杆率、确保投资者能看到持续、稳定的收入增长。可能偶尔会有波动,这个业务略有上升,另外的业务完全没达到预期。但关键在于,我们会尽可能减小波动,保证各条业务线尽可能发展均衡,我相信过去多年我们的表现也能够证明这一点。
萨提亚·纳德拉:我再补充一点。我们会尽可能保证不同业务的平衡发展、齐头并进。我知道各位投资者、分析师对我们每一项细分业务都非常关心,对各项业务的KPI也高度关注。我本人也是如此。归根结底,我们的技术堆栈、工作方式、资本配置模式、优化产品需求与使用率等等其实涵盖了各条业务线、各个细分市场以及所有产品。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
微软在人工智能领域的投资和发展战略基于其强大的基础设施和技术堆栈也注重平衡发展和持续增长。
希望微软引领全球人工智能浪潮,同时保证高杠杆率和持续稳定的收入增长
OPEN AI有没有可能在后面单独上市?
这几年的人工智能有反复的炒作机会
业绩真的好,看来后面股票还能涨
以前总以为微软不行了,看来是我肤浅了