


“大道”不易,天地不仁
GeneDx(原Sema4)是一家很有意思的公司,主要是从事遗传疾病检测,原先是做携带者筛查起家。
本来呢,除了亏钱也没什么大毛病。
结果呢,人家还要雄起,不信这个邪。
公司董事会2022年11月11日决定,公司将结合Centrellis数据平台,聚焦儿科遗传疾病和罕见病检测领域。
公司将退出生殖和女性健康检测领域,包括:携带者筛查、无创产前诊断和其他辅助生殖检测领域。
不逼自己一把,不知道能亏成什么样对吧?
掐指一算,这个时间也过去一年多了,GeneDx到底干的如何呢?
尊重下传统
2023年10月30日,GeneDx公布2023Q3财报。
这份公告,标题有很多信息,但是我要跟大家分享两个细节。
第一,一般看到cost savings plan,那就意味着接下来不是砍项目就是砍人。
第二,财务指引如果不用“重申”、“调高”这两个字眼而是用“更新”的,一般没好事。
第一点我们目前没办法验证,但是第二点是立即可以对比的。
果不其然,公司的2023全年财务指引将营收从2.05亿-2.20亿调降到1.87亿-1.92亿美元。
好家伙,人家预期管理,你反向预期管理了属于是。
不过,这也算是传统艺能了。
同样的,传统艺能还有发财报就跳水。
2022Q2财报,跌1/3;
2022Q3财报,跌12%;
2023Q2财报,跌12%‘
所以,2023Q3这次的财报跌了30%很离谱么?
这叫传统,尊重下,ok?
但是,GeneDx真的就那么糟糕么?
冤枉啊
我们先来看财务数据,2023Q3公司营收5330.3万美元,去年同期8323.4万美元,同比下滑36%。
先别慌,去年的8323.4万美元是因为当时保留了一堆乱七八糟的业务。
所以,并不具备可比性。
实际上,GeneDx的经营状况是在改善的。
两个理由:
第一,营收下降毛利反而上升。
可以很明显看到在营收下降36%的前提下,公司的毛利反而大幅度增长86%。
好家伙,之前的业务都是做慈善送钱了。
第二,亏损大幅度缩小。
2023Q3亏了4228.6万美元,比去年同期减少了45%。
特别是裁员后,公司的管理和销售费用都下降了50%以上。
所以,我们要看环比和趋势。
今年前三个季度公司的营收稳步增长,核心诊断检测业务在Q3取得了11.4%的增长。
而公司的毛利率也在稳步提升,从Q1的35.3%提升到了如今的48%。
而一年之前,公司的毛利率是82%,负的。
看完,这些我只有一个感觉。
GeneDx冤枉啊,比窦娥还冤。
“大道”已成
GeneDx不仅冤枉,还有了很大的进步,甚至我们可以说其转型大道基本已成。
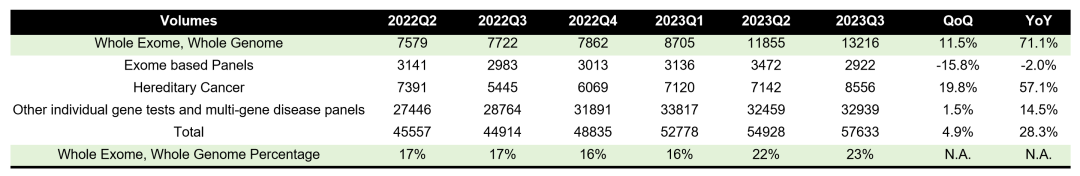
从样本的数量上来看,此前下定决心去打造的WES/WGS产品检测数量稳步提高。
从同比上来看,WES/WGS样本检测量同2022Q3的7722例提高到如今的13216例,涨幅高达71.1%。
从占比上来看,也从去年同期的17%提高到如今的23%。
为什么要单独拿出这块来聊呢?因为根据GeneDx的披露,WES业务毛利率高达60%。
还记得刚才聊的公司整个业务的毛利率多少么?48%!
把样本量还原到业绩上,就更明显了。
WES/WGS的占比已经达到公司业务量的67.5%,成为妥妥的顶流。
另外,我们还有一个惊喜。
那就是公司的遗传癌症检测量出现了较大幅度的增长,从去年同期的5445例增长到8556例。
只不过,目前其趋势还不稳固,需要再观察观察。
总的来看,放下了此前包袱的GeneDx似乎找到了一条适合自己的发展道路。
这个发展大道趋势已成,能不能守住这泼天的富贵就看管理层的本事了。
最后
GeneDx选择WES/WGS作为业务主要切入点其实有很多有意思的角度可以考虑。
从业务端,可以节约不必要的人力、研发开支。
从技术端,WES/WGS技术成熟,且在Illumina/MGI等公司的“战争”之下测序成本越来越低。
就连Pacbio也高举成本大旗,把自己的Revio主要卖点加上了个成本降低。
但是,GeneDx仍然面临较大的经营压力。
这体现在公司仍然处于亏损阶段,虽然短期经营问题不大,而且刚刚与金主签了7500万美元的贷款协议。
但是,以目前的速度,要达到2025年盈利还有不小的压力。
所以,回到开头GeneDx的成本削减计划砍人了么?

是的,大概砍掉了10%,
根据GeneDx财报,公司在2023年1月20日拥有1100名雇员。
也就是说,本次裁员大约涉及110人。
谁都知道企业生存增长解千愁,大道至简。
只是,这增长从哪里来?
群体跟个体,在这里出现了分歧。
大道不易,天地不仁。
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
WES业务毛利率高达60%,这才是最打动我们的地方
从事遗传疾病检测很赚钱,但是市场空间有限
靠裁员撑起来的业绩不是光彩的事情
GeneDx的基本面确实还是满能打的