


燕之屋:静态视角下无与伦比的美丽,辩证的思维下呢?
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
联交所的配售结果时间变更后,暗盘的操作难度无疑是加大了!
昨晚暗盘三只新股均是破发,破发幅度还不小,不过今天首日表现,三只新股两涨一跌,总体是小涨小跌为主
自此,暗盘的走势已经脱实向“虚”,操作难度加大的同时,暗盘和首日表现之间的越来越不具备参考性了
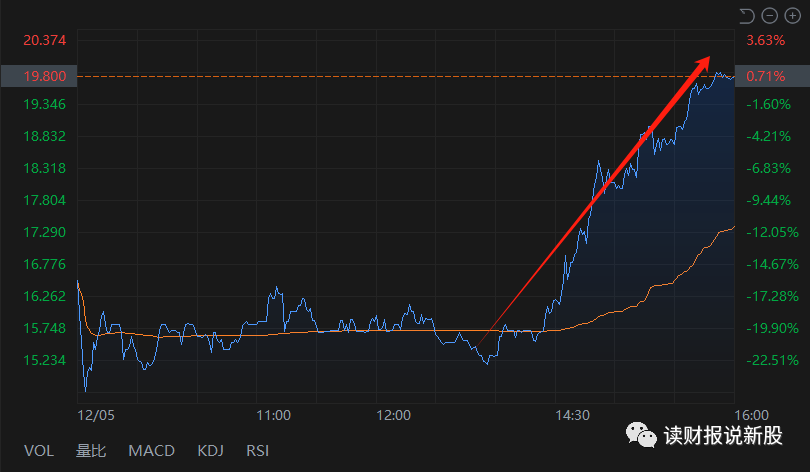
今早配售结果公布后,三只新股中,财哥一直在关注大盘股国鸿氢能,毕竟从配售结果来看,国鸿氢能公开认购刚好录得足额,符合财哥的高胜率打新策略模型
结果就是,国鸿氢能从大跌25%,一路拉到涨0.71%,上演了惊天大V
自此,高胜率打新策略模型同样适合于新的FINI系统
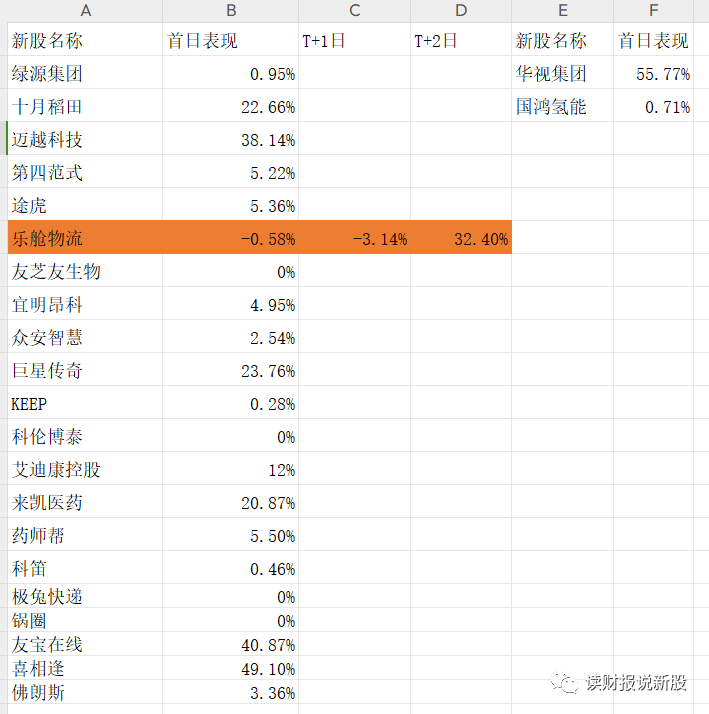
目前符合该策略模型的新股表现如下,胜率依然是100%
今天文章来分析下卖燕窝的燕之屋
在写文之际,看了下燕之屋的孖展数据,公开认购已经超15倍了,已经实打实的会回拨了
在还剩余2.5天的情况下,燕之屋这样的超购倍数,可谓是相当热门的新股了,不排除孖展还会继续上升导致超50倍的可能
不过,燕之屋也的确能享受这样的待遇,招股书通篇看下来,财哥认为燕之屋的基本面,是这新系统后这波新股中最好的
怎么个好法?
作为一只消费股,必定需要关注三点:成长性如何、盈利能力如何、自我造血能力如何?
1、成长性如何?
收入方面,燕之屋从2020年的13亿增长到2021年的17,3亿,三年复合增长率为15.4%,属于消费股最理想的稳健增长区间
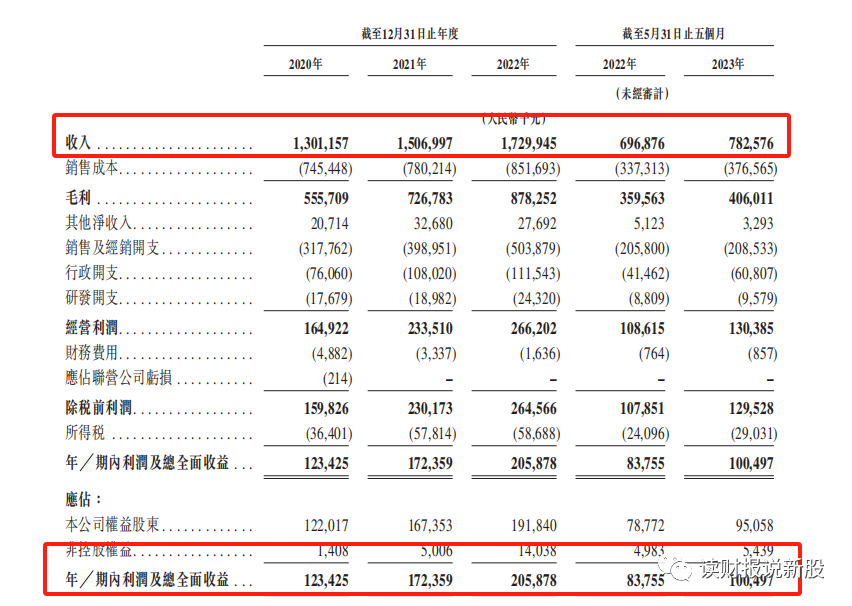
扣非利润方面,燕之屋从2020年的1.24亿增长到2021年的2.11亿,三年复合增长率为30.5%,属于消费股中的成长股
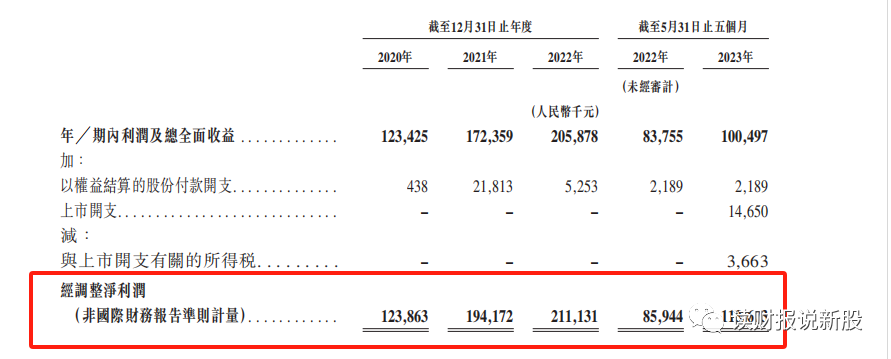
以上可以看出,燕之屋的收入端稳健,利润端加速爆发,是二级市场最为喜欢的消费股增速!
2、盈利能力如何?
消费股,主要看品牌或者渠道,两者中,更为重要的是品牌
通常我们用毛利率指标,来看一只消费股是否形成品牌效应,即溢价能力
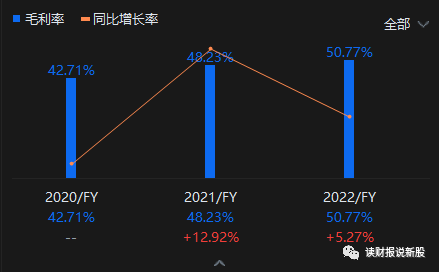
从绝对值来看,50.77%的毛利率代表着盈利能力强,从趋势上来看,毛利率从42.7%一路涨到50.77%,代表公司的盈利能力在不断加强
由此可见,燕之屋的盈利能力,也是二级市场喜欢的消费股该有的样子!
3、自我造血能力如何?
自我造血能力,财哥喜欢多维度分析,首先是净现比,这指标代表的是公司净利润的含金量如何,是“虚”的纸面富贵,还是实打实的现金流入
用三年总数来看,燕之屋三年利润总和为5.01亿,三年的主营经营现金流入为4.76亿,净现比为0.95,接近正常的1的水平
这说明了燕之屋的利润含金量高,不是靠赊销或者堆积存货来实现的虚假的繁荣
其次看现金流量表
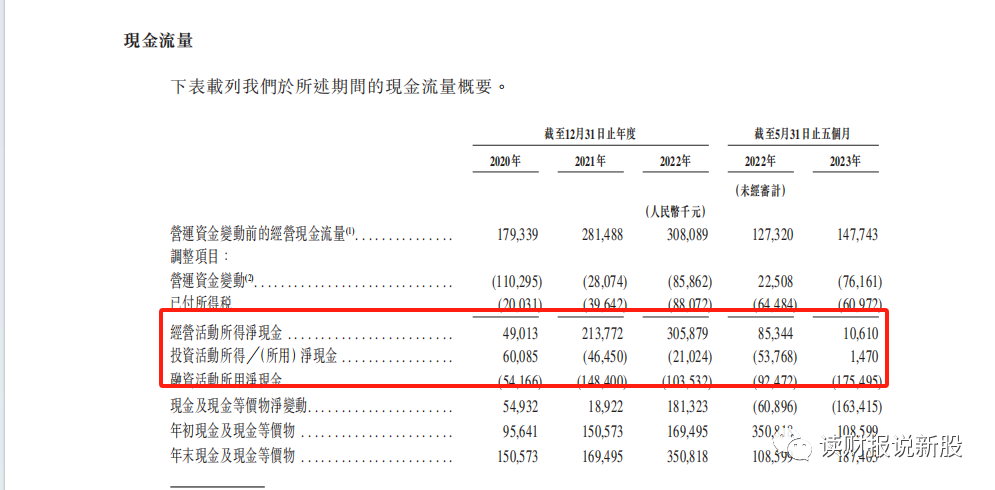
从2021年开始,公司主营产生的现金流,完全能覆盖每年的投资现金流出,同时,还能有多余的钱给股东分红
再看上图每年的现金及等价物净增加额,每年都是增加的,说明燕之屋完全可以靠自身的经营满足日常的投资和筹资活动,还能剩下不少的钱
公司是不缺钱的主,自我造血能力强!
综上几点,燕之屋的基本面,不要说港股,就算放在A股中,也是很牛逼的存在!!
以上几点,都是财报中体现出来的数据,是静态的数据,但这么优秀的消费股,为何不在A上市,却来到日渐凋零的港股中来呢?
为此专门去查找资料,还真的发现燕之屋曾经也准备在A上市,但是却被证监会两万字长文,涉及57个问题,包括燕窝营养价值、食品安全、公司广告宣传口径、创始人高额的个人债务问题等
而燕之屋没有选择回应,直接撤销上市申请,直接跑来港股来了,这说明公司不敢直视以上问题,其中毕竟有蹊跷!
这几个问题中,财哥觉得燕窝营养价值值得商榷,燕窝到底是不是智商税?
这个问题其实在招股书中侧面已经为我们解答了,财哥发现全球的燕窝销售,70%来自国内,而且啊,除国内外,其他地区的是印尼、马来西亚、香港和美国
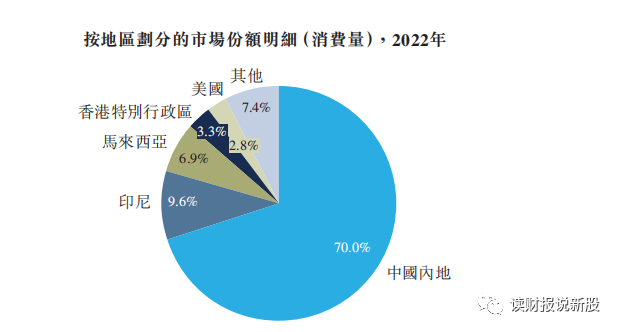
财哥推测以上几个地区,应该都是华人在买燕窝,毕竟印尼、马来和美国,华人很多
由此可以得出一个结论:基本都是国内和华人在买燕窝,老外基本不认可燕窝具有的价值
一个铁证是:2022年,燕之屋的拳头产品碗燕(碗装即食燕窝)卖出了6.72亿元,占其总收入的38.9%,以其中尊享款产品为例,一碗180g,一盒6碗、12碗、30碗售价分别为2748元、5496元、13740元,单价458元/碗;其中标明食用燕窝投料量≥6.5g/碗,燕窝酸(唾液酸)含量≥390mg/碗。
以燕之屋宣传的尊享款碗燕中燕窝酸每碗不低于390mg计算,一碗燕窝中的燕窝酸含量大约相当于180ml母乳、350g鸡蛋、1.7L牛奶,再换算成市场均价,大约就是5块钱的鸡蛋、30块钱的牛奶。
老外不认可、燕窝的营养价值不高却卖出天价,这分明是有“智商税”的成分在了
其实以上都不算大事,毕竟打新基本面其实影响不大,而燕之屋目前已经确定回拨,主要是不符合财哥的高胜率打新策略模型
因此,保守起见,财哥还是放弃申购!!!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
暗盘的时候白嫖了一点国鸿氢能,感觉还不错
看来看去依旧觉得打新是一件不容易的事情
国鸿氢能很受资本的喜欢
准备买点燕之屋的股票压舱