


港股打新金源氢化IPO分析
港股如同北方的天气一样寒气逼人,这个时候来IPO显然不是好时机,但形势比人强,今天又有三家公司启动招股。
12月历来是IPO扎堆的时候,原因在于,如果已经递表的公司无法在12月31日前通过聆讯启动招股,那么就需要补充半年报数据,麻烦不说,还耽误上市进程。港交所对此心领神会,同时港交所本身也是一家上市公司,也需要做业绩,两者一拍即合,一路绿灯推进IPO。
。。。
一、招股信息
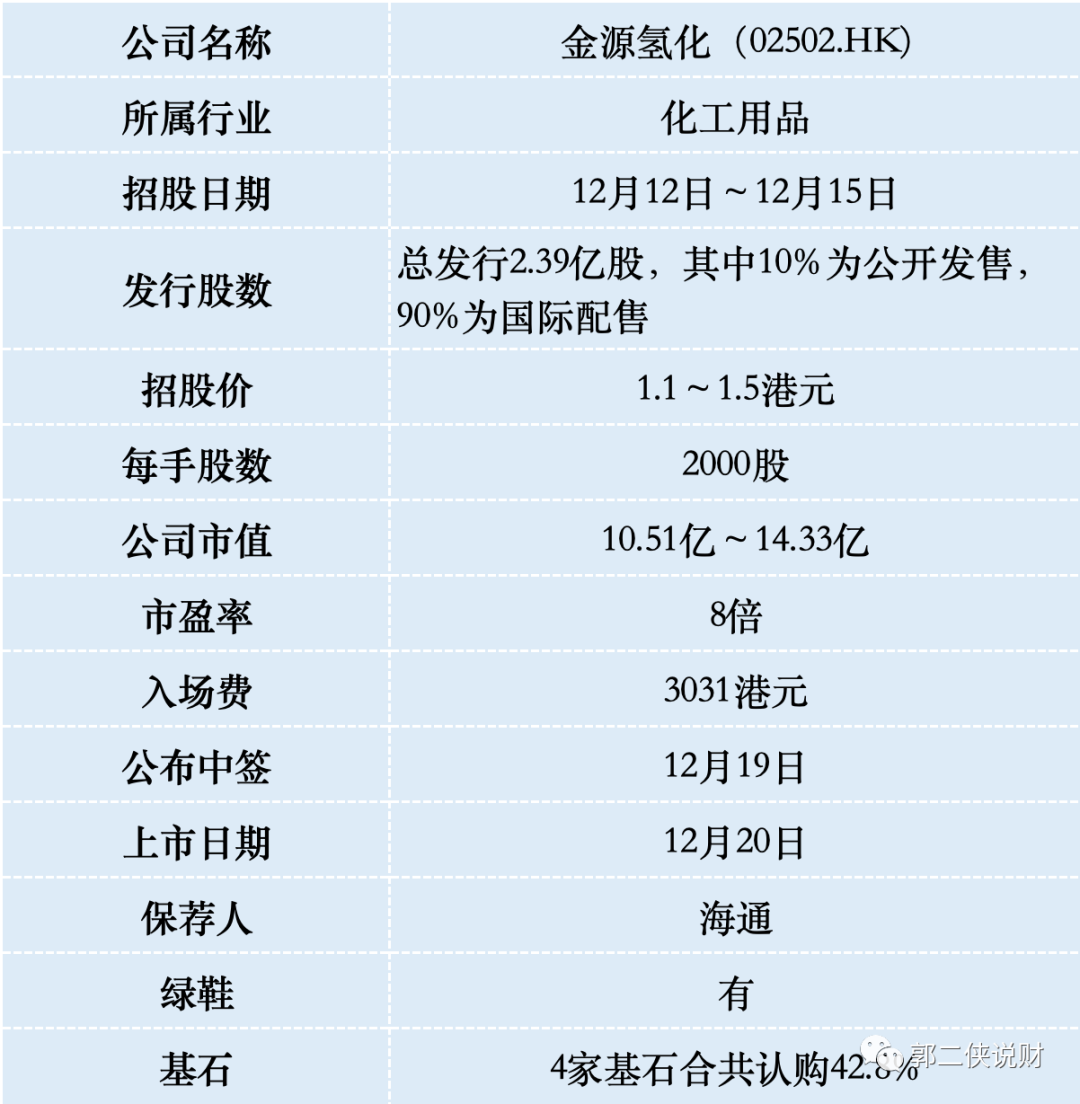
二、公司概况
金源氢化,分拆自金马能源(06885.HK),生产设施位于河南省济源市,主要生产清洁能源产品(包括液化天然气、煤气及氢气)、加氢苯基化学品(主要包括纯苯、甲苯及二甲苯)。
液化天然气主要用途为发电,家庭、工厂燃料以及制造化学品等。加氢苯则是在生产纯苯过程中加入氢气,将粗苯当中的杂质去除,最后得到高纯度苯。高纯度苯最后应用于颜料、油墨、染料等领域。
在2022年按收入计,金源氢能是河南省最大的纯苯供应商,市场份额为18.6%;河南省第三大液化天然气供货商,市场份额为4.9%。
财务数据显示,在过去的2020年~2022年和2023年前六个月,金源氢能的营业收入分别为10.79亿 、14.80亿、22.55亿和10.76亿元人民币,相应的净利润分别为4,463.4万、7,947.6万、19,408.1万和6,571.4万元人民币。
业绩看着增长不错,其实是在上市前往里面塞了多家附属公司“催肥”,而且由于液化天然气的国际价格从高位回落,导致金源氢能今年上半年业绩惨淡,净利较上年同期下滑了约43.7%至6571万元。
三、综合点评
目前港股对液化天然气企业和化工用品企业的估值普遍在10倍PE左右,所以金源氢化估值8倍也算合理,至于氢能概念都是噱头,目前氢能公司普遍都是亏钱的。
给不起估值主要是天然气属于民生领域,并不是完全市场化定价,而高纯度苯应用的化工领域对价格也非常敏感,公司净利润很低,2020年~2022年和2023年前六个月,净利润率分别约4.1%、5.4%、8.6%及6.1%,赚钱太难还严重依赖母公司,关键是母公司金马能源的日子也不好过,今年上半年利润大幅下滑。
金源氢化按照发行价1.3港元算,募资3.1亿,4家基石锁定2100万美元(约1.64亿港元),流通盘1.46亿。盘子不大,如果想炒一把还是可以的,保荐人和稳价人海通以往做票的表现不错。
金源氢化目前孖展22倍,最终大概率超购15倍但不足50倍,启动回拨至30%,甲乙组各约1.8万手,按照8000人申购算,预估一手中签率100%。
打新不怕冷不怕热,就怕这种不冷不热的,不参与。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
