


美股大牛市来临,比亚迪为啥业绩增长股价不涨-2
声明:
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、大盘调整,赛里斯稳了
今天大盘虽然调整,但是比昨天的大跌和恐慌好多了。
美股今夜继续大涨,美股进入降息周期,降息周期将持续2-3年,那么也就是美股牛市2-3年,纳指将创历史新高,道指已经创下历史新高了。
最近有越来越多的朋友开始关心美股了。
美股值得重视了。
美股这一轮牛市,又将是会有泡沫级的牛市。降息将极大的提升估值,在加息周期有些跌去了90%多,现在降息周期,他们又可能涨回去,那就是十倍的机会。
美股可以关注这些十倍的机会。
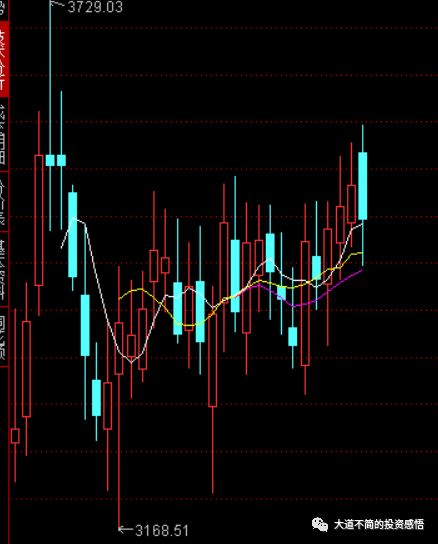
继续记录我的指数大道指数为今天居然是涨的,3495,跌1.07%,大道指数虽然跌了,但是盘中还创近期新高了,对大道指数依旧乐观
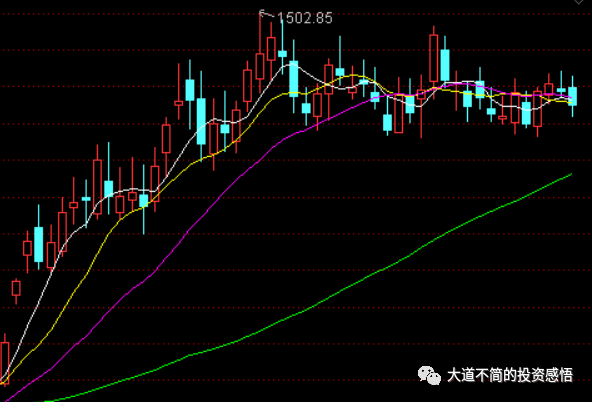
大道华为系新能车指数为1372,跌1.33%,。今天华为系虽然调整,也只是技术性调整
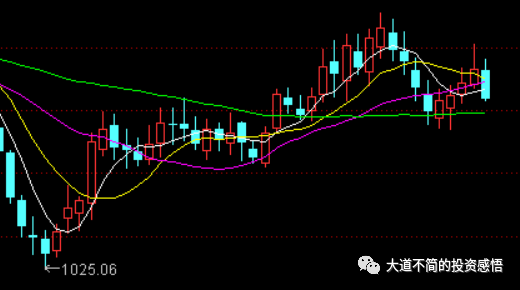
大道中药指数为1158,跌2.02%,中药指数也是技术性调整
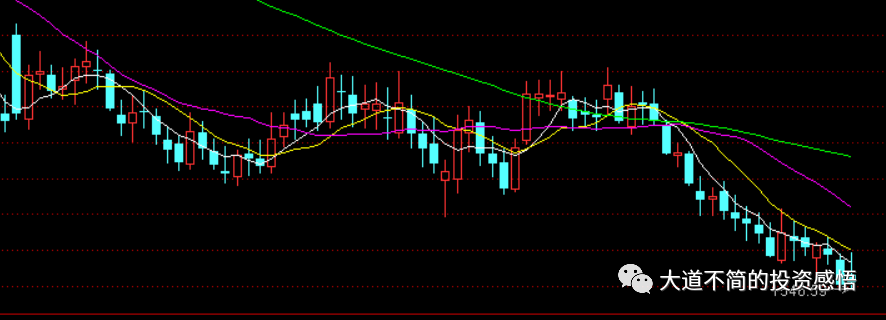
来看看新能源15股指数为1554,涨1.05%。新能源今天虽然企稳,但是能否真正站稳,还需要观察。
二、比亚迪23年分析--2
继续上一篇的分析
23年总结之---比亚迪为啥业绩增长股价不涨-1
5、港股更接近价值投资,A股更多博弈
比亚迪的港股走势比A股好很多,同样是一家公司,港股比亚迪今年还是涨的,而A股跌了20%多。总体而言,港股更偏价值,A股更偏博弈,是预期你的预期,比亚迪这波大跌就是预期比亚迪智能化落后,销量增长下滑,在低端市场碰到更强的竞争,为了面对竞争,大幅降价。所以,先跌为敬!
从比亚迪本身来看,23年的业绩非常好,营收和净利润都持续增长,妥妥的价值成长。但是A股预期比亚迪24年没有高增长了。
6、理想、赛里斯会不会步比亚迪后尘?
最近理想和赛力斯都在调整,有些朋友担心理想和赛力斯一波大涨之后,会不会和比亚迪类似,24年业绩增长,股价不涨。
我认为他们的情况和比亚迪不一样。
比亚迪是市场对他的预期不好,就是智驾落后,而后面是智驾时代。而赛里斯和理想的智驾才开始,智驾的渗透率还比较低,智驾在23年是元年,24年开始会影响销量,成为购车的一个选择要素。
智能驾驶NOA在23年才开始开通一些城市,而且还有很多场景没有全覆盖,24年还会持续发展。渗透率会进一步提升。不只是24年,25年还会继续提升,包括功能和渗透率。看看特斯拉的FSD V12,都已经到了12版本,而且进化到全新的全AI模式。
就是智驾还有巨大的发展空间。和新能源不一样,新能源基本到顶了。
比亚迪也是在新能源到顶的时候股价不再上涨。
其次是24年的增长和25年的增长,理想和赛里斯24年都会高速增长,更关键的是25年还能继续高增长。
24年理想预计销量在70-80万,赛里斯在40万左右。
25年理想还将有新车,25年预计100万以上。赛里斯25年有M9/M8/M7/M5,每款车应当都会有纯电和增程,就是8款车,应当至少有60万以上的销量。
有两年的高增长,还有刚刚兴起的智驾赛道,理想和赛里斯都不会步比亚迪后尘。
7、要从比亚迪吸取的经验
对于大市值,增速会开始下滑的,就要谨慎了。对于成长股,至少要看2年的成长性,一般最好能看到3年的高速成长,单看一年的成长性是不够的,A股会预期你的预期,会提前一年,所以,如果只有一年的高增长,一定要谨慎。
要选择持续增长的赛道,对于已经接近尾声的赛道要谨慎。电动化已经接近尾声了,渗透率确实比较高了。但是智能化是才开始的赛道,目前支持实用的智驾不多,开通的城市很少,目前基本都是高配车型才支持智驾,未来大部分车型都会支持智界。从M7的70%订单都是智驾版,就可以看出这个趋势。智驾的渗透率也会越来越高,当然,智驾除了渗透率,还要很重要的一点就是实用性,还有很大的提升空间,这个赛道还有比较长的路要走。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- MomoTan·2023-12-16因为比亚迪是中概股,除了报表真实性问题,还有不可言表的其他问题,何必自作多情,买特斯拉就行啦点赞举报
- 倪文珍·2023-12-15已阅点赞举报
- 学思践悟·2023-12-153点赞举报
- 超越666888·2023-12-15阅点赞举报
- 梓坚·2023-12-15👍👍1举报
- 竺正明·2023-12-15888点赞举报