


在特斯拉的盈利能力面前,一切问题都不是问题
周三,特斯拉公司(NASDAQ:TSLA)对其超过 200 万辆汽车进行了召回。目前的问题是,特斯拉的 Autopilot 驾驶员辅助系统还有待提高。
总体而言,特斯拉在美国境内销售的车辆中有相当大一部分都存在类似问题,此次召回包括 2012 年至 2023 年期间生产的车辆。
同时,这次召回还是带来了一些直接成本:当数百万客户受到影响时,肯定会有一些客户需要解释、要求退款、提起诉讼等等。这会给特斯拉带来一丁费用,尽管成本不会很高。
与其他召回相比,例如需要更换有缺陷的安全气囊,这也算是一次成本较低的召回,也有许多受影响的客户不需要协助、也不会起诉,因此基本上是零成本。
此外,从数据来看,特斯拉仍然是一家盈利情况相当好的公司,去年产生了约 37 亿美元的自由现金流。
最重要的是,特斯拉的资产负债表上拥有大量现金头寸。
因此,一些额外的直接费用对于特斯拉来说几乎不是难题。
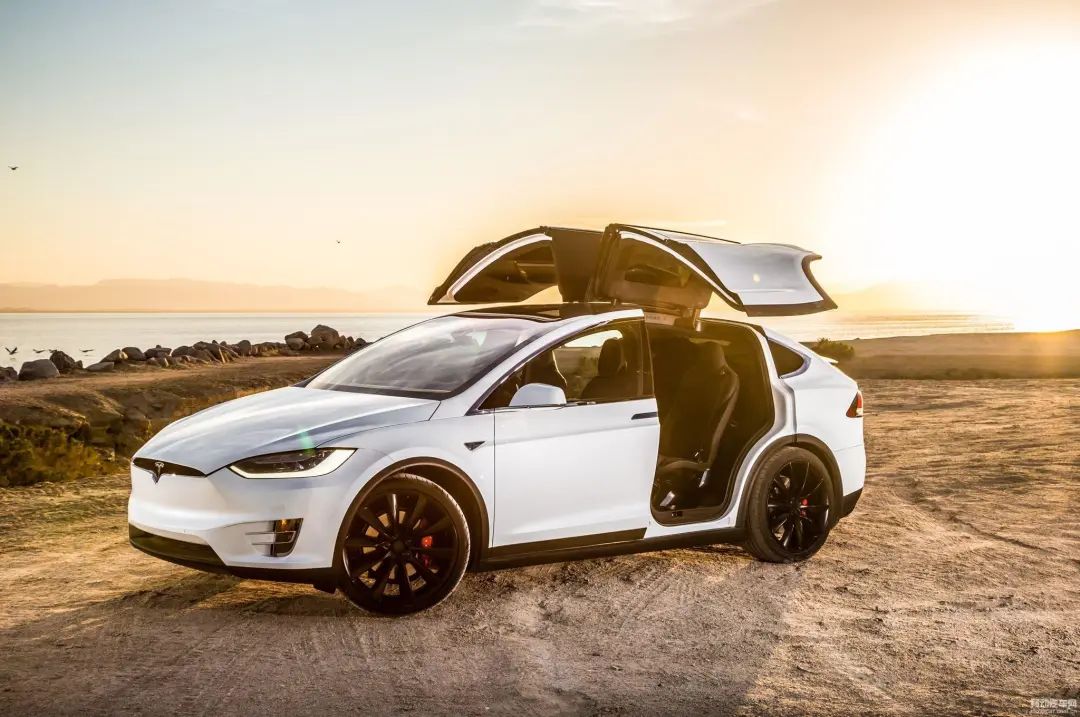
然而,消息传出当天,特斯拉的市值下降了 150 亿美元,而大盘却大幅上涨。由于此次召回的直接成本迄今为止还没有高达 150 亿美元,因此市场反应的直接原因很可能是这次召回可能造成的间接成本。
虽然这些间接成本很难预测,但在分析师看来,这些间接成本也是合乎逻辑的。
首先,有关特斯拉Autopilot需要召回的消息会造成一定的品牌损害。数百万人将阅读有关此次召回的消息,而其他人将在新闻中听到此事。
并非所有人都会深入研究细节,有些人只会读标题,“特斯拉的自动驾驶仪有问题”。
然后这些信息会在他们的脑海中沉淀下来。这自然会损害特斯拉的品牌形象,其他汽车品牌因车辆出现问题后再召回时也会发生这种情况。
如果特斯拉的自动驾驶在过去是完美的,那么就不需要更新/召回。消费者可能也会将其解读为“特斯拉在确保驾驶员安全方面做得不够”等等。
当然,并不是所有人都会这么想——很多人只是不太关心这个问题,还有一些人会认为特斯拉过去设置自动驾驶的方式是正确的。
但即使最终只有一些人因为特斯拉过去设置自动驾驶辅助系统的方式而对其产生不好的印象,那么特斯拉在这些消费者眼中的品牌价值也会受到损害。反过来,这可能会降低这些消费者未来购买特斯拉汽车的可能性。
其他潜在客户不会介意此次召回的安全性,但最终可能会因为另一个原因而对特斯拉产生更坏的看法。
当他们深入研究这次召回的细节时,他们最终可能会想到“特斯拉的自动驾驶并不像大众之前想象的那么有优势”,这也可能降低这些消费者未来购买特斯拉汽车的可能性。
只是尚不知道这种影响会有多大,但依据逻辑和市场反应来看,这个影响数百万车辆和客户的问题将至少导致一些更持久的品牌问题。
当然,特斯拉仍将持续销售其生产的所有车辆,但品牌受损可能会影响这些车辆的售价。
特斯拉在过去的一年里不得不多次降低其汽车的价格,而对公司形象产生负面影响的负面消息也可能会迫使特斯拉在未来进一步降价,以便出售全部产品。
顺便说一句,其他汽车公司也或多或少地销售了他们生产的所有车辆,但像特斯拉一样,他们有时必须通过降低价格来激励消费者。
分析师认为,特斯拉目前的自动驾驶问题也给特斯拉的股价带来了另一个风险。目前,特斯拉的股价是净利润的 70 倍以上。对于一家利润率充其量为平均水平的公司来说,这是一个非常高的估值。
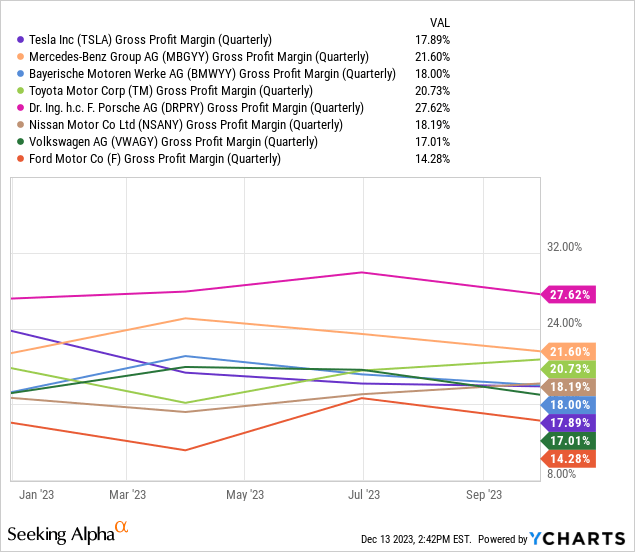
特斯拉的增长速度比大多数传统同行都要快,但仅此一点并不能保证其市盈率达到 70 倍——而且特斯拉最近几个季度的增长并没有特别引人注目,因为收入最近一个季度仅增长了 9%。
例如,日产汽车在最近一个季度增长更快,但其净利润是其 5 倍,这意味着增长较低的特斯拉的市盈率并不低。
与其他汽车公司相比,特斯拉的巨大估值溢价很大一部分原因在于,自动驾驶技术领域的巨大成功已反映在特斯拉的股价中,即使是看涨的分析师Cathie Wood (ARKK) 等投资者承认特斯拉的自动驾驶业务是他们看涨论点的重要组成部分。
这可能最终也得到了回报,因为特斯拉确实能够提供很好的产品以及具备先进的自动驾驶技术的产品。
但如果该公司在市场中占据巨大的市场份额,如果特斯拉无法实现公司的目标,那么股票价格可能会受到严重影响。
到目前为止,特斯拉公司在自动驾驶技术领域的表现屡次低于公司的预期和承诺。
如果这种情况持续下去,那么市场最终可能会开始对特斯拉的估值与其他汽车公司的估值更加一致。对于一家净利润超过 70 倍的公司来说,这可能会带来麻烦。
作者:Jonathan Weber
编译:华尔街大事件
版权声明:部分文章在推送时未能与原作者取得联系。若涉及版权问题,敬请原作者联系我们。联系方式:bp@pelist.com。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
