


这几家行业龙头,接近历史低位了
今天继续梳理低估值行业。
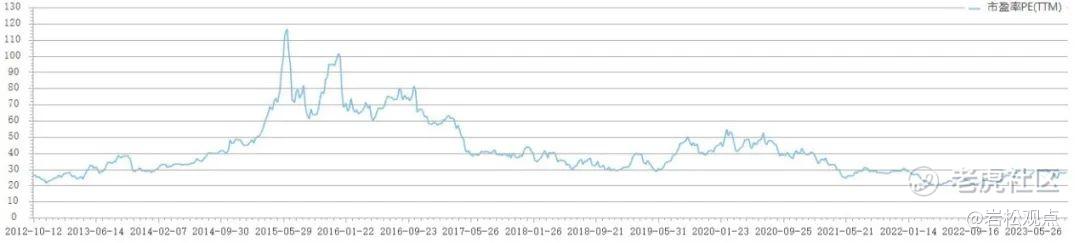
目前,电子行业中的印制电路板行业,整体估值已经接近历史最低位区。
印制电路板,简称PCB。PCB被称为“电子产品之母”,几乎所有的电子产品都离不开PCB,它是各种电子元器件的连接平台,起到中继传输的作用。
像通讯、消费电子、汽车电子、国防、航天航空、半导体封装、医疗、工控等等很多领域,都有用到PCB。
PCB兼具周期和成长属性。从上世纪80年代以来,PCB产业经历了4轮周期,每一轮周期都是由下游新兴电子产品需求引爆的,从家用电器到台式电脑,再到笔记本电脑,再到智能手机和平板电脑。在下游电子终端产品的蓬勃发展下,PCB市场规模持续扩大。
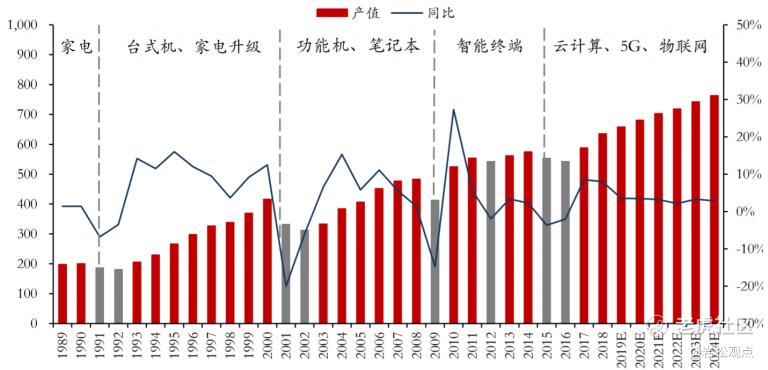
2022年,随着通胀上升、下游需求减弱,全球多数电子产品领域出现下滑,PCB行业也呈现疲软状态,产值出现下滑。未来,智能驾驶、智能家居、AI算力、消费电子等下游领域,还将会给PCB产业增长带来动力。
按照层数、构造和生产工艺的不同,PCB大体分为6种类型:刚性单双面板、标准多层板、高密度互连板(HDI板)、封装基板(IC载板)、柔性板以及刚挠结合板。随着电子产品向着更便捷、更轻薄、高精密、高集成的方向发展,PCB产品也在向更高阶的方向演进。
目前,中国大陆PCB产值占全球的比重已经超过50%。2000年之后,电子信息产业向亚太地区转移,中国大陆PCB制造规模迅速壮大,2006年超越日本,成为全球最大的PCB制造基地。
不过,目前中国大陆高端PCB产品的占比还比较低,在技术含量更高的产品方面还有较大的提升空间。
在印制电路板行业内,鹏鼎控股、东山精密、生益科技、深南电路、景旺电子、沪电股份,这些公司的营收和利润规模都排在行业前列,是行业的龙头公司。部分公司的估值现在处于低位区。
我们下面从风险、经营、估值三个维度,看看这几家行业龙头的情况。
一、鹏鼎控股
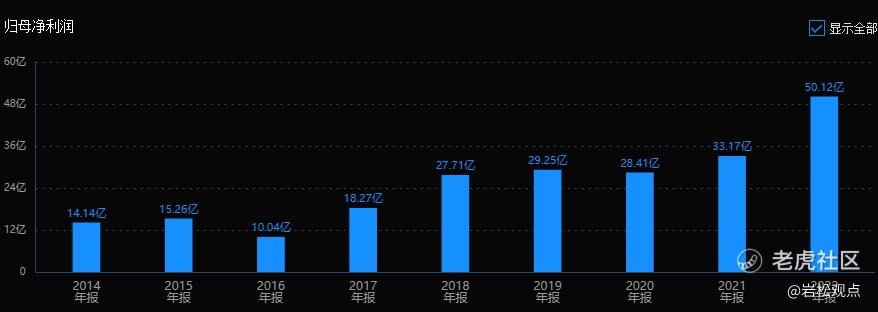
鹏鼎控股的历史业绩整体看是缓慢而稳定增长的。
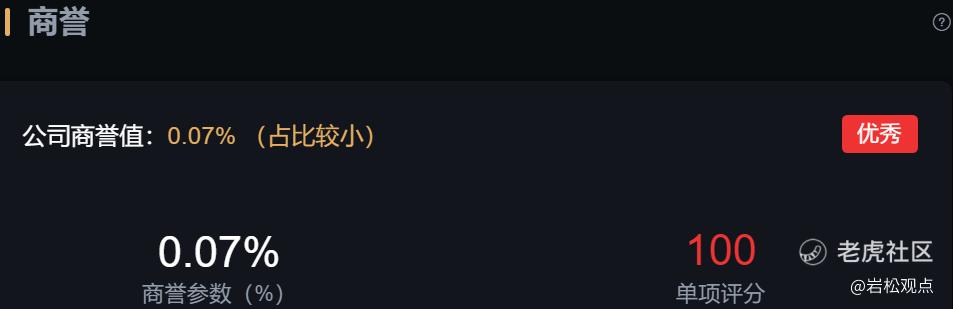
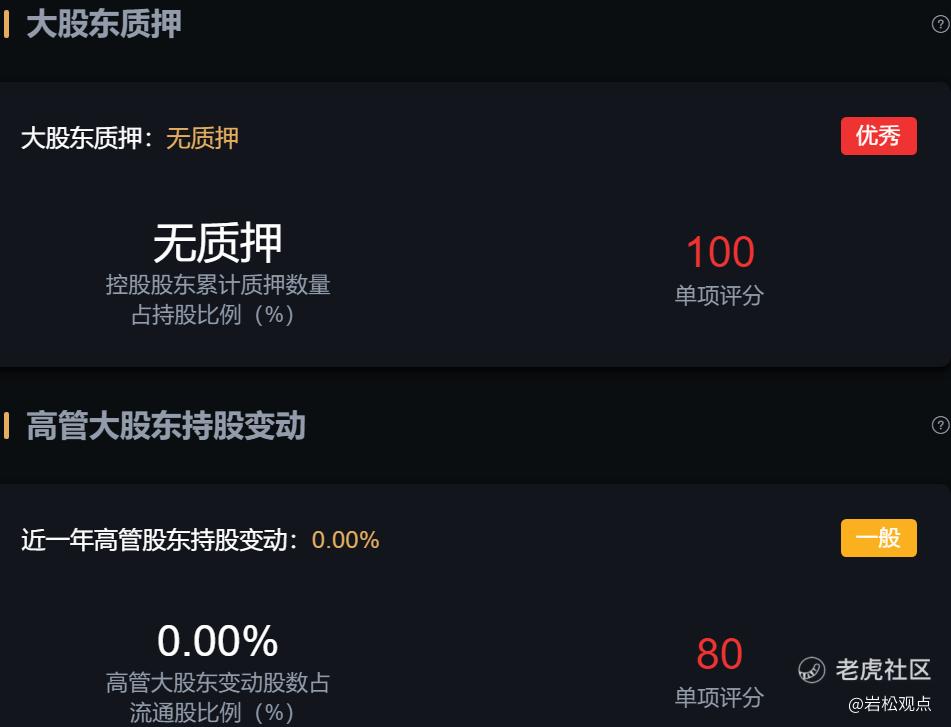
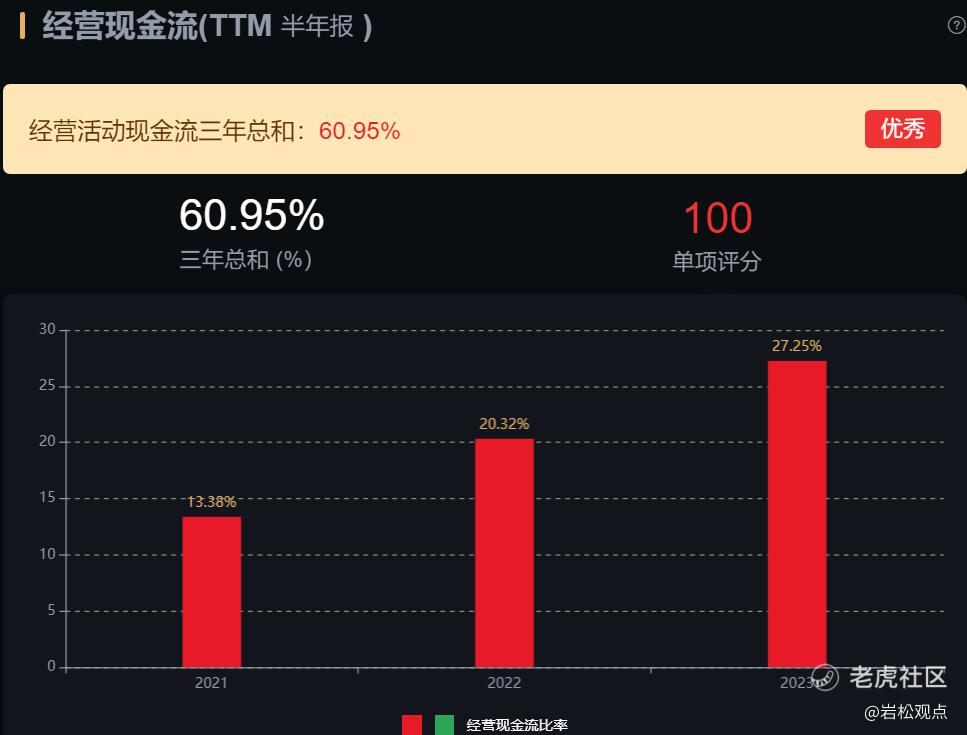
从风险角度看,公司商誉占比很小,影响可以忽略;大股东无质押;高管股东也没有减持;经营性现金流数据表现也很优秀。公司整体上没有什么大的风险。
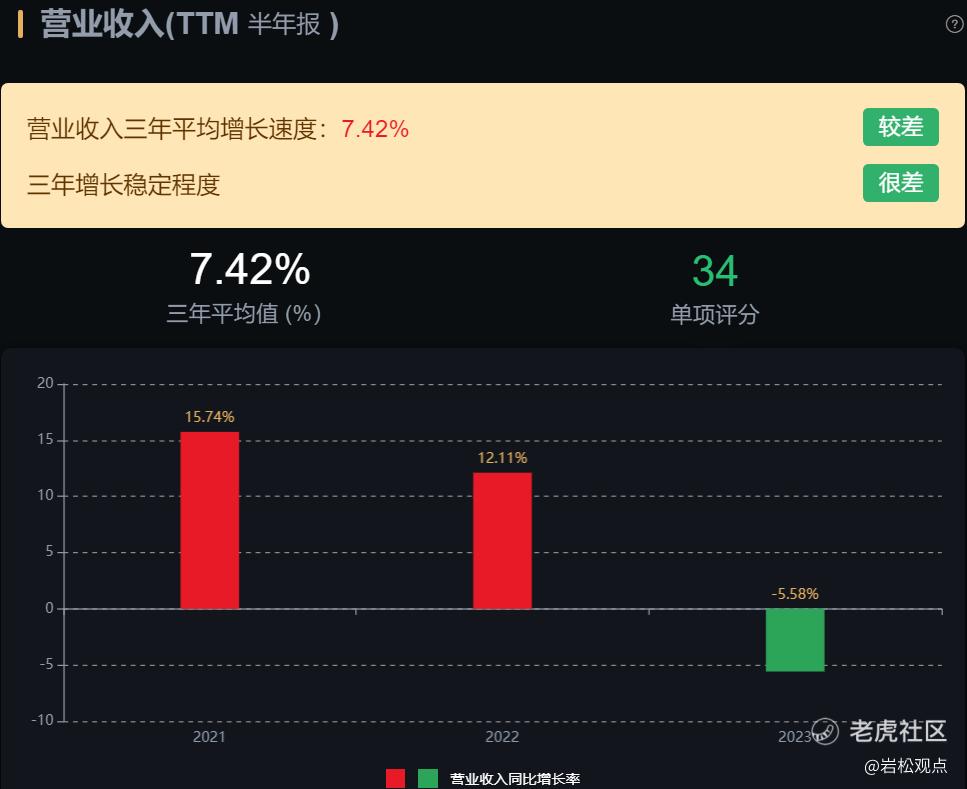
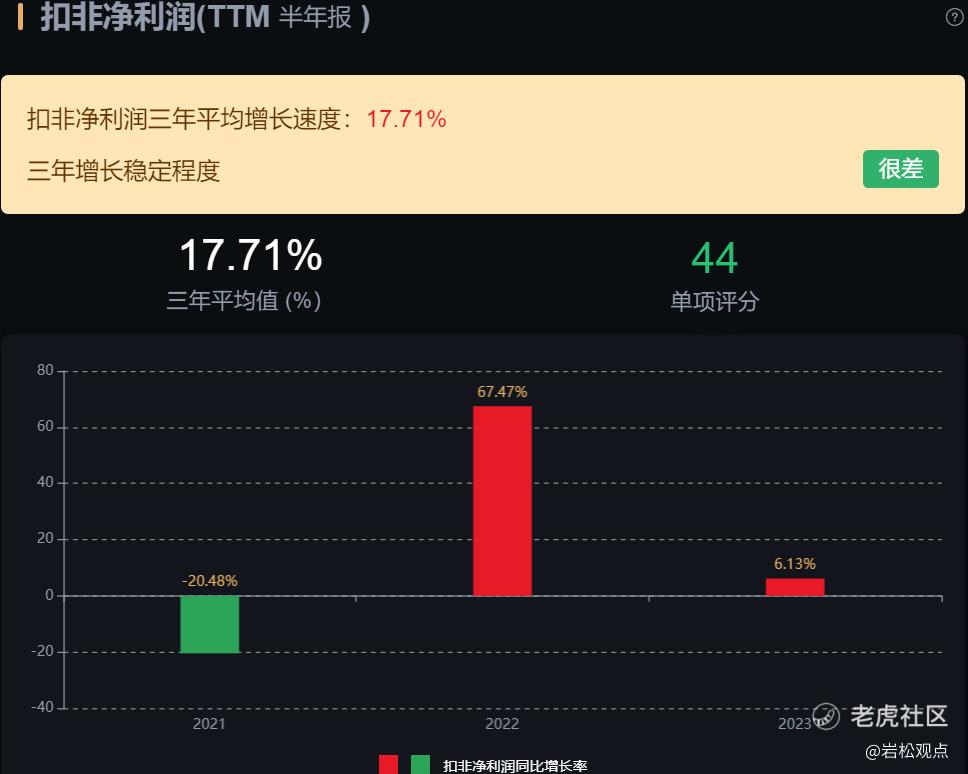
从经营数据看,鹏鼎控股最近三年营业收入平均增速7.42%,扣非净利润平均增速17.71%,成长性一般。
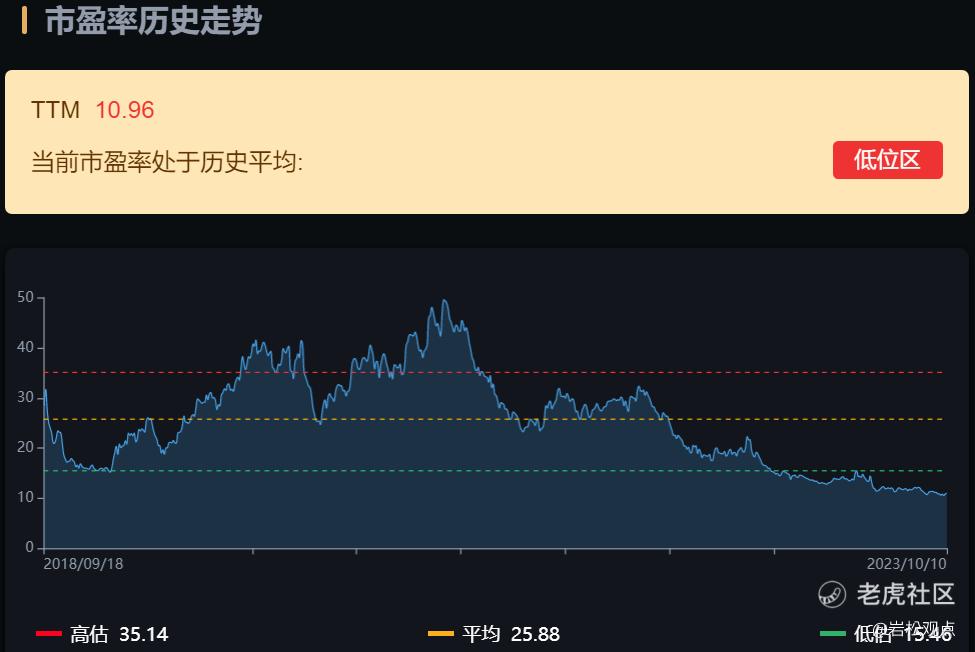
从估值角度看,鹏鼎控股当前的滚动市盈率是10.96倍,处在历史平均的低位区。
二、东山精密
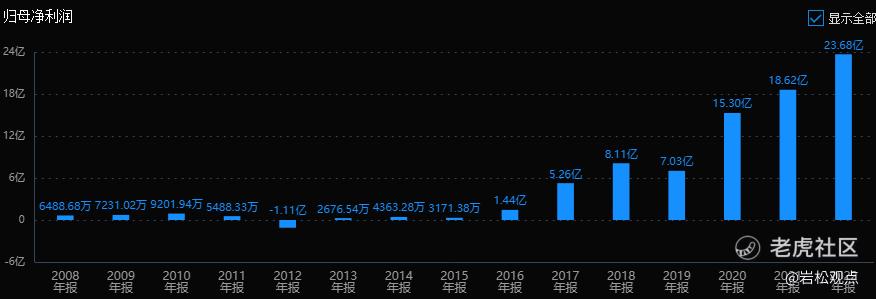
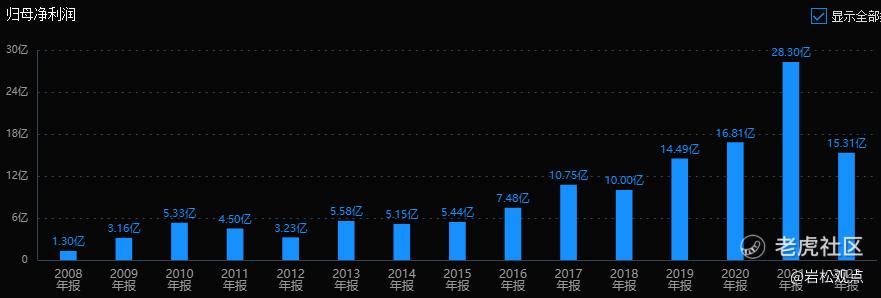
东山精密在2016年之前表现很差,但2016年之后维持了快速的增长趋势。
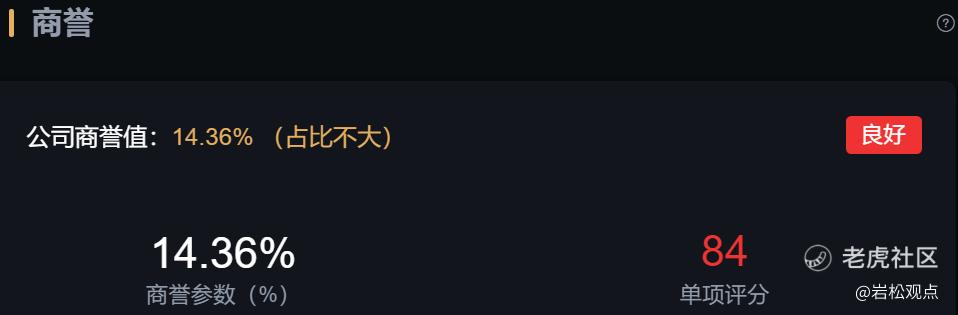
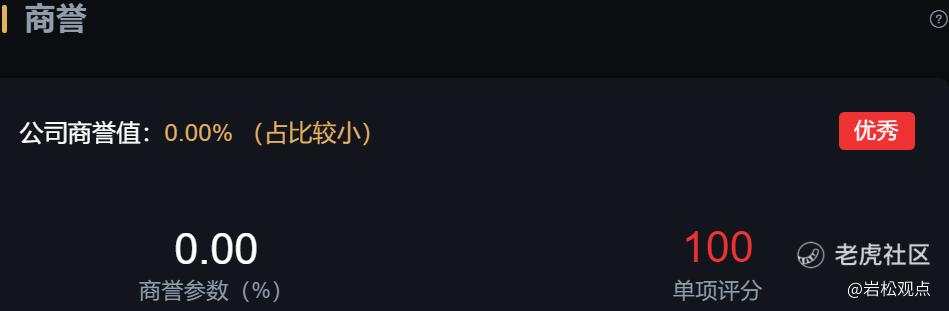
从风险角度看,公司商誉值14.36%,占比不大,没有大影响;大股东质押48.56%,这个比例有点高了,但还能接受;近一年高管股东没有减持记录;经营活动现金流三年总和38.45%,数据表现优秀。
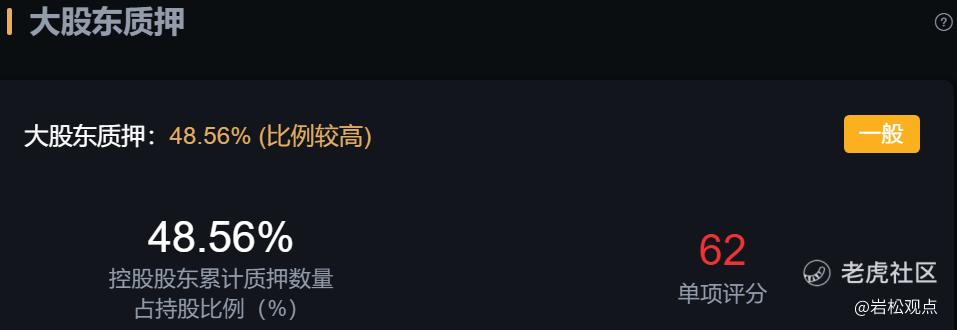
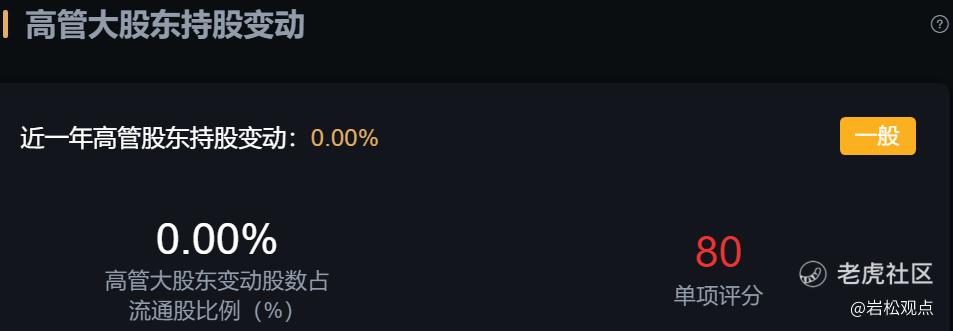
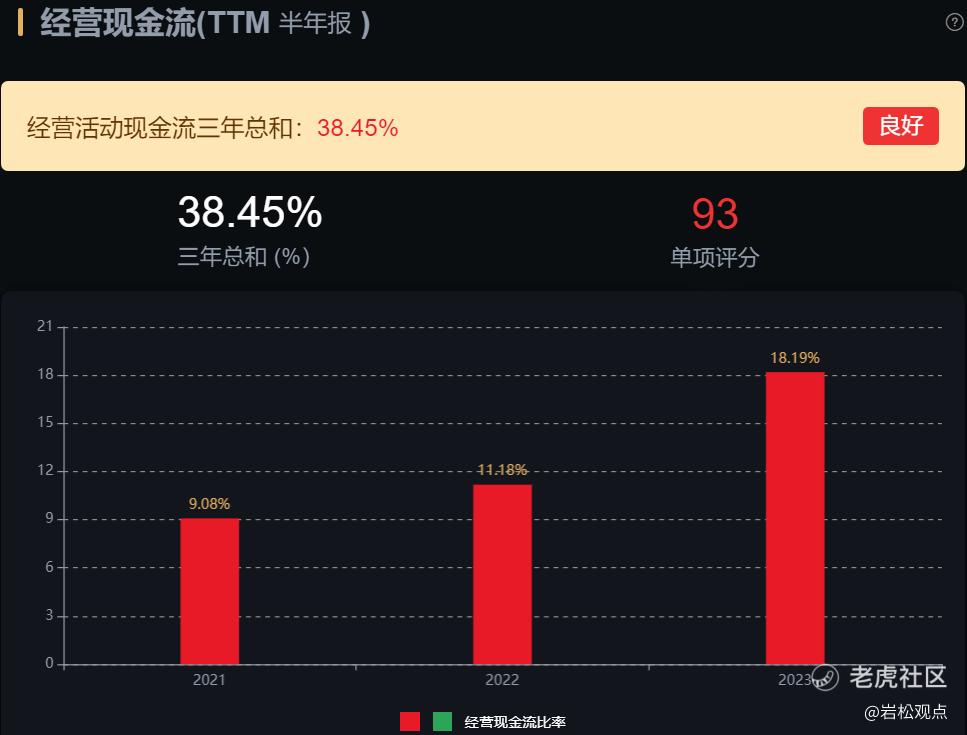
整体看,公司风险指标上有小的瑕疵,但都影响不大,稍微留意就好。
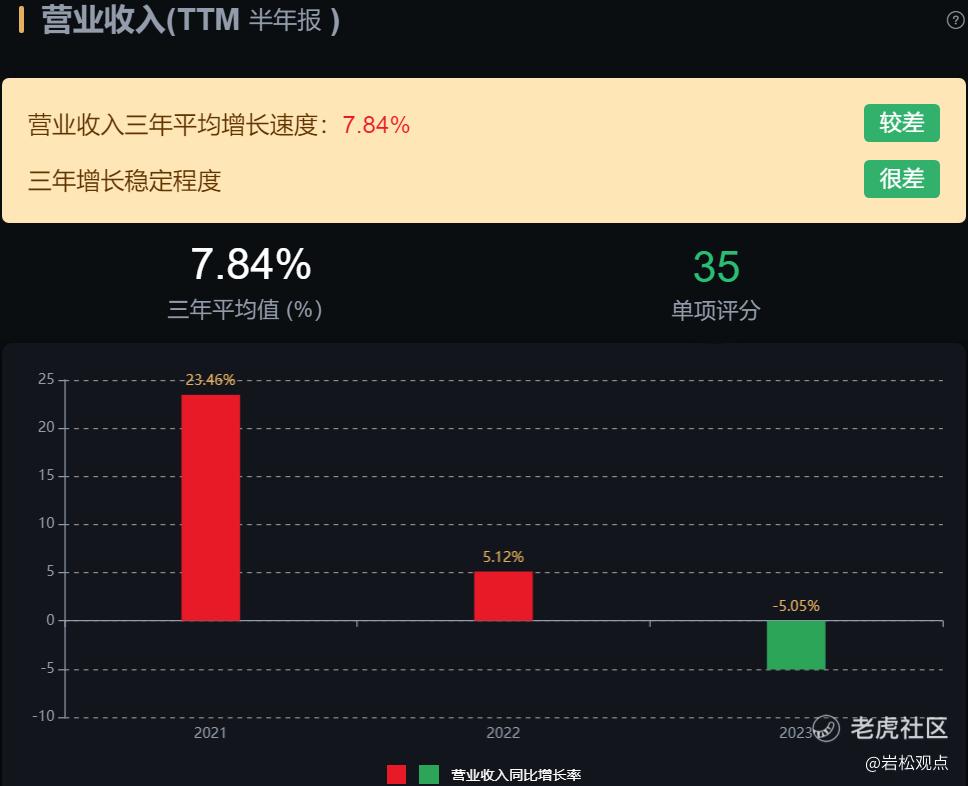
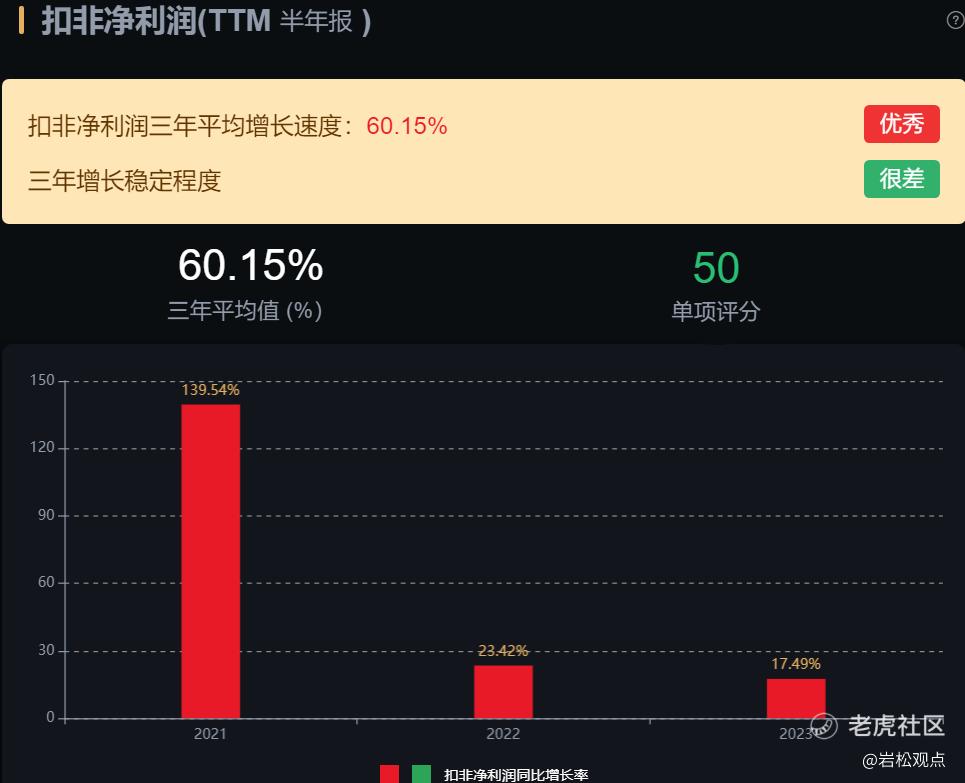
从经营数据看,东山精密最近三年营业收入平均增速7.84%,扣非净利润平均增速60.15%。说明公司业务拓展受阻,但利润端保持的还不错。
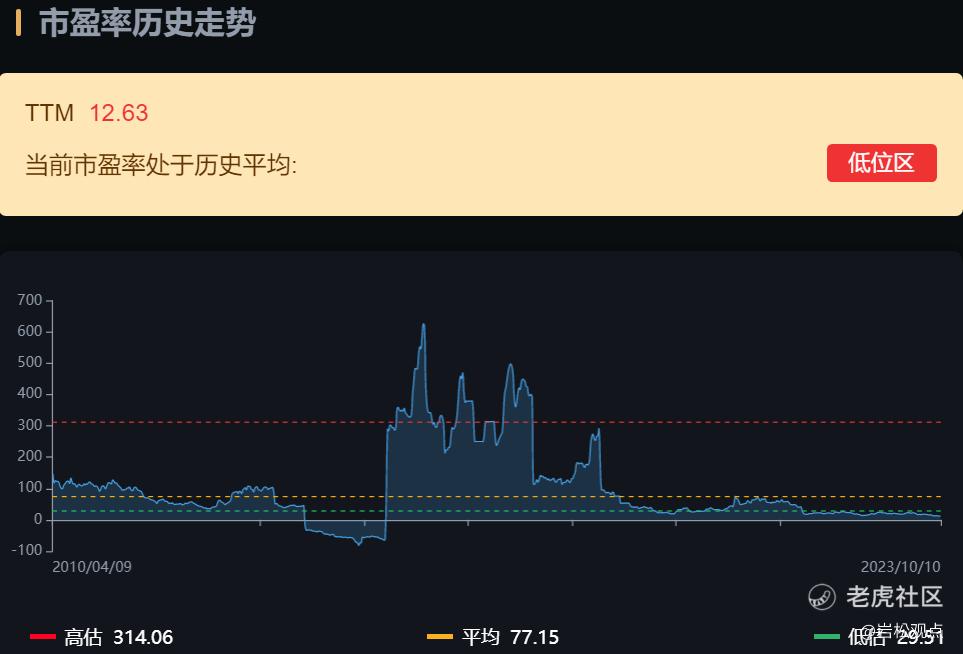
从估值角度看,东山精密当前的滚动市盈率为12.63倍,处于历史平均的低位区。
三、生益科技
生益科技的历史业绩稳步增长,基本几年就上一个台阶,但2022年有所回落。
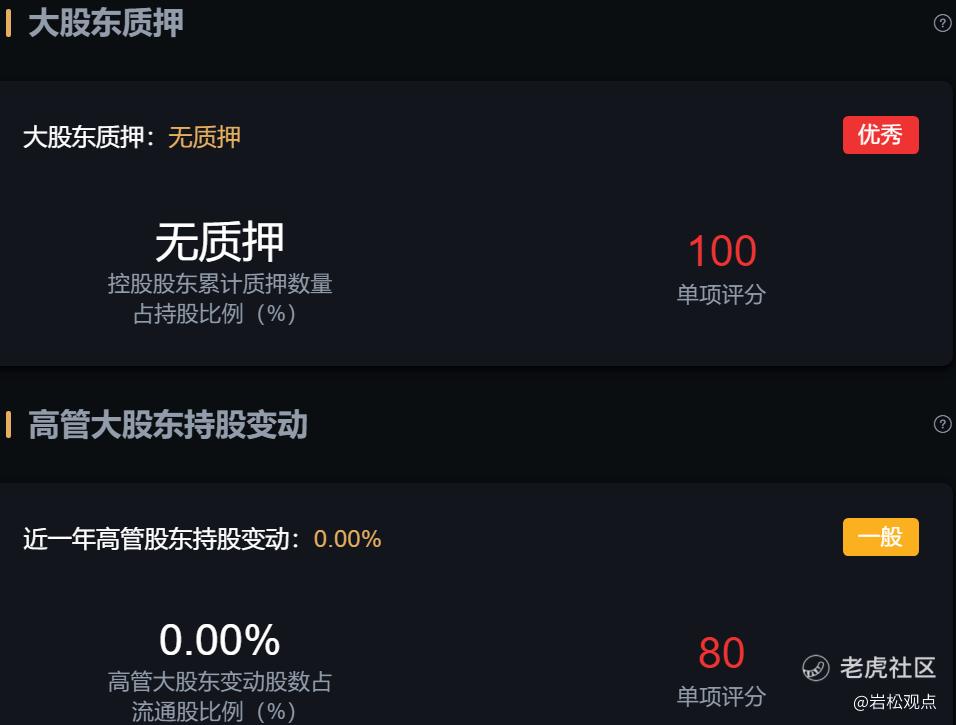
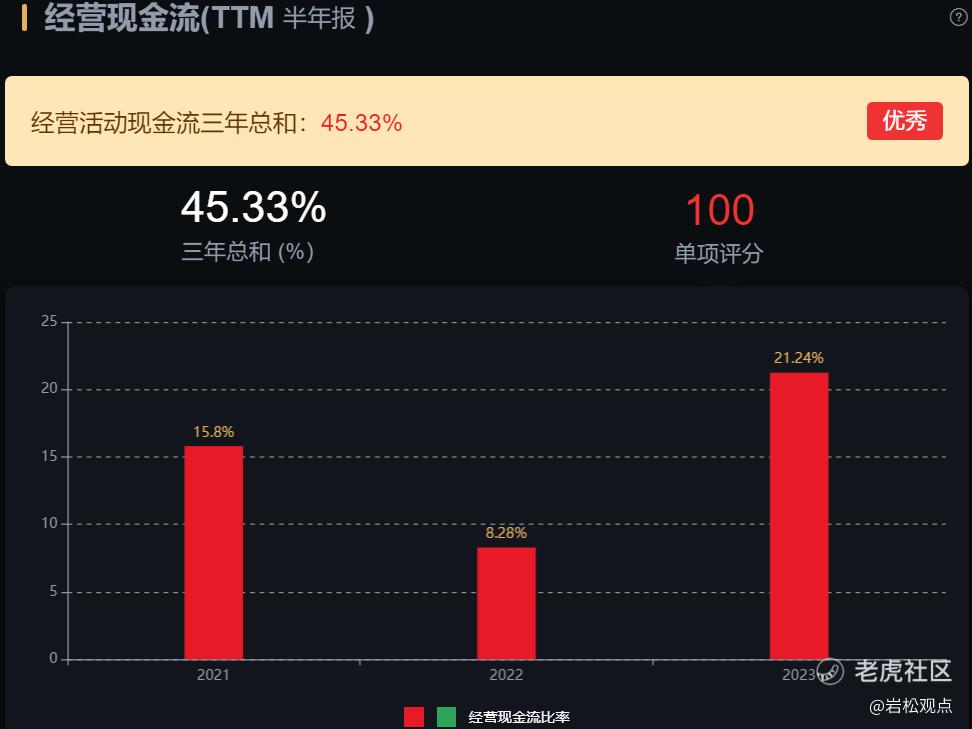
从风险角度看,公司没有商誉;大股东无质押;高管股东也没有减持记录;经营活动现金流数据还很优秀。公司整体上没有大的风险。
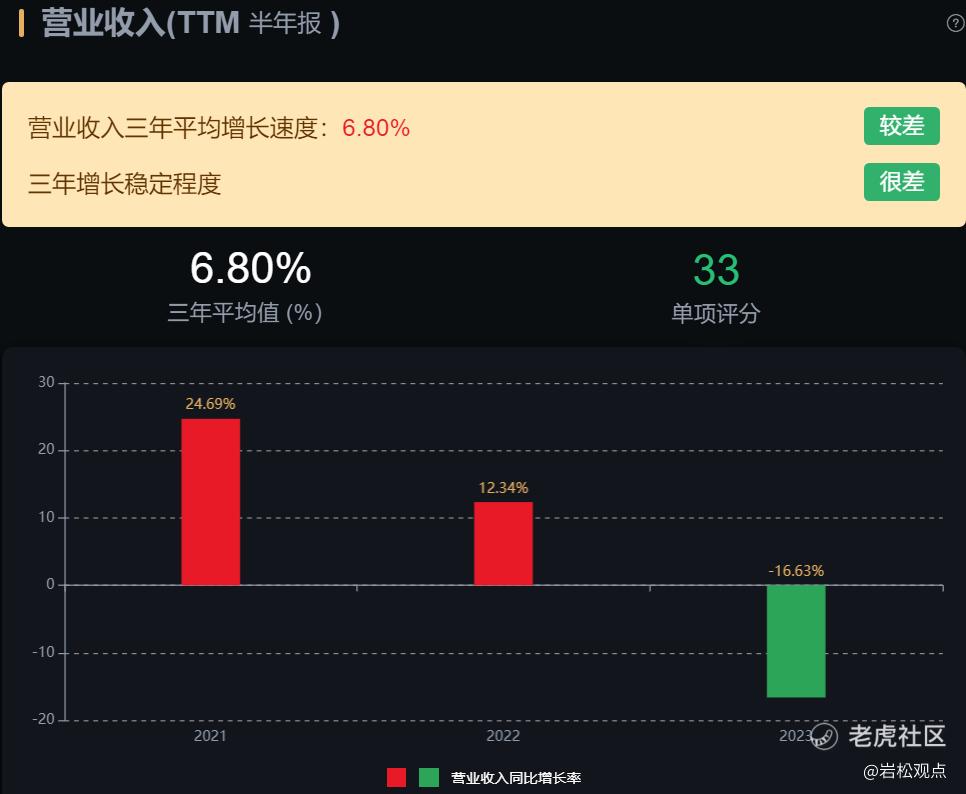
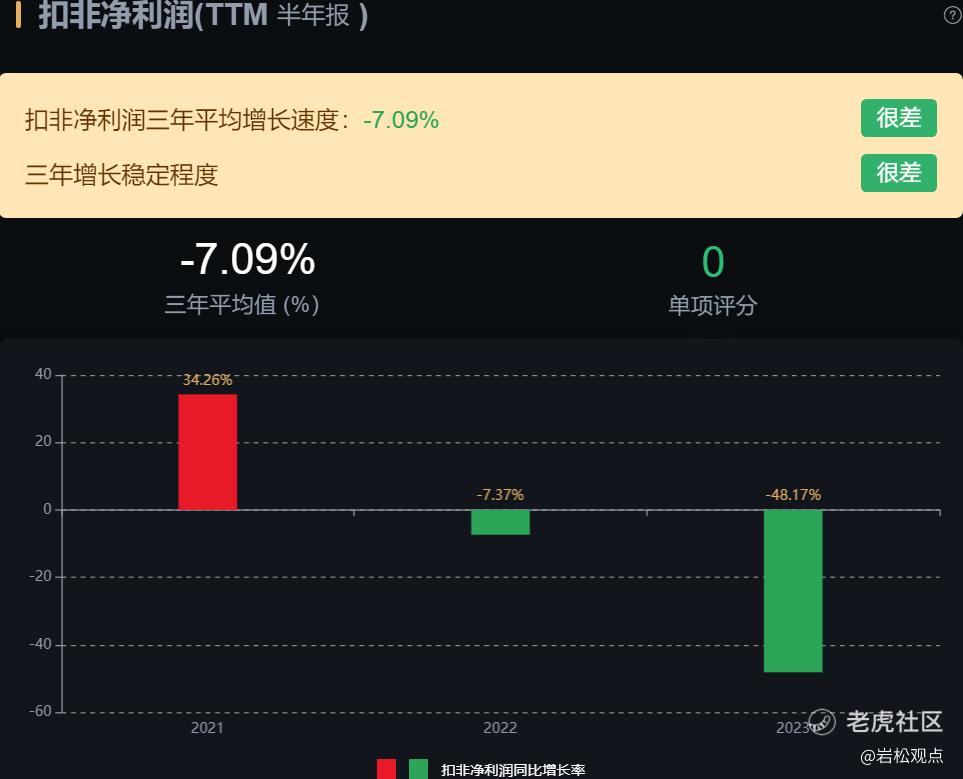
从经营数据看,生益科技最近三年营业收入平均增速6.80%,扣非净利润平均增速-7.09%。成长性表现不佳,主要是因为行业景气度下行,公司产品降价。
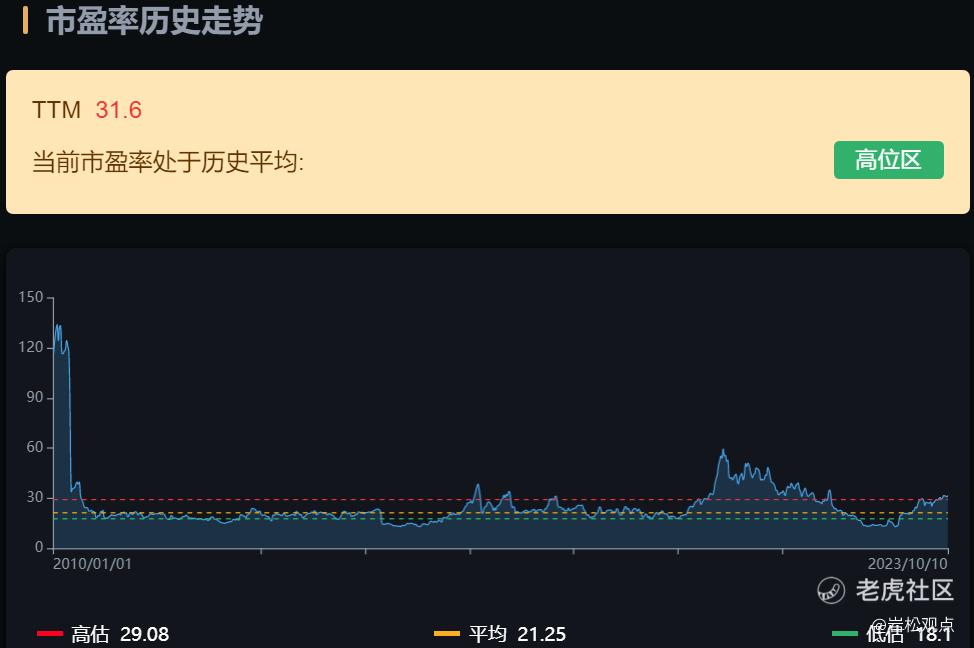
从估值角度看,生益科技当前的滚动市盈率为31.6倍,处于历史平均的高位区。估值高,主要是受到业绩下滑拖累。
四、深南电路
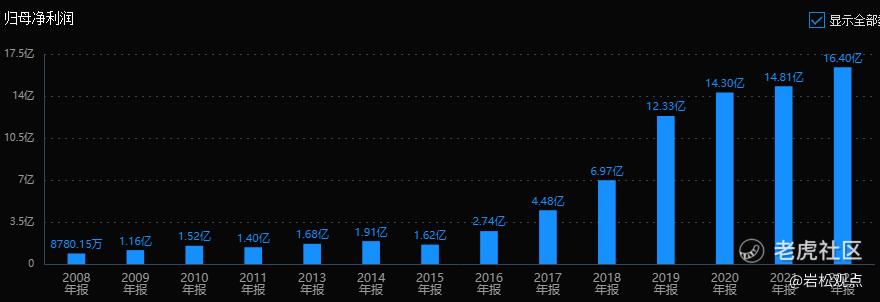
深南电路从2016年开始快速增长,最近三年增速有所下降。
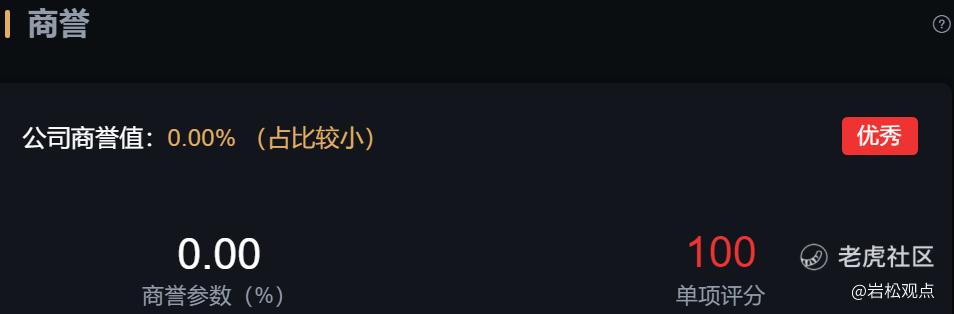
从风险角度看,公司没有商誉;大股东无质押;最近一年高管股东有小幅减持,影响不大。
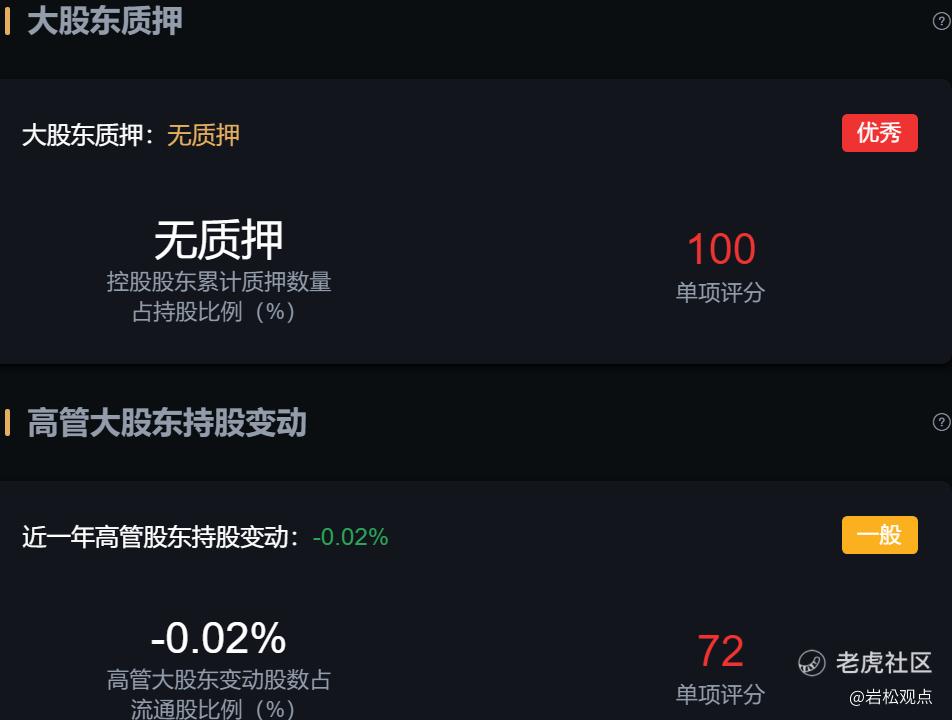
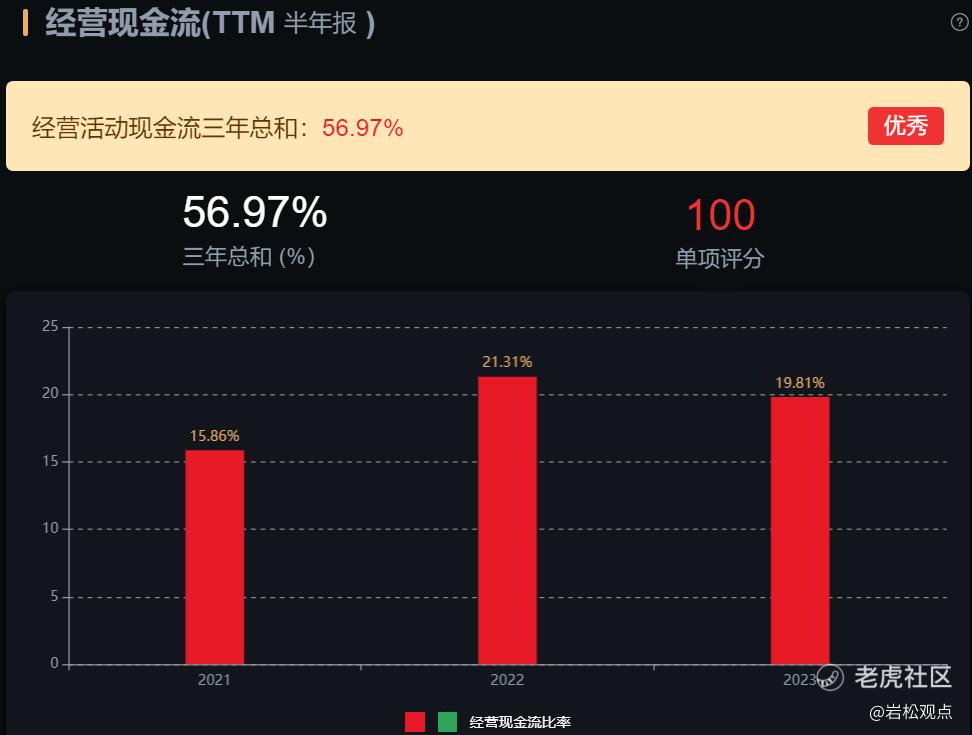
经营活动现金流三年总和56.97%,表现优秀。公司整体看没有什么大的风险。
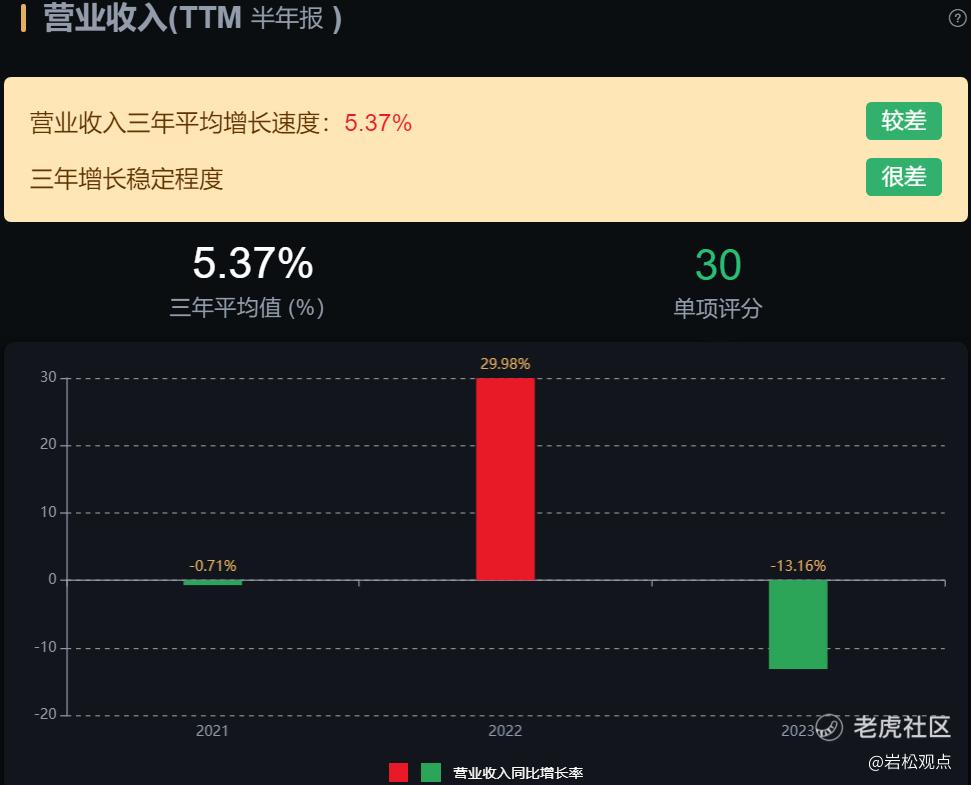
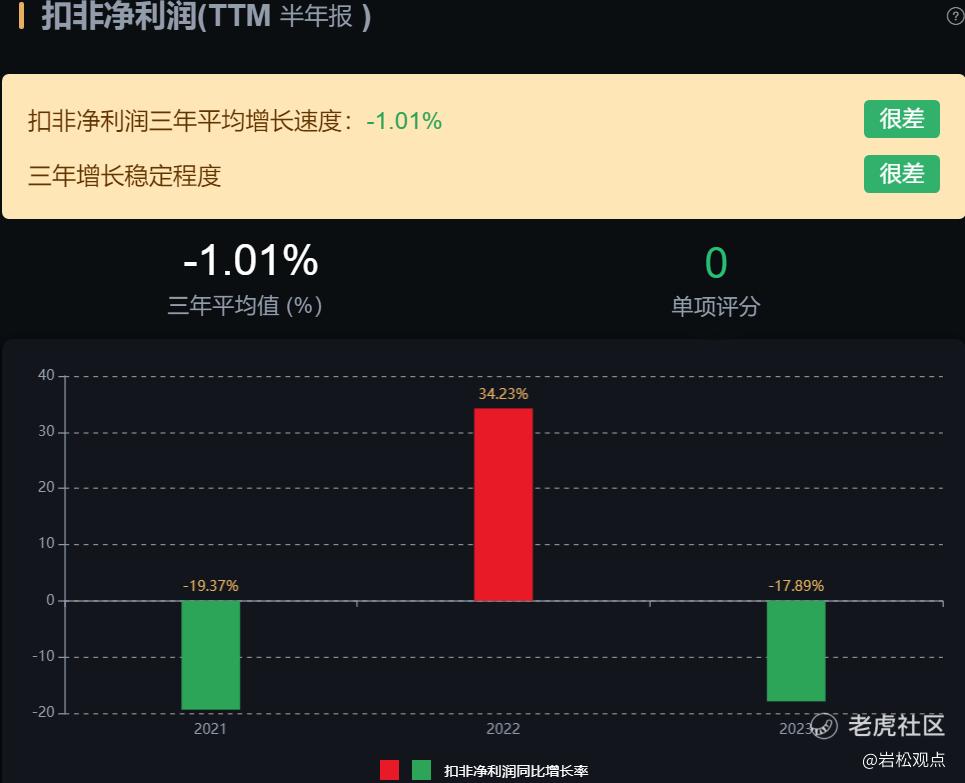
从经营数据看,深南电路最近三年营业收入平均增速5.37%;扣非净利润平均增速-1.01%;成长性的表现就不太理想了。
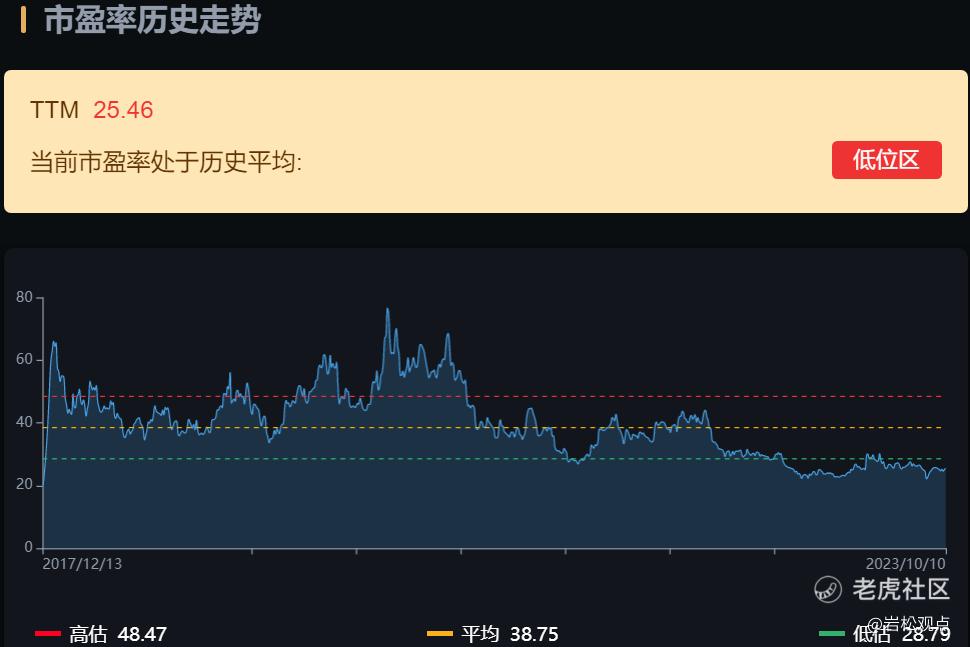
从估值角度看,深南电路当前的滚动市盈率为25.46倍,处于历史平均的低位区。
五、景旺电子
景旺电子的历史业绩同样是持续稳定增长的。
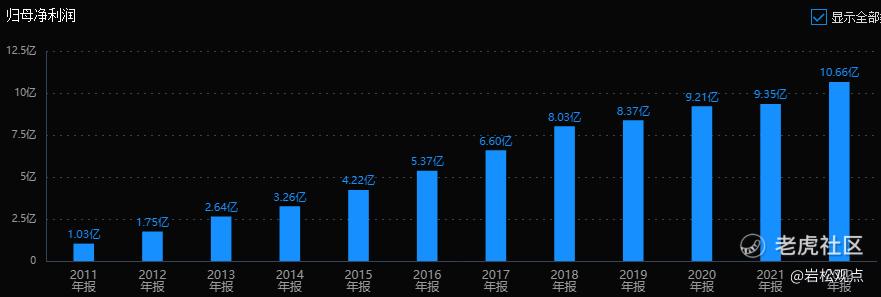
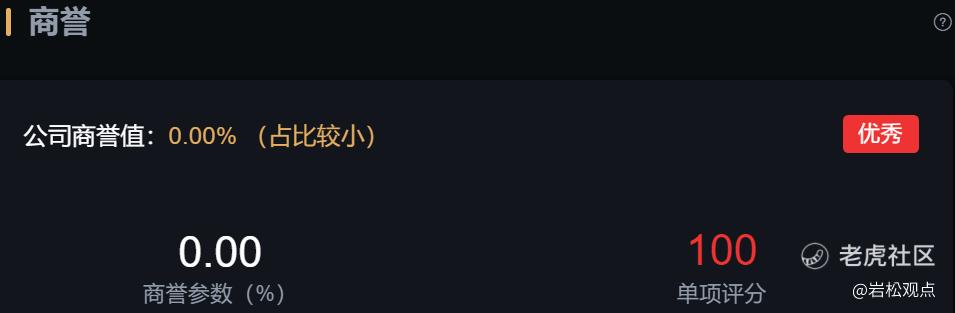
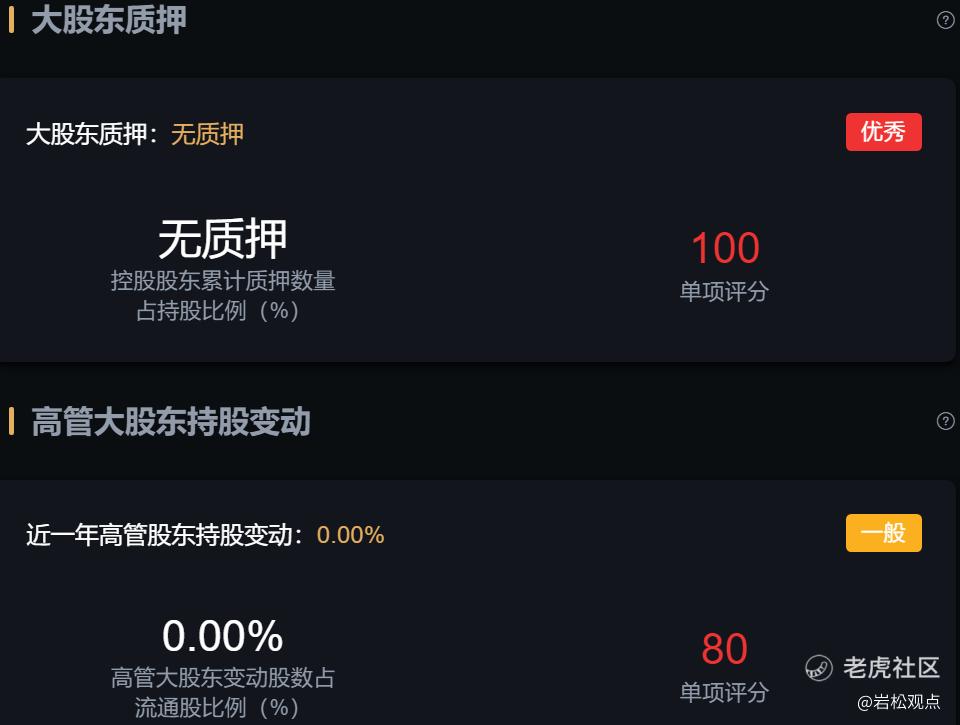
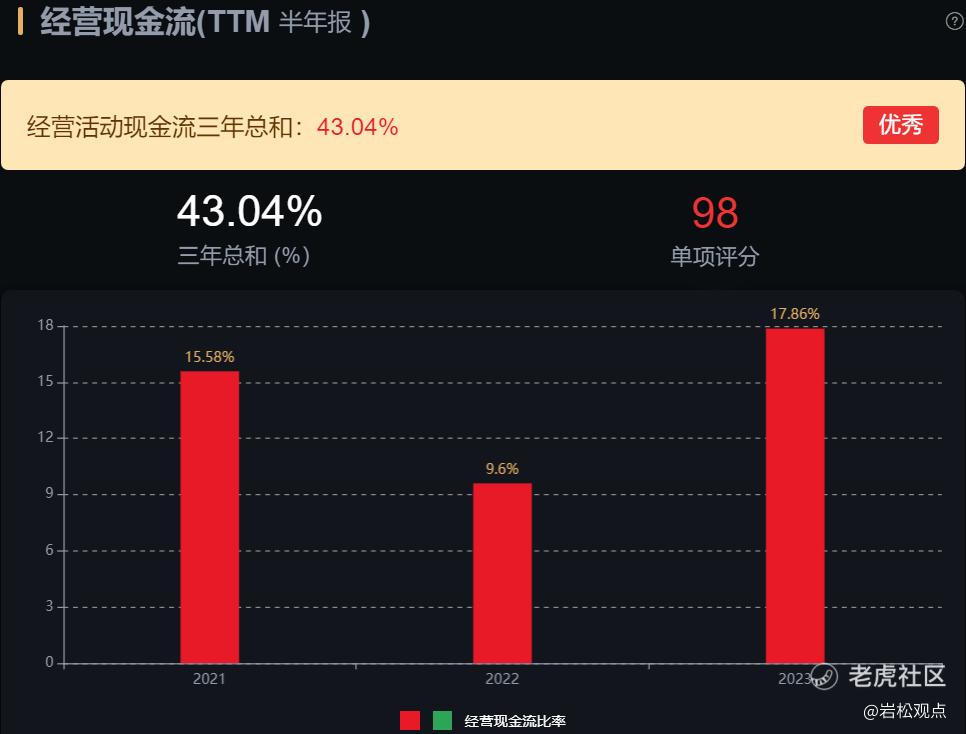
从风险角度看,公司没有商誉;大股东无质押;高管股东也没有减持记录;经营活动现金流数据还很优秀。公司整体上就没有什么大的风险。
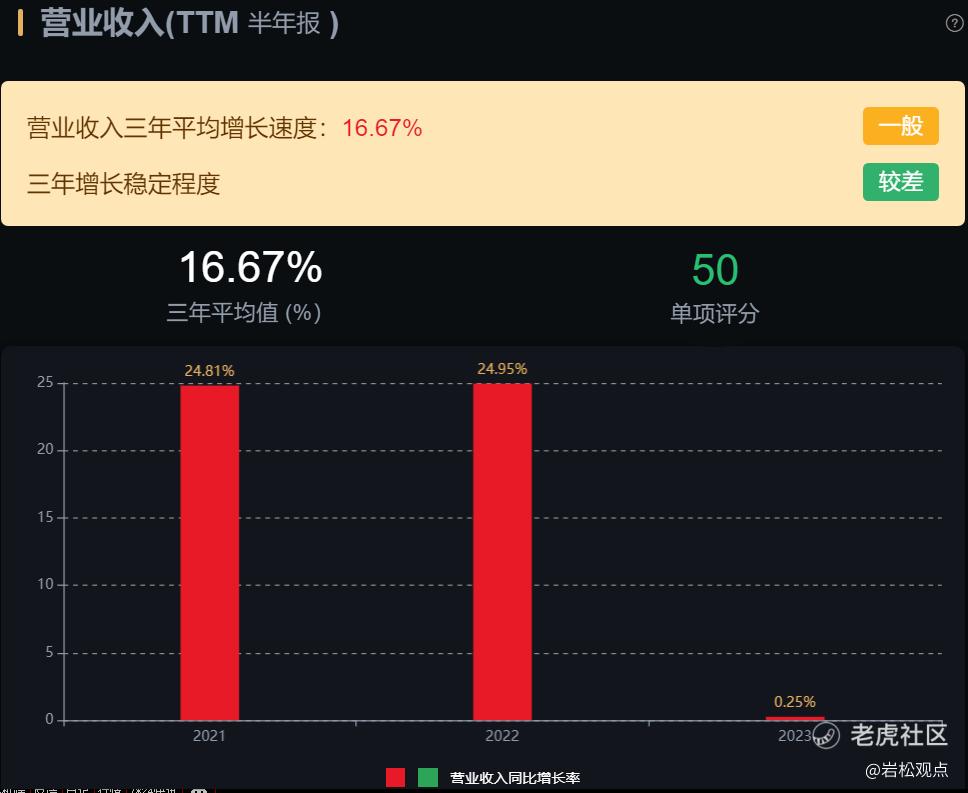
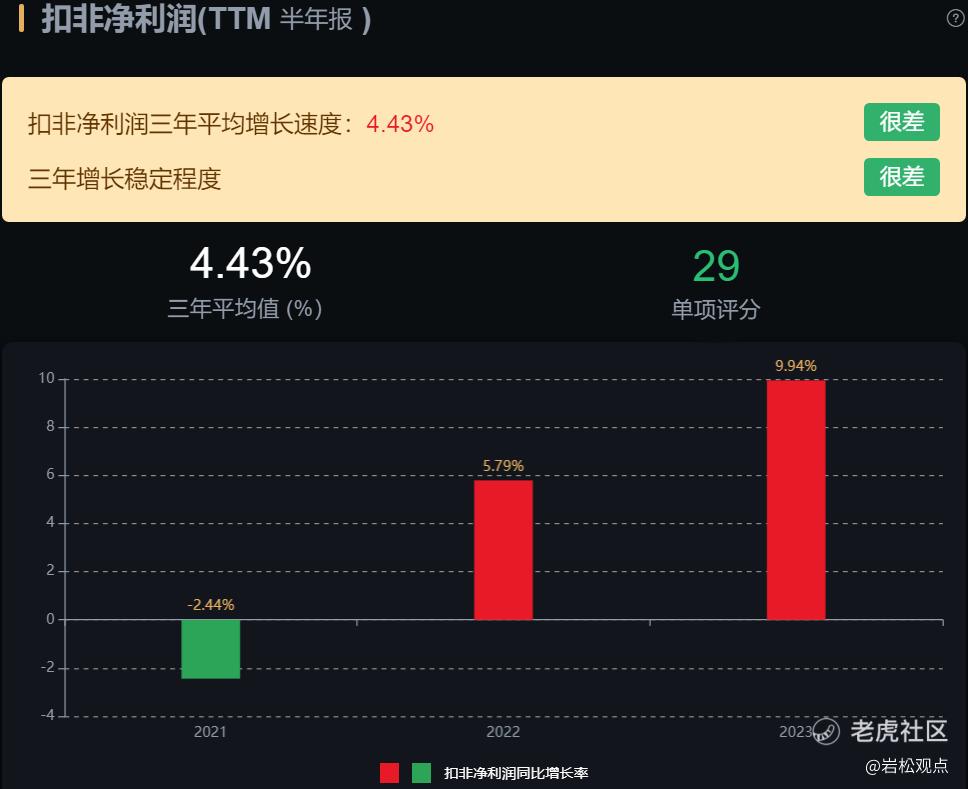
从经营数据看,景旺电子最近三年营业收入平均增速16.67%,扣非净利润平均增速4.43%,成长性表现一般。
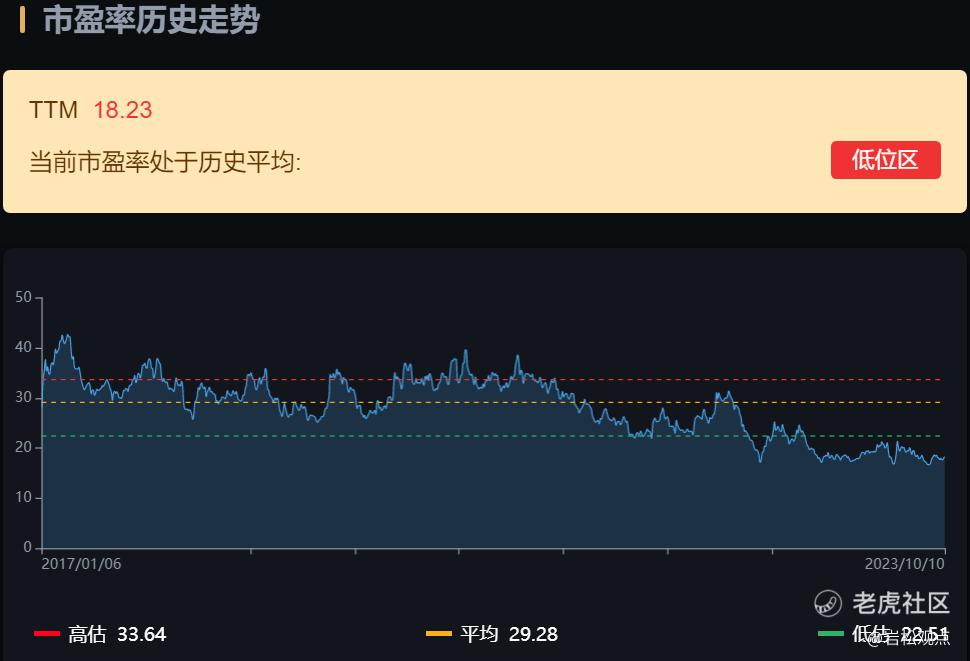
从估值角度看,景旺电子当前的滚动市盈率为18.23倍,处于历史平均的低位区。
六、沪电股份
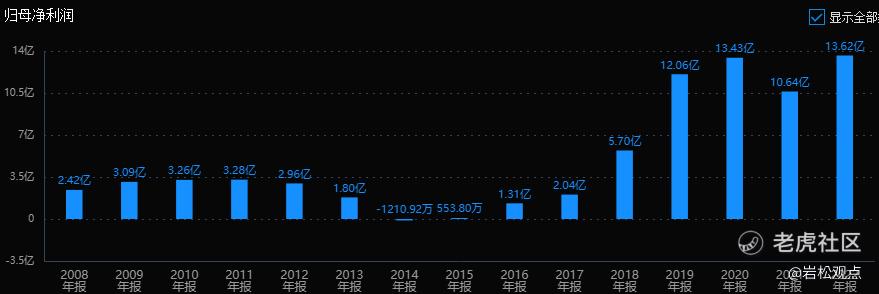
沪电股份的历史业绩波动比较大,2016年到2019年增速很快,但最近三年表现比较平缓。
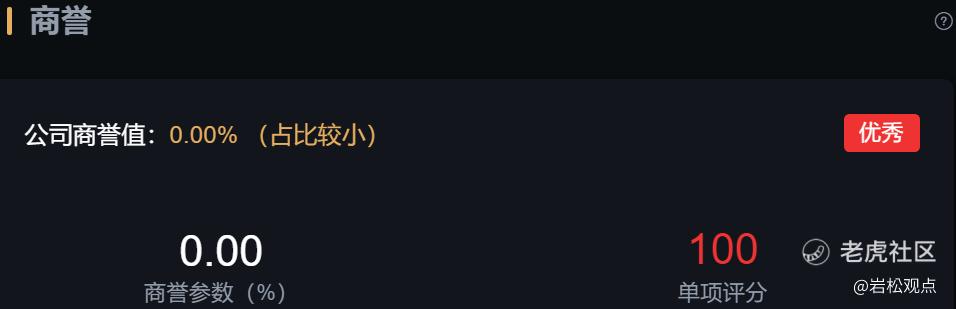
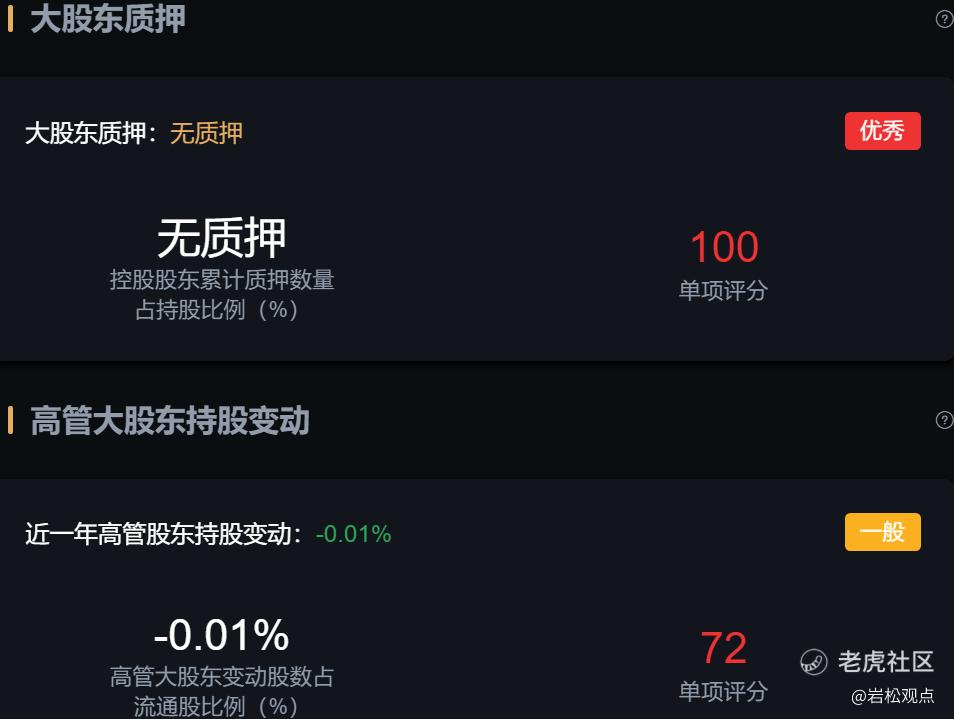
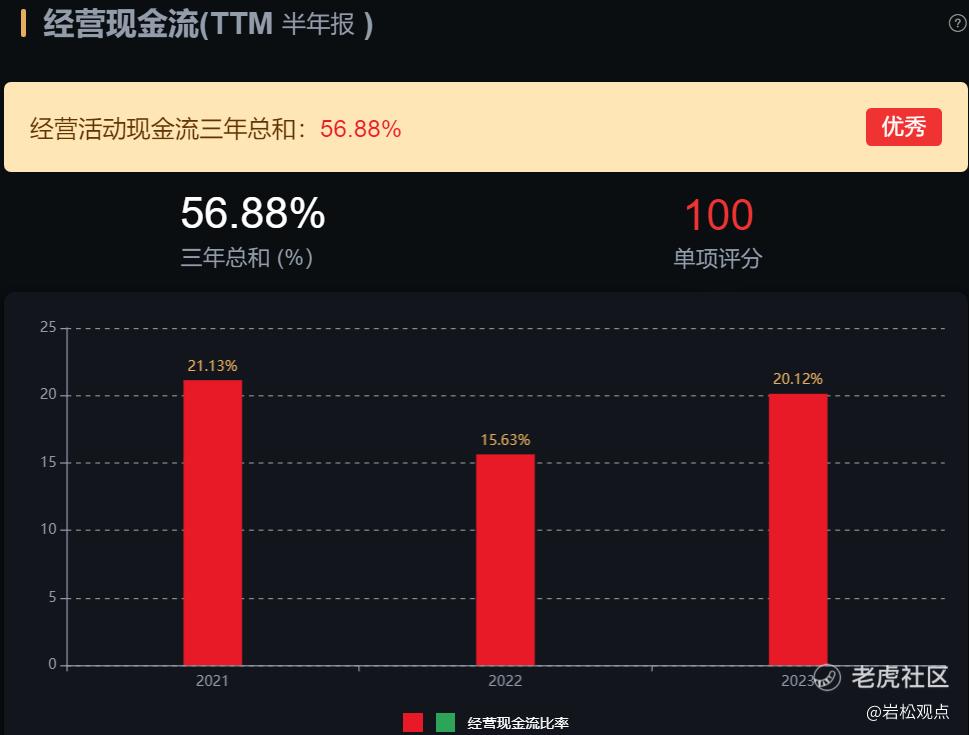
从风险角度看,公司没有商誉;大股东无质押;高管股东减持0.01%,基本没影响;经营活动现金流数据表现优秀。整体看,公司基本没有什么大的风险。
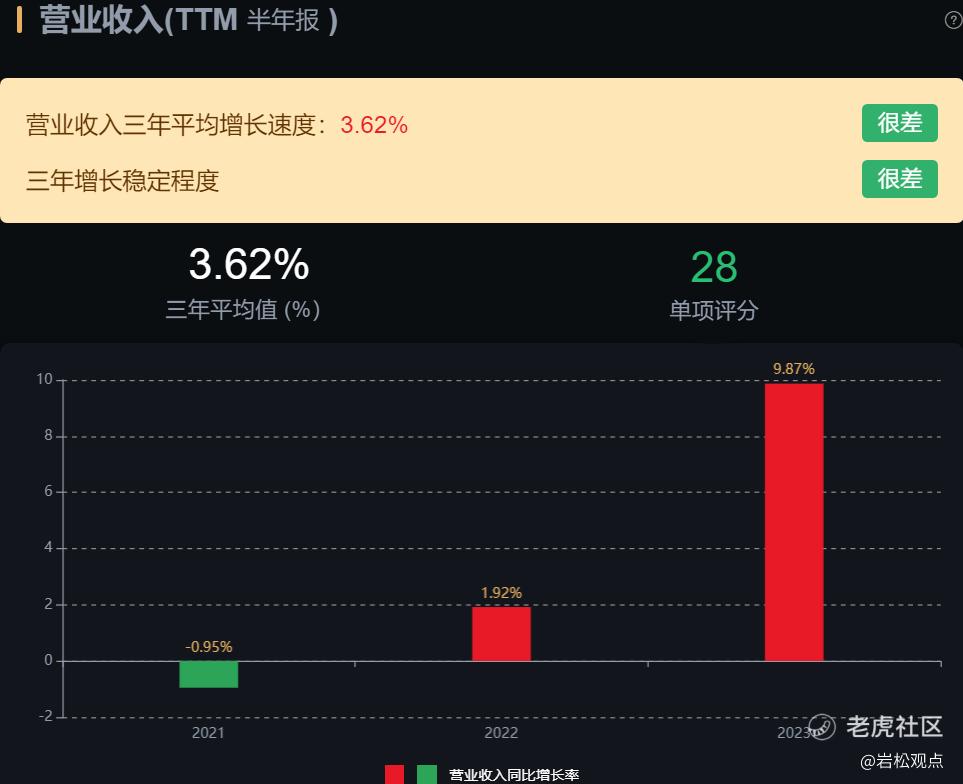
从经营数据看,沪电股份最近三年营业收入平均增速3.62%,扣非净利润平均增速-0.37%,成长性表现很差。
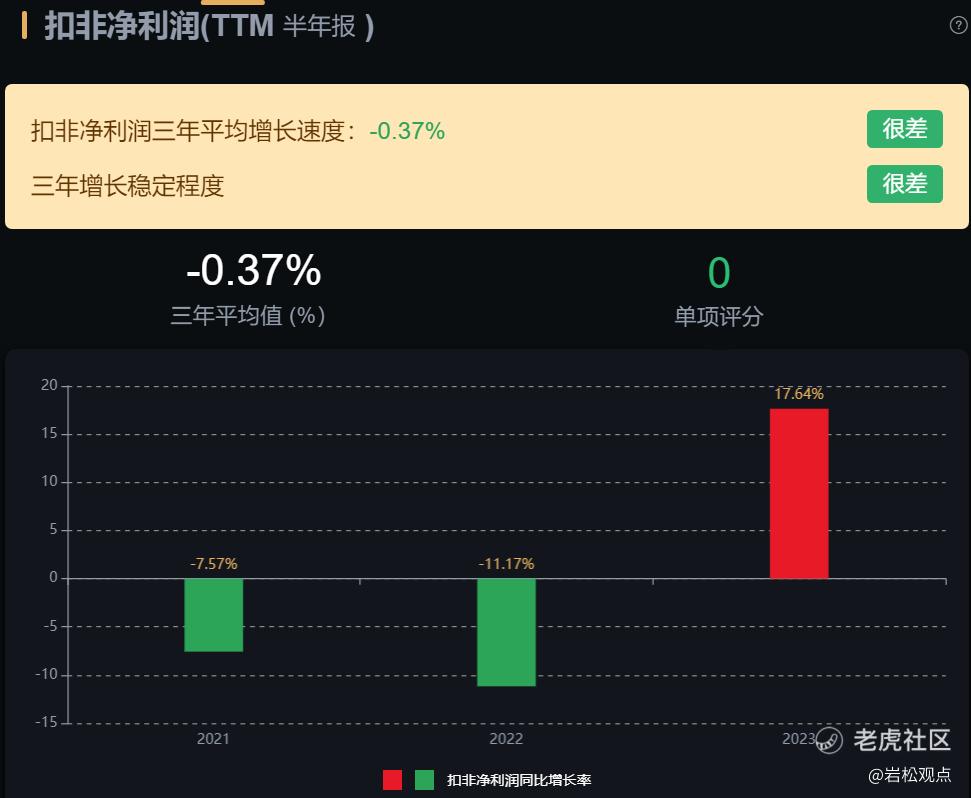
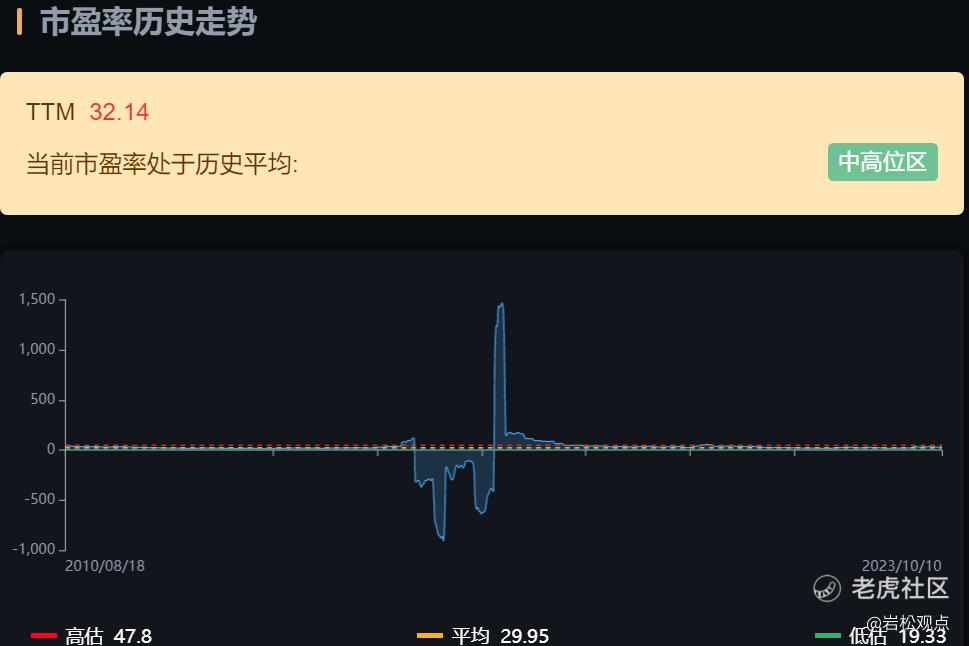
从估值角度看,沪电股份当前的滚动市盈率为32.14倍,处于历史平均的中高位区。当前的高估值,同样是受到业绩下滑的拖累。
总结
这么多年来,印制电路板行业整体保持了稳定增长,现在整体市盈率又处在历史的低位区,这种是比较适合价值投资者长期关注的。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
