


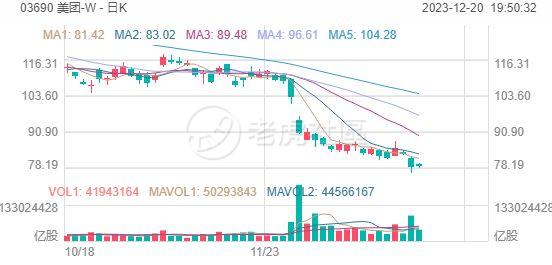
最近研究过美团的财报,Q3营业收入及利润略超预期,收入端,23Q3营收765亿元(yoy+22%),略超预期,主要是核心本地商业收入超预期所致。利润端,调整后营业利润50亿,营业利润率6.5%(22Q3为4.1%)同比改善,主要是核心本地商业利润提升和新业务减亏略超预期所致。调整后净利润57亿元,净利润率7.5%(22Q3为5.6%)同比改善。预计23Q4外卖、闪购在高基数基础上规模保持韧性增长,到店在公司商户、用户激励措施和营销新玩法下GTV保持高增速,这是美团的底色,现在这走势对不起股价和江湖地位 $美团-W(03690)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论