


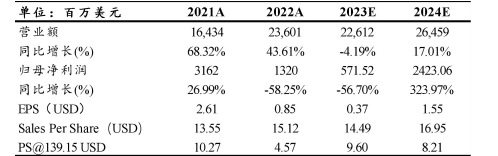
研究过AMD的财报,个人感觉在当前整体宏观环境偏弱和半导体产业链的周期转换的背景下,参考对标企业英伟达(GPU 业务)、英特尔(CPU 业务),同时参照彭博预测,考虑到明年 MI300 系列芯片对营收的贡献,基于大安全边际考虑,我觉得8.11(均值)-9 倍 Price/Sales 是较为合理的估值水平,给予目标价为145.09美元/股应该是合理的,对应 PS 为 8.56 倍,可以持有
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论