


美国通胀超预期降温!明年降息前景加强
美股周五收盘涨跌不一这一周的涨势得益于美联储发布的首选通胀数据,显示11月的物价压力仍在降温,并接近美联储设定的2%目标。
截至收盘。道指跌幅为0.05%;纳指涨幅为0.19%,报14992.97点;标普500指数涨7.88点,涨幅为0.17%,报4754.63点。
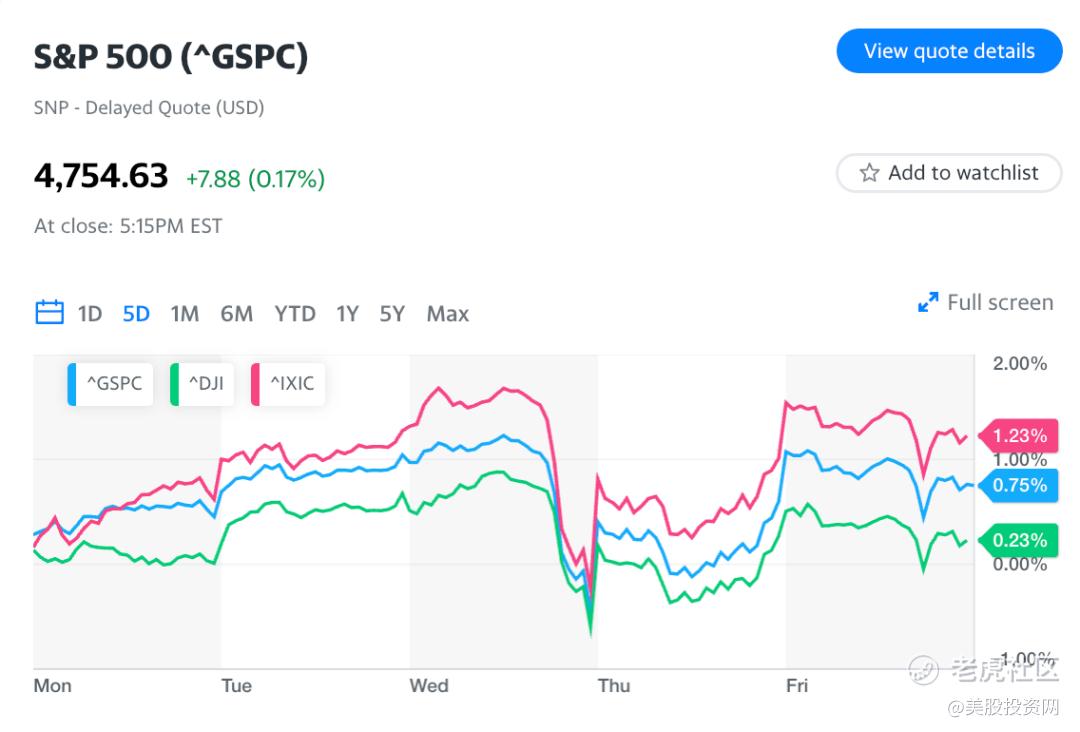
总体来说,本周美股三大指数均录得涨幅,其中道指上涨0.22%,标普500指数上涨0.75%,纳指上涨1.21%。这标志着三大股指均完成了连续第八周的上涨。标普500指数实现了自2017年以来的首次八周连涨,而道指则首次在自2019年以来连续上涨了八周。 $特斯拉(TSLA)$ $英伟达(NVDA)$
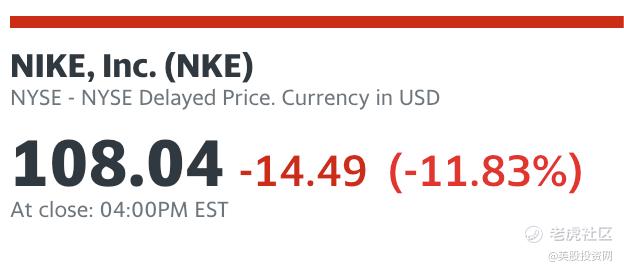
个股方面, $耐克(NKE)$ 下跌近12%,此前该公司警告称,由于消费者支出疲软,该公司将裁员,预计营收将出现下滑。
美股铝板块今日表现强劲。盘中, $美国铝业(AA)$ 涨幅超过6.5%,世纪铝业(CENX)涨近6%,而凯撒铝业(KALU)也实现超过2%的涨幅。这一系列上涨让投资者的目光聚焦于铝产业的活力。
不仅如此,美国银行分析师Lawson Winder对美国铝业公司表示“中性”评级,并将目标价从28美元上调至36美元。这一乐观的评级和目标价调整进一步推动了铝板块的上涨势头,展示了市场对铝行业未来发展的信心。
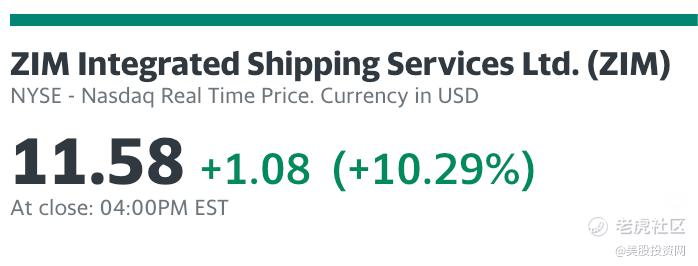
美股航运板块今天涨势也很强劲! $以星航运(ZIM)$ 涨10.29%,SB 涨超3%,SHIP涨超2%。
这一涨势背后的原因在于海运费率的急剧上涨,同时也门胡.塞对船只发动袭击破坏了全球关键贸易航线,推动了航运公司的估值不断攀升。随着越来越多的船只避开红.海,ZIM及其他航运公司的市值自胡.塞attack行动上周升级以来增长了约220亿美元。
周五经济数据面
美联储青睐的通胀指标连续第二日传来通胀降温的好消息:继周四公布的三季度核心PCE物价指数同比增速达到联储目标2%、创两年新低后,周五公布的11月核心PCE物价指数又同比超预期放缓至3.2%,也创两年新低,六个月内的该指数年化水平甚至三年多来首次跌破2%,降至1.9%。
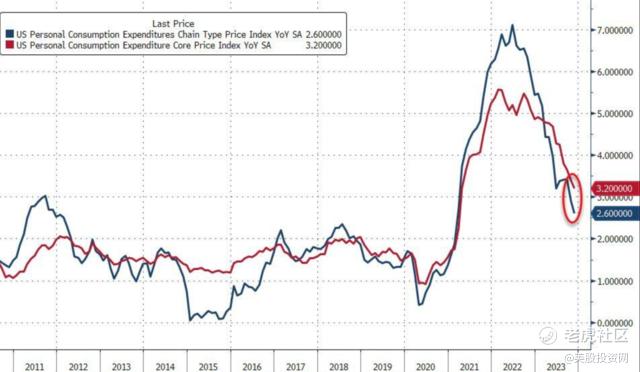
受能源价格下降影响,美国11月PCE(个人消费支出)物价指数同比为2.6%,不及市场预期的2.8%;环比下降0.1%,不及前值和预期的0%,这是自2020年4月以来的首次环比下降。
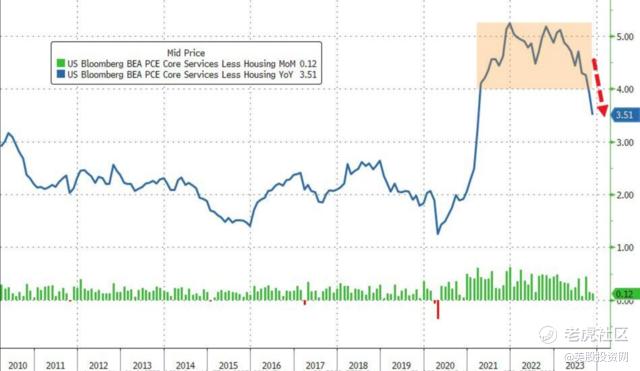
值得一提的是,商品通胀已连续六个月负增长,而不包括住房在内的服务业通胀增速连续第二个月上涨0.1%,为2021年3月以来的最低水平。
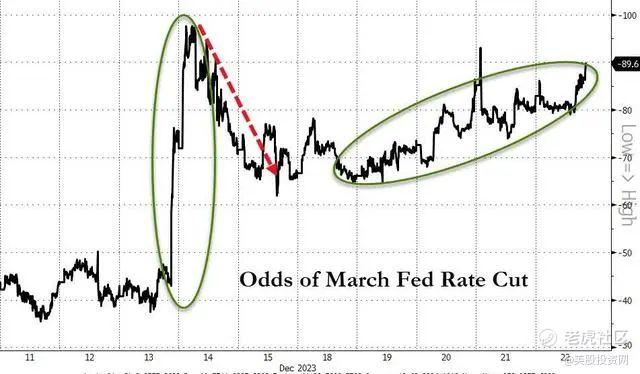
数据继续强化市场对美联储明年降息的预期,明年3月就降息的预期几乎已被完全市场定价体现,预计3月开始行动的概率达90%。
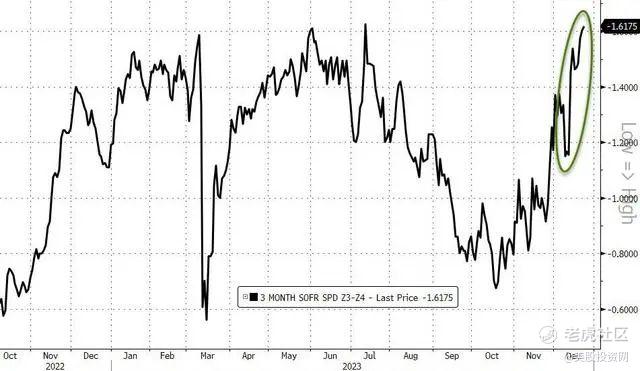
本周,市场对美联储明年降息程度的预期创新高,周五的定价显示,交易者预计明年全年联储会降息163个基点,为联储上周发布最新预期的两倍多。
与此同时,美国商务部最新公布的数据显示,2023年11月美国耐用品订单呈现出令人瞩目的增长趋势,初值达到5.4%。这一增幅创下自2022年12月以来的最大涨幅,远远超出市场预期的2.4%。同时,10月的前值由-5.4%修正至-5.1%。值得注意的是,这一激增主要得益于飞机订单的大幅上升。
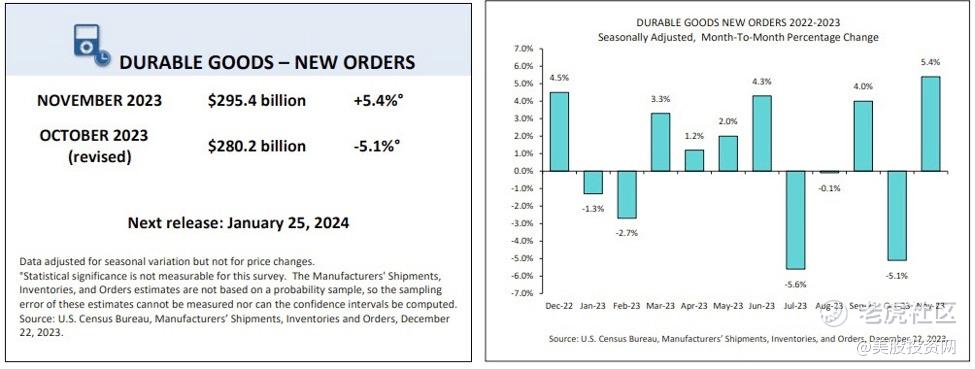
耐用品订单的高涨,使得整体订单同比增长了4.5%,为美国经济在面临多重挑战的背景下注入一剂强心针。耐用品通常包括汽车、计算机、家用电器、飞机、通信设备等,被认为是企业投资支出的重要指标之一。这一强劲的订单数据表明企业在这些领域的投资信心有所提升,为未来经济增长注入了积极信号。
然而,在高利率的经济环境下,数据也显示出企业在设备支出方面的一些疲软迹象。高昂的利率成本可能对企业决策产生影响,尤其是对于大型设备和高成本项目的投资,可能需要更加审慎的考虑。
另一方面,11月扣除运输类的耐用品订单环比初值为0.5%,同样高于市场预期的0.1%。这一数据的积极表现表明,在排除交通运输领域的影响下,耐用品订单仍呈现出增长态势,这可能反映了一些行业对于未来需求的乐观预期。
下周一12月25日美国股市将因圣诞节休市。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 马莲·2023-12-231点赞举报