


周报: 美股八连涨,中概剧震,华尔街期待收官行情
本周前瞻:
海外市场本周进入假期模式,美股将于25日休市一日,港交所将于25、26日休市。
美国方面,在休假结束后,仍有少量经济数据, 主要集中在房地产领域。周二,10 月 FHFA 房价指数和 S&P/Case-Shiller 房价指数应该会让交易者进一步了解房地产市场。 周五,11 月份批发库存数据即将发布,这是衡量批发商持有的未售出商品的指标。
中国方面,12月制造业PMI数据将于周日公布,市场预计将小幅回升至49.9,仍位于荣枯线下。
其他地区。日本央行行长植田和男将于周一发表讲话。
事件方面,华为将于周二举办问界M9及冬季全场景发布会,小米汽车 定档于12月28日下午发布 SU7。
上周回顾:
1、行情动态
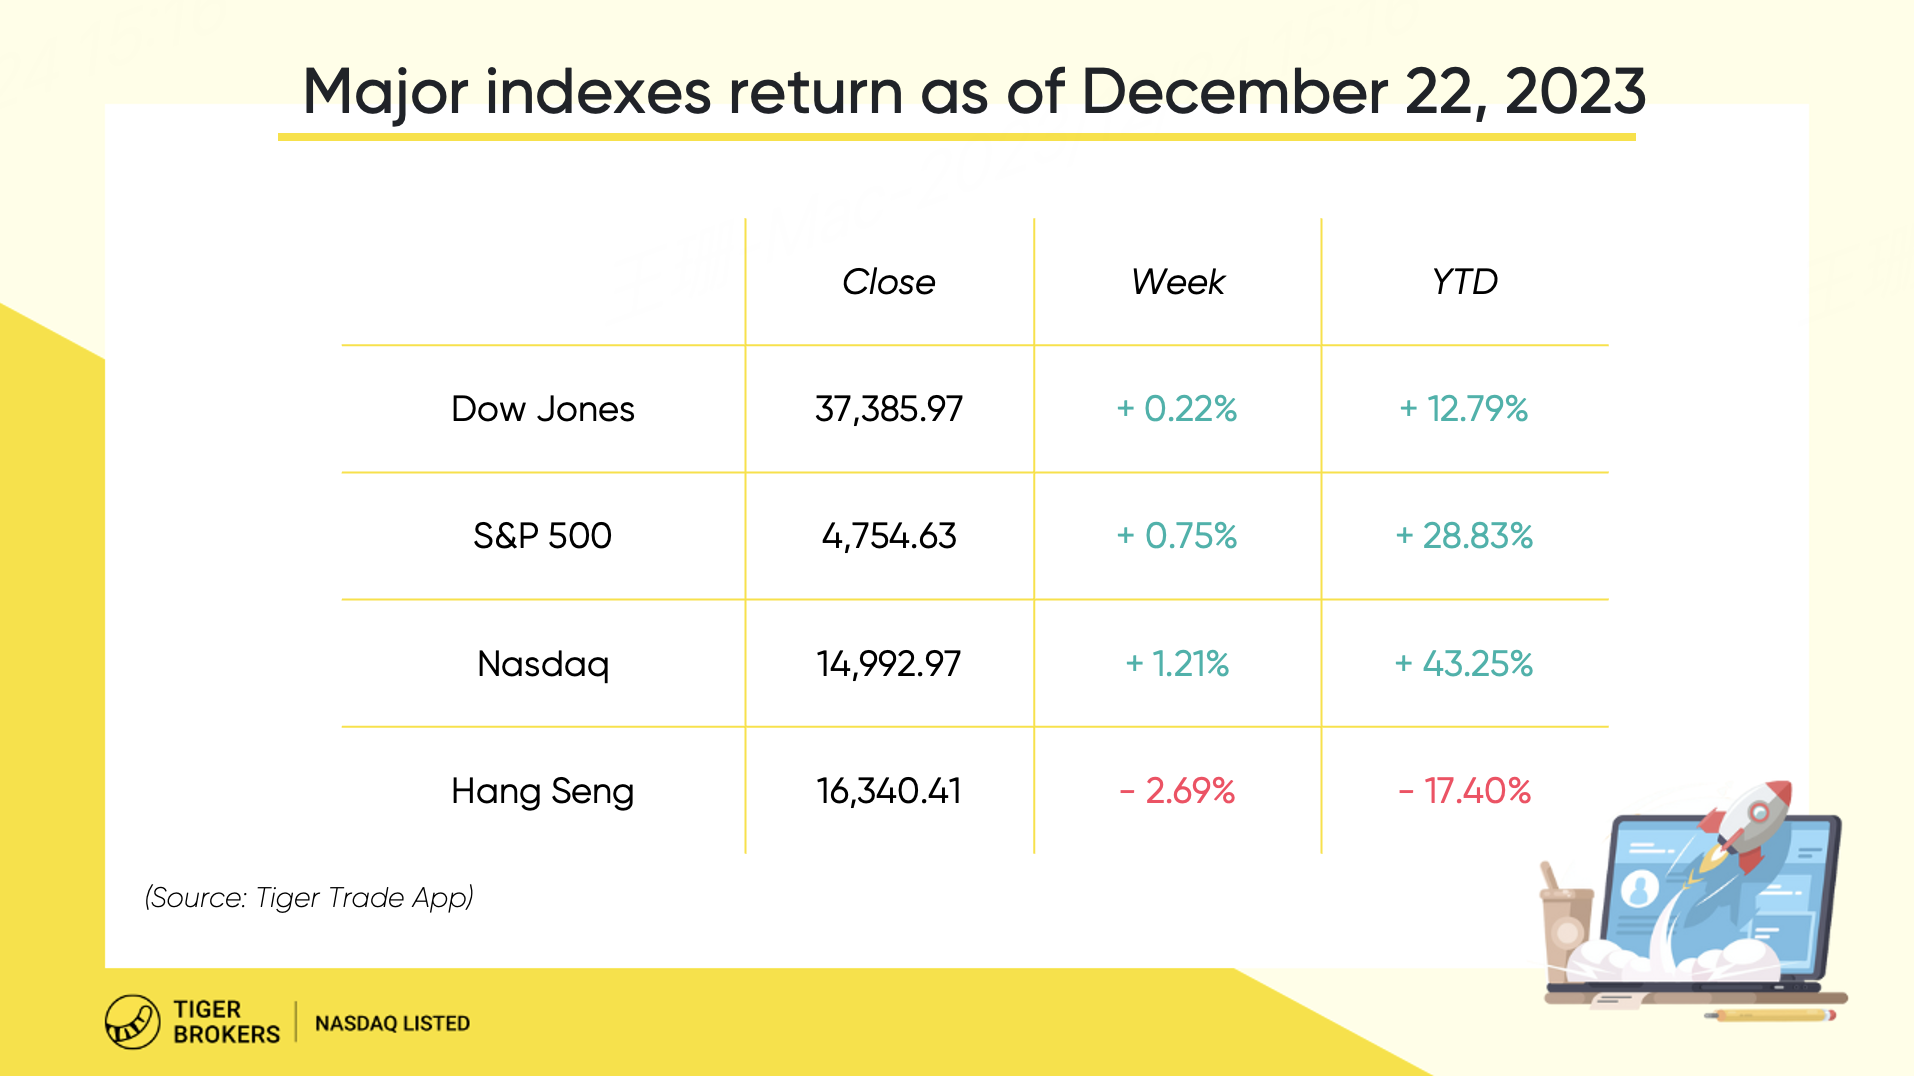
美国三大股指连续八周收阳,这是标普500指数自2017年以来的首次,也是道指自2019年以来的首次。从指数周行情看,小盘股指数领涨。道指被成分股耐克NKE拖累,本周勉强收涨。值得注意的是,VIX跟大盘同步收涨。
美联储最喜欢的通胀指标核心PCE低于预期,这坚定了投资者认为美联储明年降息的押注。当然,一些交易员担心股市上涨已经过度。周五标准普尔 500 指数距离 2022年1月的历史高点 4,818.62点约 1.3%。
香港方面,周五国家新闻出版署发布《网络游戏管理办法(草案征求意见稿)》,拟规定,限制游戏过度使用和高额消费。受此影响,腾讯和网易为主的游戏股暴跌,恒生指数全周累跌2.7%。恒生科技指数周五当日暴跌 4.37%,创下 2 月 10 日以来最大跌幅,全周跌 6.15%。
2、个股大事记
除了公用事业板块以外,其他标普500板块周线均收高。 通信服务板块表现最好,GOOG 和 META 上涨超过 5%。
木头姐的的旗舰 ARK Innovation ETF (ARKK) 最近表现出色。 ARKK 12 月份上涨了 15%,它在 12 月份的表现优于所有 Magnificent 7。
道琼斯指数成分股耐克 (NKE) 在下调销售前景并宣布未来三年削减约 20 亿美元成本的计划后,周五暴跌 12%。 这是该股自 2022 年 9 月 30 日以来最大单日跌幅。周五的抛售波及整个体育零售领域,Foot Locker(FL)和 Dick’s (DKS)等股票的交易价格也大幅下跌。
美光科技 (MU) 报告第一财季亏损小于预期,销售额增长 16% 至 47.3 亿美元,这是美光六个季度以来首次实现销售额同比增长,带动公司股价周四跳涨。 此外,美光第二季度的指引走高。它认为商业环境有所改善,并预计将从人工智能数据中心高带宽内存的销售中受益。
Adobe (ADBE) 在遇到监管障碍,取消了以 200 亿美元收购 Figma 的计划。 这家数字媒体和营销软件公司将向 Figma 支付 10 亿美元的终止费。 Figma 提供了一个网络优先的协作设计平台。
由于盈利和指引疲软,联邦快递 (FDX) 下跌 12%。 这家航运巨头报告收入连续第五年同比下降。 联邦快递还下调了全年预测。
巴菲特旗下的伯克希尔 (BRK.B) 上周购买了更多西方石油公司 (OXY) 的股票,使其在这家总部位于休斯顿的能源生产商中的股份达到近 28%。
腾讯控股(0700.HK)和网易(NTES、9999.HK)受到网游新规草案影响暴跌,腾讯股价周五收跌12.35%,网易港股周五收跌24.6%。
阿里巴巴(BABA、9988.HK)宣布,吴泳铭接替戴珊兼任淘天集团CEO。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
