


为什么中国企业热衷于IPO割韭菜?
今天,港股有家公司招股,叫速腾聚创,做激光雷达的,主要用于新能源汽车。
年初的时候,国内也有家激光雷达公司上市,叫禾赛,当前的股价走这样:
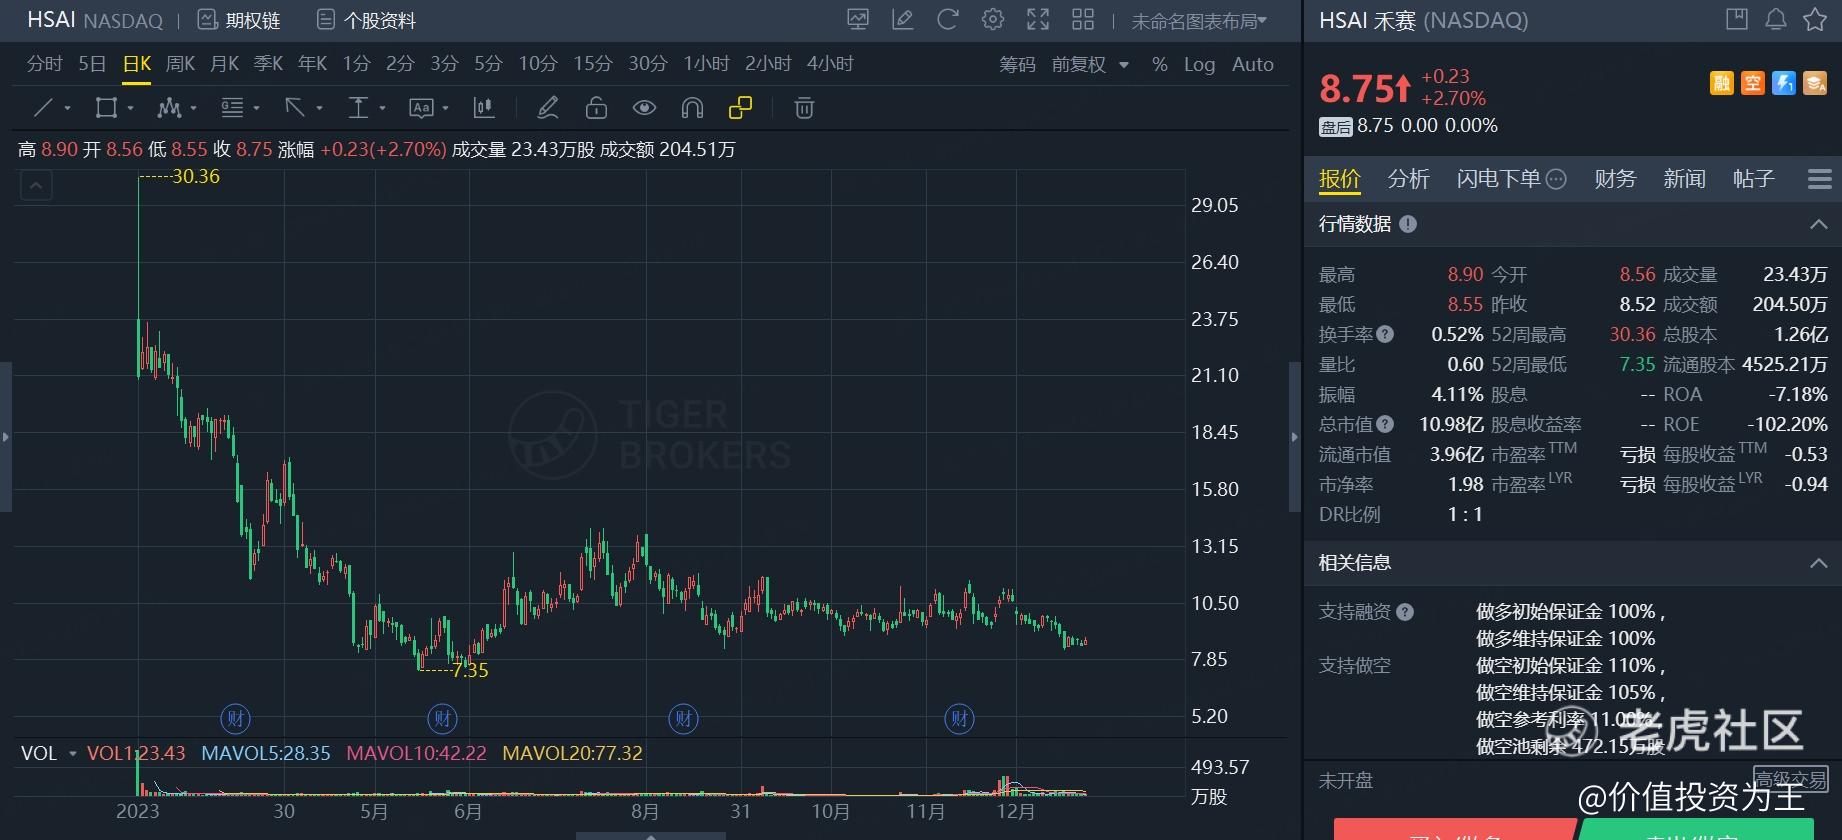
禾赛最高价30.36,现价8.75,跌幅高达71%,即使以19元的IPO价格计算,跌幅亦高达54%,几乎所有买入的投资者都被套牢。
激光雷达是一个正在爆发式增长的行业,拿禾赛最新的三季报为例,其出货量47440台,较2022年同期增长125.5%。
根据灼识咨询的报告,预计2023年全球激光雷达行业的销售额将达到227亿人民币,同比增长89%,预计2025年的销售额将达到1399亿:
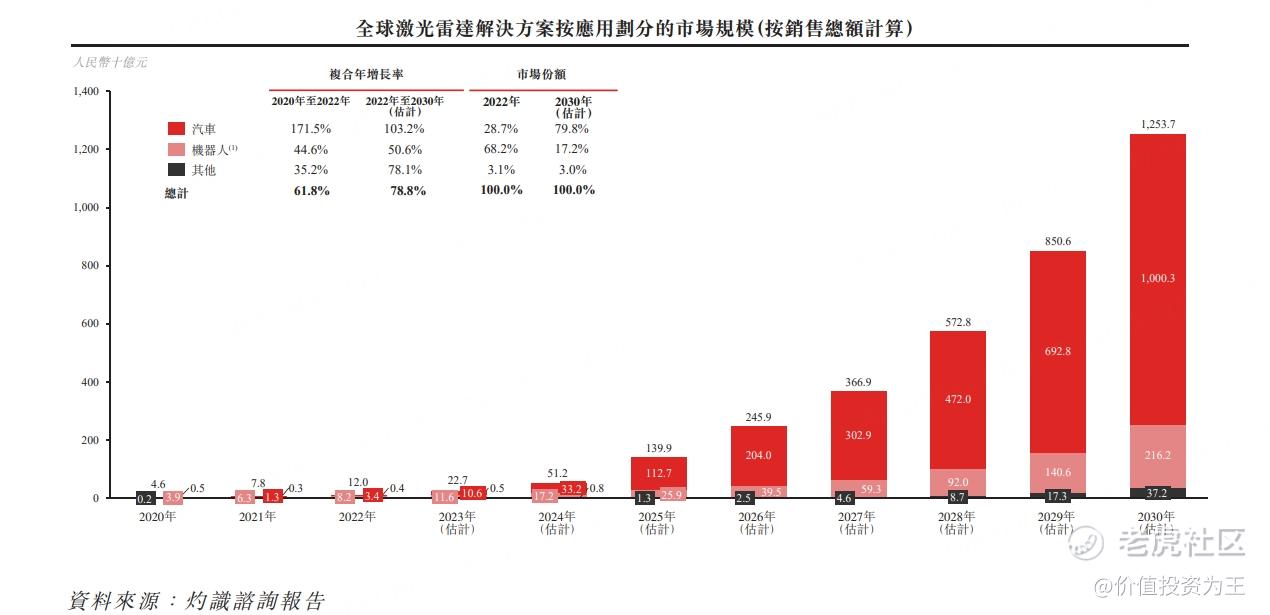
毫无疑问,激光雷达的前景十分诱人。
行业好,公司也不错,像禾赛是全球第一家实现月销过万的激光雷达公司,2022年的市场份额高达60%,可以说,我国在激光雷达领域是无可争议的霸主!
然而,禾赛的股价真是让人感伤。
不禁要问,为什么身处黄金赛道、公司资质又全球领先,怎么股价就崩成这样?
一方面是激光雷达行业存在缺点,比如售价一路走低,拿速腾聚创为例,2020年时单台激光雷达(车载)的价格高达2.25万元,2023年上半年已经降至3700元,降幅高达83.6%:
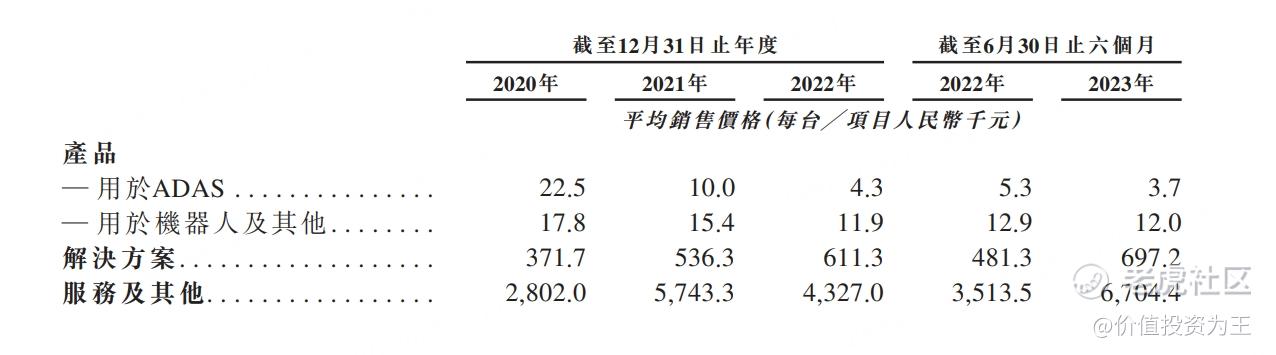
售价大幅下滑,虽然出货量暴增,但收入增速并不理想,拿禾赛三季报为例,前文说禾赛的激光雷达三季度出货量暴增125.5%,但营收只增加了33.5%,这样的增速虽然也不错,但肯定无法和爆发联系起来。
没办法,作为新能源汽车零部件,如果售价较高,根本无法普及,这从特斯拉坚持用摄像头而不用激光雷达上也能看出来。
另外一个更重要的原因,是中国企业在IPO时定价过高,拿速腾聚创为例,其首发市值高达193亿港币,而作为行业领头羊的禾赛,当下市值只有86亿。
将禾赛与速腾聚创相比,前者上半年收入达到8.7亿人民币,远高于后者的3.29亿。
从估值上看,假设速腾聚创保持当下的增速,其2023年的营收不过7.4亿人民币,由于公司尚未盈利,拿市销率衡量则高达23.8倍。
我滴妈,禾赛只有4.6倍,速腾聚创竟然敢卖23.8倍,他配吗?
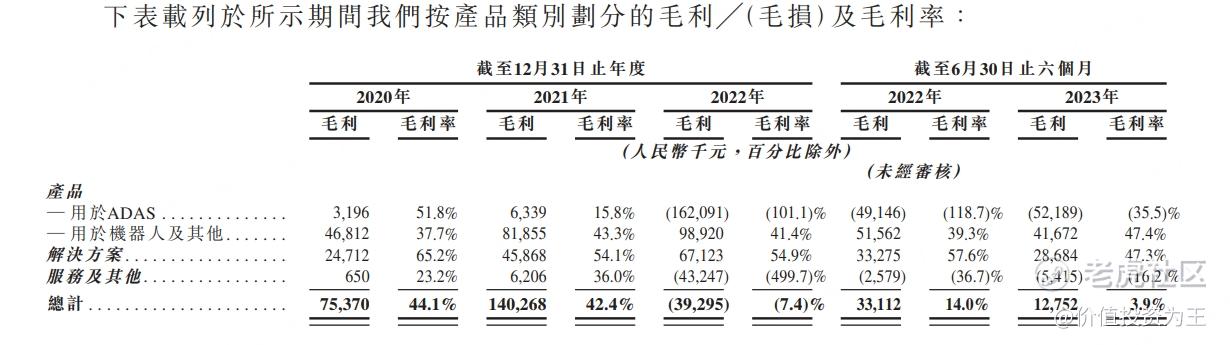
别看激光雷达行业增速很好,但其实盈利能力很低,比如禾赛的毛利率一路从2019年时的70%下降至当下的30%,速腾聚创也从2020年时的44%下降至3.9%,我就想问,这种盈利能力能配23.8倍的估值?
中国公司似乎都非常热衷高价发行,港股这么干的不止是速腾聚创,A股IPO更是猖獗,以至于最后的股价都是刚上市式往上冲一把,等到几个月后,机构和其他原始股东解禁,股价便崩盘式下跌,最终,大部分买入的散户都成了韭菜!
不难想象,上市公司热衷于高价发行,主要是想以较低的代价融到更多的钱,辅导上市的机构也能在高价发行中赚到更多钱,唯一被牺牲的只有后来的股东。
IPO凭本事割韭菜本无可厚非,但这种行为太过短视,暴跌过后的股价,很难挽回投资者的信心,最终,越来越多的人远离港股、远离中概股,没人跟你玩的时候,长远发展怎么办?
做企业,还是要老老实实,心思用在割韭菜上,走不长远! $禾赛(HSAI)$ $速腾聚创(02498)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 哈哈一笑_2083·2024-01-12这个就是交易所的问题,不能给投资者带来回报点赞举报
- etc卷商银行为主·2023-12-28有帮助,谢谢点赞举报