


2024年伊始 各大题材板块估值变化——估值分析 第23期
欢迎点击关注公众号,获取更多股市信息、资料及行情讨论↓↓↓
本篇我们来梳理一下沪深300指数、创业板指等主要指数和题材板块的估值。主要是依据指数或题材板块的市盈率在过去若干年历史上的百分位,展开分析讨论。本篇是《估值分析》的第23期,可点击查看《估值分析》系列合集,关注和对比估值变化情况。
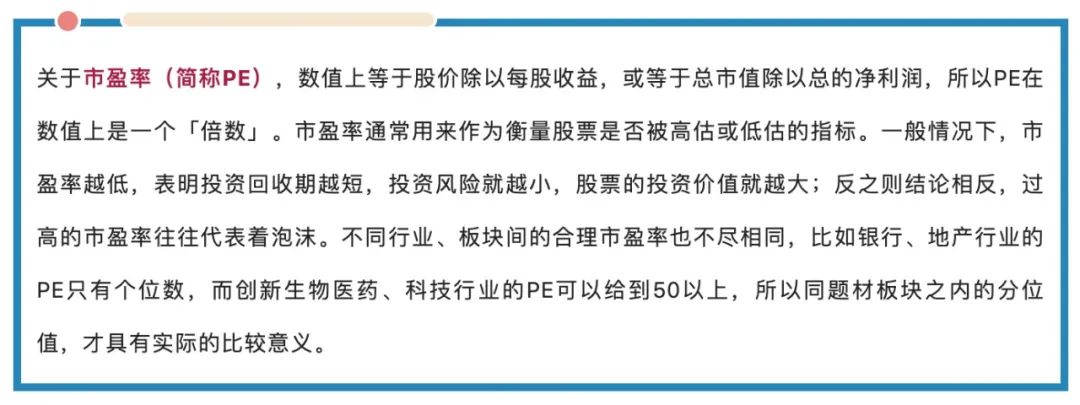
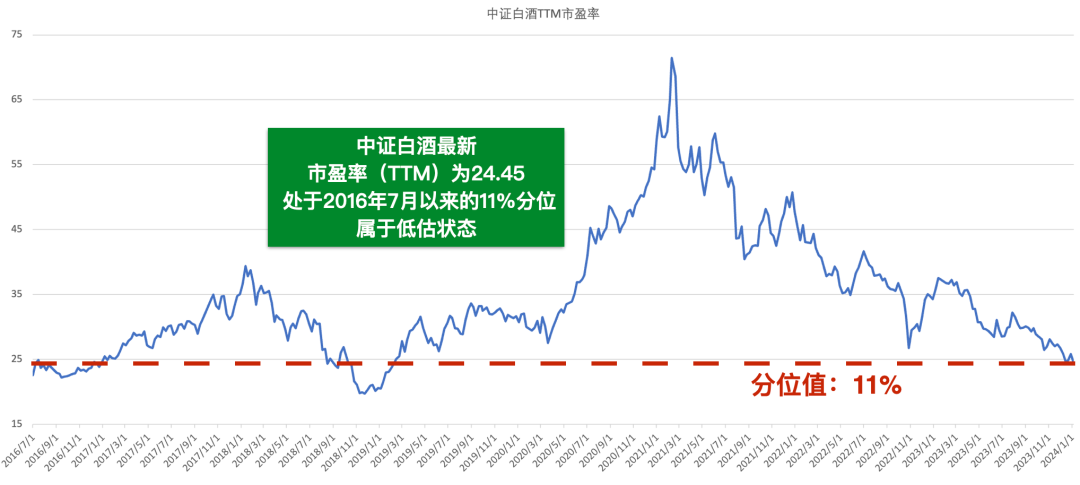
根据历史估值百分位,我们暂时按以下标准进行划分:
0%~20%:低估
20%~35%:正常低估
35%~65%:正常估值
65%~80%:正常高估
80%~100%:高估
本文将通过以下几个小节来探讨估值情况:
“总览”
“部分指数和题材讨论”“后市展望”
总览
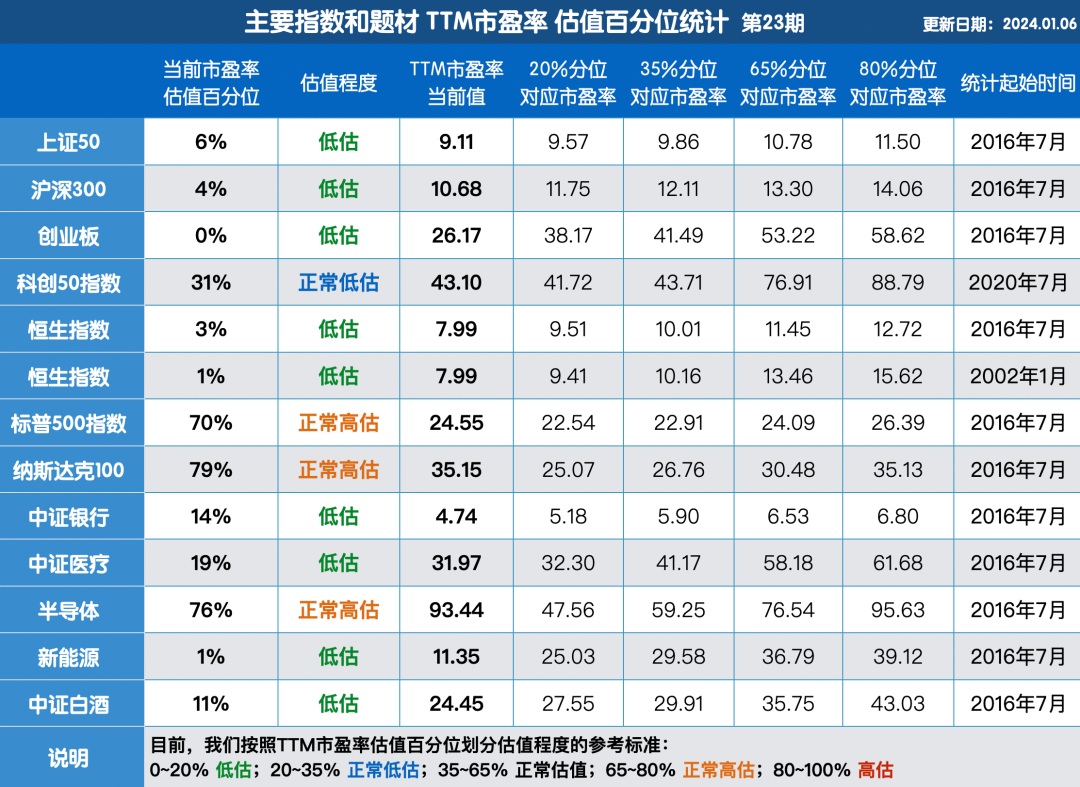
上表中第一列数值代表当前PE在历史上所处的位置,以A股最具代表性的沪深300指数为例,目前的分位值是4%,代表着历史上(2016年7月至今)有4%的时候低于当前估值,其余96%的时候都要比现在的估值要高,属于低估状态。
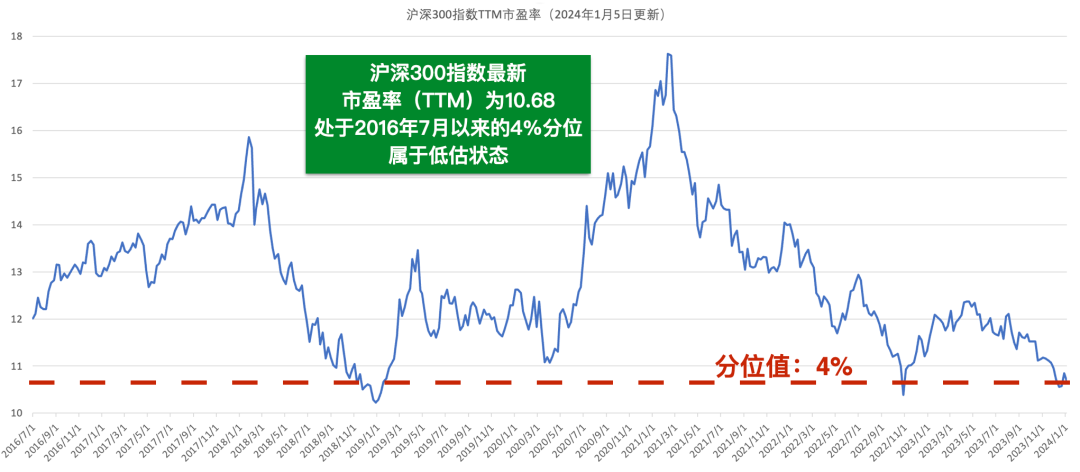
沪深300指数作为A股行情的重要参考,自上月起市盈率降至11以下。对于沪深300而言,市盈率在11倍以下的时间与在16倍以上的时间几乎相当,这个位置通常也进入了基金定投选手的“二倍投”、“三倍投”的射程范围。
部分指数和题材讨论
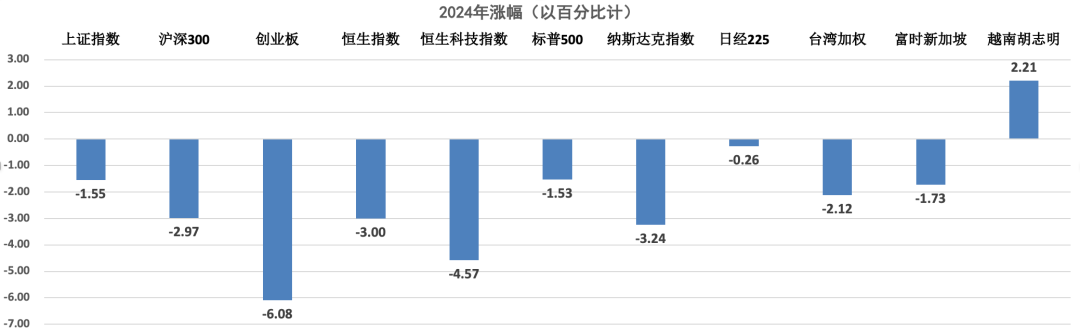
创业板指经历了2018年以来最为漫长的熊市。自2023年2月初见顶2613点以来,目前已累计下跌32%,期间最大反弹仅有9%,发生在2023年10-11月。
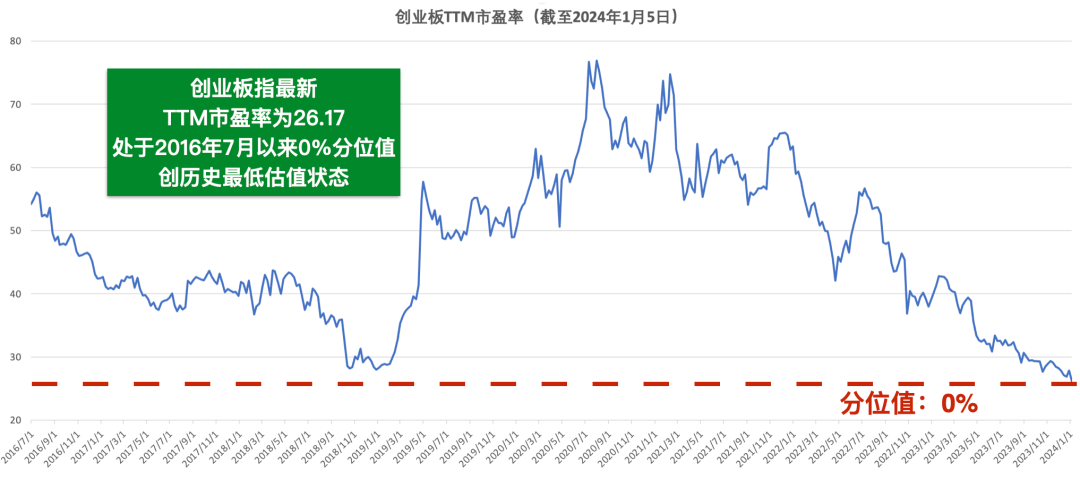
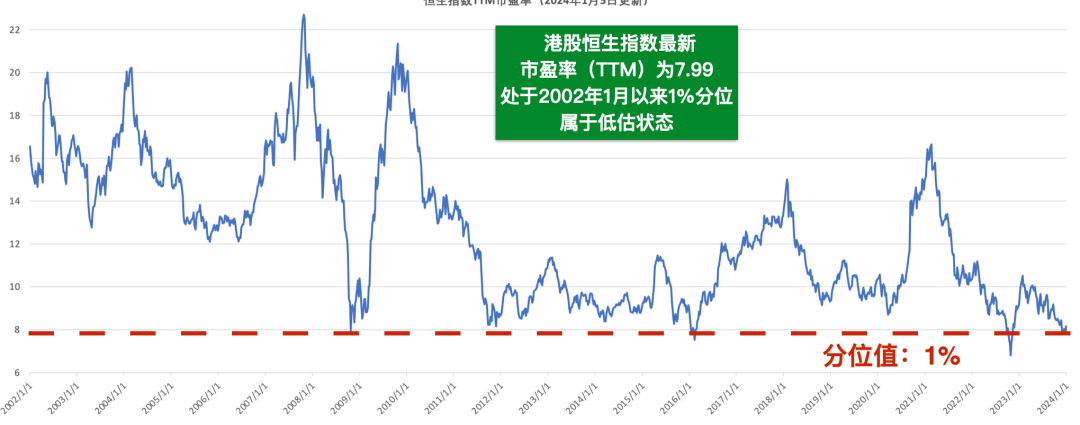
港股恒生指数自2023年1月27日见顶22700点后,恒指近一年来已累计下跌29%,期间最大反弹只有10%,出现在2023年6-7月。市净率方面,恒指去年八月以来持续破净,目前市净率仅有0.89。82只成分股中有30多只处于破净状态。
后市展望
之前提到:几年熊市下来,市场熊市思维浓重,加上各路资金被套牢,而距离真正降息开启尚有几个月时间,还未真正到来,当下场内活水十分有限,所以行情仍将持续低位震荡磨底,短期难有实质性突破。直到降息进程进一步明朗,汇率持续反弹(最好回到6时代),国内经济同步呈现好转,配合此前的一些列政策利好(参考→政策利好的八个大招),行情有望真正触底反转,各题材板块低估的格局将得到根本性的改善。磨底的过程,确实会比较煎熬。行情熊转牛,过一天就会近一天,概率也会大一点。虽然现在看这一切似乎还很遥远,但或许三个月后、半年后再看可能就不一样了。中国股市牛短熊长,但牛市来的急、涨幅大、涨得快,如果等涨起来了再去追大概率是追不上的。目前有条件的,逢低加仓,囤足低价的优质筹码,坐等东风来即可。
短期看,不排除市场会像2022年3月和10月一样,跌出一个“绝望底”后触底反弹。结合之前讨论,今年一季度大概率会有行情的,很可能就在春节前,那么一月份有可能走出先跌后涨的走势。更多参考:美联储加息对中国股市影响的八个问答新一年的机会——2023年12月28日 周四收评市值排行榜——2023年最终版
其他说明
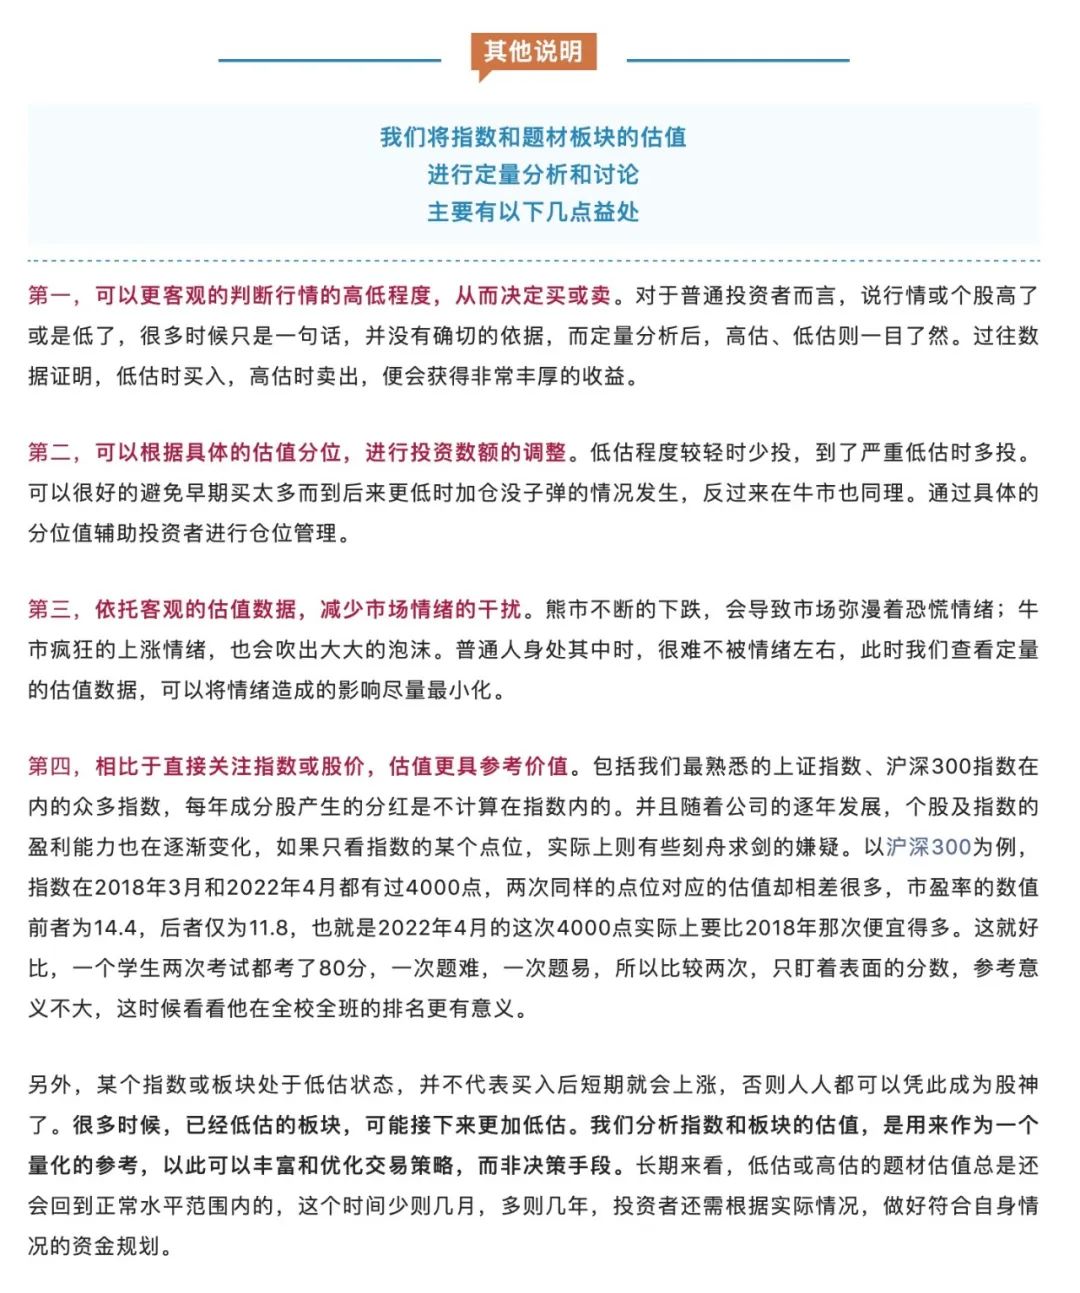
我们将指数和题材板块的估值进行定量分析和讨论,主要有以下几点益处。直接附上前文的截图,可点击放大查看↓↓↓
相关内容和观点仅供日常记录不构成投资建议,操作风险自担
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
