


AMD Q4财报一览:数据中心首次成为第一大利润来源
在前几天Intel财报文章中表达过对AMD财报的担忧:
长期跟踪Intel的小伙伴都对这次财报暴雷有预期,但没想到会带崩整个半导体板块的情绪,当然也跟近期涨势较多有关。现在比较担心AMD的财报,倒不是AMD本身业绩的问题,更多是市场的预期会不会过高。
崔彤,公众号:Eric有话说Intel Q4财报一览:PC再次救主;2024年数据中心营收或被AMD反超
现在看,一语中的。市场对AMD AI GPU营收还是过于乐观(20亿上调至35亿美元 vs 最高80亿美元预期),而且市场上还是人人都想踩英伟达一脚。
AMD Q4财报:
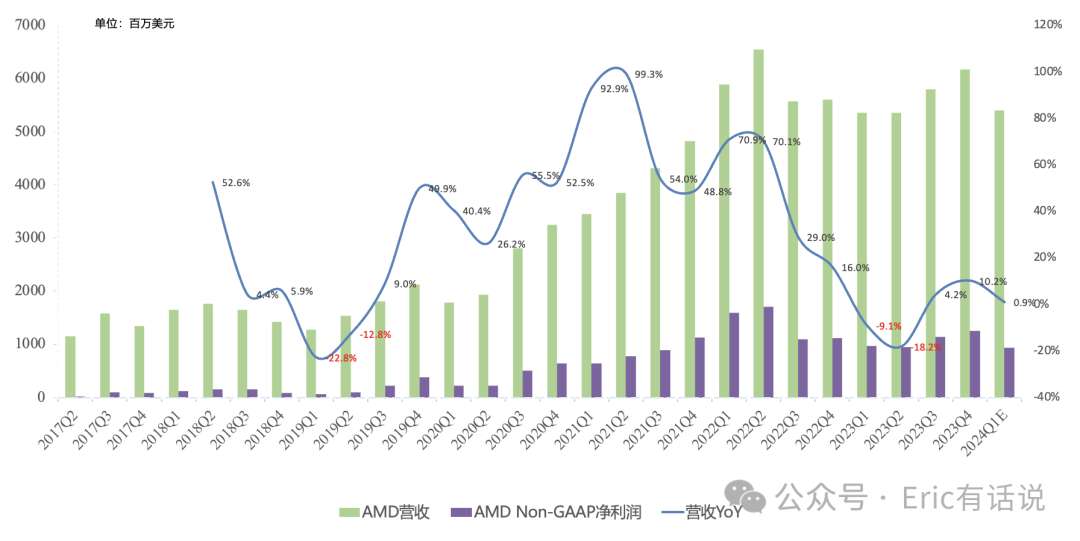
营收61.68亿美元,同比增长10%,环比增长6%,略微高于此前指引的61亿美元;
2023全年营收226.8亿美元,同比下滑4%;预计2024Q1营收54亿美元,同比增长1%,环比下滑13%,低于市场普遍预期;
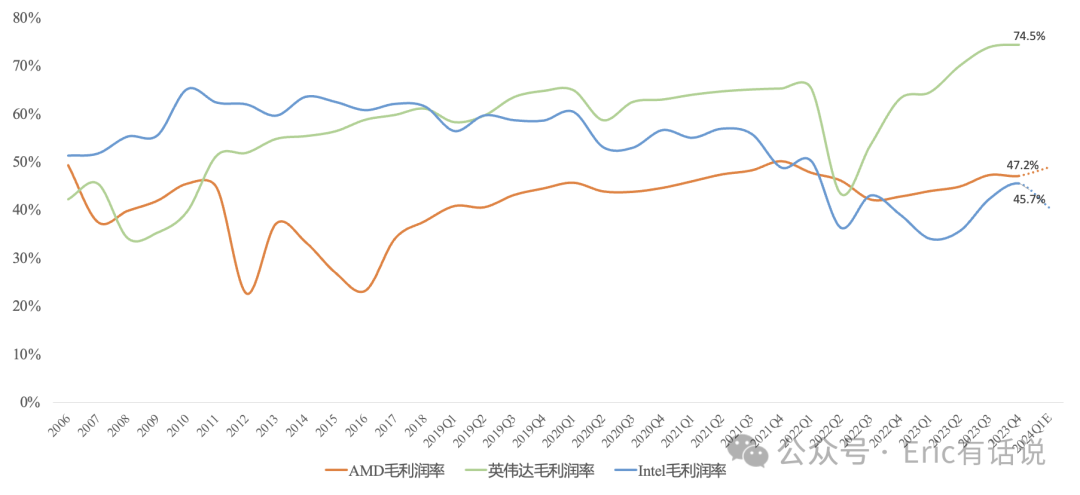
GAAP毛利率47.2%,NonGAAP毛利率50.8%,环比有小幅下降;
GAAP经营利润3.42亿美元,连续2个季度盈利;NonGAAP经营利润14.12亿美元,同比增长12%,环比增长11%;预计2024Q1 NonGAAP经营利润10.78亿美元,同比下滑2%;
GAAP净利润6.67亿美元,同比扭亏;NonGAAP净利润12.49亿美元,同比增长12%,距离2022Q4的17亿美元高点还有距离;
2023全年GAAP净利润8.54亿美元,同比下滑35%,NonGAAP净利润43.2亿美元,同比下滑22%;预计2024Q1 NonGAAP净利润9.38亿美元,同比下滑3%;
经营现金流3.81亿美元,同比下滑33%,环比下滑10%,此前历史高点是2022Q4的10亿美元;
2023全年经营现金流16.67亿美元,同比下滑53%;自由现金流11.21亿美元,同比下滑64%;
分业务Q4:
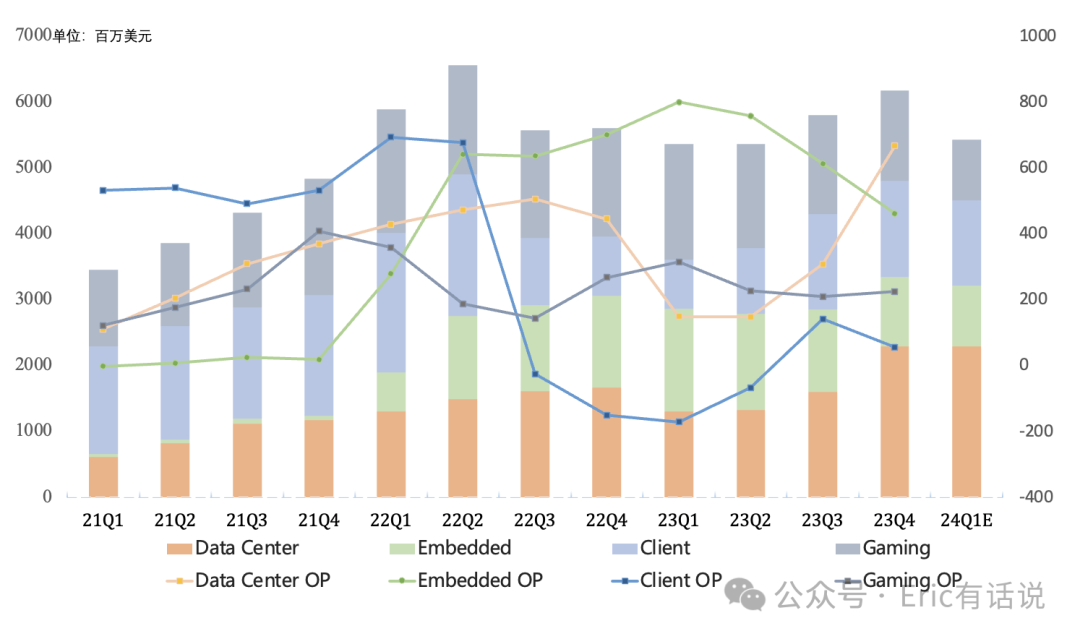
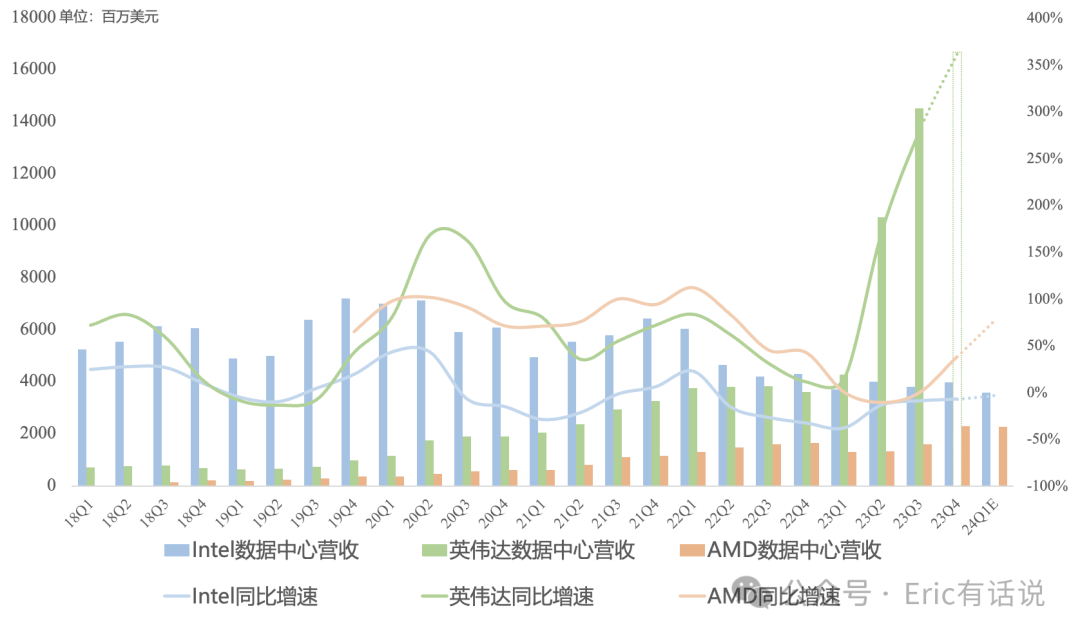
数据中心营收22.82亿美元,同比增长38%,营收占比37%;经营利润6.66亿美元,同比增长50%,创历史新高,是AMD利润最高的业务;
EPYC营收再创纪录,Zen4 EPYC(Genoa+Bergamo+Siena)实现高两位数增长,Zen3 EPYC需求仍旺盛,整体服务器CPU市场份额继续提升;尽管Cloud整体需求仍疲软,服务器CPU营收实现同、环比增长;Enterprise营收两位数增长,2024年行业需求旺盛;客户对下半年Zen5 EPYC Turin兴趣较大;数据中心GPU年度营收创纪录,季度营收超过4亿美元的预期,MI300X快速ramp,MI300营收ramp速度超公司过去所有产品,Cloud客户有微软、甲骨文、Meta,Enterprise客户有HPE、Dell、联想、超微;El Capitan超算2024Q1将完成全部交付,本季度拿下德国HPC Center、HLRS、意大利Eni等超算GPU订单;
2024年传统服务器CPU市场仍低迷,上半年Cloud消化库存、Enterprise疲软的情况仍存在,但AMD市场份额有望继续上升;
预计2024Q1数据中心GPU营收环比增长,毛利将提升至公司平均水平,2024年营收从20亿美元上调至35亿美元以上,主要因需求提升(供给可以更大),MI300系列营收2024Q4 run rate可以到15亿美元,MI300系列营收占比不会太集中在几个客户;2027年AI Accelerator芯片市场TAM 4000亿美元;
嵌入式营收10.57亿美元,同比下滑24%,营收占比17%;经营利润4.61亿美元,同比下滑4%,客户仍在去库存,赛灵思本季度发布了几款新品;嵌入式design wins 2023年超100亿美元,同比增长25%+;预计嵌入式市场2024年上半年持续疲软,24Q2与24Q1环比持平;
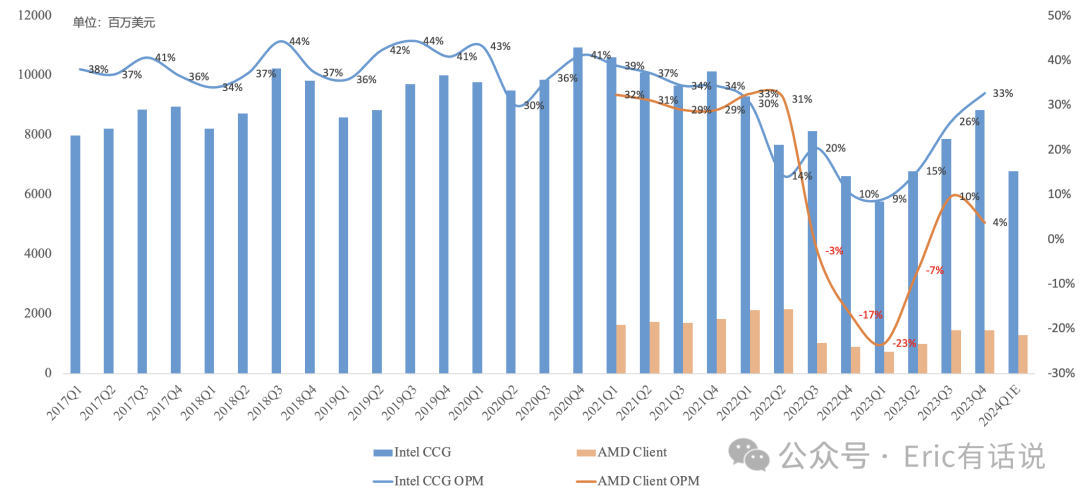
Client营收14.61亿美元,同比增长62%,环比增长1%,营收占比24%;经营利润5500万美元,连续2个季度盈利,但经营利润率仍大幅低于Intel(4% vs 33%);Ryzen 8000系列笔记本处理器和桌面端处理器1月份发布,2月份开卖;预计2024全年PC销量小幅增长,营收主要在下半年,伴随Zen5产品发布;
游戏营收13.68亿美元,同比下滑17%,连续5个季度下滑,营收占比22%;经营利润2.24亿美元,同比下滑16%;游戏显卡营收实现同、环比增长;游戏主机营收同比下滑,今年已是本世代游戏主机第5年,预计2024年游戏主机营收高两位数下滑;
预计2024Q1数据中心营收同比两位数增长,环比持平,服务器CPU环比季节性下滑(7%-14%),数据中心GPU增长;嵌入式营收同比两位数下滑、环比下滑(11%-14%);Client营收同比两位数增长,环比季节性下滑(7%-14%);游戏营收同比大幅下滑、环比下滑30%+;
预计2024全年数据中心、Client营收增长,嵌入式营收下滑、游戏营收高两位数下滑;公司整体2024年营收将同比增长,毛利率增长,利润增速快于营收增速;
总的来说,2024年确实是AMD基本面大幅改善的机会,个人认为营收大概率可以超越2022年历史高点,NonGAAP年净利润短期维持在70-80亿美元,下半年利润率能否持续提升仍需跟踪,短期看3000多亿美元估值比较合理。
主要还是上次财报提到的一点:
稍显遗憾的是,2024年AMD并不能火力全开,上半年嵌入式、游戏两大业务疲软,会抵消一部分AI业务增量。
崔彤,公众号:Eric有话说AMD Q3财报一览:PC如期复苏,FPGA超预期放缓
至于市场最关心的AI GPU,本次全年营收指引上调至35亿美元以上,假设全年服务器CPU营收同比小幅增长,则2024年数据中心营收大概110亿美元左右,按照30%利润率就是33亿美元利润,对应AMD自身增长已非常可观,甚至年底会解锁数据中心单季度营收反超Intel的成就,但市场要的可能不止这些。
回到我个人一直对AMD的担忧点:
1)以英伟达为代表的Arm服务器CPU能否冲击原有X86服务器CPU(观察中)
2)赛灵思大幅放缓(继续放缓)
3)制程工艺瓶颈,Intel外包台积电(高通Win on Arm挑战X86,观察中)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
