


高通FY24Q1财报一览:中国安卓收入环比大增35%;再次延长苹果基带供应协议
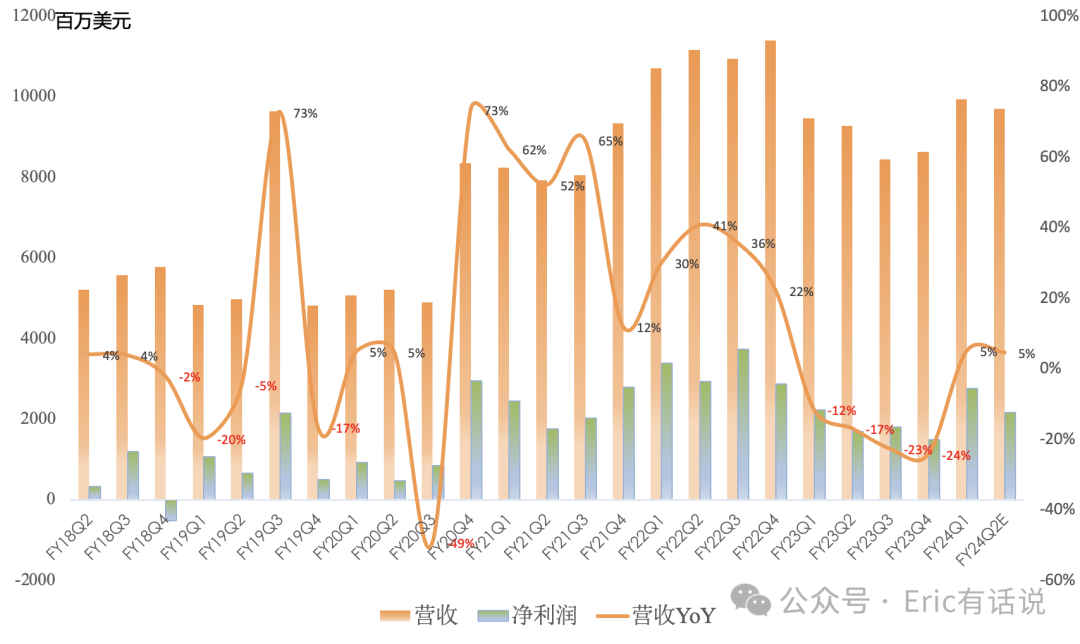
高通FY24Q1财报:
营收99.35亿美元,同比增长5%,结束连续4个季度同比下滑,环比增长15%,连续2个季度环比增长;(营收巅峰是FY22Q2的112亿美元);
GAAP毛利率57%,同比下滑0.7个百分点,环比增长1.6个百分点;
GAAP净利润27.67亿美元,同比增长24%,结束连续4个季度下滑,环比增长85%。
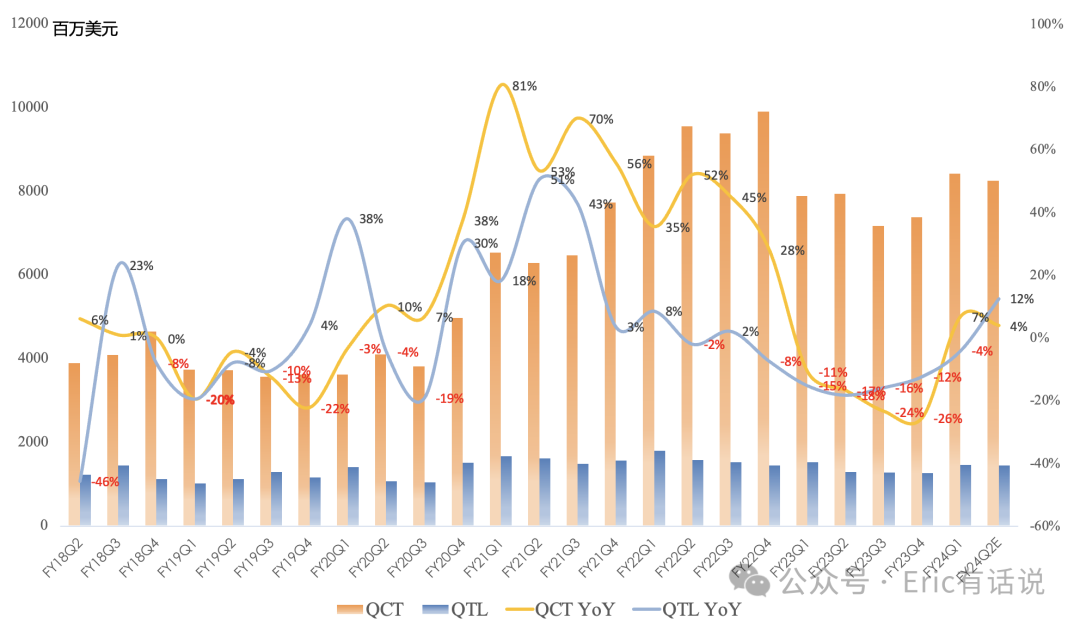
分业务:
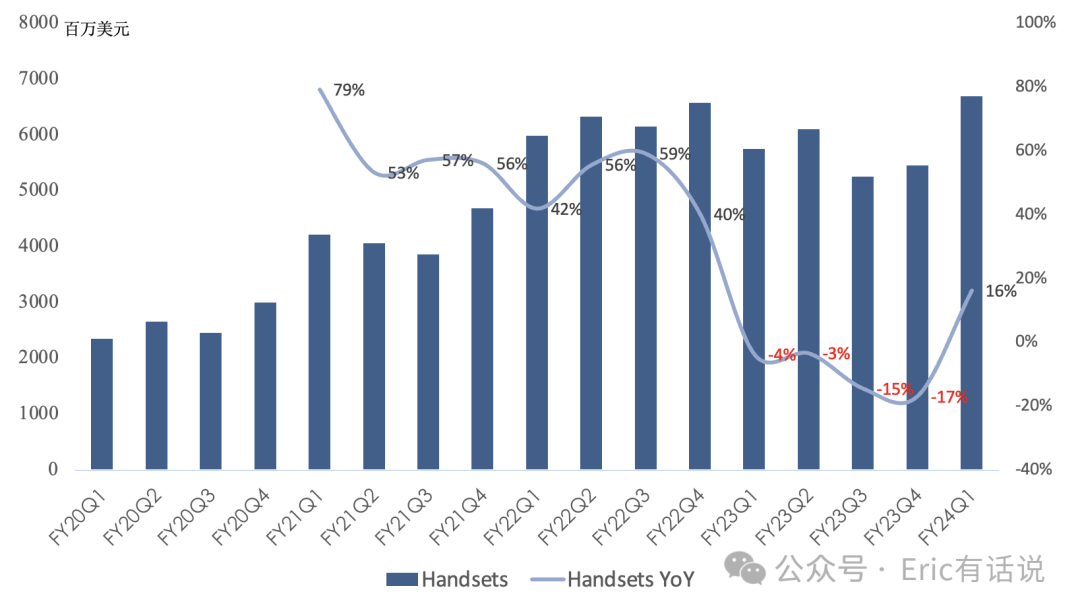
手机营收66.87亿美元,同比增长7%,结束连续4个季度下滑的同时创下历史新高,营收占比67%;搭载骁龙8gen3处理器的旗舰机需求超预期,预计2023年手机销量同比下滑中个位数,2024年5G手机销量同比增长高个位数至低两位数;中国安卓厂商营收环比增长35%;
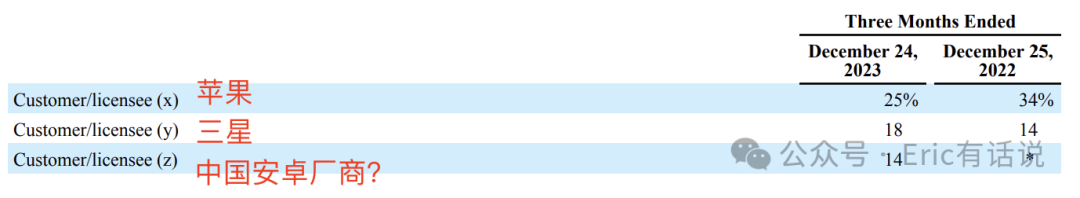
对苹果供应基带芯片协议延长到2027年3月,上季度是假设2026年20%份额;与三星签署旗舰机多年供应协议,虽然S24部分搭载Exynos,但大部分仍是骁龙,且未来骁龙8gen4采用非公版自研CPU,ASP会提高;对于华为回归,管理层认为是中国高端市场的TAM扩张,不影响其他安卓需求;
与两家中国手机厂商更新QTL长期协议,继续与将在2025年初到期的客户续约QTL长期协议,整体QTL营收run rate没有较大变化;
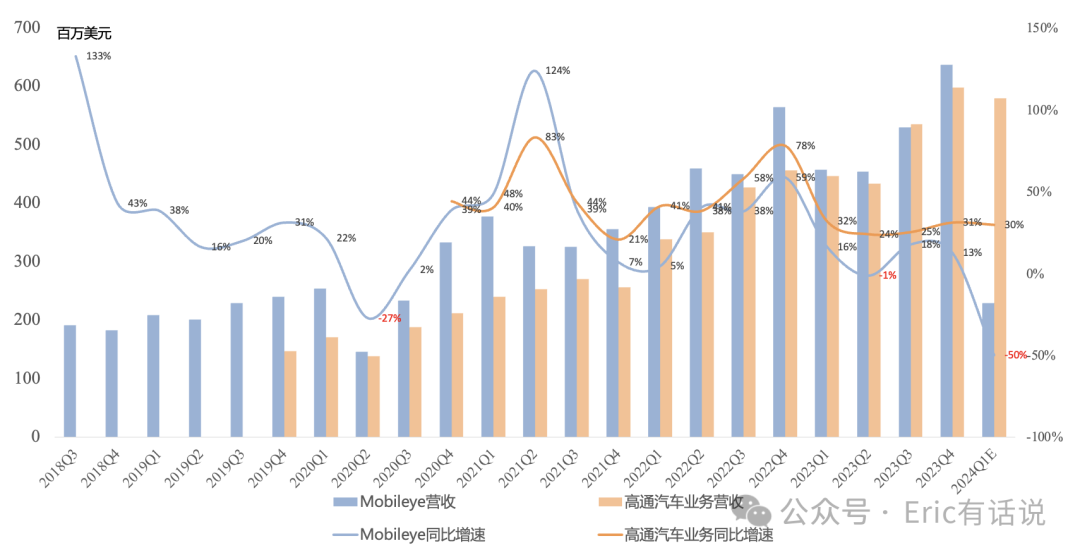
汽车营收5.98亿美元,同比增长31%,连续13个季度同比两位数增长,营收占比6%;汽车2026年营收40亿美元、2030年营收90亿美元目标on track;
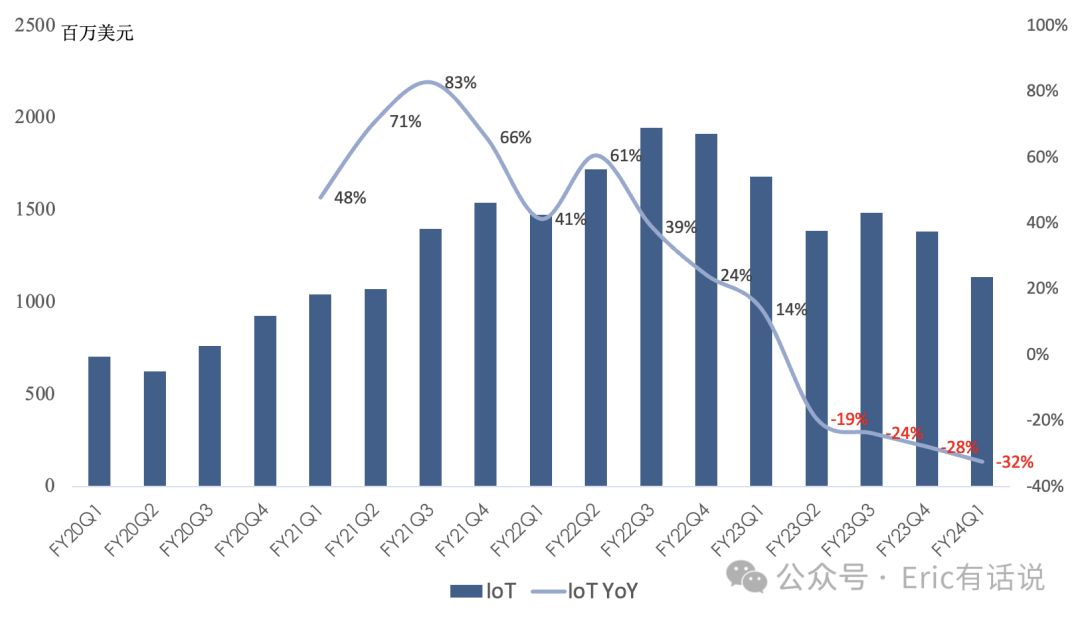
IoT营收11.38亿美元,同比下滑32%,连续4个季度同比两位数下滑,营收占比11%;IoT工业与边缘网络市场需求疲软,下季度开始回暖,下半财年库存正常化;X Elite笔电年中上市,赶上开学季,design wins持续提升;
预计FY24Q2 安卓营收环比持平,iPhone环比季节性下滑,IoT环比中高个位数增长,汽车环比小幅下滑。
总的来说,高通得益于安卓强劲复苏、iPhone热销,本季度手机业务创下新高,一扫一整年的阴霾。同时延长前两大客户供应协议,也给投资者吃下了定心丸。而之前一直疲软的IoT业务也终于将迎来复苏,可以说高通这份财报给2024年开了好头。
高通之前净利润峰值是129亿美元(FY22),按FY24Q2净利润指引算run rate 87亿美元,如果取长期估值中枢20x PE,简单粗暴计算估值区间对应1740-2580亿美元。高通估值一直受不确定性的制约,比如苹果自研、华为自研、甚至三星自研。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
