


【财报解读】Sea Q4营收超预期,昨晚美股盘前涨超14%!
$Sea Ltd(SE)$ 公布了第四季度财务业绩。
财报显示,Q4营收同比增长4.8%至36.2亿美元,较市场预期高7000万美元。基本和摊薄后每股亏损为0.19美元,市场预期为亏损0.26美元,上年同期分别为每股盈利0.76美元和0.72美元。消息公布后,Sea股价周一盘前飙涨,截至发稿,涨幅达14.59%,报58.5美元。
电子商务和其他服务收入为27.7亿美元,同比增长24.2%,主要受电子商务业务GMV增长和信贷业务同比增长的推动。其中,Sea第四季度最关键、估值占比最高的电商板块收入同比增长23%至26亿美元。虽然增速明显低于几年前,但结果显示,随着网上购物在这个拥有6.5亿人口的地区越来越受欢迎,Shopee仍在吸引买家。
这一结果可能会缓解人们对Sea在线零售子公司Shopee增长放缓的一些担忧。Shopee正试图抵御字节跳动旗下的TikTok和阿里巴巴(BABA.US)旗下的Lazada等竞争对手。去年12月,在与GoTo集团的电子商务部门Tokopedia签署协议后,TikTok在印度尼西亚重启了其热门购物应用程序,这一合作关系威胁到了Shopee的主导地位。
尽管来自字节跳动公司等竞争对手的竞争加剧,但Sea电子商务收入保持稳定,因此盈利降幅也小于预期。这家东南亚最大的互联网公司第四季度调整后EBITDA为1.267亿美元,虽然由于营销支出的原因,这一数字较上年同期下降了74%,但仍高于分析师预测的8800万美元。相比之下,过去三个季度该公司盈利状况均不及市场预期,进而股价在公布业绩当日均遭遇两位数的跌幅。
为了应对激烈的竞争,Sea首席执行官李小东(Forrest Li)去年8月表示,他打算加大对Shopee的投资。他正在加紧努力,打造其直播业务,这一进攻性举措可能会侵蚀利润率,并引发与TikTok和阿里巴巴的价格战。但他认为,这对捍卫其市场份额是必要的。自那以来,投资者一直在寻找线索,看看Sea是否仍将有强劲的增长空间,它可能不得不牺牲利润率,以抵御来自财力雄厚的竞争对手TikTok和Temu的冲击。
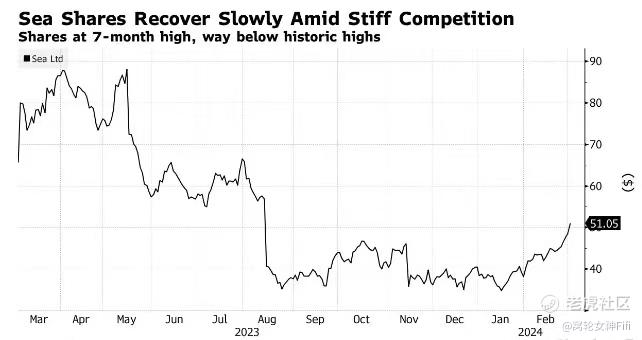
彭博分析师Nathan Naidu称:“为了捍卫自己的市场份额,抵御TikTok Shop等的蚕食,Sea重新加速对东南亚电子商务的投资似乎是必要的。在有意放缓以实现收支平衡之后,这应该会使销售增长重新进入高速增长,但可能会给利润带来压力,尤其是在数字银行加速发展的情况下。”
财报解读:
财报公布后,SEA股价飙升5.58%,昨夜美股收于53.9美元。

我们主要可以从以下六大方面,解读SEA本季财报。
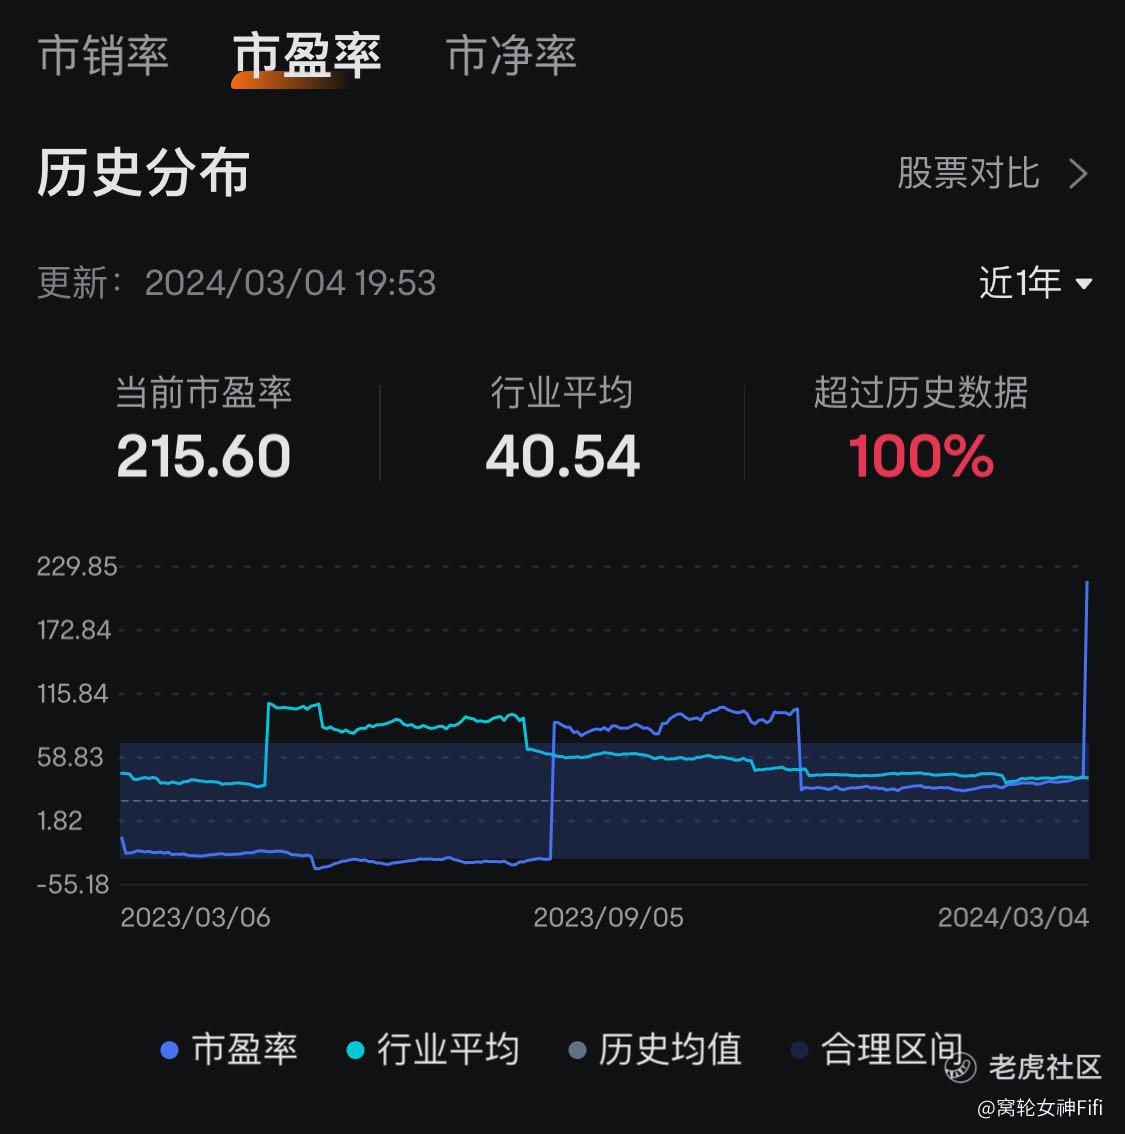
(一)SEA目前市盈率超过历史数据100%,表明目前市场热度极高
(二)营收增长:
Sea第四季度营收同比增长4.8%,达到36.2亿美元,超出市场预期。
这表明公司业务在该季度取得了一定的增长,受益于电子商务业务GMV的增长以及信贷业务的提升。对散户而言,这意味着公司的核心业务仍然健康,并有望持续增长。
(三)电子商务业务:
SEA电子商务和其他服务收入为27.7亿美元,同比增长24.2%,主要受到电子商务业务GMV增长和信贷业务同比增长的推动。
虽然增速低于几年前,但仍然表明Shopee在东南亚地区拥有一定的市场份额,并且有望继续增长。对散户而言,这表明公司在主要业务领域仍然具有竞争力。
(四)盈利情况:
SEA基本和摊薄后每股亏损为0.19美元,低于市场预期的亏损0.26美元。
虽然出现亏损,但亏损幅度较预期小,这反映了公司在控制成本方面的努力。但是,盈利仍然是一个值得关注的问题,尤其是在竞争激烈的情况下。
(五)竞争环境:
SEA面临来自字节跳动旗下的TikTok和阿里巴巴旗下的Lazada等竞争对手的挑战。
虽然竞争加剧,但公司的电子商务收入仍然保持稳定,并有所增长。这表明公司在竞争中仍然能够保持一定的市场份额,但需要密切关注竞争对手的动向。
(六)未来展望:
SEA首席执行官表示将加大对Shopee的投资,并扩展直播业务等举措,以抵御竞争对手的挑战。
这会对利润率造成一定的压力,但也表明公司在寻求未来增长空间。对散户而言,需要密切关注公司的战略举措以及对利润率的影响。
总结:
综上所述,Sea的财报显示出一些积极的信号,但也存在一些挑战和不确定性,而且目前SEA估值太高。
对散户而言,需要综合考虑公司的业务状况、竞争环境以及未来展望,还有目前估值情况。目前不宜追高介入。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
修改于 2024-03-05 09:45
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
