


【财报解读】蔚来Q4营收171亿超预期,本季交付指引低于预期
$蔚来-SW(09866)$ 公布截至去年12月底的四季度及全年业绩。财报显示,蔚来Q4营收171亿元,同比增长6.5%,超出市场预期的167.86亿元;整车毛利率11.9%,连续两个季度达到两位数;现金储备573亿元,较上季度大幅增加121亿元;研发支出39.7亿元,连续五个季度突破30亿元。
不过,蔚来上季亏损有所扩大。Q4调整后经营亏损(non-GAAP)为60.6亿元,同比扩大0.7%,超出市场预期的亏损46.3亿元;关键的汽车交付量方面,上季累计交付汽车50045辆,好于公司自身指引,不过较三季度的5.5万辆有所回落;且上季毛利率为7.5%,虽然大幅好于上年同期的3.9%,但逊于市场预期的10.2%。
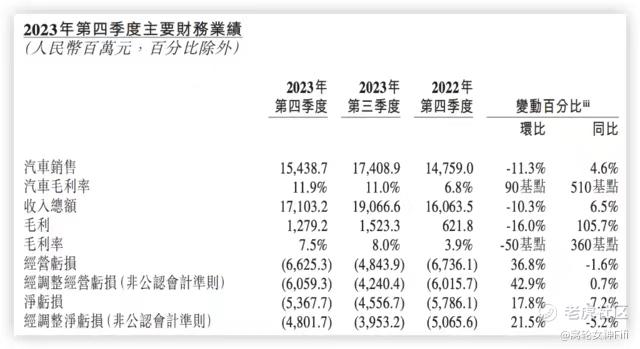
四季度交付汽车5万辆 同比增长25%.
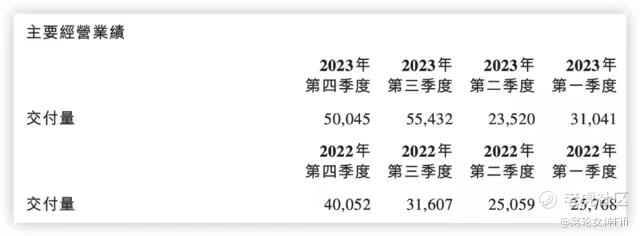
上季蔚来汽车交付量超自身给出的4.7万至4.9万辆指引,达到50045辆,同比增长25%。虽然较三季度有所下滑,不过实现连续两个季度企稳5万辆。
汽车销售收入也随交付量实现同比增长。Q4汽车销售额154.387亿元,较上年同期增长4.6%、但环比下跌11.3%。
全年来看,蔚来汽车交付量达到16万辆,同比增长30.7%,实现汽车销售收入492.57亿元,同比增长8.2%。
展望今年一季度,蔚来预计交付量将达到3.1 - 3.3万辆,低于市场预期的4.4万辆。
目前,蔚来1月、2月累计交付18187辆,即3月至少要交付12813辆车,才能达到最低指引。
受价格战影响,全年来看,蔚来实现汽车毛利率为9.5%,不及2022年的13.7%。而且费用端的不节制,让蔚来利润仍然承压。
Q4研发费用(non-GAAP)达到36.164亿元,同比环比双增;销售、一般及行政费用(non-GAAP)为37.815亿,同比环比都是两位数增长。全年来看,研发费用的增幅达到25.2%,销售、一般及行政费用的增幅达到25.8%。
Q4经调整经营亏损(non-GAAP)为60.59亿元,同比增长0.7%、环比增长42.9%。全年来看,经调整经营亏损(non-GAAP)达到202.86亿元,较上一年增长52.0%。
作为对比,去年中东资本CYVN Holdings对蔚来的战略投资总额是22亿美元(158亿人民币)。
考虑到蔚来CFO奉玮在财报中说的“专注于业务高优先级目标、提高体系能力”,和蔚来去年底的裁员举措,表明蔚来也许终于决心削减非核心业务、提高效率。
招银国际认为,CYVN Holdings对蔚来的投资可以支撑其2024-25年的发展需要,这也是公司的重要窗口期。但公司仍需理清战略方向才能有望在可预见的未来扭亏为盈,特别是对第二品牌阿尔卑斯的发展策略。
财报解读:
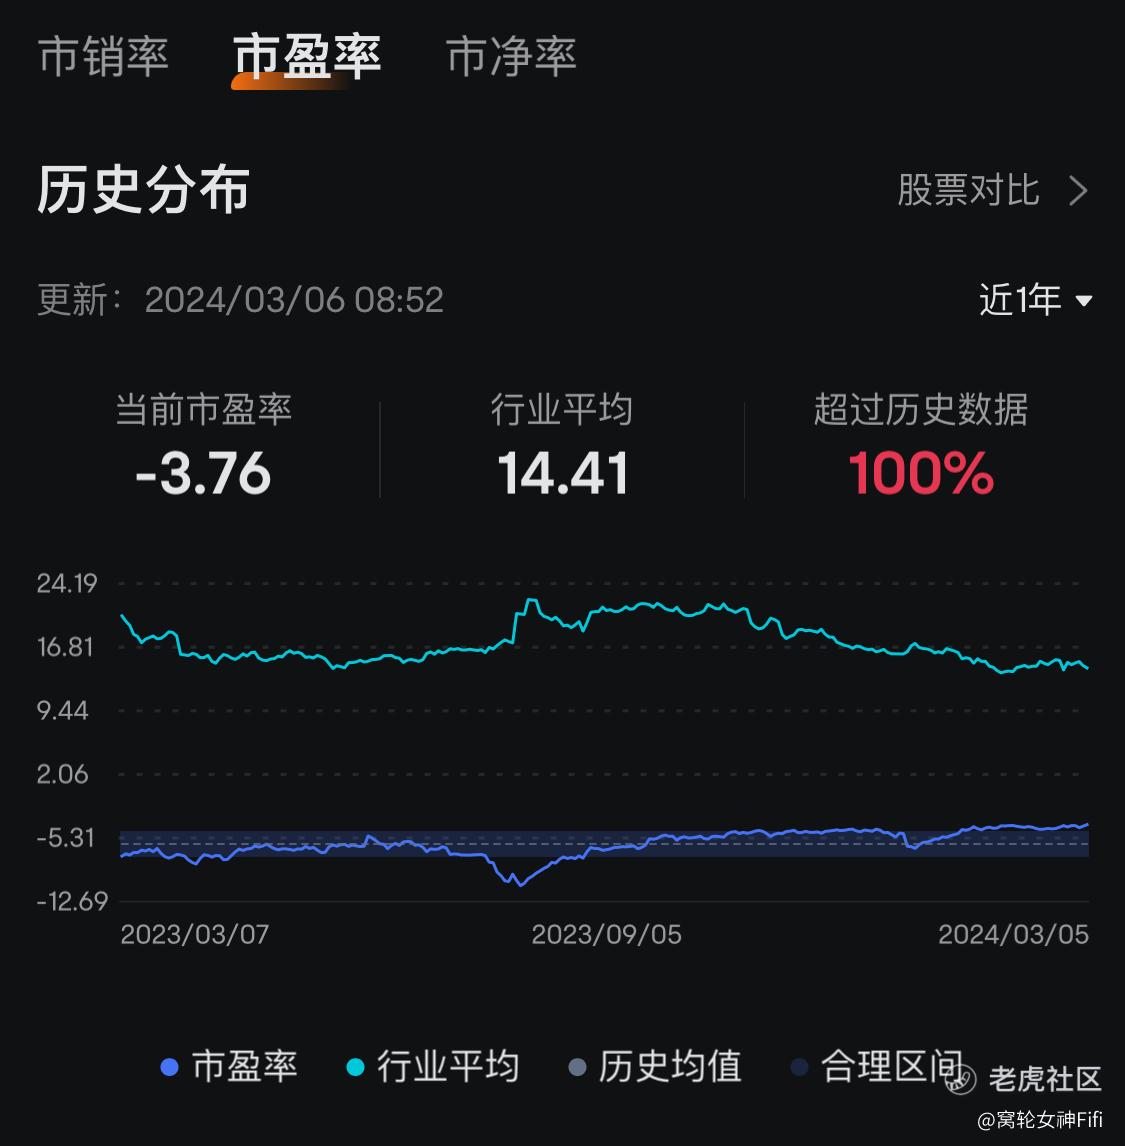
(一)蔚来目前市盈率超过历史数据100%,表明目前估值极高
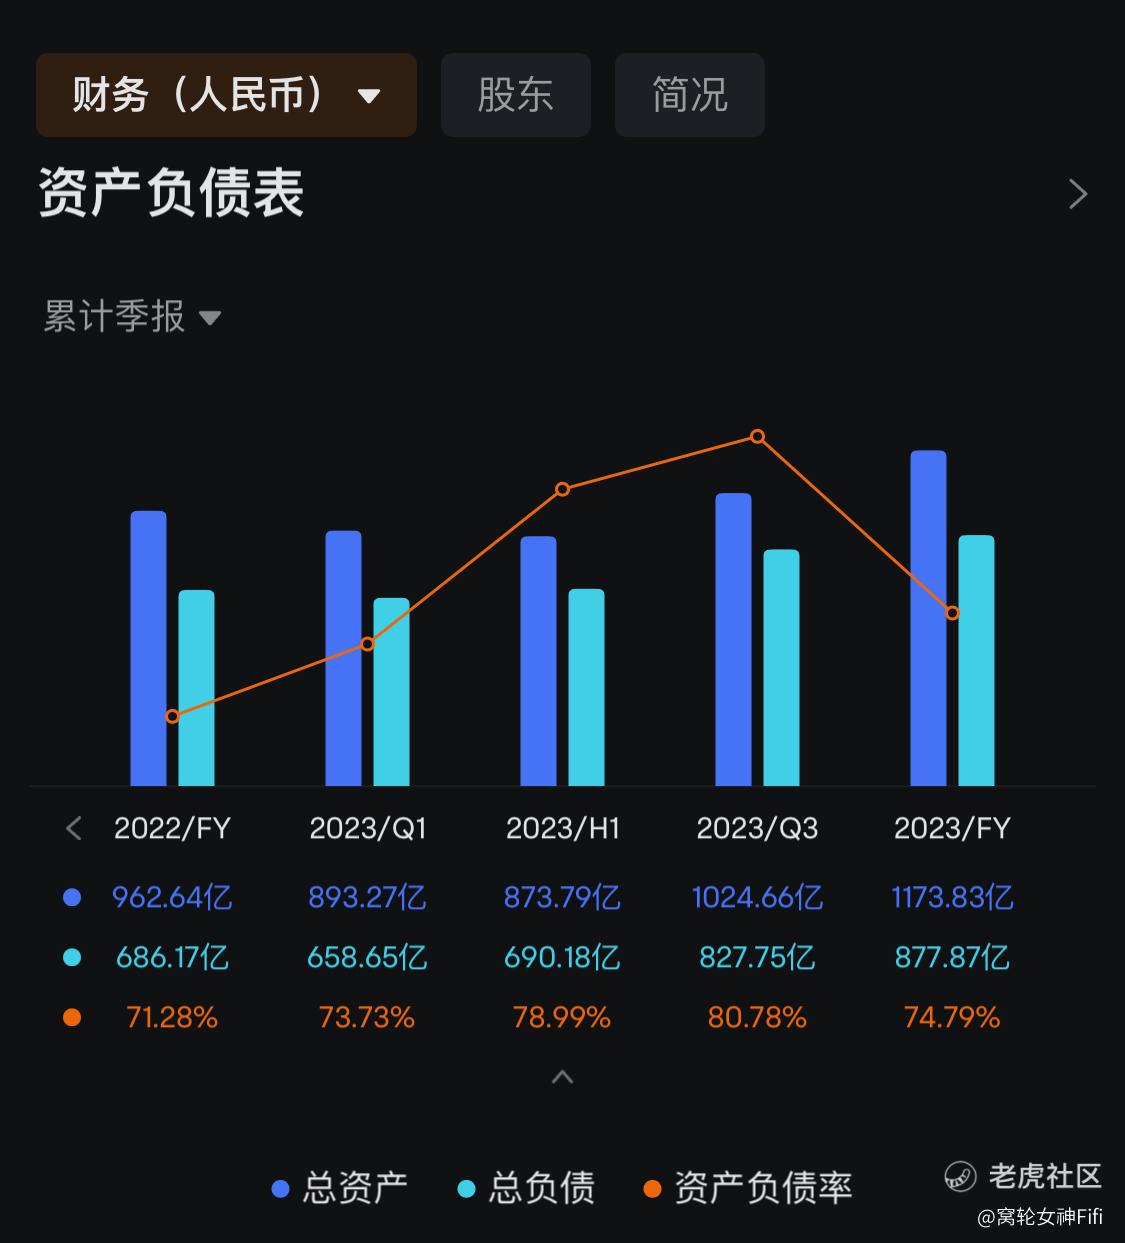
(二)资产负债率虽然整体有降低趋势,但是仍高于74%,表明企业存在潜在风险
(三)营收增长和交付量增加:蔚来Q4的营收虽然增长了,营收171亿元,同比增长6.5%,超出市场预期的167.86亿元。
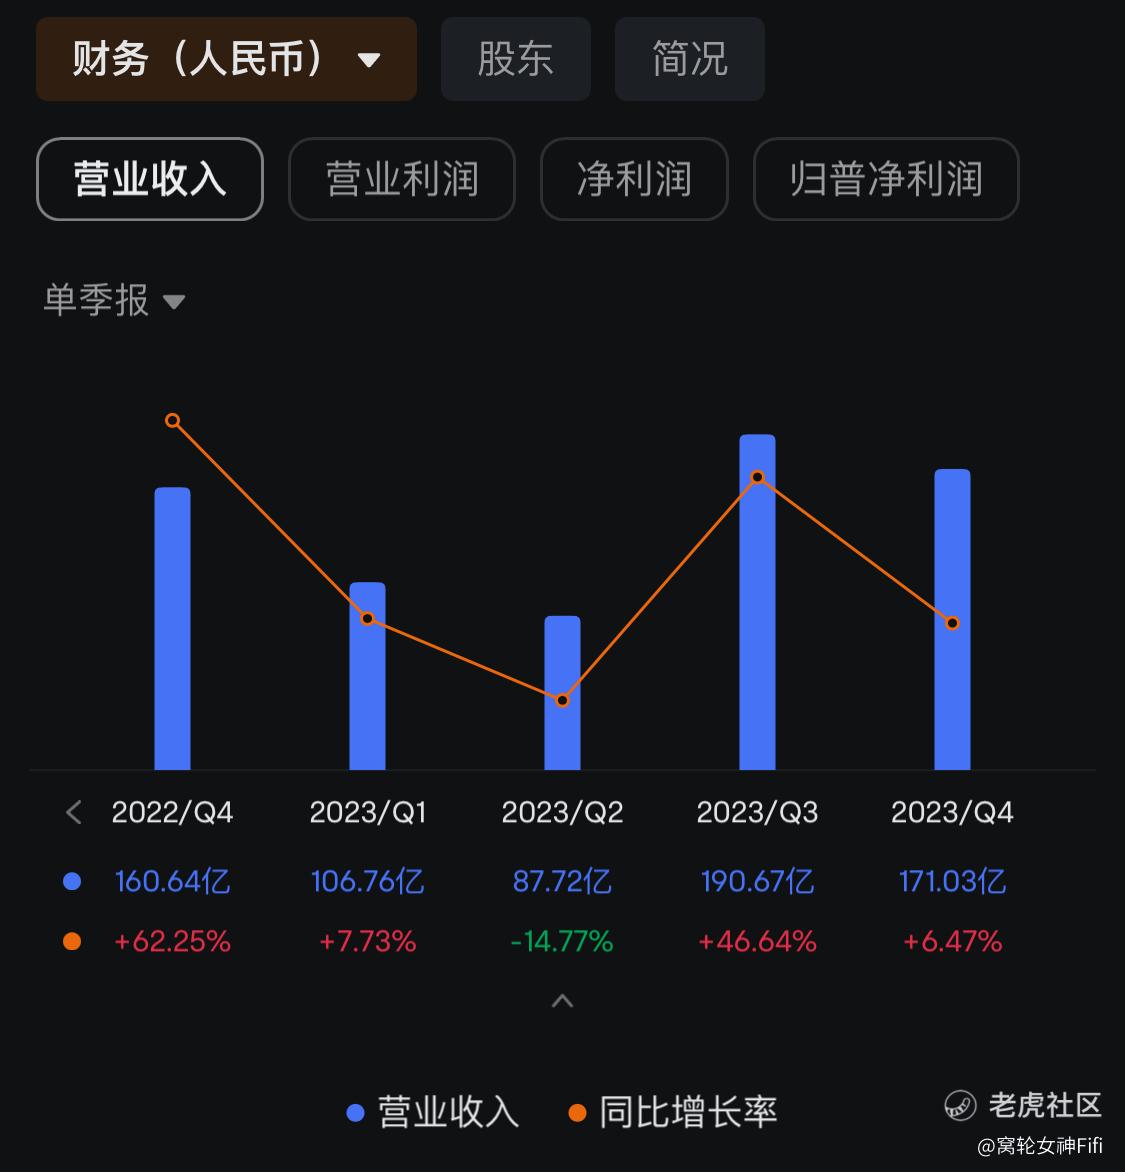
但是交付量有所下滑,这会引起投资者的关注。需要密切关注蔚来在增加交付量方面的努力,以及未来是否能够保持营收增长的势头。
(四)毛利率和成本控制:
蔚来的毛利率有所改善,但仍然不及市场预期。投资者需要关注蔚来在成本控制方面的表现,特别是在研发和销售等方面的费用上是否能够合理控制。
(五)现金储备和资金状况:
蔚来的现金储备有所增加,这对于公司未来的发展至关重要。投资者需要密切关注公司的资金状况,以确保其能够支撑未来的发展和业务扩张。
(六)市场预期和业绩表现:蔚来的业绩表现会超出或者不及市场预期,这会对股价产生影响。投资者需要关注市场的预期和公司的实际表现之间的差距,以及这种差距可能对股价的影响。
总结:
综上所述,从散户的角度来看,投资者应该密切关注蔚来的交付量、毛利率、成本控制以及资金状况等方面的表现,以及公司的业绩是否能够符合市场的预期。
同时,也需要注意市场对于蔚来未来发展的预期和公司实际表现之间的差距,以及这种差距可能对股价的影响。目前估值过高,不考虑介入。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
