


2024.03.11:这行业机会明显,重点关注!
香港证监会主席在两会上提出,建议港股通门槛从 50 万降至 10 万,建议优化互联互通股息红利税务安排。如果消息被采纳,可以大幅缓解港股流动性,对香港资本市场是不小的利好。
港股收评:截至收盘,今日港股恒生指数涨1.43%,报16587.57点,恒生科技指数涨2.86%,报3482.29点,国企指数涨1.63%,报5748.89点,红筹指数跌0.11%,报3416.81点。今日,南下资金净流入53.24亿港元,其中港股通(沪)净流入35.22亿港元,港股通(深)净流入18.02亿港元。全天净买入30.02亿港元。
盘面上,大型科技股集体上涨,哔哩哔哩涨超11%,京东涨超6%,美团涨超5%,腾讯涨超3%;光伏股延续上周涨势,信义光能涨11%;锂电股涨幅明显,赣锋锂业涨超9%;汽车股部分上涨,小鹏涨近6%领衔;CXO概念股活跃,药明康德涨近5%;内房股普遍上涨,碧桂园涨超3%;石油股个别走弱,中海油跌超3%;煤炭股跌幅居前,蒙古焦煤跌9%。
领涨板块:沪深:电气部件和设备、生命科学工具与服务、工业企业集团;港股:电气部件和设备、云与数据中心、白银;美股:海运港口 - 运营商、重型电气设备、多元化资本市场。
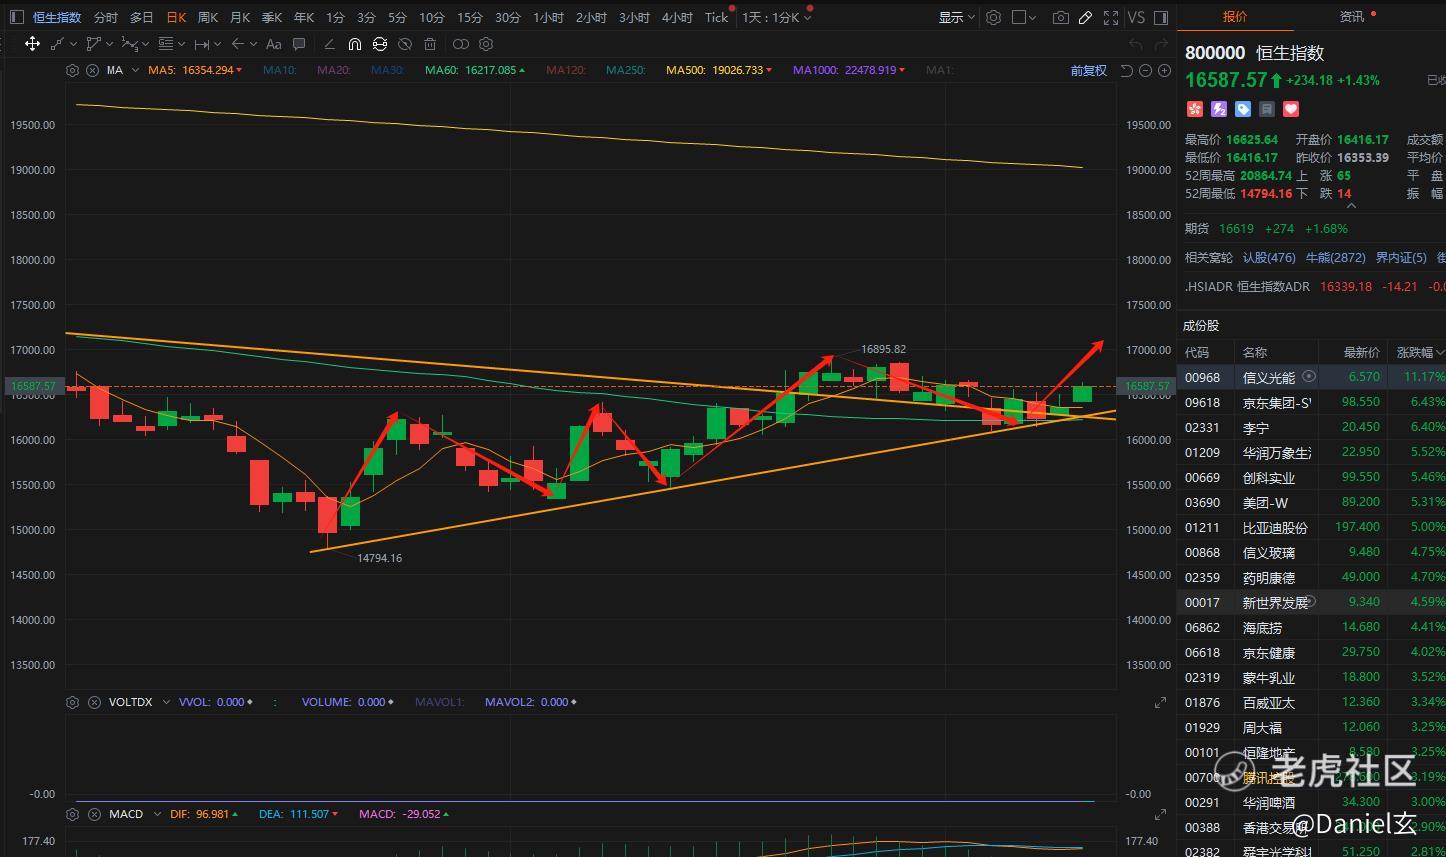
$恒生指数(800000.HK)$ 3月5日以及3月6日那几天文章,我一直强调恒指支持非常强势,后市可以继续逢低看反弹,恒指目前处于稳定上升趋势,后续压力位需要关注16895,如果这位置的压力位过不去,仓位多则可以考虑减仓,目前看还没啥问题,继续看反弹即可。
---------------
今日重要个股回顾:
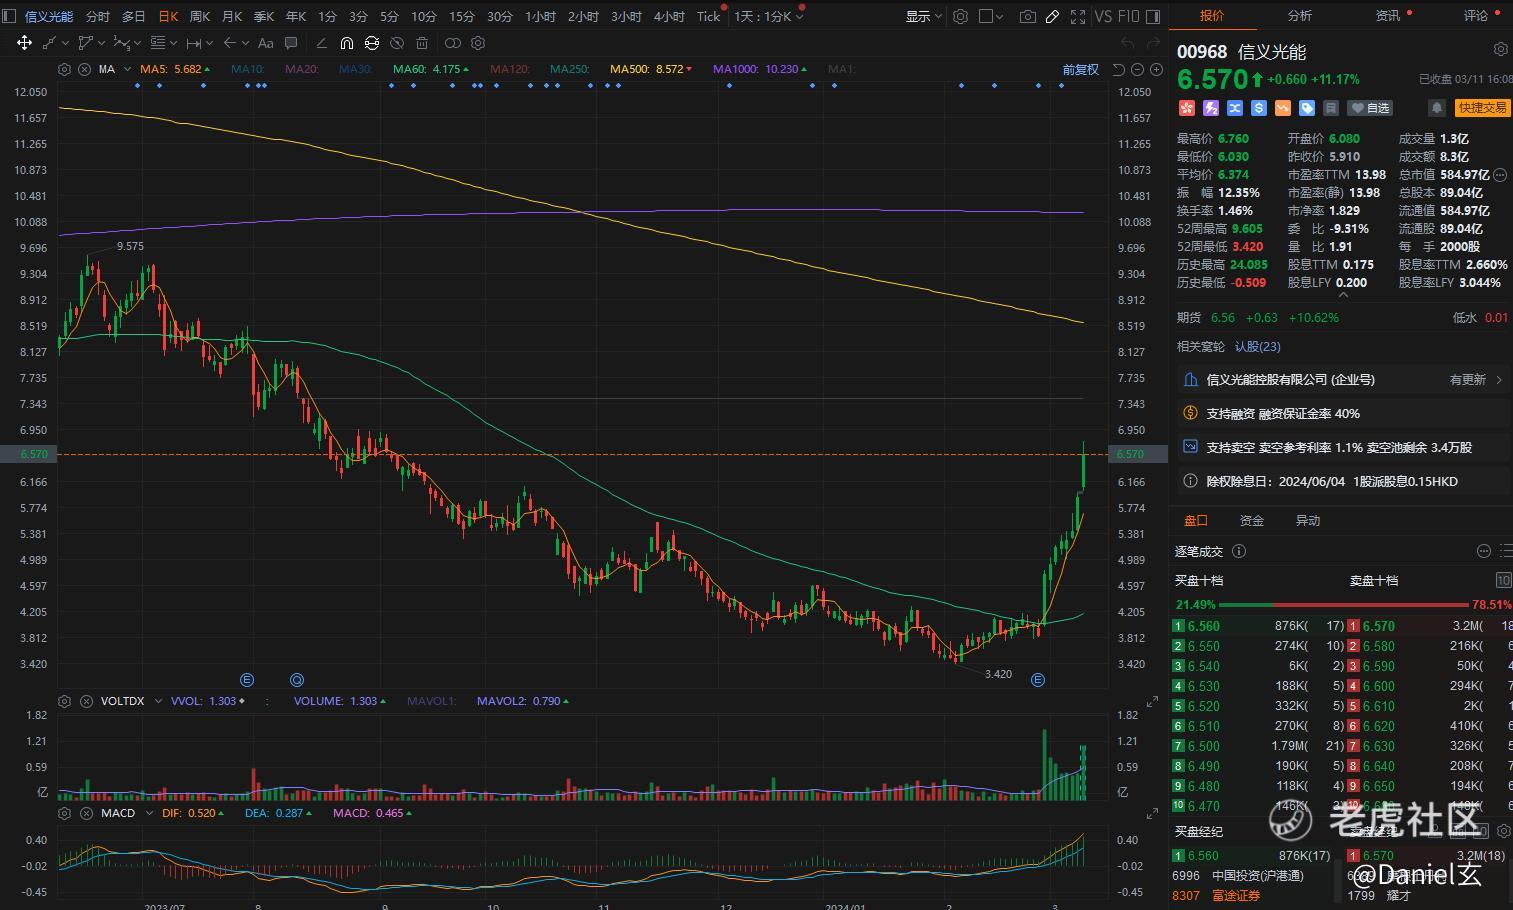
1、$阳光能源(00757.HK)$ $信义光能(00968.HK)$ $福莱特玻璃(06865.HK)$ 等光伏股延续上周涨势,主要催化有两点,1)是上周消息催化是据相关市场机构统计预测,在大力度推动新能源发展背景下,电网公司大概率放开95%的消纳红线,以接入更多的新能源。8日,国内某风电整机企业高层表示,目前新能源的装机速度已经远远超越电网的接入能力,当前的消纳红线多是技术处理和统计口径的结果。“放开消纳红线,让市场去配置,是未来发展的趋势。”
点评:光伏,今年以来,中国光伏装机依然非常强劲,光伏发电会对火电的需求形成比较强的制约。核心催化还是组件价格跌破1元以后,在国内煤炭和海外石油价格都比较贵的情况下,光伏装机的收益率非常高。周五光伏板块的一个利好传闻是可能会放开95%的消纳红线,允许更多光伏项目并网。光伏的发电集中在中午,光伏装机大幅提升以后,中午的发电量会大幅增加,如果配套储能设施没有建好,会出现供过于求的情况,弃光率会大幅提升。为了减少浪费,G家之前对各个地区的光伏建设有弃光率的考核,一般弃光率大于5%,就不能新建光伏电站了。不过当前光伏建设成本非常低,即使弃光率高一些,收益率也会不错,在经济压力比较大的情况下,加大风光建设也没什么大问题。
2)是全球领先的人工智能芯片制造商英伟达的创始人兼首席执行官黄仁勋在一次公开演讲中指出,人工智能(AI)的未来发展与光伏和储能紧密相连。他强调,不应仅仅关注计算力,而是需要更全面地考虑能源消耗问题。黄仁勋在演讲中明确表示:“AI的尽头是光伏和储能!同时,OpenAI的创始人山姆·奥特曼(Sam Altman)也提出了类似的看法。他认为,未来Al技术的发展将高度依赖于能源,特别是光伏和储能技术的进步。奥特曼表示:未来AI的技术取决于能源,我们需要更多的光伏和储能。
关于光伏这行业,我给朋友们统一聊一下,这行业首先我是长期跟踪的,在A股那边过去几年在这行业上赚过大钱,比较熟悉,这行业我觉得最近有一些新的改变,我们可以重视起来,第一,新质生产力,它是标志性的事件,那么光伏是不可或缺的一个东西。第二,五万亿投进去的设备更新改造,这里头是会有很多新的机会的。第三,持续好多年,今年先投一万亿的这个特别国债,也有他的份儿,这几点加在一起,可以跟踪一下。
从光伏行业最早开始说起,当年单晶硅替代多晶硅以后之后,PERC电池片的技术垄断了市场,那么PERC最大的电池片能做到多大?能做到166,在166的基础上进行了改进,做到了多大?182,PRC技术166改182技术全部是隆基股份的,所以隆基他能做到中国第一,那么隆基大量的PRC和166改182,他要投入大量的资金,这个和工业革命的概念是一样的。
工业革命需要什么?大量的资金投入,只有大量的资金投入,才能形成革命,隆基它也是一样的,要大量的资金投入,才能形成光伏行业的革命。他投入了大量的资金以后,光伏迭代太快,很快,市场上就出现了210的大硅片以及N型硅片。我当时的思路就是N型硅片和topcom路线一定会替代PERC,210大硅片一定会替代182,结果现在都成事实了,为什么?因为210大硅片,它不仅仅是尺寸更大,它在整体印刷上能降低20%左右的成本,而topcom他不仅仅有接近7%的转化率的提升,而且他不需要付出很大的资金,就可以获得这个产线。那么新的玩家进来,他一定是选择210加topcom。
隆基绿能为什么当年他不选择?这并不是因为这项技术不好,而是因为他通过技改得来的182是没有办法改210的。他通过技改来的PRC,他是没有办法大量的换新上topcom的。所以他拉了晶科、晶澳一起去搞182大联盟,而隆基这样做,他会导致一个什么结果?它形成的规模化以后,成本就低,成本低他就可以用很低的价格去占领市场,你们都知道有一个做生意的一个很简单的法则,就是如果你进了一百件衣服,卖了二十件,已经回本,剩下的八十件,你就不需要按成本价来卖,对吧?这个做生意很简单的一个法则,一百件衣服一百块钱。我如果二十件就已经赚了一百,那么我剩下的八十件我卖一块钱,我就赚八十,卖五毛钱就赚四十,隆基现在就是这样。因为他最早的时候PRC加182的路线,已经让他赚了不少钱了,他现在多卖,一个是一个,同时他在另外一边偷偷的上topcom上210就行了,有没有操作上,还真有,你们可以查一下,隆基他真的在搞topcom和210,而且也有出货,他偷偷自己在弄,但他明面上他不这么说,他就把市场绑架在这儿,他导致一个结果就是他的落后的产能PRC182落后产能,在市场上占据主导地位。
新质的产生产能高级的产能卖不起价,为什么卖不起价?因为他的落后产能比别人落后30%,但是价格便宜50%,那么你要是加上一点点销售的技巧,那你肯定会选择落后的,毫无疑问,这个很简单,你也比方说你是这个项目经理,你是选这个先进的还是落后的?落后的,不但比先进的要便宜,从这个单位价值来算,你也划算,而且他还给你钱对吧?
那N型硅片它能不能降价呢?它能不能给你那那么多好处呢,他给不了,因为他是新上的生产力,他成本都还没收回,他怎么给?所以现在光伏行业市场的核心问题,它不是产能过剩,他是落后产能过剩,新产能,高级产能是供不应求。他这个行业是这个问题,现在82%的这个市场还是PRC,N型硅片topcom只从2022年到2023年增长了10%,也就是8-10%吧。而且这还是一个预期数,还不一定有这么多PRC占据了大量的市场,有多大?80%。
像隆基他这样玩,他就相当于是一个企业绑架一个行业,他把其他的公司都逼死了,逼死了以后,他再来切入去搞topcon,或者是他下一代的BC电池,那岂不是他又成了巨头,又成了寡头,是不是这个道理?我把你们逼死,我用落后产能逼死你们的新质生产力。然后我去给你们打时间差去搞下一代。你们死了以后,我拿下一代出来,我又是寡头。而其他其他投资新的生产力的企业,这一代产能它的成本都收不回,他哪有钱投下一代,隆基这么做,对不对?从他企业自身的角度来说没有错,但是从整个行业和国家的角度来说,他是绝对错了,他这就是属于什么呢?属于企业家,还是格局小了,也就是怎么说呢?没有这个掌控这么大财富和做到行业地位的与之相配的企业家品德,没有这个能力和这个品德。
所以这一次我们看这个在国家会议中讲光伏,你会发现第一天他就讲了一个非常矛盾的东西。第一个是要断供落后产能,产能过剩,供大于求的这些产能的融资,要断供他们的融资。当时就很多老师说了,完了,这光伏要断融资,紧接着他又说了一个要继续支持新能源先进生产力,你发现它非常的矛盾。但实际上你这么一区别开,它不是矛盾的,就是说白了国家现在不允许他这样做。如果隆基股份能看清楚,最好是赶紧转型,赶紧响应,不要一条路走到黑,一条路走到黑最后的结果绝对不好。光伏现在是中国拿得出手的能打的唯二之一,一个是新能源汽车,另外一个就是光伏出海,新能源出海,中国能拿得出手的能打的,就这两个行业,隆基你要在这里面动国家的蛋糕,那怎么行呢?
那么你这个事情看明白了以后,光伏的行业的机会在哪里?本身隆基是要把其他人逼死,对吧?从企业的角度来说,他这样做没错,本来就是竞争,商场如战场嘛,把别人逼死很正常,但是现在他这个时间差没有了,隆基最缺的就是时间,给他两年时间,他绝对还是光伏巨头。但是现在这个时间被国家出手消灭了。它的BC电池,不管是在良品率还是单位成本造价,还是这个宣传或者是铺设都需要时间。但是这个时间呢,国家出手把它收走了,没有时间了。现在就是要让你直面竞争PERC和topcom竞争。你竞争不过你不过你就得怎么样你就得淘汰。那么PRC这边给你断融资,topcom那边给你增加融资,不仅增加融资,还给你上补贴,还给你降低你的融资利率。
这边退,那边增,你隆基虽然有几百个亿的现金储备,这种实业,几百个亿一旦要现金流出现问题,不用多久的,一瞬间的事儿,隆基现在没有时间,他就只有两个选择。第一,硬扛,生扛,第二,顺应市场,那么他硬扛他要面对的是整个光伏行业,晶科、晶澳已经被刺杀他了,当时的182联盟。另外两家晶科晶澳现在都在搞topcom和210。
然后再回过头再去看五万亿投设备更新什么意思?更新什么设备?五万亿投设备更新,光伏行业的新设备算不算新的生产力的设备更新,那肯定是算的,那么最大的机会在哪里了?在设备商,不论是隆基还是其他的光伏企业全部要去更新设备,所以最大的收益在设备上,你不知道哪个光伏企业最后会成为新的隆基,但是你知道新的设备是一定会在今年快速出现更新迭代,订单会像雪花一样。A股那边有:晶盛机电。
当然,我没有说他要新买五万亿的设备更新,别走进误区了哈,什么叫更新,更新本来就是更去旧上新,对不对?那光伏旧的设备是什么?不是说给你增加五万亿设备,而是要淘汰五万亿。并且你在淘汰的过程中,你买新的设备还给你融资,还给你低利率。如果你要买旧的设备,不但断你的融资,而且还不允许你买,这是个什么概念?所以设备商他是有机会的。
去年整个光伏基本上全都在跌,业绩好的跌,业绩不好的也跌,但大部分公司在去年四季度,都是财务大洗澡,这个洗澡为啥洗澡,之前讲过的,今年一季度可能还会洗,那么回到话题上,业绩好也暴跌,那么业绩好难道就没有用?事实已经证明了,业绩有用,事实已经证明了业绩好也跌,那是机会,不是风险。那业绩好跌了,只有几倍的PE你不上,你说这是这不行,你说业绩好,它也跌,这是垃圾。好,你不上,等它涨了,你又说完了,错过了,下一个是什么?对不对?就是因为它好,但是价格低,你才有机会啊,它又好又贵,比如茅台这种,知道是好公司,但没有好价格,没用就没法玩了。
至于说设备有哪些公司,我教你们个方法,好好学,好好记,你先从牛牛里头去找研报,里头肯定是有很多港股公司的,有很多没有关系,对比业绩在2023年业绩都依然暴增的,那绝对是好公司。为什么?2023年光伏行业很难,非常的难,这么难的情况下,它还能暴增,那当然是好公司,对吧?就这么简单吗?
你就像我们看足球,我们说哎呀,这个中国男足连叙利亚都打不过,这叙利亚天天在打仗,你是处于一个什么样的一个逻辑,人家在打仗很难,非常艰难。这种艰难的环境下都能打赢你中国国足。那当然证明他比你强是吧?他如果跟你同样的环境安居乐业的,那不能秒杀你?一样的。你在光伏行业里面也是这么做也是这么找,2023年很难很难,恰好是让你去找好企业,因为不好的企业他就挂掉了,你们就去找设备就行了。
2、$药明康德(02359.HK)$ CRO龙头药明康德周五晚间公告,拟继续以集中竞价交易方式回购A股股票用于维护公司价值及股东权益,本次回购的股份将在回购完成之后全部予以注销并减少注册资本。拟回购资金总额为10亿元,回购股份价格不超过83.33元/股(含)。
行业前景还不错的,而且这是继美国提出《生物安全法案》后,公司第二次A股回购计划。我认为公司连续进行股票回购,展现了在动荡市场中保护股东利益的坚定意愿,并反映了管理层认为公司股票被低估。维持原观点,后续可以继续看反弹,我觉得CXO还不错的,一方面景气度还是好的,海外医药景气度很高。另一方面制裁大概率是不落地的..这个方案马上要进入参议院和众议院了分歧会很大,大概率很难落地...毕竟损害的是美国药企自己的利益。
3、$中国神华(01088.HK)$ $阿里巴巴-SW(09988.HK)$
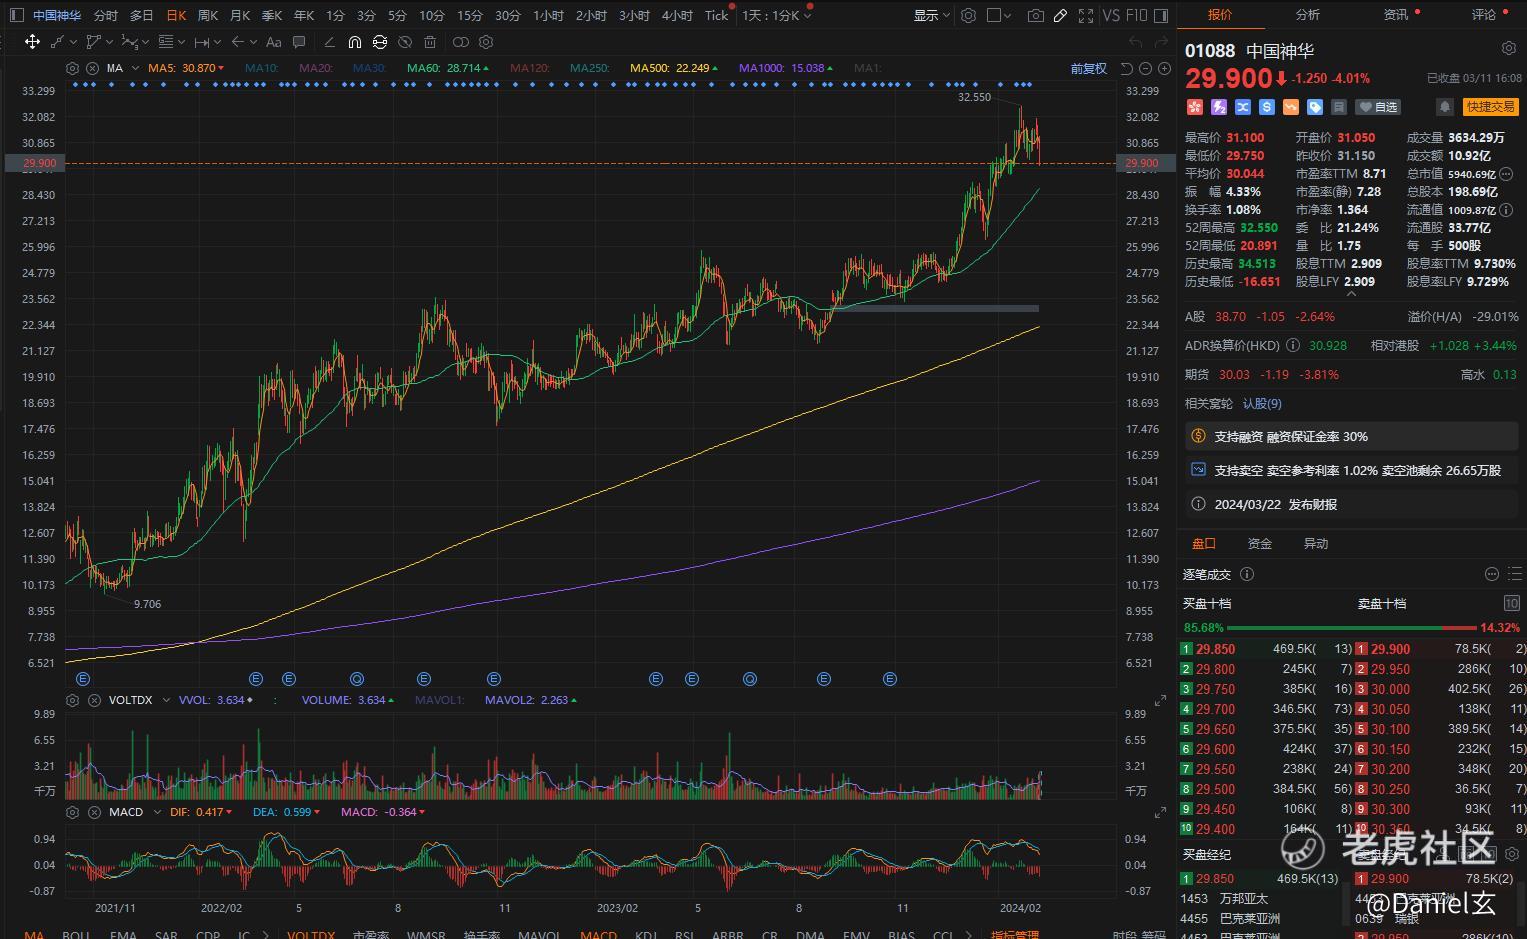
今天中国神华下跌,我还注意到个事儿,同样的股息率,现金流更好,资产质量更好,业绩更稳定的阿里,估值比神华更便宜,年化30%+的增长,今年预期还有30%+增长的功能护肤品估值20倍,年化20%增长的铜矿30给30倍,A股港股这个矫枉过正...真的夸张,建议高位的别追高了,低位的反而可以重点关注一下。
---------------
*PS:这段时间会经常给大家分享我个人的投资理念,
后续也会实战分享一些我个人看好的投资理念包括企业投资机会分享。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- T20220308001·2024-03-11👍👏😄点赞举报
- 2ca1732f·2024-03-12已阅点赞举报
- 竺正明·2024-03-12888点赞举报
- 韭菜7828·2024-03-11知道了点赞举报