


港股复盘+港股见顶了吗?
港股复盘:今日港股三大指数普遍冲高回落,截至收盘,恒生指数跌0.13%,报19195.6点,恒生科技指数涨0.3%,国企指数跌0.05%。港股通方面,今日港股通(南向)净流入16.54亿港元。
盘面上,科内网板块,涨跌不一, $联想控股(03396.HK)$ 大涨逾12%, $小米集团-W(01810.HK)$ 涨近1%, $网易-S(09999.HK)$ 跌近3%, $京东集团-SW(09618.HK)$ 、 $百度集团-SW(09888.HK)$ 跌约2%, $阿里巴巴-SW(09988.HK)$ 跌超1%, $腾讯控股(00700.HK)$ 涨0.21%, $美团-W(03690.HK)$ 跌0.66%, $快手-W(01024.HK)$ 涨2.2%, $哔哩哔哩-W(09626.HK)$ 涨2%;
光伏板块午后爆发, $新特能源(01799.HK)$ 大幅上涨17%领先, $协鑫新能源(00451.HK)$ 、 $福莱特玻璃(06865.HK)$ 、 $信义光能(00968.HK)$ 、 $阳光能源(00757.HK)$ 跟涨,座谈会鼓励推动行业出清,光伏股集体爆发;汽车股个别强势, $小鹏汽车-W(09868.HK)$ 绩后大涨13%;
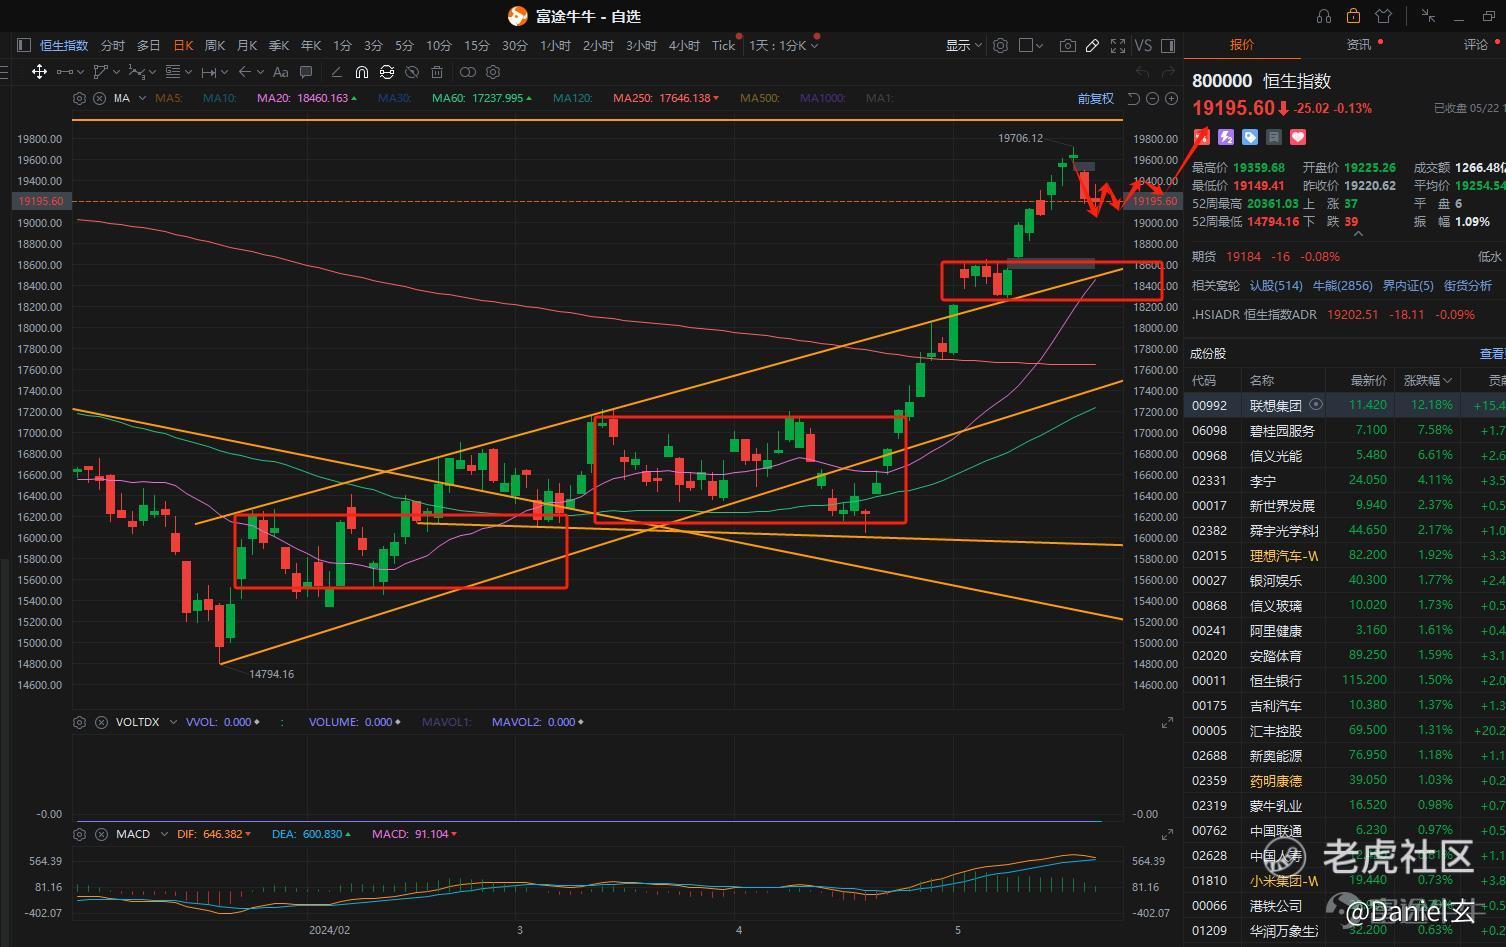
$恒生指数(800000.HK)$ 恒生指数今日波动不大,板块上都是轮动为主,不过大家可以从图形上看到,这位置震荡是属于正常的,前面像地产等zc,疯狂出,这种输出是不可能持续的,所以也就是一口气涨太多,难免需要休息。这两天港股刚正常休息两天,很多朋友都在问港股是不是见顶了?从三个维度来思考这个问题:
1)从估值来看,目前恒生指数刚回到19000点,对应的就是1倍pb左右的水平,这个估值在历史上只有去年以及2008年这种情绪最崩溃的时候出现过,依然处于严重低估的水平中。从股息率来看,恒生指数整个指数的股息率依然有3.5%以上,在这个基础上还有5-10%的盈利增长...
恒生科技指数的整体的盈利增长更高,股息率在1%左右,但很多公司回购率很高,回购+股息大多也能在2%以上...大概是20%左右利润增长叠加2-3%股东回报的格局。从股东回报,增长,对应估值的匹配程度来看,这依然是全球资本市场中最便宜的市场,对比A股可比的消费品公司,依然还有巨大的估值折价。
再从互联网公司来看,从当下披露来看,今年一季度国内互联网公司的财报基本都是超预期,只有百度这种明显已经严重落后的企业财报情况比较平凡。本周三, $拼多多(PDD.US)$ ,快手业绩爆炸的好,美团也很快将要发布财报,接下来三份比较重要的财报也大概率都是超预期的。
目前互联网公司基本都是对应稳态经营利润10倍pe,10+收入增长,25+利润的增长的格局;其中增速慢一些的阿里京东一类公司对应的大概是7-8倍pe,6%以上的股东回报;增速更快一些的美团和腾讯略有一些估值溢价,稳态利润对应估值在15倍。这个估值水平无论是对比国内资产负债表更差,股东回报更差的消费股,还是对比海外增速更慢的互联网公司,都有非常明显的估值折价...
2)从股票市场正常的波动规律来看:
港股的波动一定不会小,过去三年每一次港股涨了做空港股都是赚钱的,每一次港股涨了买入港股都是亏钱的,投资是有惯性的,这种惯性决定了这次一定还有大把的人会这样选择,但投资从来都是一个反惯性的过程。
牛市结束的时候,大家会有无数次卖飞的经验,会觉得赚钱的关键就是拿住,然后拿过了整个熊市。熊市好不容易结束了,大家的经验变成了涨了就要跑,然后就会再去学习一遍牛市的经验,拿住才能赚钱,学会的时候往往又是熊市了。
上涨一定是越前期分歧越大,越到后期分歧越小,涨的越快,港股这算是底部起来的第一波上涨,分歧绝对小不了,这种波动其实不算啥,一定还会有波动让你感慨,港仔果然还是曾经那个垃圾...
3)从宏观预期的前景来看:
毫无疑问宏观层面最差的时候已经过去了,去年是经济往下走,出口内需双下滑,政策还不给力,地产风险持续爆发,今年是出口开始回暖,内需开始企稳,政策开始给力,地产风险有望缓释。往后看,我们大概率会看到内需开始回暖,政策作用显现,出口维持一定强度,说不定还能看到联储降息,而这个时候,才是主升浪真正到来的时候。
------------
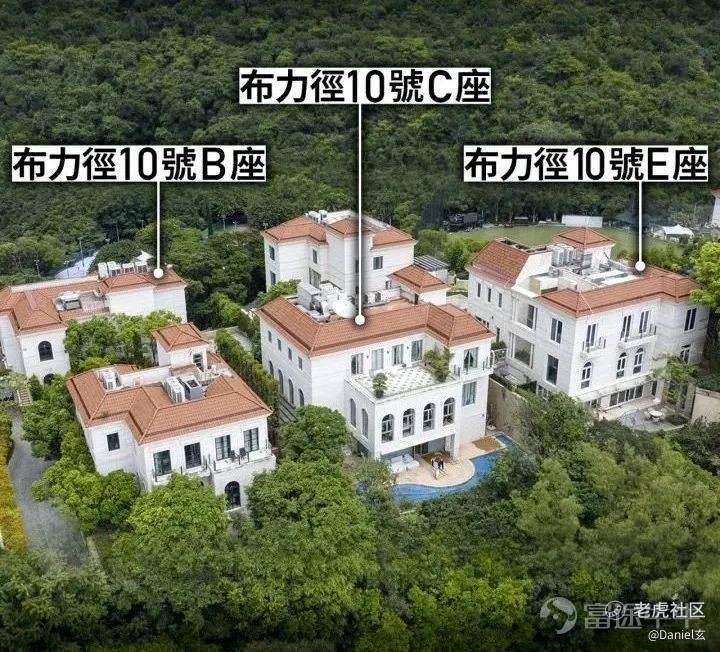
恒大许家印在香港布力径10号B座的山顶豪宅,2022年被债权人建行亚洲给接管了,然后就挂出来卖。其他两个也是许家印的,被押给了别人,一般这种高总价的房子都不太好卖。
卖了一年多,终于成交了,4.7亿港元。一年前估值大概在8.8亿港元,一方面因为卖的急,一方面香港房价也在持续暴跌中。B座这个房子使用面积为5171平方英尺,大概折合480平方米,也就是差不多每平米接近100万港币成交的。
香港比较贵的房子基本都在山上,像浅水湾,深水湾的,就是在山上,座山望海,风景优美,空气清新,不受凡尘干扰,希望牛牛圈所有粉丝后面都买上一套享受享受~
------------
再给大家解读一下 $小鹏汽车-W(09868.HK)$ 的一季报:
营收:202401实现营收65.5亿元,同比+62.3%,环比-49.8%。1)202401汽车销售收入为55,4亿元,同比+57.8%,环比-54.7%、同比增长主要由于2024年第一季度交付量的增加(尤其是X9),环比减少主要由于G6及2024款G9交付量减少,加上季节性影响,部分被X9的交付量所抵消。2)202401 服务及其他收入为10亿元,同比+93.1%,环比+22.1%,同比增长主要由于2024年第一季度与大众集团进行平台与软件战略技术合作有关的技术研发服务收益所致。
这里主要是其他收入超预期,大众的授权服务赚钱了,卖车依然卖的很差,G9略有好转,但注意一季度是小米上市之前...
毛利率超预期:202401毛利率12.9%,同比+11.2pct,环比+6.7pct。202401汽车业务毛利率5.5%,同比+8.0pct,环比下滑。汽车毛利率同比增长主要由于成本降低及车型产品组合改善所致,部分增长被P5相关的存货减值及采购承诺的亏损所抵消,该事项对汽车毛利率产生3.2pct的负影响。
对比一下,公司单车营收25.4万元,同比+32%,环比+25%,单车利润-6.3万元(2301为-12.8万元,23Q4为-2.2万元)虽然G9有带动,但盈利能力依然很差。汽车毛利水平依然不高,但有明显的改善,但距离扭亏为盈差距还很大。依然是其他服务超预期。202401服务及其他利润率为53.9%,同比+24.3pct,环比+15.7pct,同环比增长主要由于前述来自技术研发服务的较高毛利率。
对于2024年第二季度,公司预期:
1)汽车交付量预计29,000-32,000辆,按年增加约25.0%至37.9%
2)总收入预计人民币75.0-83.0亿元,按年增加约48.1%至63.9%。
虽然市场反馈很积极,但卖车这件事上我没看到明显的好转,G9多卖的那点很难抵消未来竞争压力加大后p7这类产品的压力,而且G9也不具备进一步放量空间。技术授权容易是一次性的收入,依然不觉得小鹏有什么特别的竞争力,未来也很难往上看太多,至于智能驾驶,我觉得超预期太难了,国内驾驶环境太复杂了...用户使用习惯培养太难了。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 月野寻兔·2024-05-23尽管营收同比增长了62.3%,但环比下降了49.8%。点赞举报
- 2ca1732f·2024-05-24已阅点赞举报