


赛力斯基本面和技术面的拐点双双来了
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、赛力斯的M7发布后订单超预期
周五赛力斯换新M7发布,下面简称新M7。发布会之后一小时订单6000,然后就是1.2万,随后很快锁单量就已经破万,今天余承东亲自交付给客户。
对于M7的订单量,有人还有疑虑,主要是发布会以后1小时6000,然后锁单1万,然后不到24小时1.2万,有些朋友的疑虑后面20小时才2000?(1万到1.2万)。
这里面是订单系统的调整,之前是催单,到1万以后就不催单了,因为目前只准备了1万,一万交付以后就要等生产出来的了。
问界新M7 Ultra上市一小时大定就突破了6000辆,随后很快锁单量就已经破万,这个速度甚至超过了去年的新M7。这个速度已经非常惊人了。
今天开启交付,余承东说6月可以交付2万新M7,6月整体可以过4万的交付量,7月可以过5万的交付量。
这里面的信息量很大,余承东掌握了之前的订单数据,他说的肯定是有数据支撑的,也是大概率可以实现的。
那么为啥新M7又爆款了?主要原因有3个:
1、华为的品牌力,就是一个平平的产品,只要华为去卖,都能卖的远远好于业界平均。最典型的是智界S7,奇瑞自己的一个月只卖了几百,完全是一个车型,产线一样,但是华为卖S7,四月就5000多。同样的产品,华为增加了智驾,销量差不多多一个数量级。所以M7也有华为的这个品牌力。
2、M7之前就是爆款,这次先卖的是最高配的Ultra,虽然价格略高,比之前的M7贵一点,但是增加了很多配置,把M9的很多配置拿过来了。就是一个小M9,M9是高端爆款,说明客户不是太在意价格多几万。余承东自己也说,华为要卷智驾卷舒适度,卷配置,不卷价格。新M7的性价比是不错的。余承东说增配不加价,M7确实如此。这个策略在华为是成功的,为啥在理想的新L789就不成功?核心还是有没有品牌溢价,华为鸿蒙是有品牌溢价的,是有一片铁粉的。而理想其实是没有品牌溢价的,理想一直是性价比,虽然价格高,但是他相对于BBA还是便宜很多,而且配置不输BBA。这就是两者的区别。
3、华为守住自己的优势---智驾,新M7全系列都是华为智驾,华为也知道自己的卖点就是智驾。所以坚守这个最大优势,也是市场最认可的优势。所以,今天余承东和孙少军直播城区智驾,就是要强化智驾这个亮点和市场标识度。这也解释了之前M7撞洒水车其实不是华为智驾的问题,以后也会避免这种问题。
4、市场对于M7的预期是很低的,我自己对M7的预期就是要超过之前M7的稳态销量就可以了,目前看是会远远超过的。
二、为什么赛力斯的转折点来了
三四五月真是赛力斯的最困难的时候,M7由于有换新版,订单直线下降,交付量也直线下降。
然后智驾又出事,舆论对华为问界不利。
余承东的职位变化,让人担心余承东不再负责汽车业务。
但是随着M7的发布,转折点来了,问界重新进入正面状态:
1、M7订单大超预期,继续属于爆款,订单量可能没法重新过去M7的高峰,但是依旧是爆款,依旧是这个级别销量最大的车。而且这次华为再次迭代升级,不让客户等太久。这次是先生产了1万,马上就交付,6月2日就开启交付,交付就上量了,然后产能已经爬上了,可以保持月产2万,那么用户就不用等太长时间,由于等待而流失的客户数量会大幅减少。之前M7是18万订单,实际交付是14万多,这差距4万估计很大一部分是等不及的。
2、余承东这次除了亲自发布M7,还搞直播了,和周鸿祎、孙少军等搞直播,说明余承东继续掌控华为车业务。
3、M7撞车的事情已经逐步平息了,而且余承东学习雷军搞直播流量,又吸引了新的眼球。
这些都是转折的开始。
赛力斯又会再次回到上次M7发布的盛况。
三、赛力斯的技术面的右侧也来了
我们看赛力斯的技术走势,在上周五放量上涨,之前一直是横盘,即使在赛力斯最低潮的时候,也是横盘,说明在最低潮的时候也无惧利空,
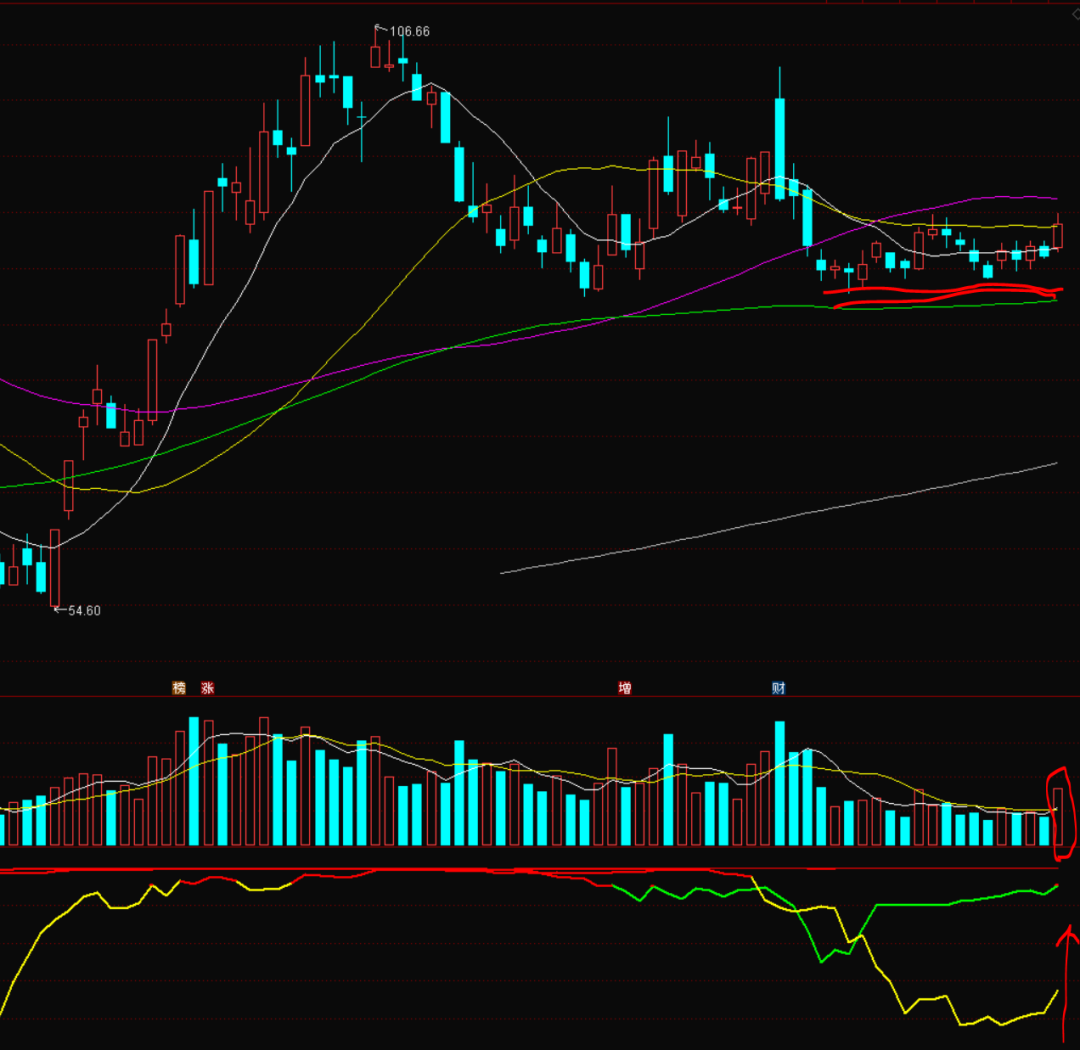
RPS中线指标和长线指标也进入强势区域。
那么赛力斯就是见底了,现在技术上开始进入右侧了。
当然,赛力斯一直有发布新车就一轮下跌的开始的习惯,但是等销量确认了,还是会继续起涨,当初M7和M9都是这个走势了。所以,也许技术上会新车调整,但是基本面上已经反转,基本面反转传递到技术反转,也许是需要时间,也许是直接反应。
四、赛力斯的重新估值
最新中信发了一个赛力斯的研报,预测今年赛力斯的业绩是净利润50亿。这个数据基本高配,也给了目标价是120。
我会自己重新测试一下赛力斯的业绩。
先看二季度,4月份是2.5万的销量,五月份没有实际数据,其中M9 1.5万,占了大头,含金量很高。5月M9继续交付量很高,M5也上来了。6月算4.2万(2万新M7,这是余承东今天说的,大概率可以做到,因为1万已经生产出来了,后面再生产交付1万概率还是很高的,1.5万M9,0.7万M5)
根据以上的数据,可以测算,二季度大概的收入是400亿左右,对应的净利润大概在15-25亿之间,算法我先不详细说,因为有很多变化因素,包括各种费用。在七月份二季度财报业绩预告后可以来验证。
然后三季度和四季度进入汽车旺季,销量还是持续增长,净利润也会增长。新M7的热销绝对不会只是半年,就像现在的M9还在热销之中。新M5的销量也会稳住。
如果三四季度业绩持续增长,那么净利润就会超过中信的预测。
五、24年的赛力斯就是23年的理想
24年的赛力斯很像是23年的理想,24年一季度赛力斯扭亏为盈,理想是22年4季度扭亏,一季度业绩开始起飞。然后每个季度销量和净利润都持续增长,到4季度业绩爆破。
赛力斯也是如此,一季度扭亏,二季度销量增长,三季度会持续增长,后面还会有M9的低配版,M7除了Ultra之后的其他版本等,会比较全面的覆盖25-55万区间。三四季度业绩持续增长。
和23年的理想类似,问界也转向利润优先,赛力斯的利润会有比较好的体现。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- Value_Ever·2024-06-05360亿左右,400亿拍的太高了点赞举报
- 2ca1732f·2024-06-05已阅点赞举报