


美国制造业PMI简评:继续分化
数据又开始打架了,有点难办。
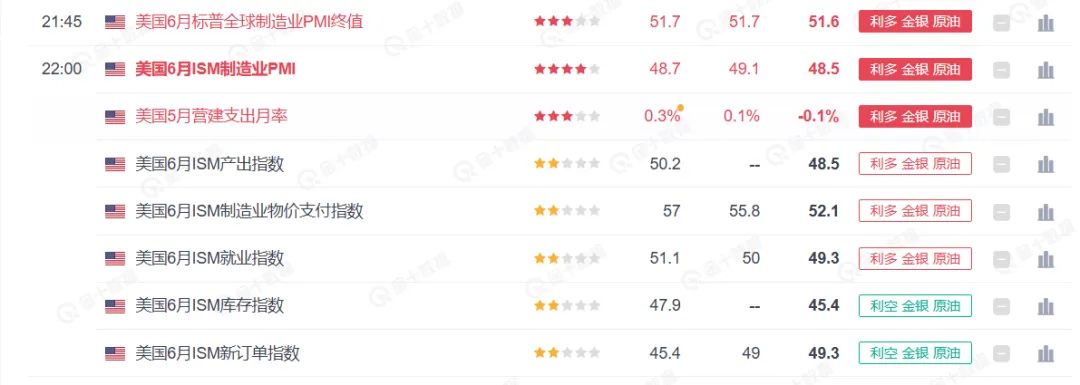
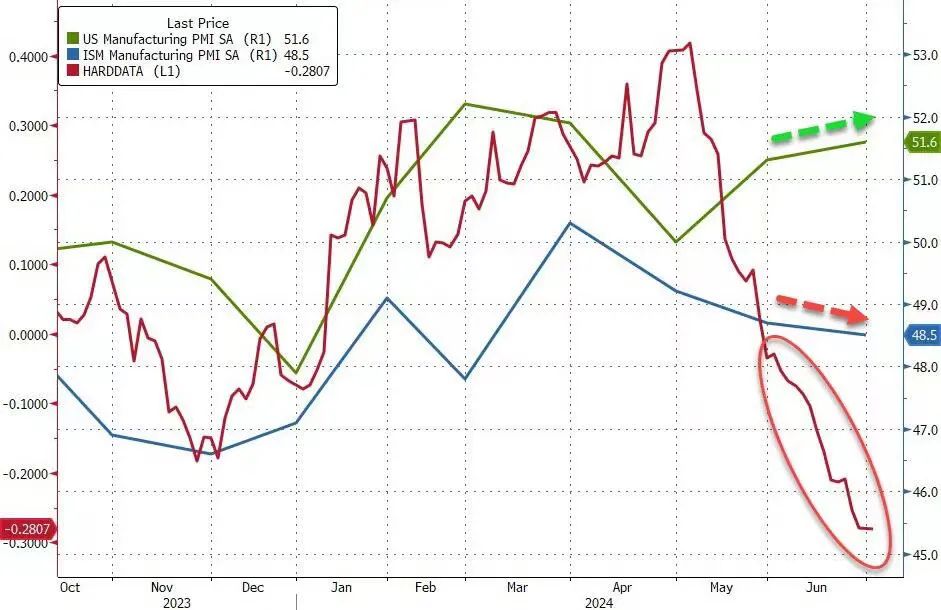
昨日ISM和标普全球公布的制造业PMI再次分化,标普全球的PMI为51.6,略低于初值51.7,依旧是三个月最高,加速扩张,而ISM的PMI为48.5,低于预期和前值,加速萎缩;具体来看,标普全球的PMI里价格和就业反弹,而ISM的这两个指标都有所降温,尤其是价格项目一年多以来新低,显示PPI或开始走弱;而二者的预期指标都有些走软,标普全球的信心指数下滑,ISM的未完成订单,出口订单也继续下行,不过库存低于预期显示存货压力小,但生产陷入萎缩,二季度GDP可能再次低于2%的增速;好消息是,新订单都在回升,未来的需求或回暖好于预期,且联系到库存低于预期,这可能是有一些被动去库存和主动补库存的意愿在里面,美国本轮库存周期或开启整体上行趋势。
分析师评论如下:机构分析师Cameron Crise表示,ISM制造业调查总体弱于预期,整体读数、就业和物价指数均逊于预期。新订单略高于预期,但差距很小。库存分项指数从47.9降至45.4,降幅相当大,这与近期官方数据显示大幅上升后的库存出清趋势相符。库存减少将在短期内对经济增长产生负面影响,但对未来更具建设性。新订单与库存之比目前处于2月份以来的最高水平,扭转了近期的下滑趋势。这项调查并没有真正改变很多潜在的叙事,因此债券市场的反应相当温和是很正常的;标普全球市场情报公司首席商业经济学家克里斯·威廉姆森表示:数据显示,由于国内和出口市场需求疲软,美国制造商在6月份难以实现强劲的生产增长。尽管PMI在2024年前6个月中有5个月处于正值,而2023年只有一个月处于正值,但增长势头仍然令人沮丧地疲弱。过去两年,由于疫情后需求从商品转向服务,工厂受到了打击,与此同时,价格上涨和对长期利率上升的担忧削弱了家庭和企业的消费能力。这些不利因素一直持续到6月份,随着总统大选的临近,经济前景的不确定性也在增加。商业信心因此降至19个月来的最低水平,表明制造业正在为未来几个月的进一步艰难时期做准备。
总体来看,这两份报告低于预期,经济降温痕迹明显,但新订单好于预期和物价指数低于预期,显示软着陆和美联储宽松可能性也在加大,目前,亚特兰大联储预期二季度GDP增长1.7%,再次大幅下调,此前预期超过3%。
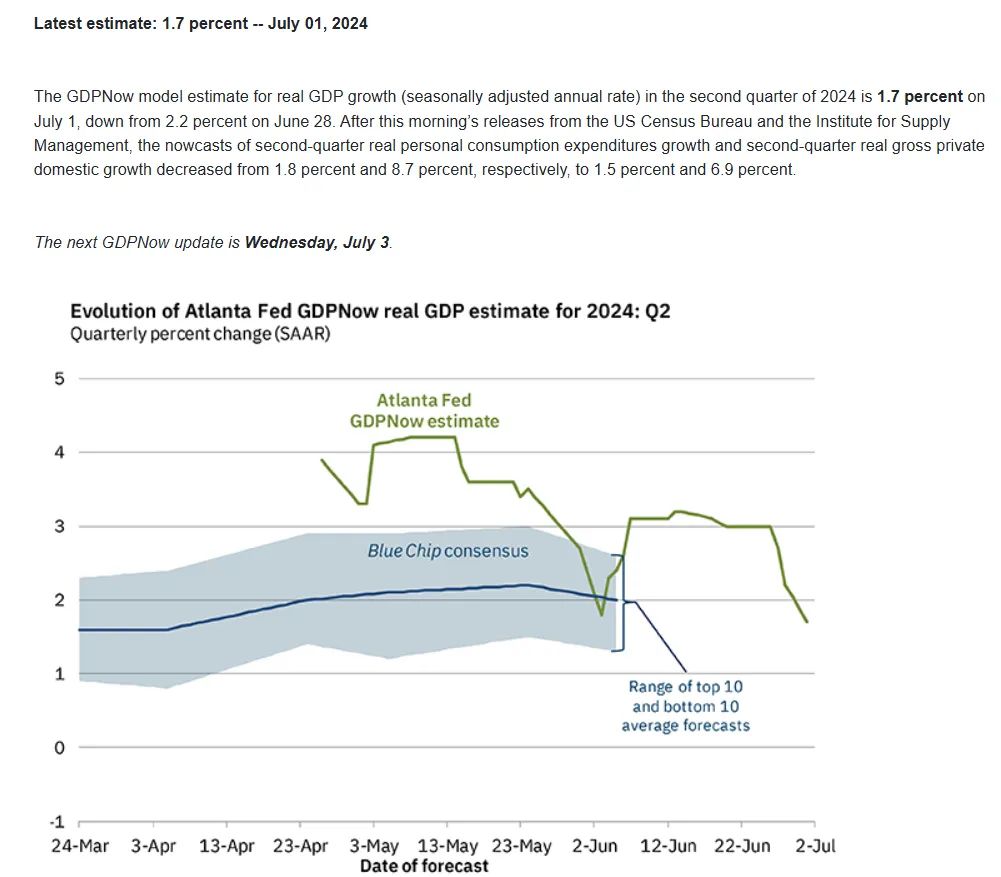
市场继续等待明晚的服务业PMI,小非农等数据,评估美国经济更多情况。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
