


每周热点回顾:科技巨头再次重挫
科技股又亏麻了。
本周行情又是相当精彩,全球市场预期管理,资金动态都出现了极度抽象的表现,无差别扫射,买啥啥亏,多空双杀,上下横跳,超级无敌大轮动,当然节奏踩的好能赢麻。一些重要事件包括拜登退选哈里斯接棒,据说支持率和特朗普差不多,川普这枪子可能挨早了,特朗普交易开始转向,进行了部分哈里斯交易,比如给中低收入者减税降费,支持清洁能源,主张推动美国走出去,减轻住房负担,对AI谨慎监管(她当过检察官)等,对美元,黄金,美债,原油,标普11大板块等出现了情绪逆转,逻辑切换等。当然,还有一个重量级的偷袭,日央行下周可能会加息和缩减购债,引发了套利资金大撤退,日元出现了空杀空的情况,不过本周晚些时候有些逆转,美元从低点反弹,但下周的美联储决议料利空美元,but非农数据可能又会扭转美元的趋势,7月非农由于季节性因素等,一般强于预期,这方面会在明天的前瞻中给出更多分析。
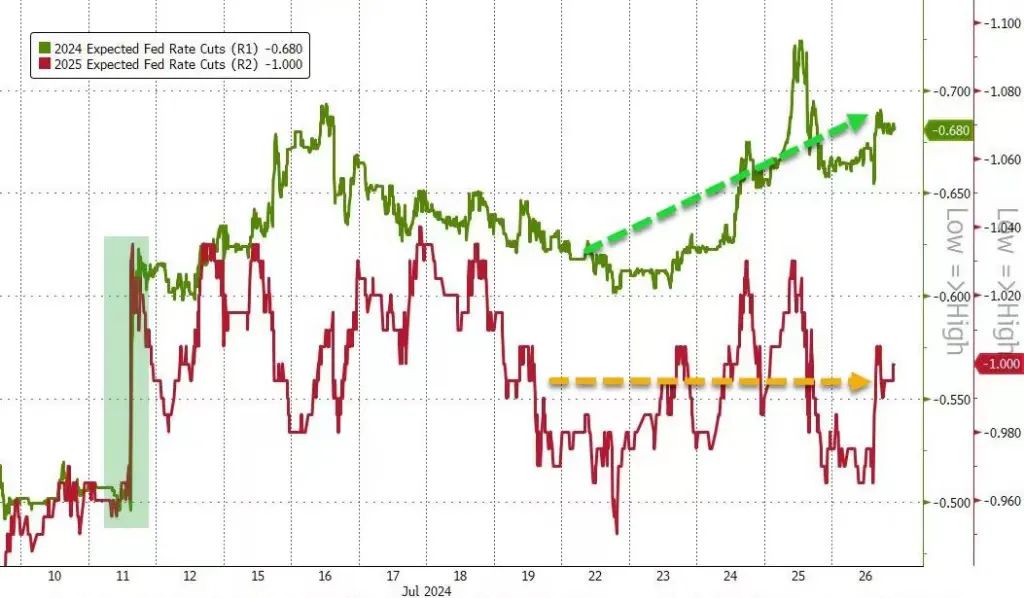
股市方面,本周美股继续严重分化,道指涨0.75%,标普500指数跌0.83%,纳指跌2.08%,纳指100跌2.56%,罗素2000涨3.47%,又是小盘股和顺周期板块赢而科技股犯天条的一周,主要股指周五上涨让周线好看一些,不过由于黑色星期三的存在纳指和标普还是表现不太好。本周主要还是科技板块拖累标普500指数,IT,电信,可选消费跌幅靠前,其他板块多数表现良好,都上涨或者小幅下行。大型科技股方面,苹果累跌2.83%,市值3.34万亿美元,微软跌2.71%,市值3.16万亿美元,英伟达跌4.13%,周四盘中一度累跌近10%股价跌破110美元,市值2.78万亿美元,谷歌A跌6%,周三跌5%,市值2.06万亿,亚马逊跌0.34%,市值1.9万亿美元,meta跌2.33%,市值1.18万亿美元;特斯拉跌8.11%,周三财报不佳创下2020年9月未被纳入标普以来最大单日跌幅,市值略高于7000亿美元;台积电跌2.3%,市值8400亿美元,博通跌3.64%,市值7060亿美元,AMD跌7.65%,英特尔跌近5%,奈飞微跌0.3%,赛富时涨6.1%,IBM涨4.6%,小摩,富国银行,花旗等上涨,美银被巴菲特减持跌近2.9%;礼来也遭遇抱团瓦解跌超6%,联合健康,辉瑞,艾伯维,安进等均上涨,能源巨头表现略微分化,下周会公布财报,霍尼韦尔财报低于预期周四跌5.2%,家得宝,沃尔玛,开市客等消费股均下跌。下周苹果,微软,亚马逊和meta会公布财报,其他许多标普500指数成分股也会公布财报,料引起行情波动。
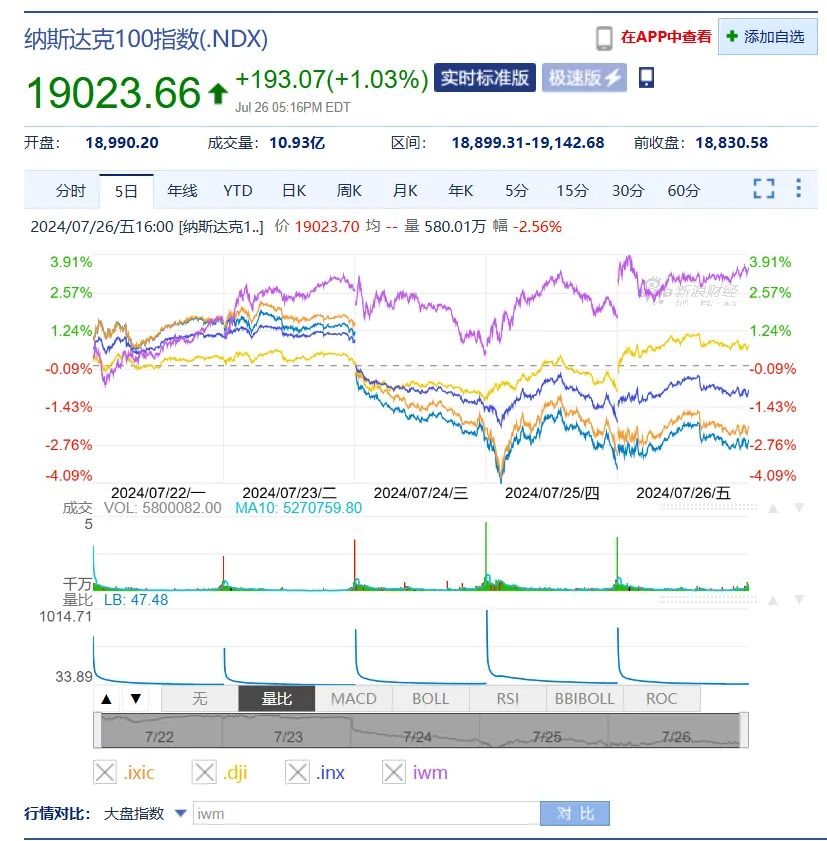
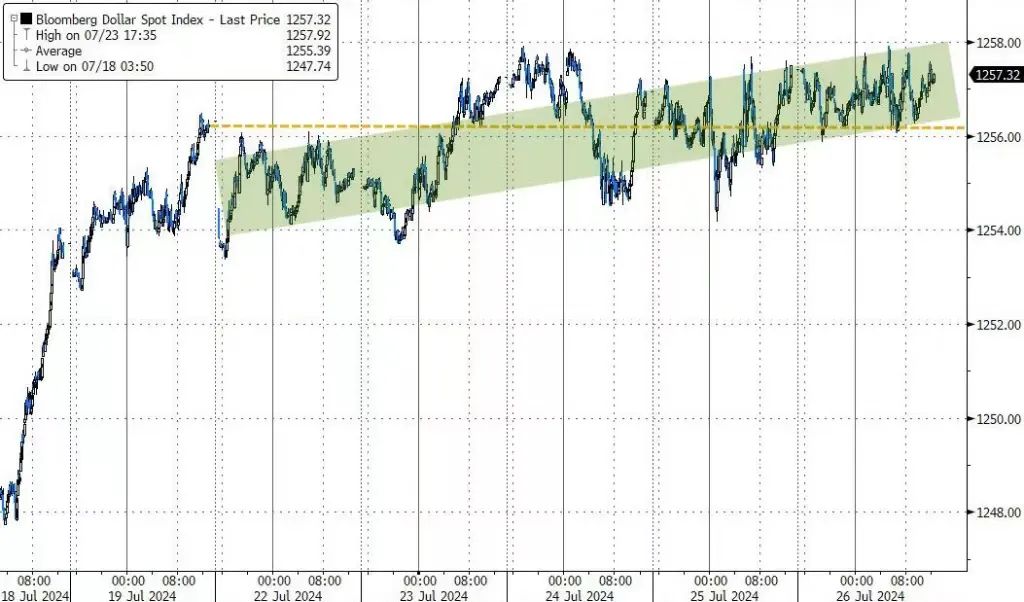
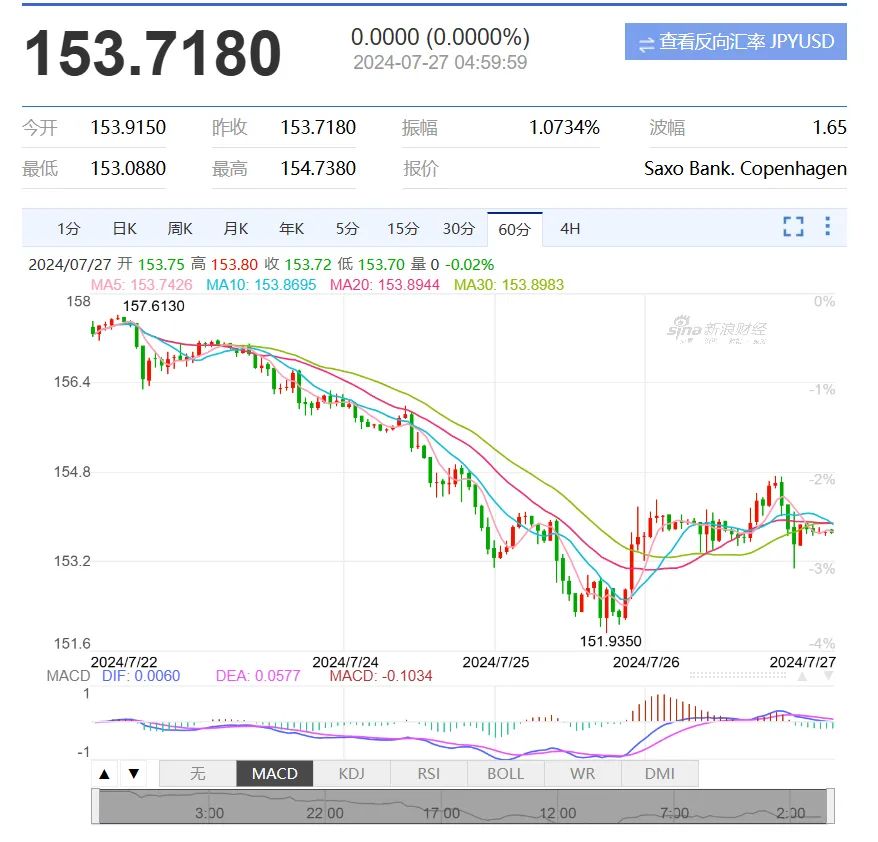
美元指数DXY本周微幅波动,本周数据主要是GDP和PCE,均对美元整体利好;最精彩的是本周日元表现,日元兑美元盘中大涨,一度突破152关口,较前高回落超6%,随后逆转,周五尾盘报153.72,市场关注下周美联储和日央行的议息会议情况;除了套利资金出逃外,轧空交易也助推了日元的大幅升值,不过随后似乎是技术面驱动和一些空美的人平仓后反手做多,日元再次反弹,而离岸人民币(韩元等亚太货币也是)追随日元涨势,盘中一度涨至7.2关口,但随后吐回多数涨幅,周五纽约尾盘报7.26水平,本周上涨约0.3%。
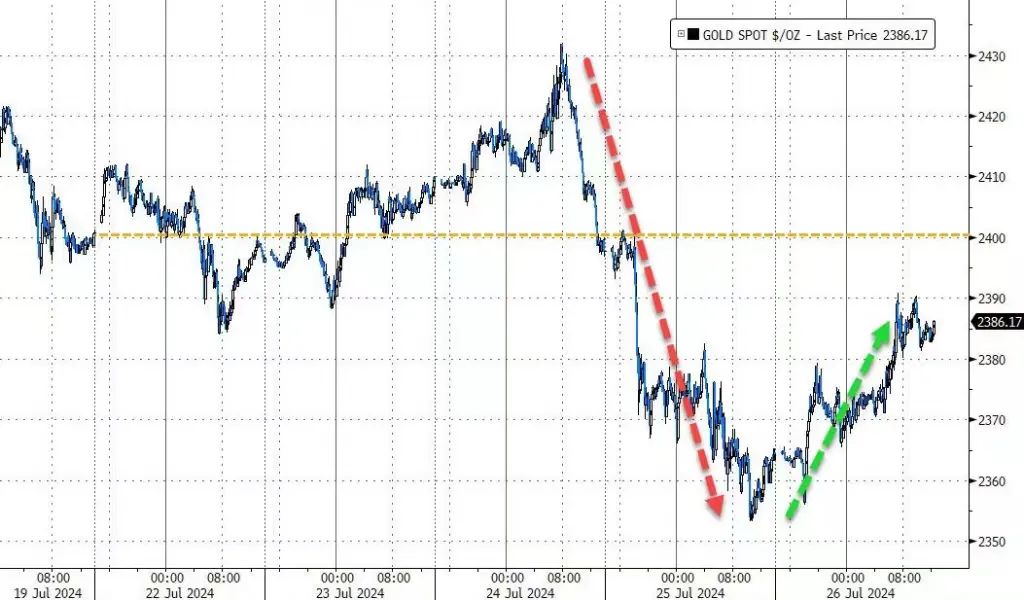
贵金属方面,现货黄金本周小幅下行,收跌0.5%,依旧在2400美元左右高位震荡,现货白银本周跌超4%,周四盘中跌超5%,套利交易逃离引发的流动性收紧使得贵金属被抛售。不过现货黄金年内站上2500似乎依旧不难,而现货白银后市或进行修复,在27美元左右驻底,后续可能站上30~32美元/盎司。
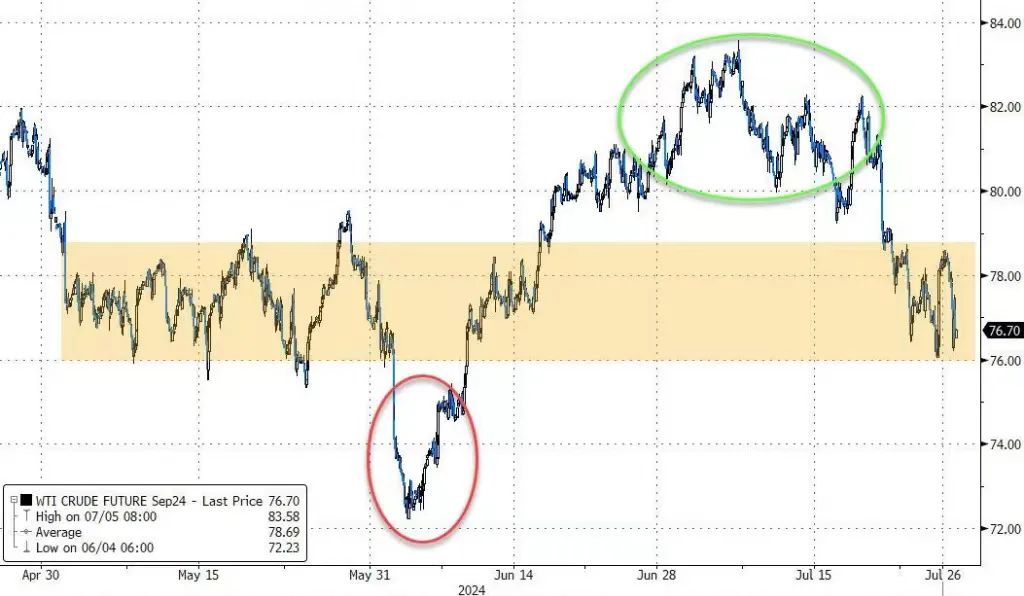
两油本周均跌3%,布伦特原油收盘略低于80美元,WTI收盘约为76.4美元,经济衰退,哈里斯的绿色政策,库存减少低于预期等对油价产生下行压力,后续再通胀与复苏交易占到很重要的地位。
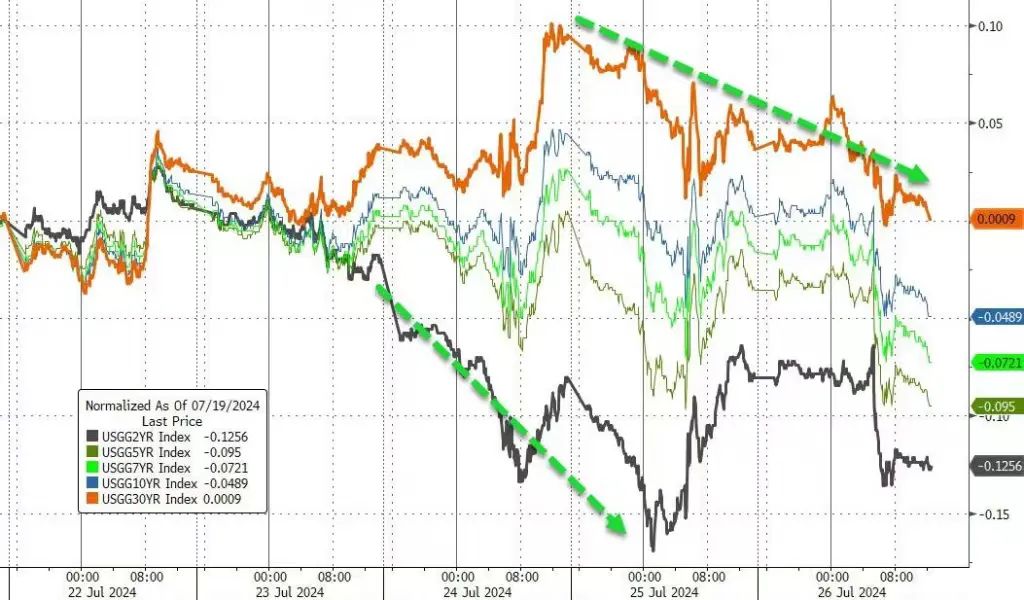
美债方面,本周各期限国债收益率均下跌,对经济衰退的担忧和避险需求导致短债收益率领跌,截止周五收盘,2Y美债收益率略低于4.39%,10Y美债收益率略低于4.2%,倒挂幅度收窄到20bp以内,部分空头认为,这暗示经济衰退已经到来或者即将到来。
市场继续关系大型科技股财报,美日央行利率决议,非农等经济数据,还有特朗普和哈里斯的选举情况等。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 安静的复苏·2024-07-29惨烈的科技股。[难过] [流泪]点赞举报
- 年年有于姨·2024-07-29巳阅点赞举报