


赛力斯入股引望,利好在不断的积累
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、赛力斯入股引望是利好
周末赛力斯发布公告,要入股引望,
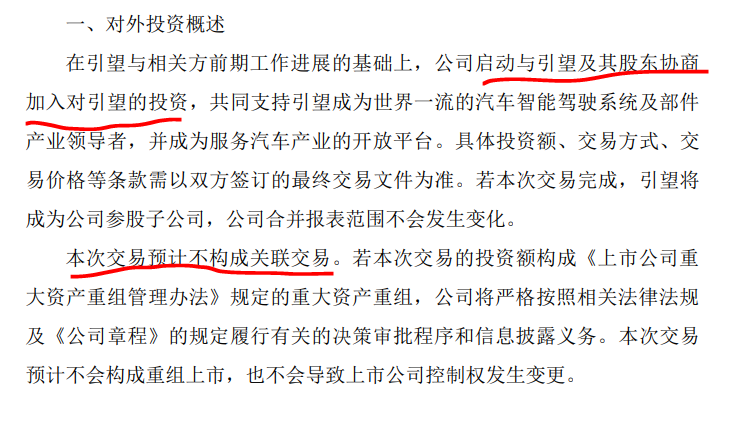
这对赛力斯是一个重大的利好,有的投资者已经被赛力斯跌蒙,完全分不清好坏。
有的说,华为又要从赛力斯拿钱,赛力斯是血包,所以是利空。
我来分析一下这件事情的利弊:
1、之前赛力斯只是说在考虑这个事情,并没有进入实质阶段,现在是进入实质性阶段了,就是要入股了,至于入股多少,还在协商中。这个时间点是很微妙的,之前一直是长安和华为合作,要入股引望,而且是比较大的份额入股,只是引望估值太高,长安一直难以下决心,在具体操作层面会有很多要讨论的,但是长安的公告是8月31日签署交易文件。在长安和华为的合作中,华为是强势方,定价明显过高,但是长安也不是这么容易被拿捏的。所以双方一直有进展有僵持。长安要拿出上百亿来入股,确实是有难度。现在快到8月份了,华为拉上赛力斯来推动引望入股 ,赛力斯总是最听话的,华为需要一个听话的来推动引望的独立。所以,华为和其他厂商的合作是离不开赛力斯这个听话的榜样的。
有了赛力斯入股引望的压力,长安估计会加快步伐。在华为最需要援手的时候,赛力斯无条件的支持,患难见真情,
这也说明华为和赛力斯的深度相互依赖,有天然的合作关系。赛力斯投资逻辑的很大一部分就是来自于和华为的深度合作。
所以之前市场担心华为把问界卖给赛力斯,合作关系淡化,被证伪。
2、第二点非常关键,赛力斯是不是血包?赛力斯入股是不是冤大头。
这其实要从短期和长期来看,短期来看,华为车BU,独立后的引望,目前的估值到底高不高,从短期来看,确实是不便宜的,甚至可以说过高了。但是如果把时间拉长来看,两三千亿的估值也不算高。要对比特斯拉,马斯克说特斯拉是AI公司,特斯拉的估值未来很大程度是来自AI,引望最大的价值就是智驾,目前在国内遥遥领先。如果你认为未来智驾有巨大的潜力,那么引望目前的估值就不算高,马斯克说特斯拉是10万亿美元的未来市值,靠的就是AI。短期如果从PE或是PS估值,那肯定是不值这个估值的。
赛力斯第一批如果,应当是按第一轮的价格,后面估计还会有第二轮,第三轮,后面的每一轮都会涨价,估值都会提升,那么这笔资产就会大幅增值。
赛力斯拿到的价格和长安应当是一样的,所以,不存在血包的说法。除非你认为长安也是华为的血包。
3、赛力斯这么快入股引望,其实更大的一点是赛力斯开始赚钱了,开始有点钱了,可以投资了,这也是今年赛力斯扭亏为盈带来的果实。之前赛力斯一直亏损,想入股也要看看现金流是否足够支撑。赛力斯有钱以后加大和华为合作的力度,从长期来看是利好,华为给赛力斯带来翻天覆地的变化其实已经可以看到了,未来还会继续看到。余承东之前也提到,要把赛力斯打造成盈利最好,盈利最好,意味做市值也应当是最大,有这个榜样,其他才好和华为合作。目前还是第二步,扭亏,第一步是打造出爆款,这个已经完成了,第三步就是要大幅盈利。
4、那赛力斯会不会涨呢?
这个问题是无法回答的,因为短期股价不是一个因素决定的,是有太多的因素相互河里而成的。参考之前长安一说入股引望就大涨,赛力斯也存在这个动力,但是赛力斯还有之前的利空,所以能否开始起涨是无法预测的。
但是赛力斯的利好其实是在一点一点的积累的,M9的订单和交付都很不错,这就是利好,然后现在的入股引望,后面还有M9五座板发布,包括后面的智驾升级,还有M8,这些利好不断的积累,终究会有一天市场会体现这些利好的。
5、赛力斯会出多少钱,占股会有多少?
赛力斯肯定是量力而行,赛力斯的现金并不多,还要支付华为的问界品牌20多亿,估计占股的比例会比较低,出的现金也不会很多。
赛力斯是引望的最大客户了,引望扭亏为盈是全靠了问界系列的大卖,入股没有问界大卖,引望估计今年还要亏几十个亿。所以赛力斯最为最大客户入股引望也是应当的。
赛力斯不但是今天引望的最大客户,未来相当长时间内也应当是引望的第一大客户,其他的几个界的销量肯定是无法和问界相比的。
单单从财务投资者可角度来看,赛力斯的这部分股权几年以后都会有不小升值,更重要的是强化上下游关系,加深和华为的合作。
其实,从大客户的角度,引望应当入股一点赛力斯的,就像宁德入股了一些赛力斯。当然,现在引望盈利还很少,等以后盈利不错了,也应当会有上下游股权投资,那时可能双方是互有股权的深度关系了。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 控盘坐庄最在行·2024-07-30赛力斯入股引望是个大利好点赞举报