


新的大反攻,已到来。
美国二季度GDP环比增长2.8%,预期增长2%;显然经济并未陷入衰退。
我在复盘上周纳指大跌行情中,发现了几个问题。
1、大跌中的炒作逻辑仅为对部分权重股财报的一些指标不及预期的反应,而不是交易美国衰退。
2、利好于衰退的资产,如黄金和长短期美债,在上周均出现下跌;若真的衰退或崩盘,对应的利好资产应该出现报复性上涨的情况。
3、目前市场噪音很多,我们需要剥开这些短期逻辑。比如资金轮动到没有基本面支撑的小盘股、特朗普2.0交易逻辑、哈里斯胜选逻辑等。要去看更大层面的整体资产表现。
4、二季度GDP数据出炉后,降息基本锁定在九月。因为当下七月降息,时间点又太过临近,如果出现则更好。
本次预防式降息周期的开启,所有风险资产都将会受益。
美联储将会宣称战胜通胀,这是又一次伟大的货币政策运用实践,将会记录进史册,更像是历史上的1995年和2019年。
至于最近的财报季,我觉得7姐妹开头的两家有瑕疵,不代表所有整体都有问题。
我感知,底部将近、在降息前的任何回撤,都是在给未上车的人留有机会,也将为后期的行情注入更强大的催化剂。
经历了上周动荡的一周,本周的“宏观和财报”可能会让信心不足的新手投资者感到更加不安。
宏观上前瞻:星期四凌晨两点,美联储7月底的利率决议和FOMC货币政策声明。
我预感这次不会降息,但在会后的声明中,会大量修正过往“信心不足、通胀高企”等措词,并为9月份开启时隔近两年半的首次降息进行造势。
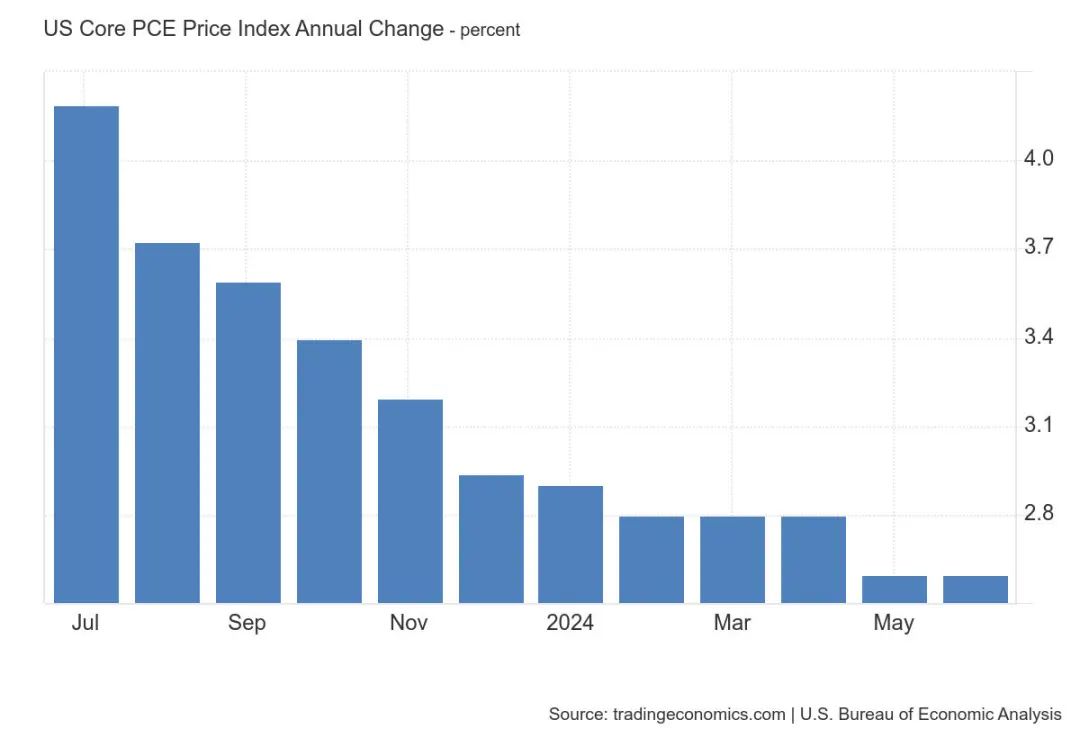
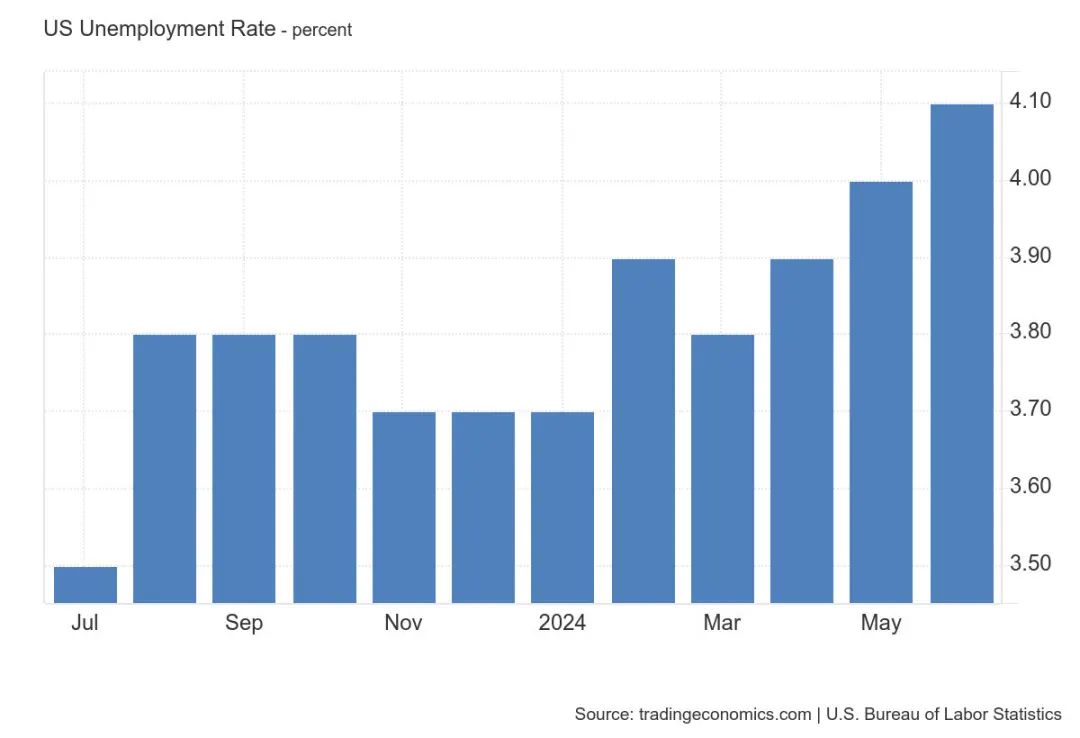
主要基调源于:6月核心PCE物价指数同比2.6%,虽略超预期,但为2021年3月以来的最低。另外的就业方面,今年6月失业率为4.1%,至2021年12月以来最高值。
显然,通胀放缓接近2%的目标水平下、就业呈现降温的局面,是经济温和下降的最佳反馈,期待联储在周中或次月中宣扬基本战胜通货膨胀的信号出现。
我相信,新的局面正在快速建立起来,降息大周期即将来临。
接下来科技股财报方面:
周二盘后,微软、AMD;周三盘后,Meta、高通、Arm;周四盘后,苹果、亚马逊、英特尔。
比较重要的,微软、Meta、苹果、亚马逊,也就是七姐妹中的四个。
上周谷歌和特斯拉财报,略低于投资者预期;
在未来几年,虽然大型科技股财报预期有所下修,但仍然跑赢大盘。
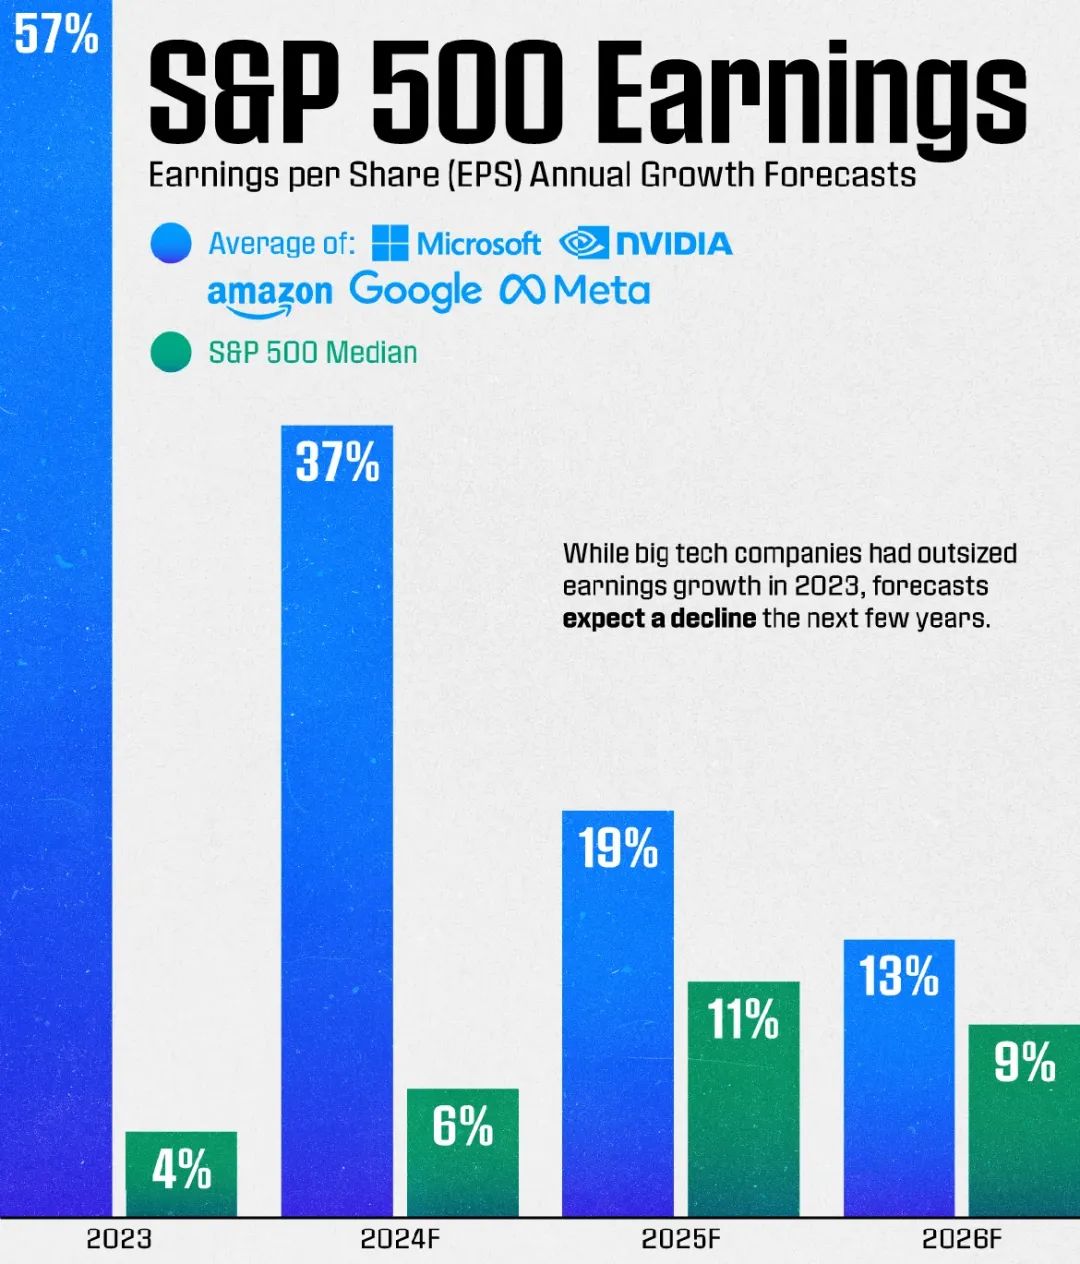
本周的四家权重公司,将在一定程度上为本月行情做一个收尾,我对以上公司充满十足、强烈的信心。
最近的纳指,久旱逢甘霖,但这只是一个开始。
我将会在第一时间发布对财报的见解和看法,以待大家及时了解市场。
最终,是好、或是坏,我们一起见证。
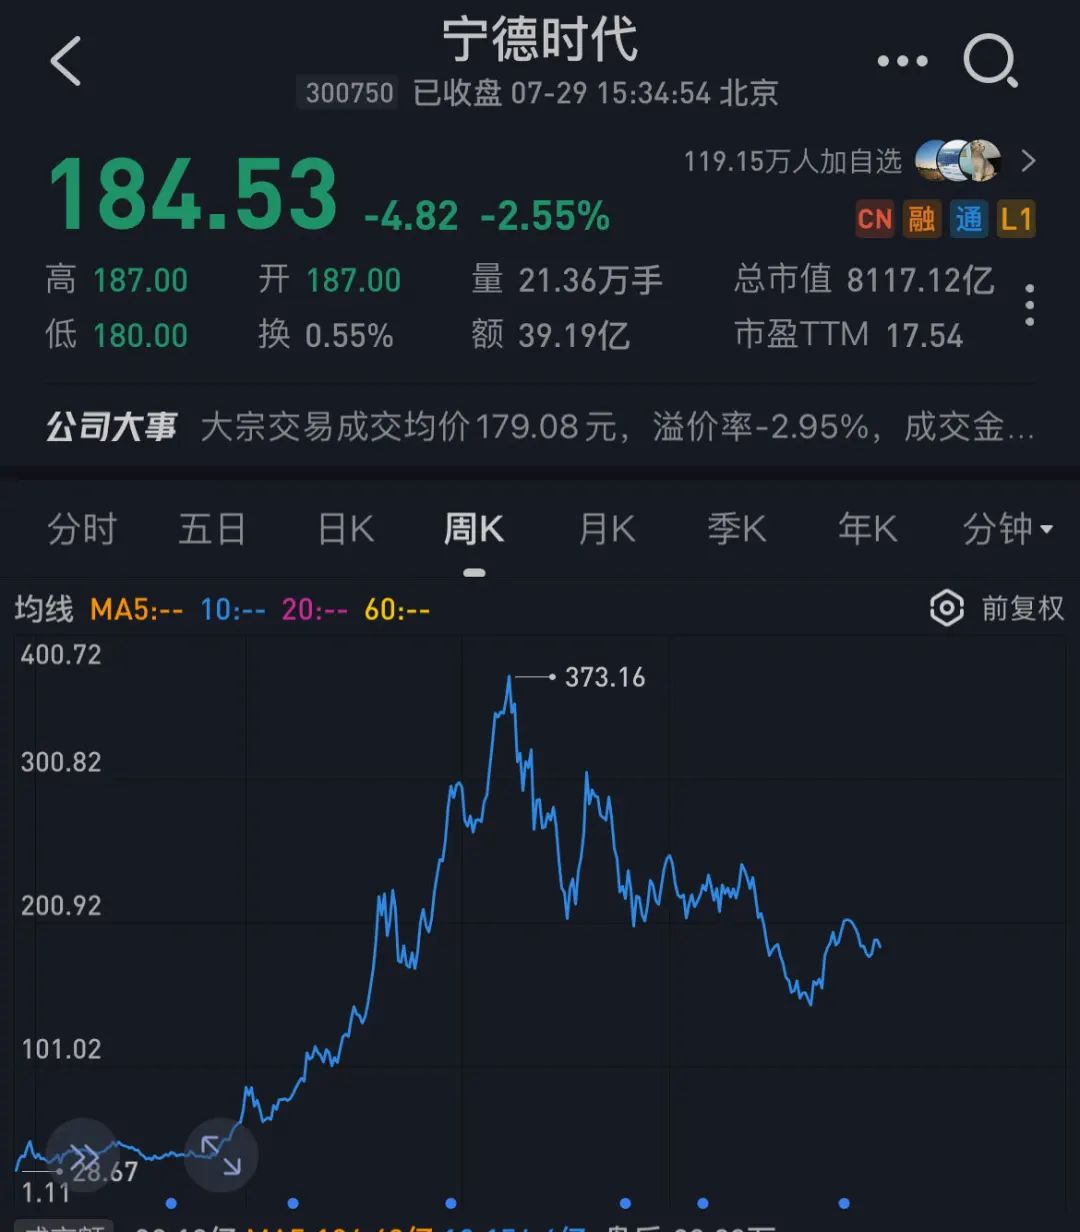
近期,国内的一家龙头公司宁德时代,发布了最新的财报,这家“大而重”的公司,今天股价下跌接近3%。
从2018年6月11日上市以来,在市场上总计融资金额超过700亿元、实际分红为179亿元,分红融资比仅0.25、回购金额24亿元;
体现这家公司,在市场上大手笔拿钱,但并未反馈给支持它们的二级市场投资者。
今年上半年,营收1667.7亿元,同比下降11.88%;归母净利润228.7亿元,同比增长10.37%;毛利率为26.5%,同比增长4.9个百分点。
今年前两个季度宁德时代的营收均同比下滑。
重,体现在业绩压力庞大、难以持续保持增长。这家公司占比较大的收入来源是将自己生产的电池卖给新能源车企,因为自身要不断建厂、投产,所以属于强重工业资产行业。
目前国内排名靠前的动力电池装车量公司:宁德时代、比亚迪、中创新航、亿纬锂能、国轩高科、欣旺达。
比亚迪自研电池装到自家车里,剩下的公司去对接其他车企。
这种业务,有什么护城河?有什么含金量?有什么理由可以从市场不断拿钱走?
放在几年前,一个买新能源车的用户,可能会在意买到的电池是不是宁德的。而在现阶段,用户考虑的是单车总价、体验感、汽车品牌,而绝不是电池品牌。
比较有趣的是,这样的一家公司,今年股价仍上涨了16%,但估值已接近新低,从前几年的百倍市盈率,跌落至18倍市盈率,或许未来的时间内,还会继续下跌。
国内“卷”到飞起的行业,结果都不会太好。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
