


AI和英伟达遭遇连环鬼故事
墙倒众人推。
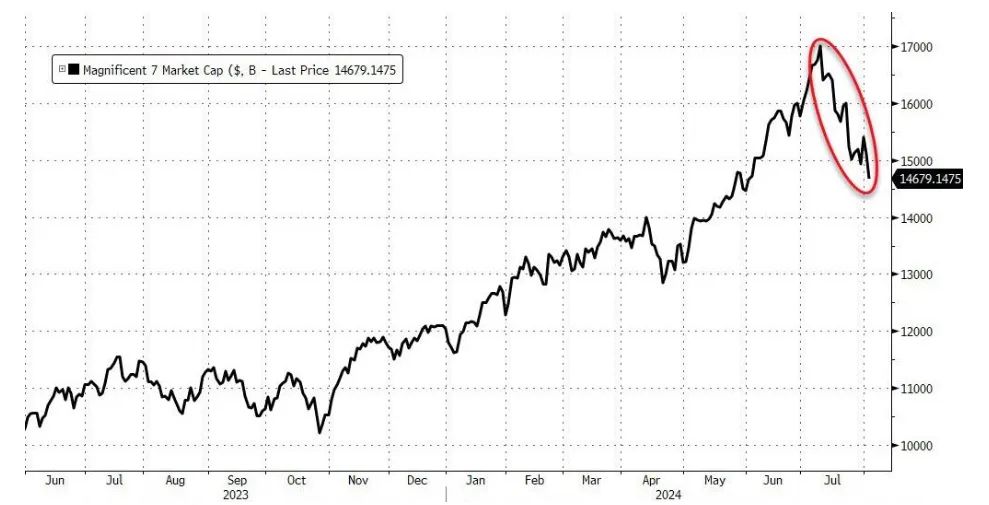
近期伴随着股市下跌,经济衰退预期等负面情绪强化,外加科技巨头财报频频暴雷,于是华尔街就开始拷打硅谷巨头了:花这么多钱搞AI,值得吗?是不是又是一个没用的烧钱大泡泡?
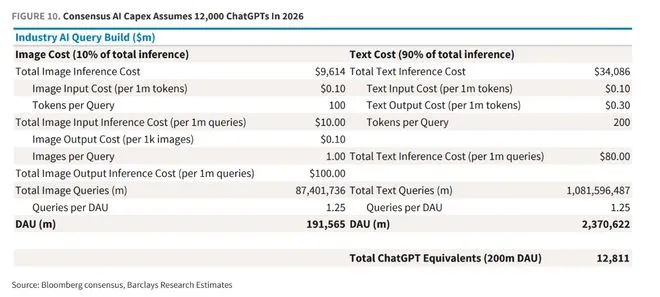
巴克莱在最新发表的报告中认为,目前的AI资本支出是一次FOMO(踏空恐惧),目前大厂都害怕对AI投入不够而开始烧钱,不顾效益如何。巴克莱表示,目前大厂的烧钱仍将继续,到2026年开销足以养活1万多个chatgpt,推理成本将会大幅降低,但相关收入增速则堪忧,且目前除了chatgpt和copilot外AI还没有什么特别逆天的产品,考虑到目前天量的开销,可能最快2025年就有大厂退出AI烧钱竞赛。
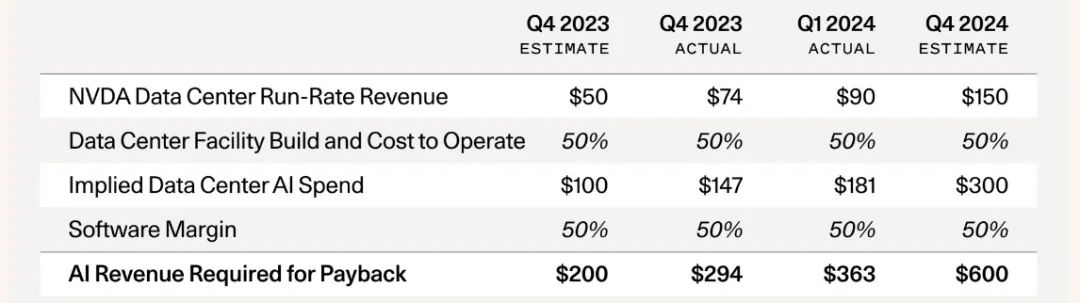
红杉资本也写过这样的报告,称目前AI泡沫即将达到一个临界点。因为硬件投入的成本远远高于人工智能技术带来的额外收入,并且现阶段AI技术也确实很难为科技巨头提供额外收入,这些巨头也许很难再持续对GPU投入更多的资本。当然反驳是常有的,他的看空观点如下:1、GPU市场实际上缺乏定价权。因为现在有大量的新玩家正在通过构建云计算的方式来进入AI市场,所以相对于CPU计算的垄断,GPU并不存在垄断。换句话说,David认为英伟达的高利润不可持续。其实这里不仅要考虑通过云计算方式进入AI市场的玩家,同样也要考虑和英伟达直接竞争的公司,比如AMD、华为。这里David没写更详细的分析,我觉得是一个疏漏。2、资本市场在追逐科技热点的时候会造成大量的“资本损耗”。投机者会加速科技进步的速度,但会在市场里面造就大量的投机失败者。3、折旧。英伟达最近又推出了最新的B100算力芯片,算力提升2.5倍,但是成本只提升了25%。业内也没想到英伟达出新品的速度如此之快,导致上一代的产品贬值速度加快。企业在AI数据中心层面的运营成本还会进一步提升。4、赢家vs输家。David认为,AI确实可能是下一个技术浪潮。但在过剩的基建阶段,赢家总是更容易出现。简单来说,David认为,现在AI的泡沫主要集中在GPU,也就是AI基建缓解。所以出现了英伟达这么个赢家。但随着技术的发展,算力的价格一定会下降。最终受益者将会从基建领导者转变为应用者。钱都让nvidia赚走了,那其他人呢?老黄不可能一直赢下去是不是。
高盛资深分析师Allison Nathan也看空AI,提出以下观点:
1)科技巨头计划在未来几年在AI资本支出上花费1万亿美元,但几乎没有任何实质性的、可见的成果来证明这些投入是值得的。
2)AI在未来十年内对经济的实际影响会很有限,AI只会使美国生产力增加0.5%,GDP仅增加0.9%,这会导致投入的数百亿美元可能会被浪费,而美股“七姐妹”获得的数万亿美元市值可能是历史上最大的泡沫。 3)人工智能相关的收入增长的可能性很低,因为我认为这项技术还不够聪明,也不太可能聪明到让员工变得更聪明。过度开发世界没有用处或尚未准备好的东西,通常会导致糟糕的结果。 4)今天的人工智能泡沫破裂可能不会像互联网泡沫破裂那样成问题,因为许多今天花钱的公司比当时花钱的公司资本更充足。但如果人工智能技术的用例和采用率最终低于目前的普遍预期,很难想象这对许多今天在该技术上花钱的公司来说不会是个问题。 5)过去三十年来我们学到的最重要的教训之一是,泡沫可能需要很长时间才能破灭。这就是为什么我建议继续投资人工智能基础设施提供商。 6)如果重要的用例在未来12-18个月内没有开始变得更加明显,投资者的热情可能会开始消退。但更重要的关注领域是企业盈利能力。预计企业不会缩减对人工智能基础设施和战略的支出,直到我们进入经济周期的更艰难阶段,预计短期内不会出现这种情况。
此外,华尔街对冲基金Elliott告诉客户,许多应用尚未准备好迎接黄金时段,AI的许多所谓用途永远不会有效节约成本,永远不会真正地正常工作,会消耗太多能源,或者将被证明是不可信的。到目前为止,AI未能实现承诺的生产力大幅提升,还没有带来与炒作相称的价值,怀疑大型科技公司是否会继续大量购买英伟达的GPU。
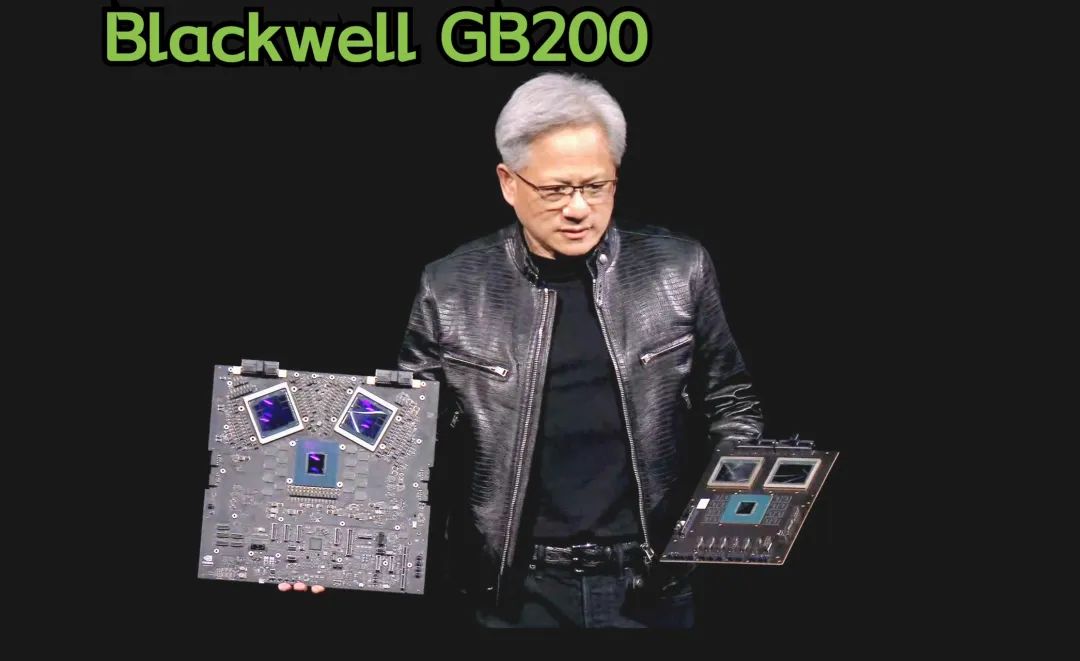
今天,英伟达的B系列处理器被曝推迟出货:The Information援引参与Blackwell芯片制作人士称,最近几周出现了Blackwell设计问题,因为台积电的工程师在准备大规模生产时发现了缺陷。GB200 芯片包含两个连接的 Blackwell GPU 和一个 Grace 中央处理单元。该缺陷问题涉及一个处理器芯片(一块用于容纳芯片电路的硅片),该芯片连接了两个Blackwell GPU。这一障碍降低了台积电能够为英伟达生产的芯片产量。甚至有可能使公司停止生产。
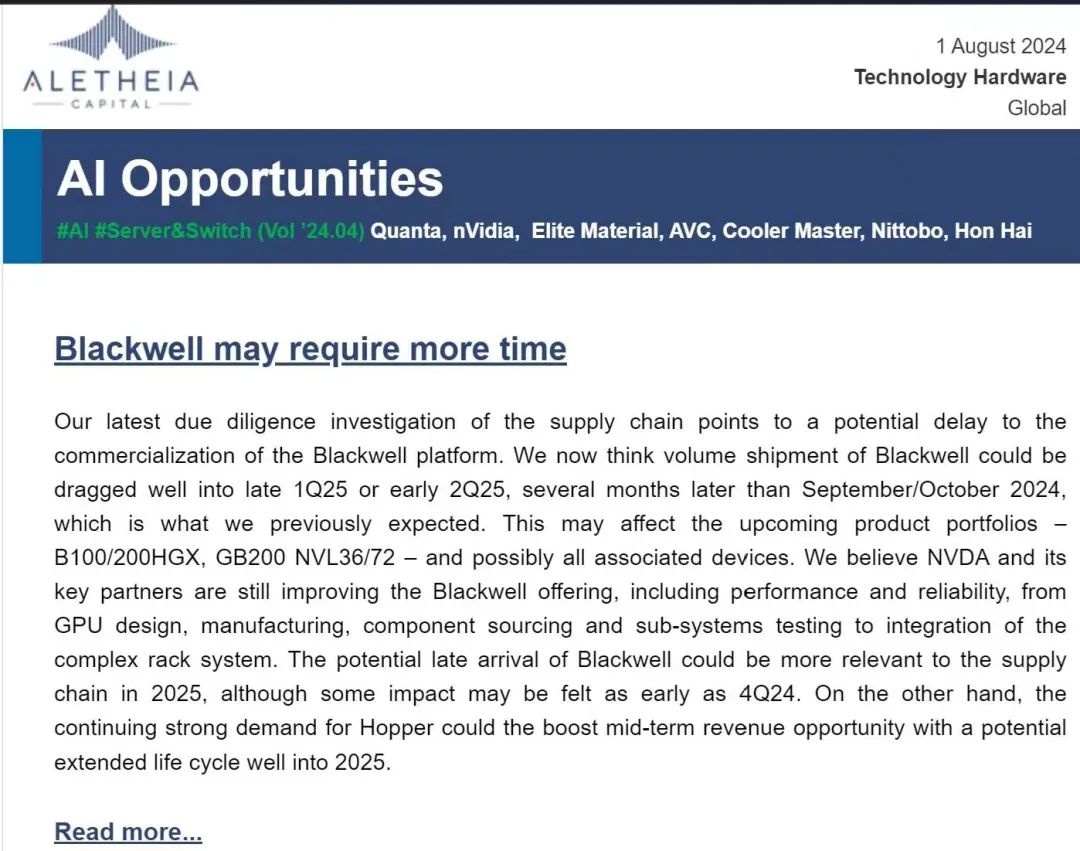
报道称,英伟达正在与其芯片制造商台积电进行新的试生产运行,以解决问题。按照原计划,台积电将在第三季度开始大规模生产Blackwell芯片,并从第四季度开始交付给英伟达,如果没有进一步问题,服务器将在随后几个季度大规模出货。分析认为,在大规模生产之前发现重大设计缺陷是非常不寻常的。因为前期需要进行多次生产测试运行和模拟,以确保产品的可行性和顺利的制造过程。据说,微软,meta,openAI等订购的高达数百亿美元的订单挤压,而GB200可能要推迟到今年四季度或者明年才发货,大规模铺开可能要推迟到明年第一季度后(因为需要三个月),英伟达发言人表示,Hopper芯片需求非常强劲,Blackwell芯片的广泛采样已经开始,计划在下半年逐步提升产量。祸不单行,不仅如此,英伟达还遭遇了反垄断调查:五位直接知情人士透露,司法部律师正在以反垄断为由调查半导体公司英伟达收购人工智能初创公司 Run:Ai 一案。两家公司在 4 月底宣布了这笔交易,但没有透露价格。另一方面,美国进步团体和民主党参议员沃伦敦促司法部调查英伟达,他认为该公司在推动 AI 芯片市场上占据主导地位,反对英伟达将软体和硬体捆绑在一起的做法。美国司法部官员已与包括 Advanced Micro Devices 在内的英伟达的竞争对手取得联系,特别关注围绕 AI 芯片销售的商业行为。司法部正在调查英伟达是否向云服务提供商施压,要求其购买多种产品。英伟达发布声明称,该公司 " 凭实力取胜 ",遵守所有法律,并将提供监管机构需要的任何信息。
那么,AI真的没有用了吗?英伟达等巨头就此寄了,复刻思科了吗?笔者极简说几个个人看法。首先目前来看,AI的大爆发也就过去大约20个月,而20个月对新技术来说太少了,就像巴克莱指出的那样,iPhone从推出到爆发花了5年,AI这种大规模新技术肯定需要更久;其次,就算FOMO被逆转,部分大厂退出烧钱,反而可以淘汰部分玩家,剩者为王;而且就英伟达来看,B系列处理器已经曝光的订单其实还超出我的预期,加上这些订单如果有些积压,反倒是给了明年较高增长,部分缓解了增速大跌的担忧;就目前AI应用来看,chatgpt,copilot,FSD,擎天柱机器人,以及AI算法等都还是很有用的,meta,亚马逊,谷歌的AI广告货币化效果尚可,微软的软件付费人数增速也较快,虽然可能低于预期,但走出了良性趋势;硅谷巨头也拥有许多现金,应该给他们一些机会帮我们烧钱试试看,看看AI到底是什么情况,何乐而不为呢?烧的钱总是会有用的,明后年趋势应该会走出来,五年后的变化会比较大;目前对AI巨头来说,尽管是逆风,但是缓慢的技术积累和随后的爆发会带来很炸裂的增长曲线,笔者依旧看好AI发展趋势——尽管英伟达等可能被淘汰,但整个产业革命不会。
为什么科技巨头有如此底气呢?首先是科技巨头他们能坚持砸钱,底气来自于公司主营业务盈利相对稳定。例如Meta二季度的核心业务数字广告市场的份额在持续增长,而这一部分业务的增长主要来自Facebook和Instagram,这两部分带来的广告营收同比增长22%,使得Meta二季度的净利润同比大增73%至134.7亿美元。扎克伯格还在财报电话会议上强调了,AI是如何助力广告业务增长:AI改进了推荐功能,帮助人们找到更好的内容,并使广告体验更加有效,这些产品已经是规模化产品。相比之下,竞争对手谷歌的第二季度广告营收虽然仅增长了11%至646亿美元,但核心业务仍足够健康,可以承担支出扩大的负担
实际上,目前的噪音也是过去会有的,一旦下跌,什么鬼故事都会出现,现在也算一个小小的考验信仰的时刻,当然,我选择相信和看好,科技革命势不可挡,生产力的进化也许会超乎想象,那个奇点虽然不知道在哪,但并不遥远。
笔者持有并看好大型科技股。
风险提示及免责声明
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 每天涨停板敢死队·2024-08-04厉害啊,AI的发展似乎面临一些压力啊[疑问][龇牙][惊讶][微笑]点赞举报
- 懒懒的胖道爷·2024-08-04这么多年炒股经经验就是,别看这类新闻2举报
- 七零后·2024-08-05已阅点赞举报
- 超越666888·2024-08-05阅1举报
- 梓坚·2024-08-05👍👍2举报
- 2ca1732f·2024-08-05已阅2举报