


$腾讯音乐(TME)$ 腾讯音乐出二季报了,低于花街预期,盘前一度跌近10个点。
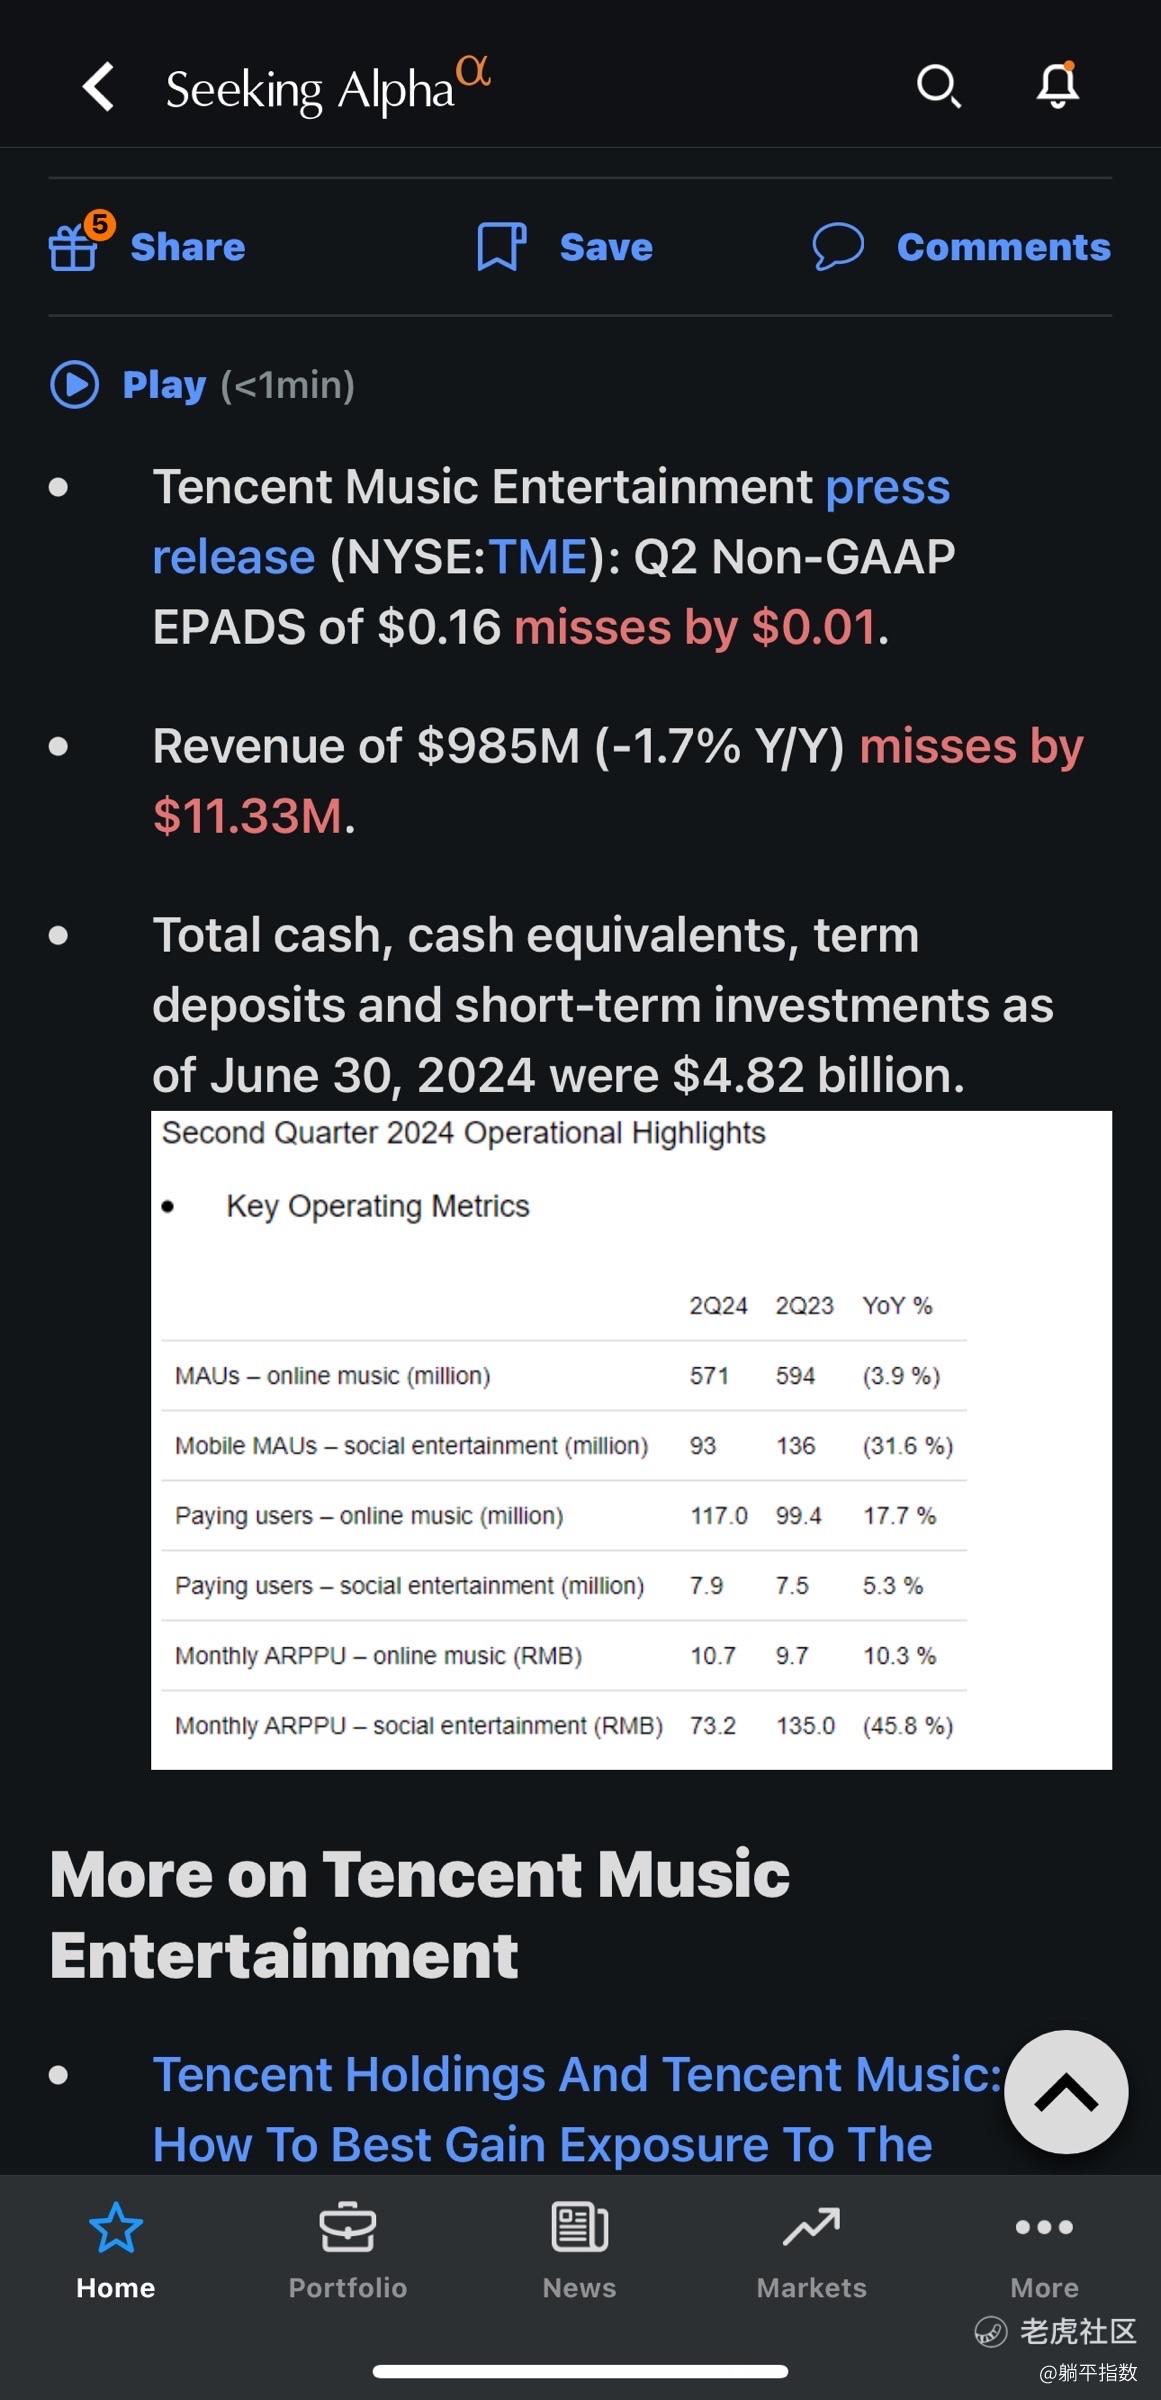
看腾讯音乐分为两部分,在线音乐订阅和广告、社交娱乐服务,前者在线音乐订阅取得同比29.4%的增长,其中在线音乐付费用户同比增长17.7%;后者社交娱乐服务受合规影响持续收缩以及同业竞争,同比下滑43%。
总收入同比下滑1.7%,净利润率25%,净利润同比增长33%。按海外券商的一致估计,无论营收还是净利润均是低于预期的。
所以盘前大跌。
但是理性来看,哪怕社交娱乐服务持续收缩,只要付费订阅业务持续增长,且这块业务非常有前景,地位稳固,付费率只升不降,如此高的利润率,还担心什么?
如图所示,在线音乐用户数有5.71亿人,付费用户数1亿+,还可以提价,这个提升空间有多大?
至少两倍空间。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论
- 辛德瑞拉的眼泪·2024-08-13还是很有潜力的[得意][看涨]点赞举报