


思摩尔国际:中期收益同比下降1.7%,在国际市场本地化布局方面取得进展
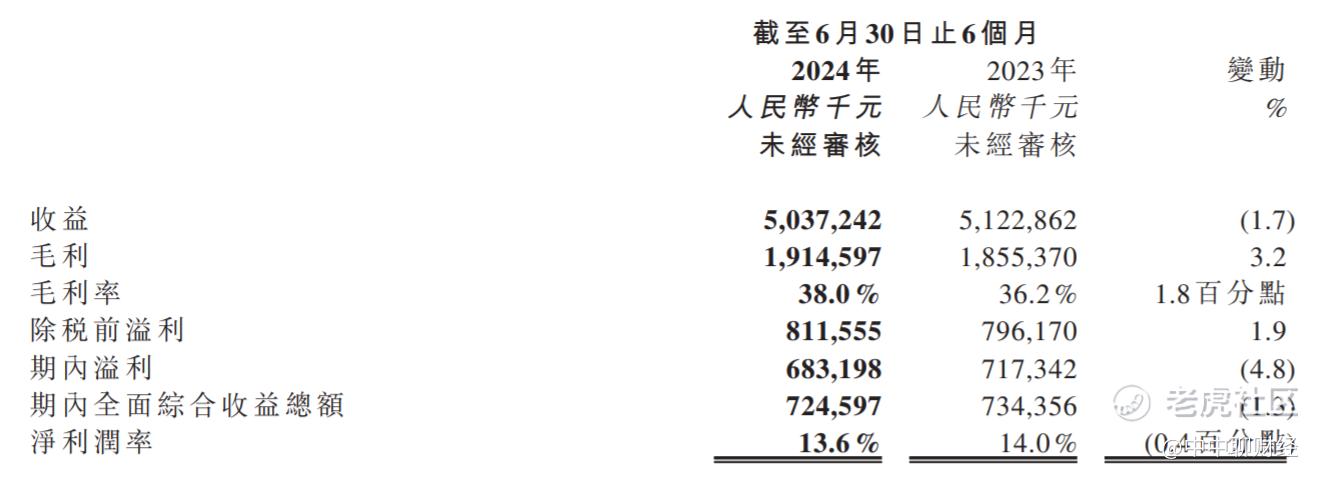
$思摩尔国际(06969)$ 思摩尔国际已于8月19日公布2024年中期业绩,收益约50.37亿元,同比减少1.7%;毛利约19.15亿元,同比增长3.2%;期内溢利6.83亿元,同比减少4.8%;基本每股盈利11.2分。具体解析如下:
一、利润表分析
思摩尔国际2024年上半年的财务数据表明,公司在收入与利润方面表现出一定的波动性。具体来看,2024年上半年,公司总收益为50.37亿元(去年同期为51.23亿元),同比下降1.7%。净利润方面,期内溢利为6.83亿元,较去年同期的7.17亿元下降了4.8%。
主要利润表项目分析:
1、收入变动:总收益的下降主要归因于面向企业客户销售收入的下滑,这部分收入同比下降了12.3%,而自有品牌业务收入则大幅增长71.9%,显示出公司在零售市场的强劲表现。
2、毛利率提升:公司毛利率从36.2%提升至38.0%,主要得益于高毛利率的自有品牌业务比重上升以及成本管控措施的有效实施。
3、费用控制:行政开支显著下降27.2%,主要是由于降本增效措施和管理效率的提升。然而,研发开支和销售费用分别增长了23.7%和79.5%,表明公司在技术创新和市场推广方面的投入持续增加。
4、税前利润与净利润:税前利润小幅增长1.9%,但净利润因所得税费用增加等因素有所下滑。
二、资产负债表分析
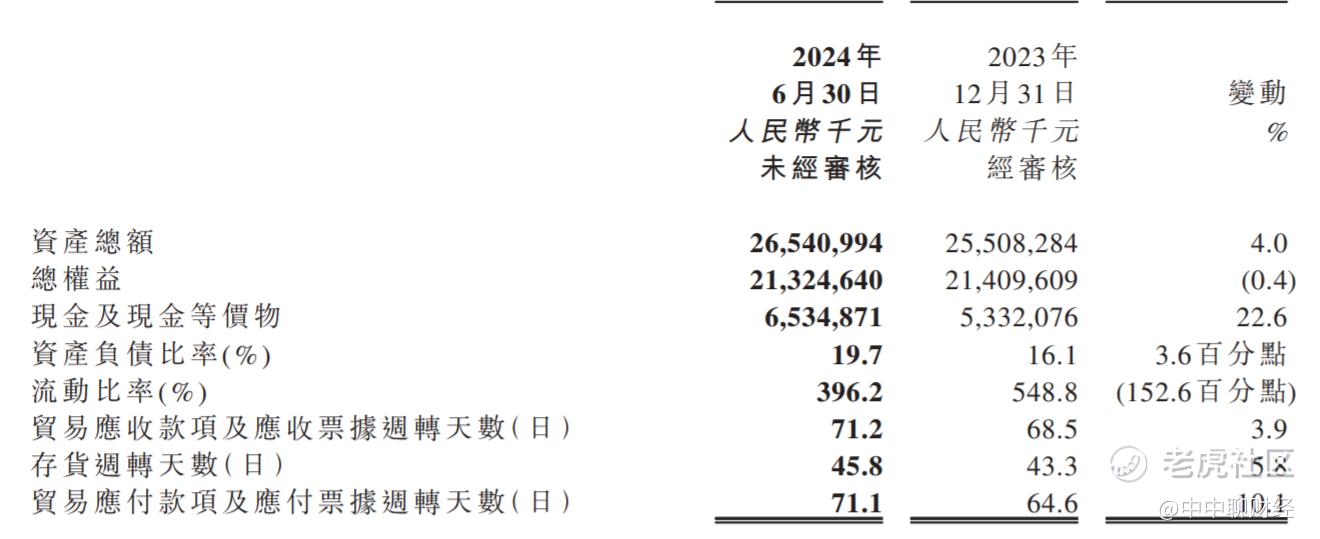
截至2024年6月30日,思摩尔的总资产为265.41亿元,较去年底增长4.0%。总权益为213.25亿元,略有下降。
主要资产负债表项目分析:
1、现金及现金等价物:公司现金及现金等价物达到65.35亿元,同比增长22.6%,显示出良好的流动性状况。
2、资产负债比率:资产负债率为19.7%,较去年同期上升3.6个百分点,但仍保持在较低水平,表明公司财务结构稳健。
3、流动比率:流动比率为396.2%,较去年同期大幅下降152.6个百分点,但仍保持较高水平,表明公司短期偿债能力较强。
三、现金流量表分析
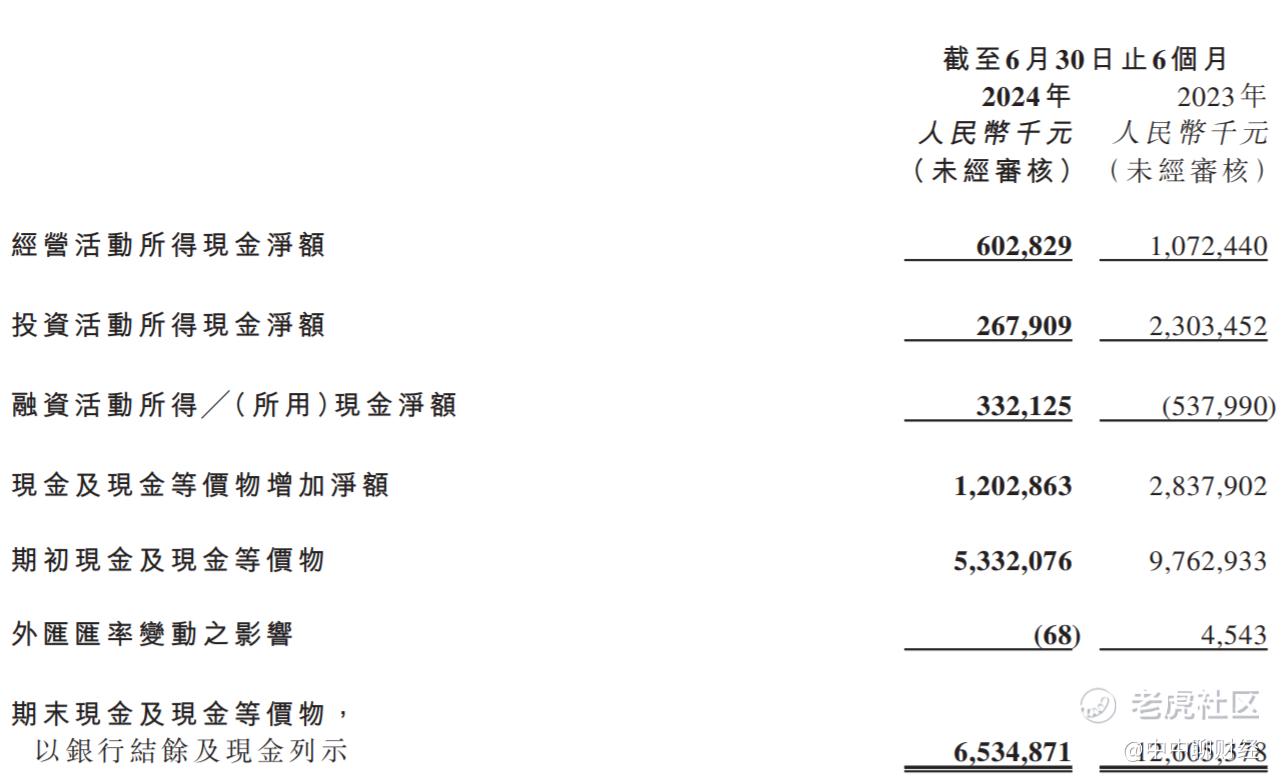
2024年上半年,公司经营活动产生的现金流量净额为6.03亿元,较去年同期大幅减少,主要由于收入增长放缓及应收账款回收周期延长所致。投资活动产生的现金流量净额为2.70亿元,显示出公司在固定资产投资和并购活动上的投入。融资活动产生的现金流量净额为3.32亿元,主要来源于借款和票据贴现等融资手段。
四、财务主要指标分析
1、盈利能力指标:净利润率为13.6%,较去年同期略有下降。毛利率的提升部分抵消了净利润的下滑,反映出公司在成本控制方面的努力。
2、运营效率指标:存货周转天数和应收账款周转天数均有所增加,表明公司运营效率略有下降,可能与市场需求波动和供应链调整有关。
3、偿债能力指标:资产负债率和流动比率均保持在健康水平,显示出公司较强的偿债能力。
五、经营情况分析
1、市场表现:思摩尔在自有品牌业务领域取得显著增长,尤其是在欧洲和美国市场表现亮眼。然而,面向企业客户销售受监管政策影响,收入有所下滑。
2、技术创新:公司持续加大研发投入,特别是在雾化医疗和加热不燃烧产品领域,为公司未来发展奠定坚实基础。
3、市场拓展:公司在国际市场本地化布局方面取得进展,通过本地化营销团队和数字化系统快速响应市场变化。
六、总结
思摩尔国际控股有限公司在2024年上半年面对复杂的市场环境和监管政策挑战,整体业绩表现稳健。尽管总收入和净利润有所下滑,但公司在自有品牌业务和研发创新方面取得显著成果,显示出强劲的市场竞争力和发展潜力。未来,随着全球雾化市场的持续增长和公司战略的深入实施,思摩尔有望继续保持领先地位并实现可持续发展。
在财务管理方面,公司现金流充足,财务结构稳健,为未来投资和市场扩张提供了有力支持。同时,公司需持续关注运营效率提升和市场需求变化,以应对潜在的市场风险和挑战。
温馨提示:本观点不作投资建议,投资有风险,请自主思考!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 投资狂人007·2024-08-20净利润略有下滑[呆住] [疑问] [微笑]点赞举报