


香港交易所:上半年总收入为80.62亿港元,较去年同期增长2.6%
$香港交易所(00388)$ 港交所已于8月21日发布财报,下面是具体内容及解读:
一、利润表分析
1、收入与收益
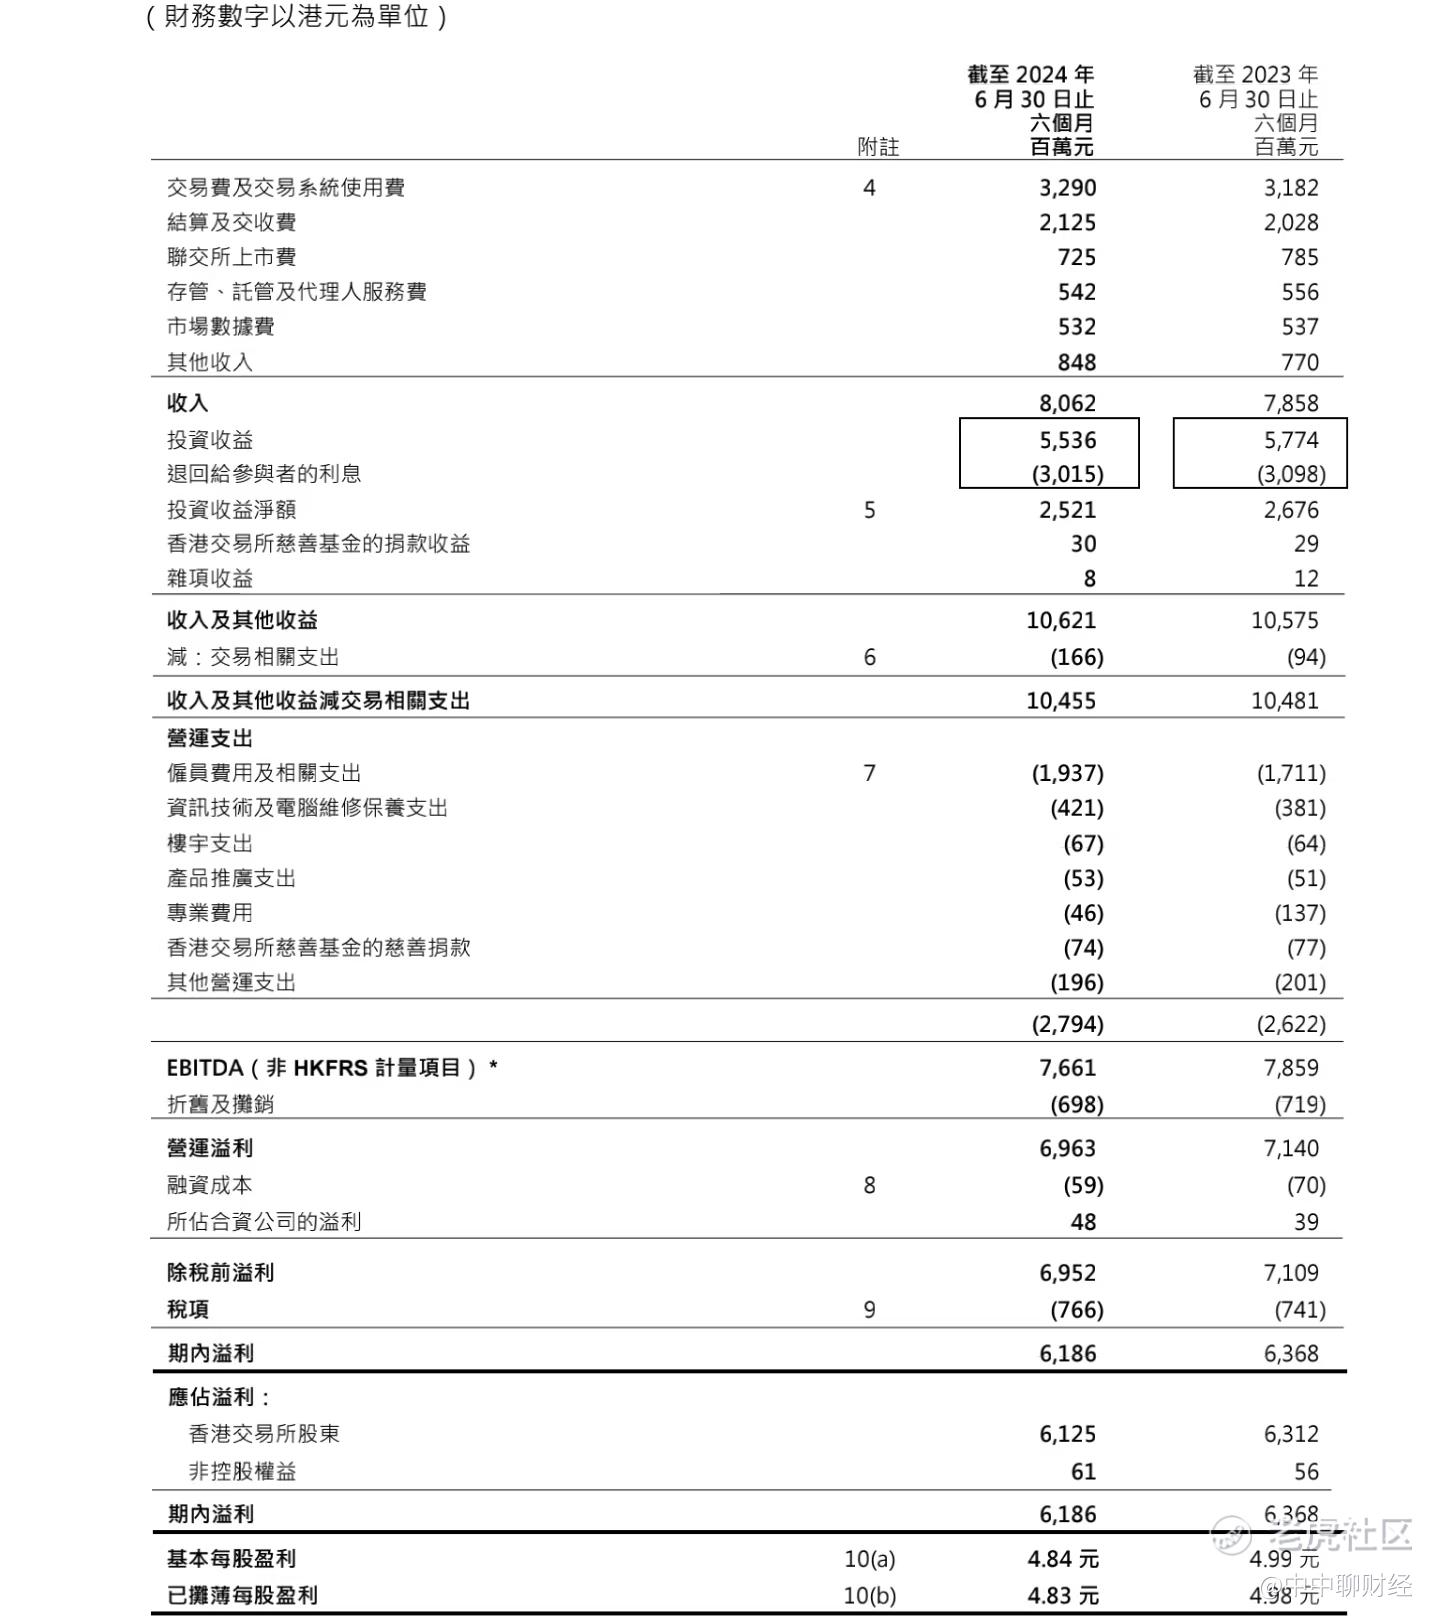
香港交易所本报告期的总收入为80.62亿港元,较去年同期增长2.6%。主要收入来源包括交易费及交易系统使用费(32.90亿港元)、结算及交收费(21.25亿港元)、联交所上市费(7.25亿港元)等。投资收益净额从26.76亿港元下降至25.21亿港元,主要由于退回给参与者的利息增加所致。此外,香港交易所慈善基金的捐款收益和其他杂项收益也有所增长。
2、成本与费用
营运支出总额为27.94亿港元,较去年同期增长6.6%。主要增长来自雇员费用及相关支出(19.37亿港元)和信息技术及电脑维修保养支出(4.21亿港元)。尽管成本有所增加,但得益于收入增长,公司的EBITDA(息税折旧及摊销前利润)仍保持在76.61亿港元,略低于去年同期的78.59亿港元。
3、利润
期内溢利为61.86亿港元,同比下降2.9%。这主要是由于投资收益减少和营运支出增加所致。基本每股盈利为4.84港元,已摊薄每股盈利为4.83港元,均较去年同期有所下降。
二、资产负债表分析
1、资产结构
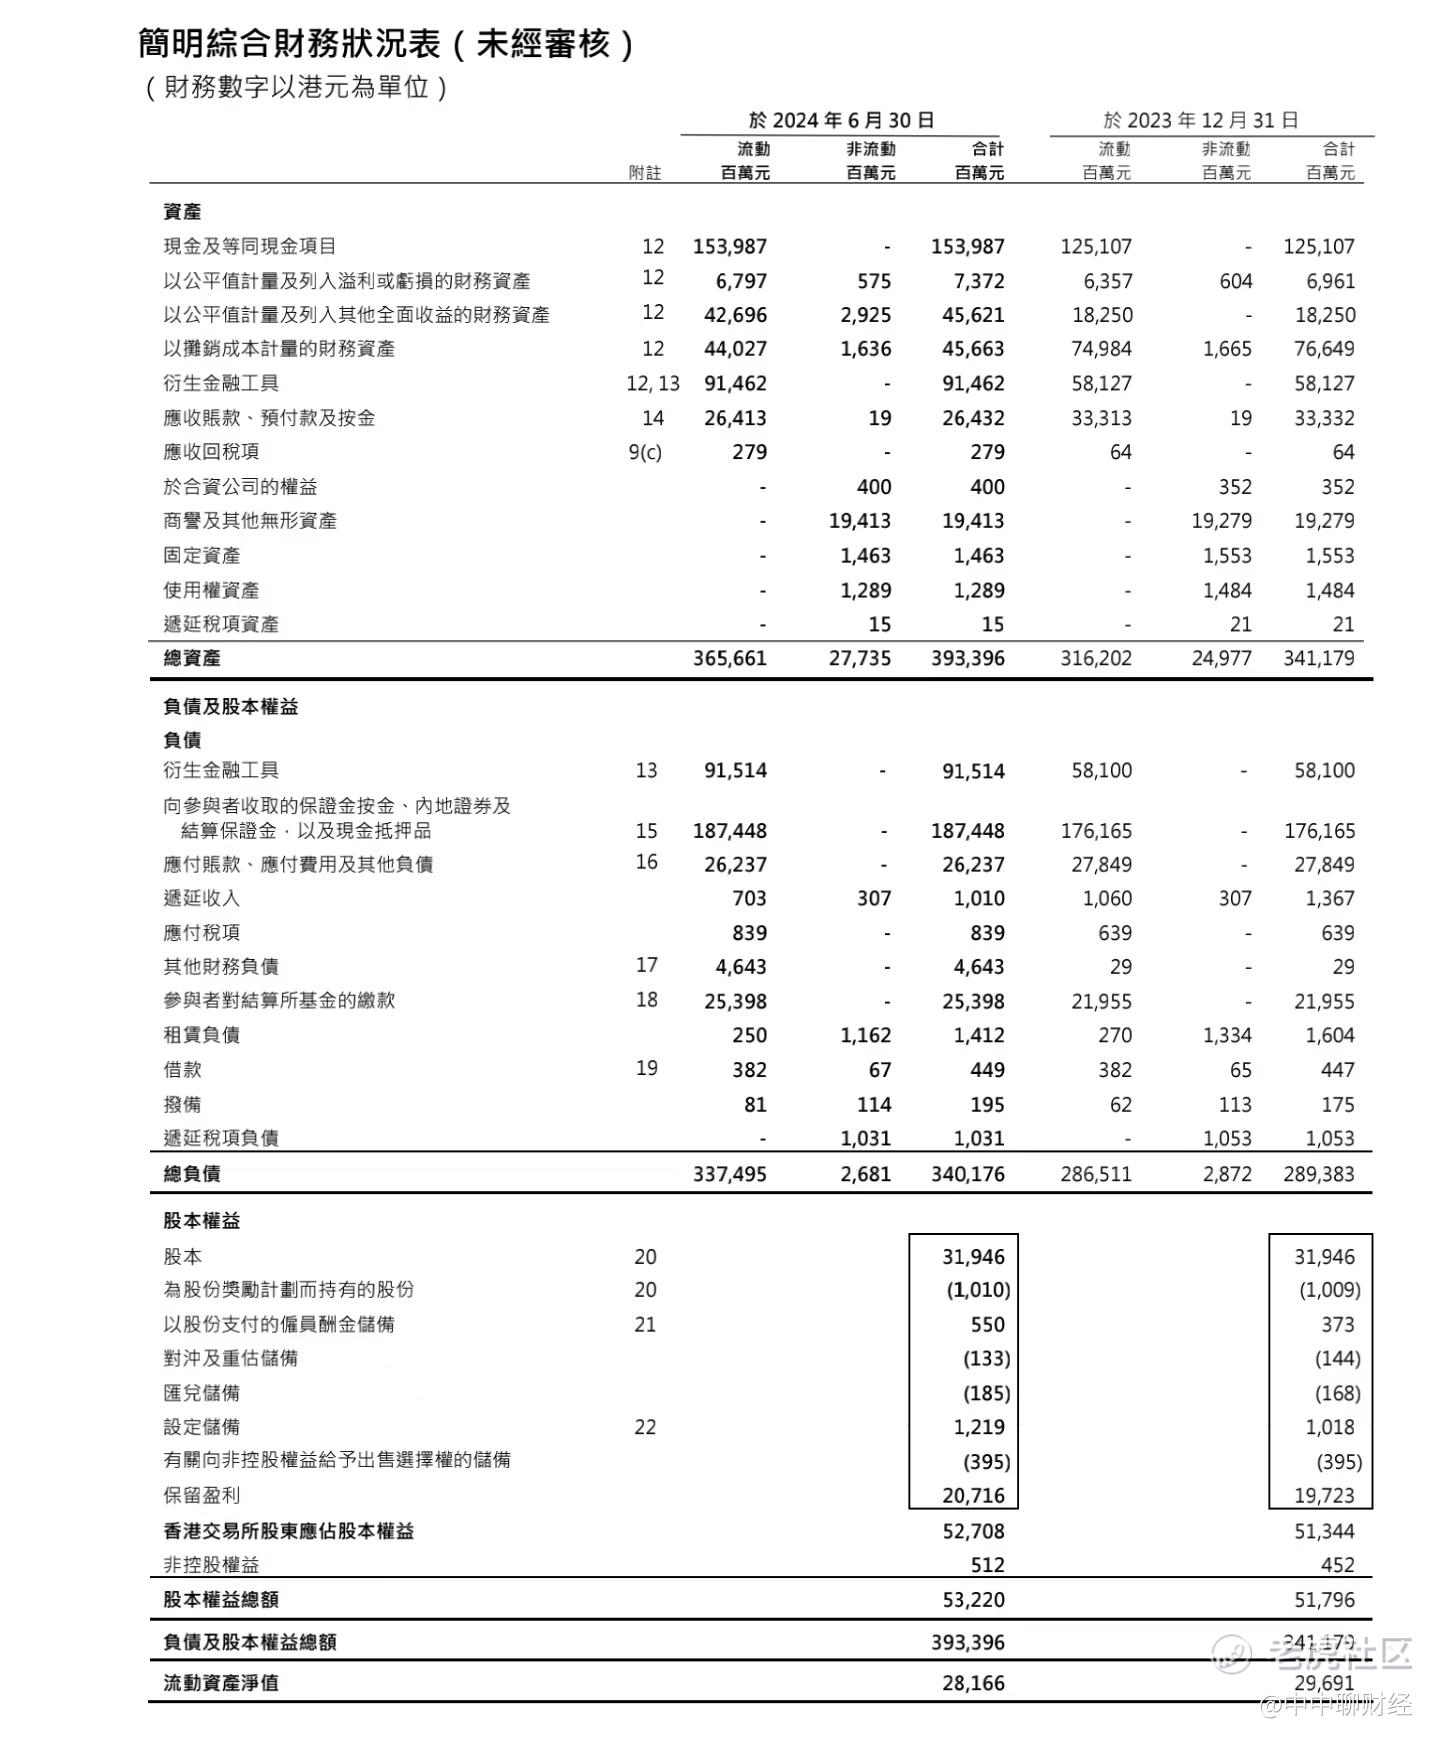
截至2024年6月30日,公司总资产为3933.96亿港元,同比增长10.04%。主要增长来自现金及等同现金项目(1539.87亿港元)、以公平值计量及列入溢利或亏损的财务资产(73.72亿港元)和以公平值计量及列入其他全面收益的财务资产(456.21亿港元)。这些资产的增长表明公司具有较强的流动性和投资能力。
2、负债与股本权益
总负债为3401.76亿港元,同比增长11.38%。主要增长来自衍生金融工具(915.14亿港元)和向参与者收取的保证金按金、内地证券及结算保证金,以及现金抵押品(1874.48亿港元)。股本权益总额为532.2亿港元,同比增长2.2%。这主要得益于期内溢利和未分配利润的累积。
三、现金流量表分析
1、经营活动现金流
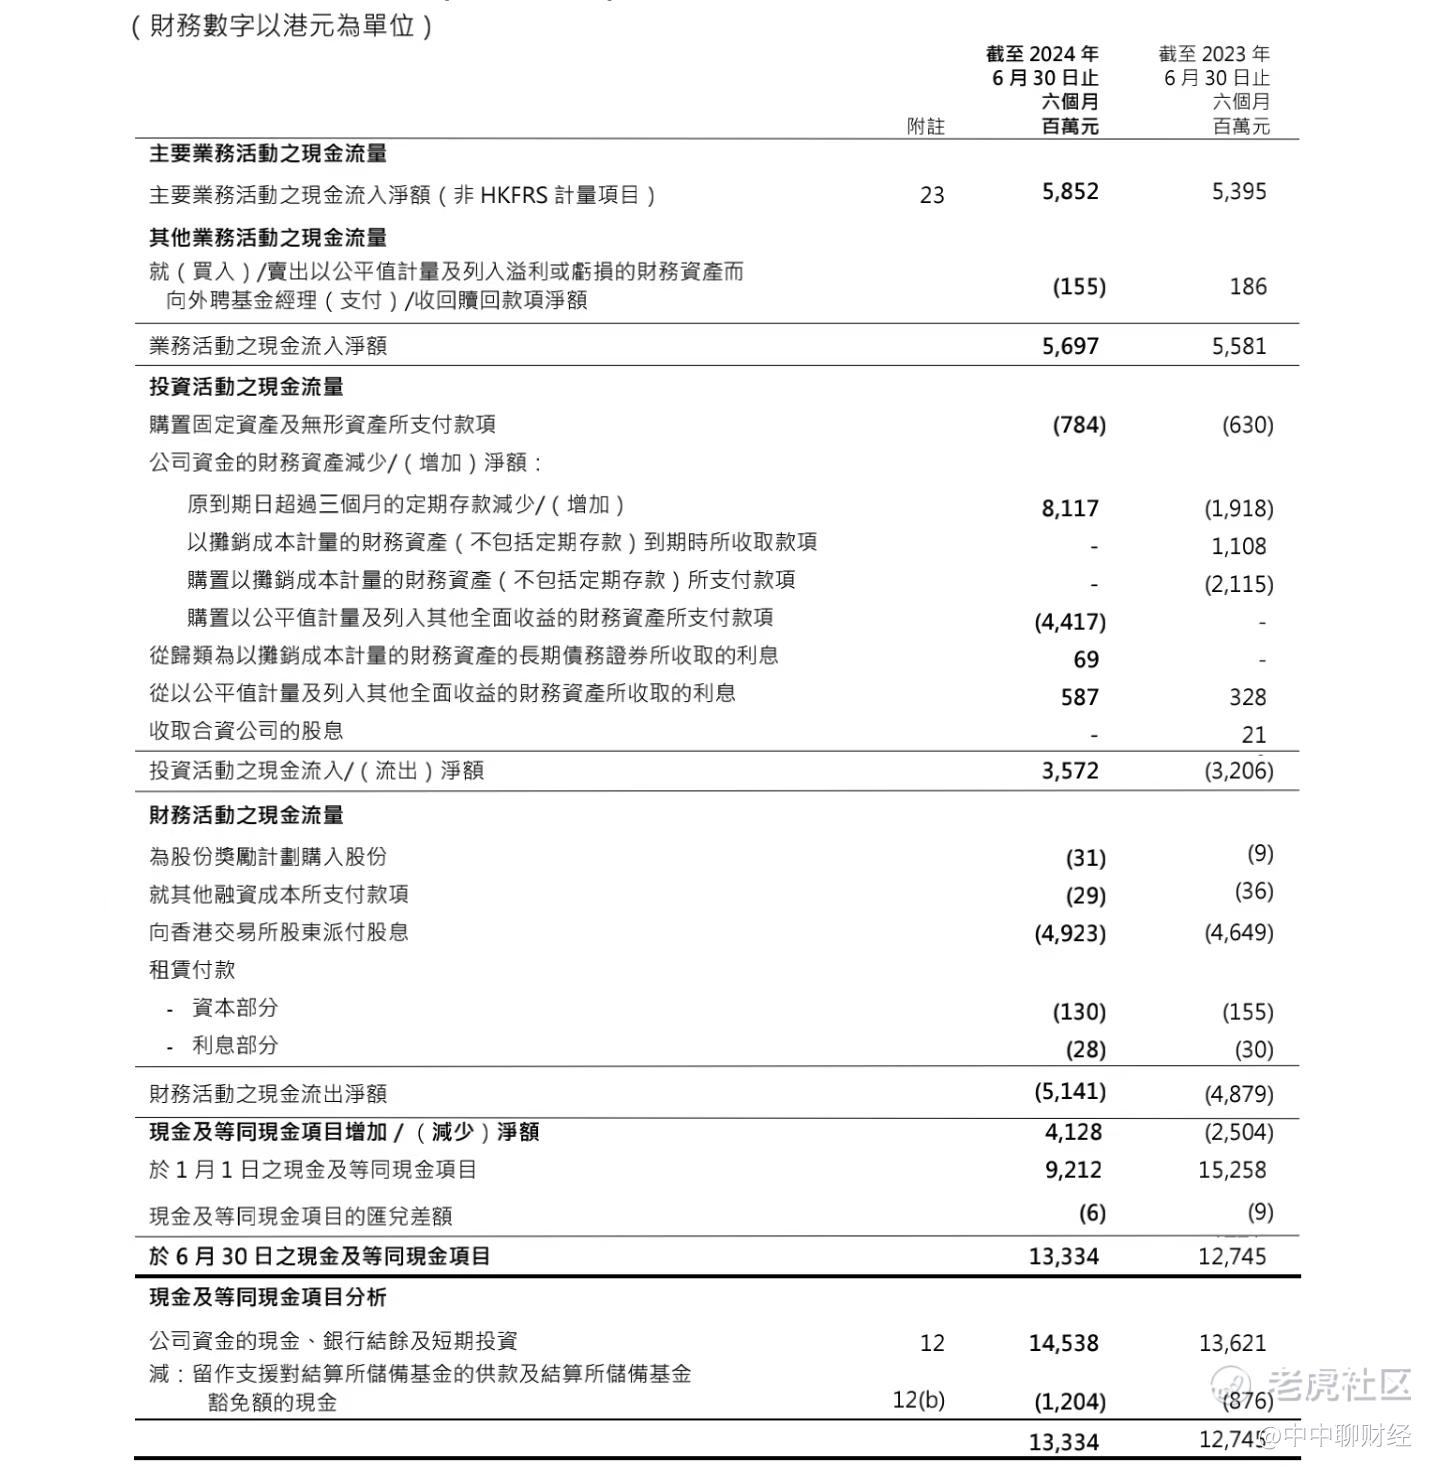
主要业务活动之现金流入净额为56.97亿港元,去年同期为55.81亿港元,这表明公司主营业务运营稳健,现金流状况良好。
2、投资活动现金流
投资活动之现金流出净额为35.72亿港元,主要由于购置固定资产及无形资产所支付款项(7.84亿港元)和购置以公平值计量及列入其他全面收益的财务资产所支付款项(44.17亿港元)所致。尽管有较大额度的投资支出,但公司通过定期存款的增加(81.17亿港元)和从财务资产中收取的利息部分弥补了这一流出。
3、筹资活动现金流
筹资活动之现金流出净额为51.41亿港元,主要由于向香港交易所股东派付股息(49.23亿港元)和租赁付款(1.58亿港元)所致。这表明公司在保持股东回报的同时,也注重租赁等长期资产的投入。
四、财务主要指标分析
1、盈利能力
毛利率:由于成本增长快于收入增长,毛利率略有下降。
净利率:受投资收益减少和营运支出增加影响,净利率下降。
2、偿债能力
流动比率:流动资产与流动负债之比为1.084,表明公司短期偿债能力较强。
速动比率:剔除存货后的速动比率也保持在较高水平,进一步证明公司短期偿债能力良好。
3、运营效率
应收账款周转率:应收账款周转天数略有增加,但整体保持在合理水平。
五、经营情况分析
港交所在报告期内的经营表现总体稳定,主要得益于其作为亚洲领先的证券交易平台的地位和市场需求的持续增长。然而,公司也面临着一些挑战,包括市场竞争加剧、技术革新压力以及全球经济波动带来的不确定性。
在成本控制方面,尽管总收入有所增加,但EBITDA的下降表明公司在成本控制上仍需努力。同时,公司在投资活动和资金运作上表现出较强的灵活性和效率,为未来的发展奠定了坚实基础。
六、总结
港交所在截至2024年6月30日止的六个月内,展现了稳健的财务表现和持续的业务增长能力。尽管面临一些挑战,但公司通过优化资金运作、加强管理,为未来的发展奠定了坚实基础。
温馨提示:本观点不作投资建议,投资有风险,请自主思考!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
