


扣非利润同比增长125%,35%以上的ROE,成长和盈利能力双在线的最强中概也暴雷?
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
昨晚资本市场最瞩目的事,莫非是帮朋友“砍一刀”的拼多多
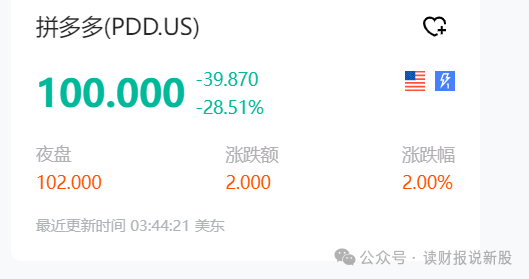
昨晚拼多多中报出炉,盘中最大跌幅接近32%,截至收盘,仍然暴跌28.5%,创下了拼多多上市以来最大的单日跌幅纪录
到底怎么回事呢?
有人说业绩不及预期,有人说管理层故意做空公司,压低股价!
跟踪了拼多多几年了,结合刚发财报、财报电话会议、电话会议后三阶段的研究,财哥也来发表自己的看法!
......
1、首先,业绩其实没问题!!!
对,相对于网上说的业绩不及预期,财哥认为这份财报业绩其实没问题!
在财报还没公布前,拼多多的扣非PE为17倍左右,以往收入和利润增速都是翻倍增长
而券商一致性预期是本季度拼多多收入同比91.5%,利润增长111%
结果多多收入增长85.5%,利润增长140%,扣非利润增长125%
单纯看,收入端仅略微低于预期,利润端是妥妥的大超预期
这种业绩配合17倍的PE,是大超预期的!
即使看分业务,国内电商(即多多主站)同比增速为29%,依然超牛的
秒杀阿里31个百分点,秒杀京东29个百分点,秒杀曾经的电商黑马快手8个百分点,秒杀线上实物零售大盘17个百分点
说明了即使各大电商内卷,依然对拼多多无法撼动
至于国外电商TEMU,就不用说了,历史最猛增速,同比增长2.34倍
财报出来,当时多多跌幅大概10个点
问题不是出自在业绩上,而是出自在财报中管理层讨论章的节
由于财哥英文不好,看的是翻译版
一看惊呆了,包括CEO陈磊在内的几个高管,居然在财报中大字黑字写着:我们准备接受短期牺牲和潜在的盈利能力下降、在过去一个季度,我们的收入增速环比放缓。展望未来,由于竞争加剧和外部挑战,收入增长将不可避免地面临压力、随着我们继续坚定投资,盈利能力也可能受到影响
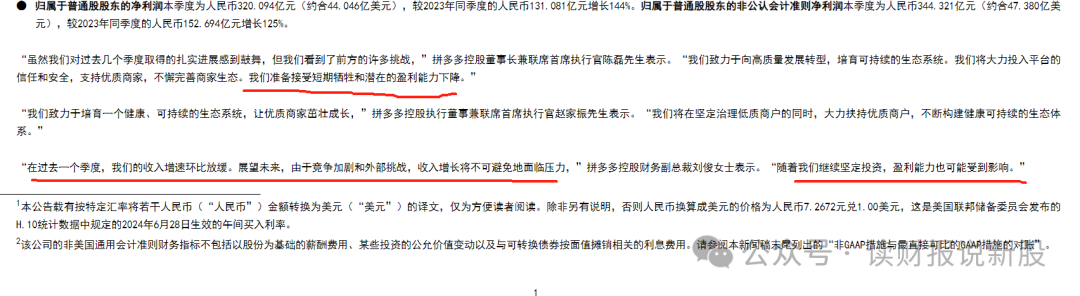
因此,并不是本季业绩出现问题,华尔街是看到这些字眼出现在财报中,才会导致当时的10%跌幅
财哥也是“阅报”无数的人,每年阅读没有过千也有过百份财报
几乎没看到有这些这些描述会出现在财报中,就算当时的白酒塑化剂事件、三聚氰胺等超大黑天鹅事件,你去看茅台、五粮液、伊利蒙牛当时的财报,也不会出现如此“悲观”的字眼
财哥当时觉得有点不可思议,搞不明管理层的意图,只能7点半准时去听财报电话会议了
结果,这次直接来“王炸”........
华尔街是比较看重下季度业绩指引和股东回报(分红或者回购)的
首先电话会议开始是管理层的述职报告,说了一堆很空的官话,N次的高质量发展
不过,管理层把财报中的“悲观”看法在这个阶段重复了好几次,向市场强调寒意
由于反复强调“悲观”看法,这时二级市场多多的跌幅,已从跌10%变为跌去15%了
“王炸”的还有后面的提问环节
就是之后几年不会回购不会分红!
华尔街最关注的两点:业绩指引+股东回报皆落空,此时,拼多多跌幅已从-15%变成-20%
电话会议后,美股正式开盘,大量机构空单压下来,叠加多头散户的陆续爆仓
拼多多开始从-20%变成-31%,之后开始平稳,至收盘,跌去了28.5%
.......
从以上的全流程,大伙发现了什么?
并不是拼多多的业绩不好,而是管理层向二级市场释放的信息问题
其实,拼多多一贯的做法都是如此
以前,是暗着来,人家问你GMV怎样、具体数据多少,TEMU发展估计下季度怎样
拼多多都是回答得很空:不会给出具体的数字
这次,直接是明着来“硬刚”了
总之,以前华尔街想预测拼多多的业绩指引,但拼多多就是不会给,让你自个儿猜去
而现在,开始反着来,明说自个说业绩不会保持以前的高增,且我们不会分红不会回购
当业绩会出现翻倍式增长时候,不肯说出来,因为说了会股价大涨,而当业绩不会再翻倍式增长了,这时候就摆在桌子上明说了,因为说了股价会大跌
这种喜欢跌不喜欢涨的管理层风格,太反常态了!!!
2、管理层诡异风格有可能的原因
说实话,还从没有看到过有公司高管,在业绩发布会上,直言不讳的看空自己
现在有传言,说黄铮在内部,对于刚拿到的首富这个标签非常不满,认为首富名号风险很大,所以迫切的希望股价别涨那么多。
经过昨晚暴跌后,现在的首富是农夫山泉的钟睒睒,黄铮这下得偿所愿了
对于这个传闻,财哥认为可信度不高,但黄铮不想当首富,却是很明显!
2020年的时候,作为国内最牛80后的黄铮,带领拼多多上市,当时黄铮持股45%,虽然不是首富,但已经名列前茅
但是,在拼多多业绩和股价开始腾飞的时候,黄铮居然做出了一个匪夷所思的举动,直接捐出了20%的股份,当时价值1000亿左右,且直接退隐,把头把座椅让给了现在的陈磊
而今年黄铮之所以能当首富,其实是托其他富豪的福
今年是各大白马股的暴雷年,股价腰斩再腰斩,富豪们身价缩水最少50%
在其他白马暴跌而拼多多逆势涨的双重因素下,黄铮才“被动”坐上了首富
现在拼多多的社会舆论很大,名声的确不太好
比如拼多多的小商家被大商家碾压、拼多多属于消费降级,业绩这么好,说明国内经济不景气等问题
如果此时拼多多业绩继续狂飙,的确影响不好,这也是管理层和黄铮不敢想的问题吧!
3、撇开其他因素,财哥看好管理层
其实理性分析,拼多多这次说的话应该给与支持!
之所以说“接受盈利能力短期会放缓”,是因为拼多多说了把眼光放更长远,且加大力度跟同行竞争,财哥觉得这是没毛病的
之所以说不分红不回购,是因为管理层觉得用在其他投资上更划算且回报更高,财哥觉得这做法没毛病
同时,敢在财报和电话会议中,不给业绩指引、给市场释放降低预期信号、为了长远利益放弃短期利益的,财哥找了一圈,只有巴菲特的伯克希尔这样做
相比福寿园这种每次在电话会议中给出很大水分的业绩指引,导致每次业绩都不及预期的管理层,财哥觉得拼多多很厚道
拼多多跟伯克希尔一样,不在乎华尔街,只关注公司自己本身,这种“商界局外人”的特征,财哥觉得没必要喷!
4、估值分析
由于拼多多以前也一直不把华尔街放眼里,因此,拼多多的估值一直不高!
按照公式:股价=利润×PE
拼多多的PE一直不高,但股价之前是知名中概里面最猛的
其原因是:股价全是靠利润增长带动
目前即使管理层释放降低预期的信号,主要是加大补贴巩固原本就牛的竞争优势,另外还有继续投资加大海外电商TEMU的高增长
在这样的情况下,拼多多只会更强不会更弱!!!
拼多多的利润增速,不会翻倍式增长,但也不会放缓至很低,20%-50%增速板上钉钉
由于“硬刚”华尔街导致暴跌,目前扣非PE仅为9.2倍
在竞争优势只会更大+20%-50%增速的情况下,这样的情况要敢下手
昨晚拼多多暴跌时候,财哥分批加了三次仓位,已经成了港美第二大仓位
未来,拼多多如果继续大跌,财哥还会继续加仓!!!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 灌饼高手00·2024-08-27拼多多的业绩没问题,好评!虽然股价暴跌,但是管理层的看法很真实,这是为了更长远的发展,加油![财迷]点赞举报
- 胜利1219·2024-08-286点赞举报