


这家公司股价已七连阳,多家投行上调目标价,业绩拐点确立,关键估值还很低+高达6.7%的高股息率!
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
今年的中报,很多大白马企业业绩暴雷,其中,又数消费行业的“雷”最大
牛奶、榨菜、连锁餐饮、火锅等等各自龙头频频暴雷!
但如果说,谁是消费行业中最早暴雷的,就要数婴配粉行业了
过去三年,我国婴儿出生数量断崖式下跌,而这行业中的公司都不太好过
其中,最痛苦的莫非婴配粉龙头中国飞鹤莫属!!!
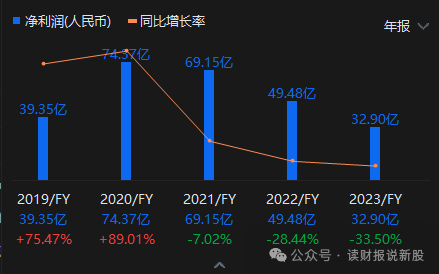
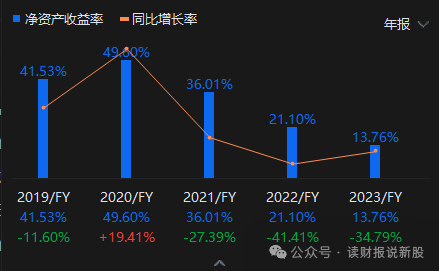
看下飞鹤这几年的收入、利润和ROE就能看出这趋势所在
收入已经连续下滑两年,而春江水暖鸭先知的“利润端”,更是直接连续下滑了三年
盈利能力上,ROE已从巅峰的上市第一年的49%直接暴跌至去年的13.8%
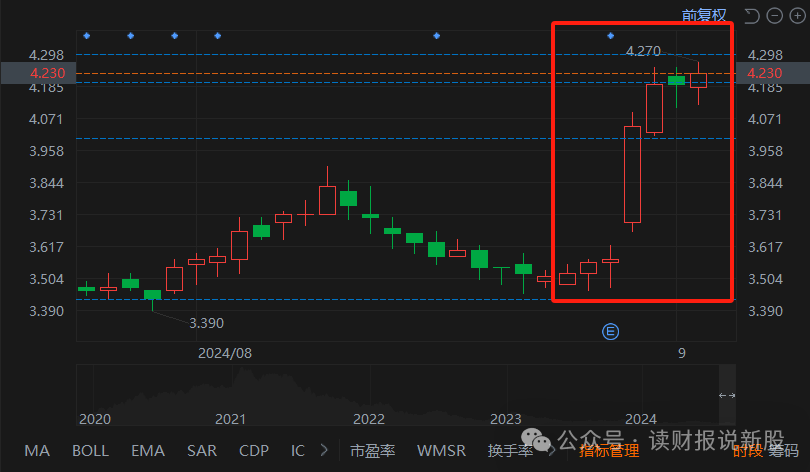
反应在股价上,由于飞鹤上市时候是顶着高估值招股的,所以这几年遭遇了杀估值+杀业绩最为激烈的“戴维斯双杀”,股价已经腰斩再腰斩再腰斩
不过,最近飞鹤股价强势七连涨,大大的跑赢了港股大盘
是不是连续下滑几年的行业拐点确立了呢,我们不妨从中报中寻找踪迹
........
一、多因素验证业绩拐点是否来临
今年中报显示,飞鹤收入同比增长3.7%,而归属于股东的净利润更是同比增长了18.1%
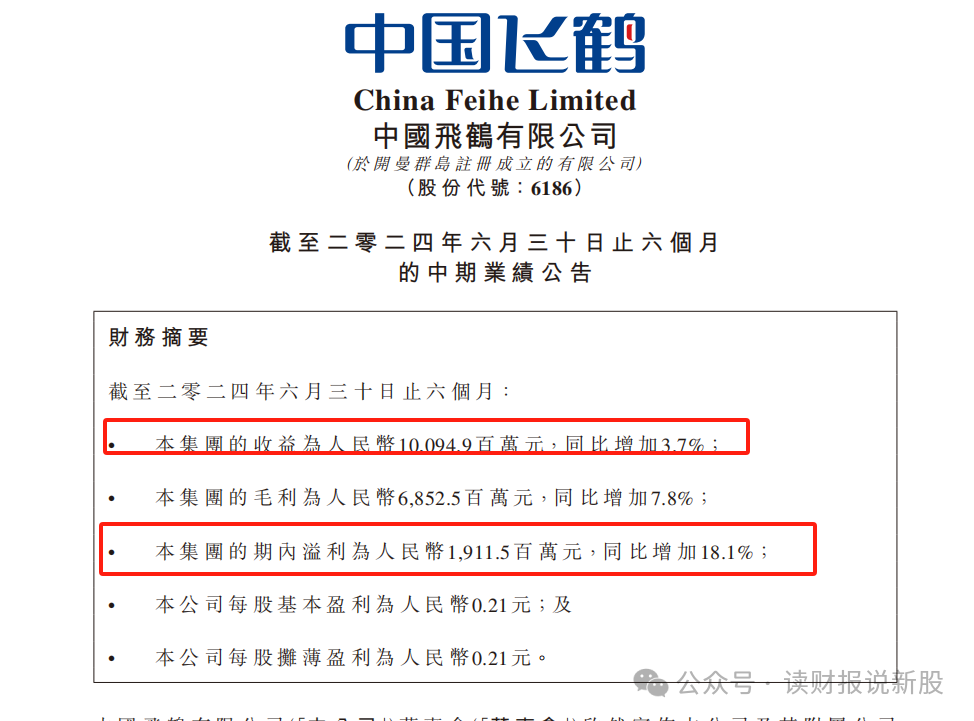
利润增长速度比收入大很多,我们剔除其他非经常性因素,只用经营利润来看
即是收入-销售费用-管理费用(已包含研究费用)来看
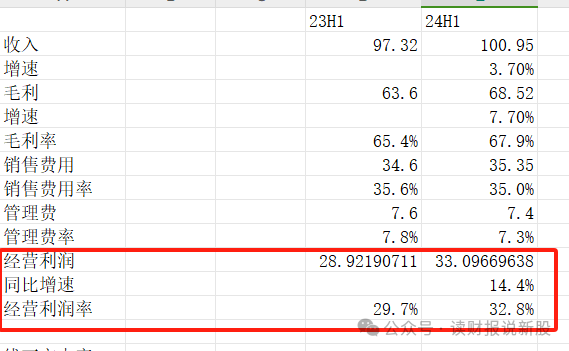
2024年H1息税前利润为33.1亿,同比增长14.4%
这个增速是实打实的,这是飞鹤连续两年同比下滑后,首次同比上涨的报告期,而且一涨就是双位数的上涨,这是飞鹤业绩拐点的可能性之一
接着我们看下利润增长比收入增长快这么多的原因
按照公式,经营利润=收入-销售费用-管理费用来看,利润比收入速度快,无外乎以下几个原因:
要么是成本降低、要么是价格提高(毛利率提升)、要么是费用下滑,或者三者共同的作用
咱们逐项分析
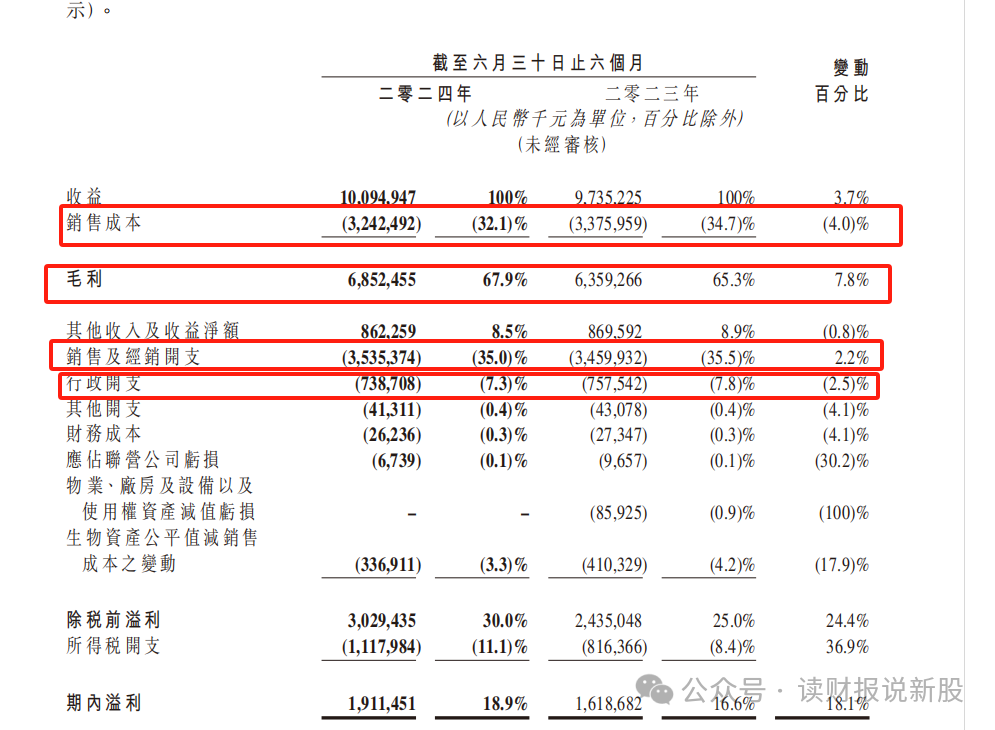
咱主要看上图中红框处
①成本上,半年报同比减少4%,原因是上游原奶价格下滑,而收入是同比增长3.7%的
即是成本端贡献了3.7+4=8.7个基点,是本次利润增速大于收入增速的主要功臣
②价格上,半年报毛利同比增长了7.8%,贡献了7.8-3.7=4.1个基点,是本次利润增速大于收入增速的第二大功臣
③费用上,销售费用同比增长2.2%,管理同比减少2.5%,是本次利润增速大于收入增速的第三大因素
综合来看,本次飞鹤经营利润大比例高于收入增速,是成本、价格和费用三者共同的结果
而上游成本的因素最大,价格提高次之,控费也有,但贡献不大!!
为了平滑成本周期的影响,也为了看如果上游原奶不降价,飞鹤此次业绩是否还能反转,我们假设成本端跟同年同期一样
则本次经营利润=收入(100.95亿)-成本(33.76亿,套用去年同期数据)-销售费(35.35亿)-管理费(7.4亿)=24.44亿
而去年同期这个数字是24.35,亿,今年同比微涨0.4%
也就是说,即是剔除上游原材料大降价的因素,今年的利润依然是没有下滑的,这是飞鹤业绩拐点的可能性之二
我们再看下市场最关注的婴配粉行业规模的问题
这方面,飞鹤年报上没有明说,但好在,财哥去看了飞鹤的同行澳优的中报,就有对今年婴配粉行业的信息
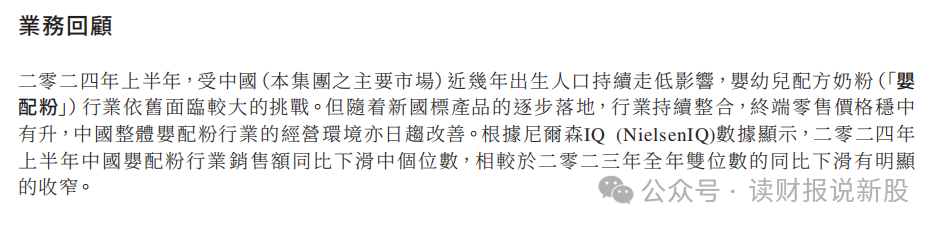
如图所示,随着新国标产品的逐步落地,行业持续整合,终端零售价格稳中有升,中国整体婴配粉行业的经营环境亦日趋改善
根据尼尔森IQ (NielsenIQ)数据显示,2024年上半年中国婴配粉行业销售额同比下滑中个位数,相较于2023年全年双位数的同比下滑有明明显的收窄
这说明了我们婴儿出生数量每年下滑的趋势不可逆转,但以后更可能的是下滑的坡度会缓和,不会跟前三年那么陡峭,这是飞鹤业绩拐点的可能性之三
2024上半年,国内婴配粉大盘虽然比2023年好很多,但依然还是中个位数的下滑,但为什么飞鹤的收入能增长3.7%呢?
这是因为飞鹤有龙头效应,且飞鹤主打高端产品!!!
上面我们已经分析了,除了成本端是利润增速快的最大因素,价格端则是第二大因素
就算我们假设上游成本端不降价,今年上半年飞鹤的经营利润依然是增长的
其主要是毛利率的上升,本季度飞鹤毛利率为67.9%,比去年同期增加了2.6个百分点
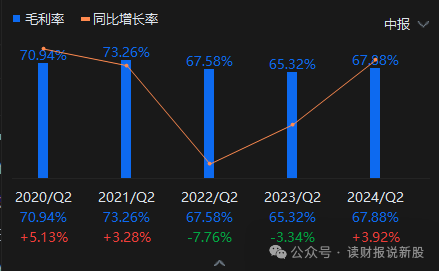
之所以毛利率能增加,是因为飞鹤本季度的高端产品星飞帆系列增长有关,说明飞鹤的龙头地位稳固,这是飞鹤业绩拐点的可能性之三
最后,我们必须看下资产负债表,尤其是存货和应收账款这两项,看飞鹤本次业绩有没有动手脚
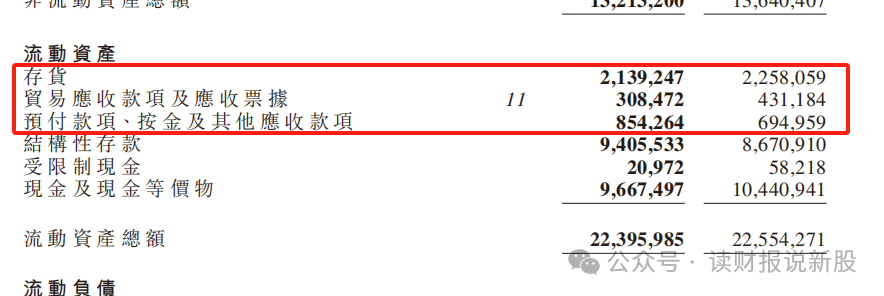
如图,应收+其他应收速度跟收入速度基本一样,而存货更是同比减少16.4%
存货这个先行指标,说明了飞鹤本次业绩实打实,下季度收入端可能比本次会更好,这是飞鹤业绩拐点的可能性之四
综上四大可能性,本次飞鹤的业绩拐点,几乎确认来临!!!
二、各大投行扎堆调高目标价
除了今年上半年业绩不错外,很多国内外投行本次都提高了飞鹤的目标价
瑞银上调目标价至5.1元,中金目标价4.5元,交银目标价4元,中信目标价4.6元
那么平均下来,就是4.55元,距离今天的收盘价4.23元,还有7.6%的涨幅
三、估值分析
目前飞鹤9.8倍PE,1.37倍PB,估值依然不贵,同时有高达6.7%的股息率在托底撑腰
持有的伙伴,建议继续持有吃息
而没有持仓的伙伴,就要关注下半年业绩能不能维持或者更好
咱下篇文章再聊!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 超越666888·2024-09-04阅点赞举报
- 春懿曦明·2024-09-04OK点赞举报
- 2ca1732f·2024-09-04已阅1举报
- Lydia758·2024-09-03阅1举报