


国企之光,是全球无可争议的龙头,全年业绩双位数增速板上钉钉,关键估值还很低!
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
高端制造业,目前公认的是“高端芯片”板块,但这行业长期被美国科技股英伟达等垄断
高端制造,除了芯片外,还有其他领域,比如高技术、高安全性能的私人飞机领域
今年上市的全球私人飞机绝对龙头西锐飞机,8月27号公布了上市后首份业绩
在西锐招股时期,财哥虽然没有申购(原因是当时处在打新冰点),但说过会继续跟踪西锐之后的情况,因为西锐符合财哥心中对白马股定性分析的一些逻辑
财报给财哥的第一印象是整体业绩不错,但深看下去,有一些疑点没解开,要继续观察
废话不多说,咱直接展开分析
一、整体业绩不错,下半年业绩继续高增板上钉钉
今年上半年,西锐收入4.75亿美元同比增长11.5%,净利润0.36亿,同比增长23.6%
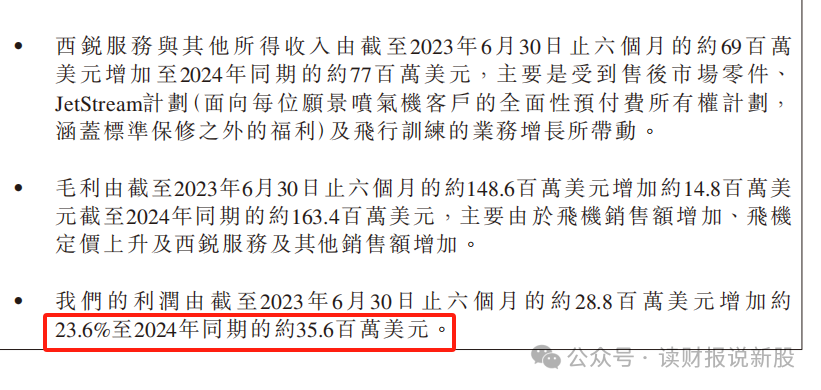
整体上看,无论是收入还是利润,都保持了双位数增速
虽然营收的增速,跟没上市之前20%增速(大概率招股书美化了报表)对比是放缓了,但在2023上半年这样的宏观环境中,这份报表依然是打爆了90%的港股和A股等内地公司的
财哥更看重的是下期业绩的确定性,西锐下半年业绩可谓是板上钉钉了!
业绩的三个先行指标:飞机净订单量、客户买飞机预付的按金和产能利用率
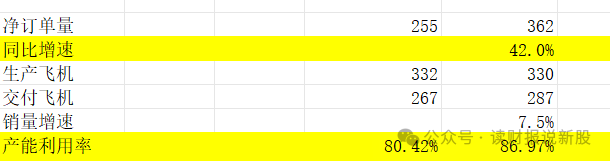
今年上半年,飞机净订单362架,同比增长42%
产能利用率方面,比去年同期多了6.5个百分点,产能利用率已达到警戒线,本期公司也说了在扩产能了
客户买飞机,一般得先交按金,因此客户按金也是业绩的先行指标
上半年客户按金1.8亿美刀,环比2023年增长20%
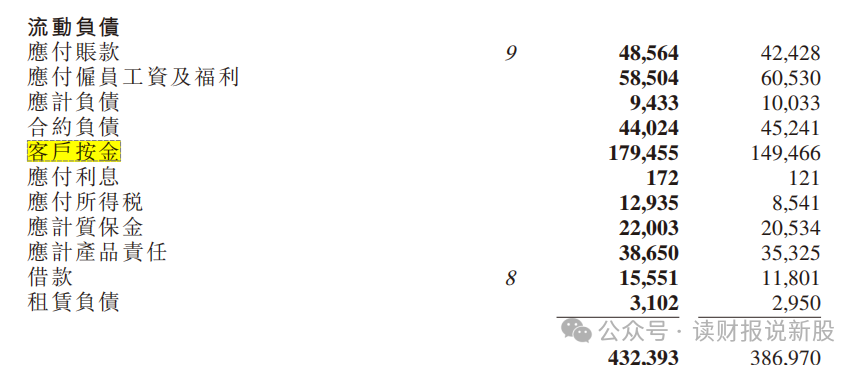
这三个先行指标,早已经道出了西锐下半年的业绩,其收入继续维持双位数增长将是板上钉钉
西锐的商业模式,透明度较高,跟踪起来非常容易,商业模式简单易懂,行业存续期长
二、一些不足,需要跟踪
西锐的半年报出来后,其实头两天股价几乎没怎么动,反而是在9月4号才大涨12.7%
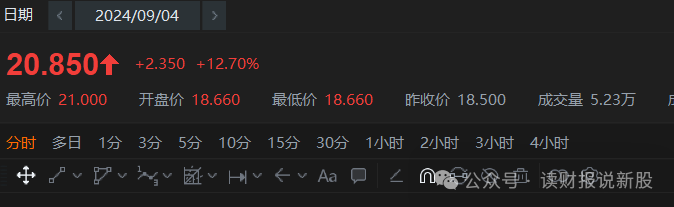
财哥评价一家公司的好坏,向来不关注短期股价,毕竟短期股价的波动,其业绩占的权重不算很大,短期一些外部各种复杂反而权重更大
或许市场是看到了西锐收入和利润双位数增速吧,尤其是净利润高达23.6%的增速
但是财哥细看了下,这利润增速是失真的!!!
最大的干扰项是所得税
在今年税前利润比去年同期还多的情况下,今年的所得税居然比去年同期还少了接近400万美刀
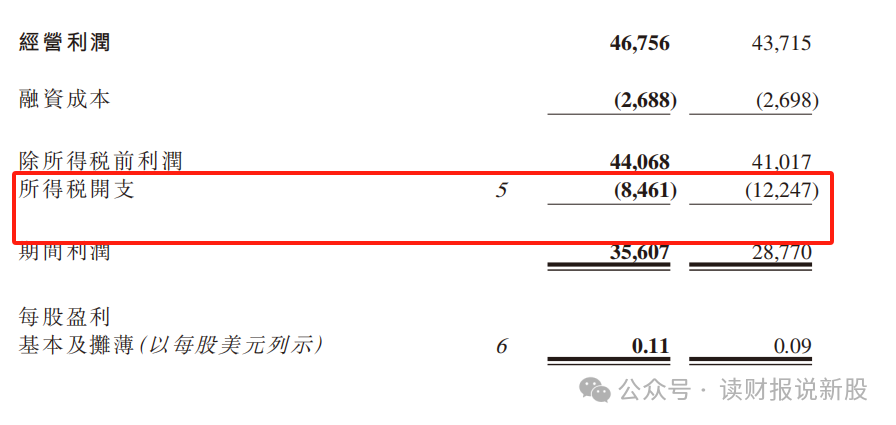
因此,财哥用了更能反映公司的真实情况的指标,即经营利润(收入-销售费-管理费)
本报告期经营利润为0.46亿美刀,仅同比增长4.5%
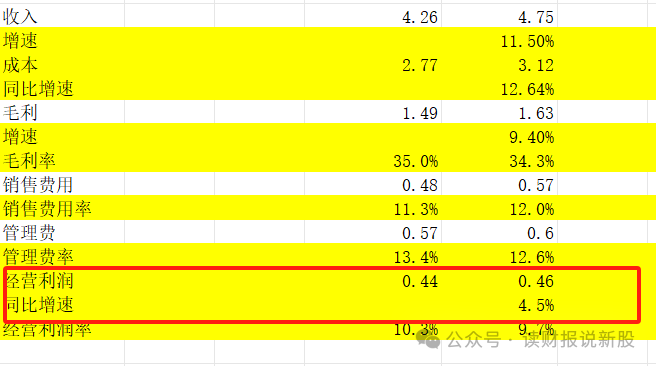
收入增速10.5%,经营利润增速仅4.5%,差了6个百分点
差距出现在销售费用上!
销售费用本季度同比17.8%,大幅度高于收入的同比增速
公司说是跟SR2X新机型G7的全球推出有关
的确今年西锐推出了新机型,加大广告费宣传也是情理之中
但本报告期,应收和存货的环比增长很大,大于收入的收入的增速,再加上销售费用的高投入,还是让人怀疑本报告期的收入是否存在很大的水分
三、估值分析和接下来的操作
估值上,目前软件商显示西锐实时PE为9.8倍,对于一家全球垄断私人飞机的公司来讲,这估值无疑是低估的
同时,如果用一级市场上的企业估值倍数法,即用现在的市值买下整家公司
方法是假设你是大老板,用目前74.84亿港元买下整家公司,然后减去公司账上的净现金11.93亿(现金-有息负债-其他非主营资产)
实际上你买下公司只花了62.9亿美元
而今年的经营利润,由于三大先行指标已经确定全年业绩双位数增长板上钉钉
但我们还是保守预计,假设下半年的销售费用增速也是一样的高增长,那今年的经营利润是半年报利润的两倍,即是7.17亿港元
那么最保守看,今年企业估值倍数为8.77倍,对于一家强护城和的高端制造业来看,这样的估值,也是属于低估了!
不过财哥还是选择继续观察,现在不轻易动手,原因在于:
① 上面说的销售费用、存货和应收不正常,需要等到下次财报验证业绩有无“水分”
②由于是次新股,接下来就到了当初基石投资者和上市前股东的股份解禁期了,如果届时他们抛售的话,股价大概率承压
四、制造业公司定性分析最重要
为什么财哥会对一家次新股如此执着呢
因为西锐非常符合财哥对白马股尤其是制造业白马股定性分析(即商业模式、竞争优势)的逻辑
制造业是财哥的能力圈范围内的股,而制造业是定性分析比定量分析更重要的
从2016到今年,这些年财哥见证无数大佬和无数机构在制造业上从神坛跌落地狱
原因在于,他们只看表面,即只看财报上的定量数据
比如2016年的定制家具、2020的光伏、2021的锂电池和新能源汽车
这些制造业,都在辉煌时期财报上的定量数据靓丽,但之后都业绩连续暴了几年雷,导致股价腰斩再腰斩
当时这些只看表面数据的大佬,基本都是说这些行业属于高成长的明星赛道,而欧派、索菲亚、隆基绿能、宁德时代、蔚来、小鹏等都是各自明星赛道的龙头
明星赛道+龙头,未来前景一定是光明的,就是他们当时的投资逻辑
但如今,这些逻辑都被一一证伪了
因此,财哥打从心底跟你们说一句很重要的话:制造业是很吃一个人的认知水平的行业,90%的大佬都曾败在制造业中,如果你没太多的硬技能,建议躲开制造业
而如果想深入学习的话,财哥将在之后写一篇制造业的文章,是财哥读了无数商业模式的书、这些年的实战经验(包括了财哥血淋淋的亏钱经验)和这些年所有的独立思考而成
财哥觉得文章会价值千金,最快本周,最慢下周会出文,敬请期待!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 哈里吨冲击·2024-09-09牛逼!收获满满点赞举报