


下周要闻前瞻:CPI或决定降息幅度
非农让市场不知所措,那么审判权又要交给通货膨胀了。
美联储进入静默期,沃勒和威廉姆斯没释放降息50个基点的直接信号,市场有些失望,而降息幅度大概率取决于CPI报告了,如果通货膨胀超过预期,那么大概率只会降息25bp,反之美联储可能会用大幅降息开始本次周期。
周一:苹果新品发布会,美国批发销售数据,纽约联储通胀预期,美债拍卖,盘后甲骨文财报等。苹果新品发布会没什么可说的,iPhone16数字款上A18处理器(笔者有些好奇这个处理器性能和A17pro比起来如何),运存升级到8GB,静音键变成操作按钮,摄像头变成竖着支持拍摄空间视频,iPhone16pro和pm加大到6.3和6.9英寸,处理器是A18pro,iPhone16pro超广角上4800万像素,5倍光学变焦等,四款iPhone还会有一个类似iPhone7固态按钮的拍照按键,位于机身右侧。其他方面,新的Apple Watch,AirPods4也会推出。不过,iOS18将于10月初更新。市场对iPhone16系列的销量预测差别较大,韦德布什,摩根士丹利等都写研报吹票,看好AIphone引起的超级换机周期,而郭明𫓹则表示根据订单来看,iPhone16系列备货和去年iPhone15系列差不多,可能会让市场略微失望。笔者认为,考虑到iPhone12~iPhone14系列的销量和现在的苹果用户换机周期,iPhone16系列销量料是几代以来最佳,如果考虑AI的加持,iPhone16,17系列料引起超级换机周期,当然这也会带动苹果服务,iPad,Mac等营收同步增长。
周二:无特别重要数据,事件,财报,可以休息一下。
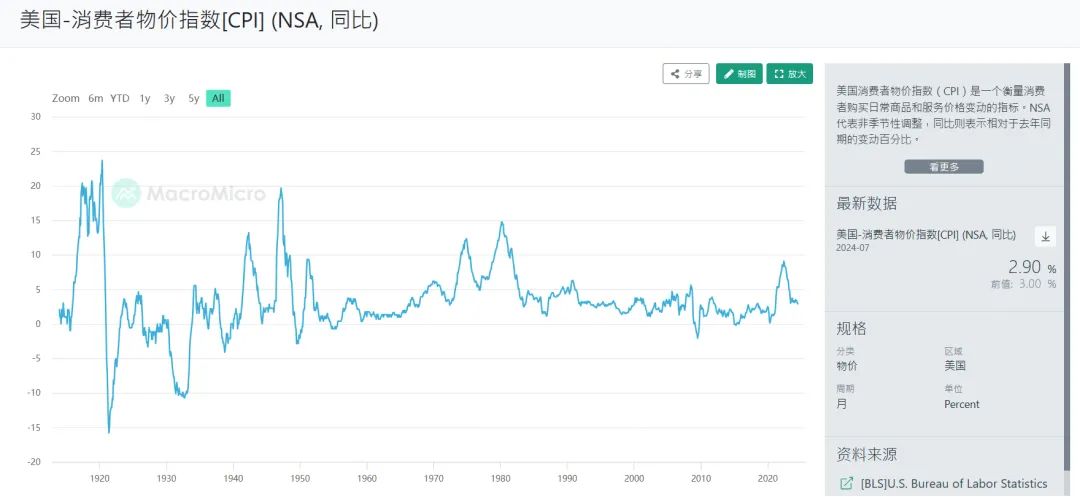
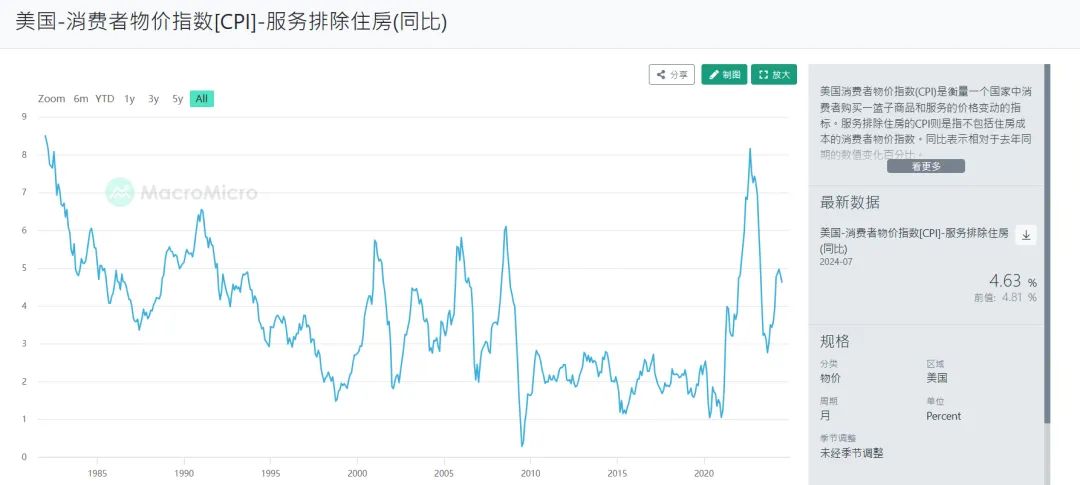
周三:CPI报告,10Y美债拍卖结果,特朗普和哈里斯辩论等。非农报告让人找不到方向,CPI料决定美联储9月降息幅度甚至是点阵图。目前市场预期美国8月CPI同比增2.55%,环比增约0.2%,核心CPI同比增近3.2%环比增0.2%,考虑到此前报告中的物价薪资等指数,本次CPI报告或许不能像之前一样超预期降温,当然考虑到高基数效应同比增速料下跌至三年半以来最低,而房价和服务通胀料继续顽固,此前房价超预期上行,服务业物价指数加速上扬,核心通胀增速仍需要放缓,目前还是有些稍高,而且制造业价格指数也超预期,有很多分析师认为,商品端的通缩或许结束了,美联储如果过度宽松可能会重演二次通胀的悲剧,所以美联储应当十分小心走钢丝。川普和哈里斯的辩论也值得关注,目前哈里斯在许多主流民调中支持率高于特朗普,二者在竞选活动中互相开喷,此次电视辩论对二者接下来的支持率会有一些影响;一些亲共和党媒体指出,考虑到美国主流媒体大多亲民主党且特朗普许多支持者不在调查范围内,本次特朗普逆袭哈里斯复刻2016不是不可能。
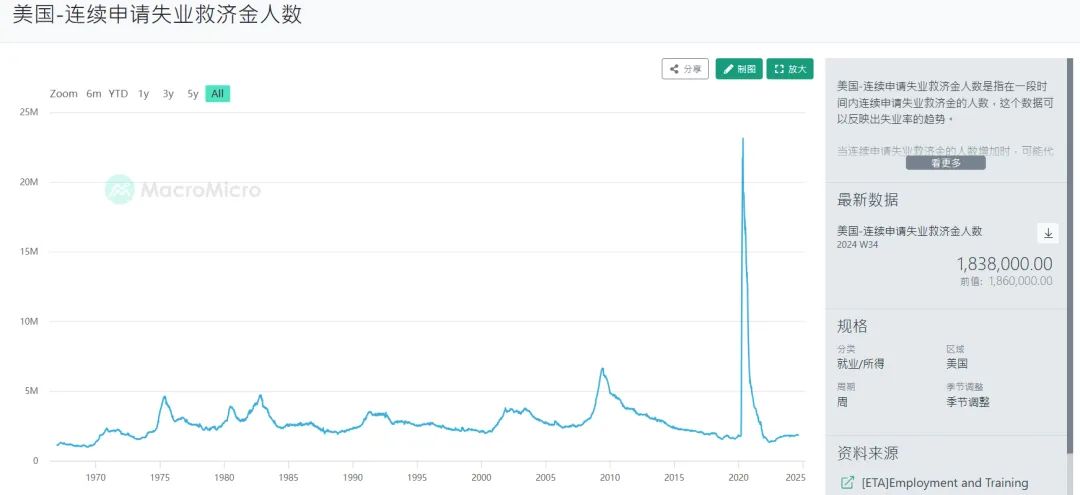
周四:PPI数据,初请续请,欧央行利率决议,盘后奥多比财报等。7月的PPI数据好于预期,也提振了市场情绪,而目前随着PMI价格指数卷土重来,商品端的通缩料见底,PPI环比增速开始反弹很符合预期,同比也会和CPI一样下行。非农数据软于预期,但初请和续请好于预期,美国劳动力市场继续软化,不过根据其他数据有些矛盾,只能说是有些快的软着陆了。欧央行下周料降息25bp,并且在12月继续降息步伐,欧元区GDP增速低于预期,投资消费低迷都促使欧央行下调利率,不过其不太可能直接降息或者承诺降息50bp,考虑到欧元区疲软的经济数据,欧元料进一步走弱。
周五:消费者信心指数,通胀预期,进口物价指数等。最重要的显然是通胀预期,考虑到其他价格下行,通胀预期料持稳或小幅下降,消费者信心指数可能会有所恶化,市场动荡,经济不确定,指引悲观等施压数据。
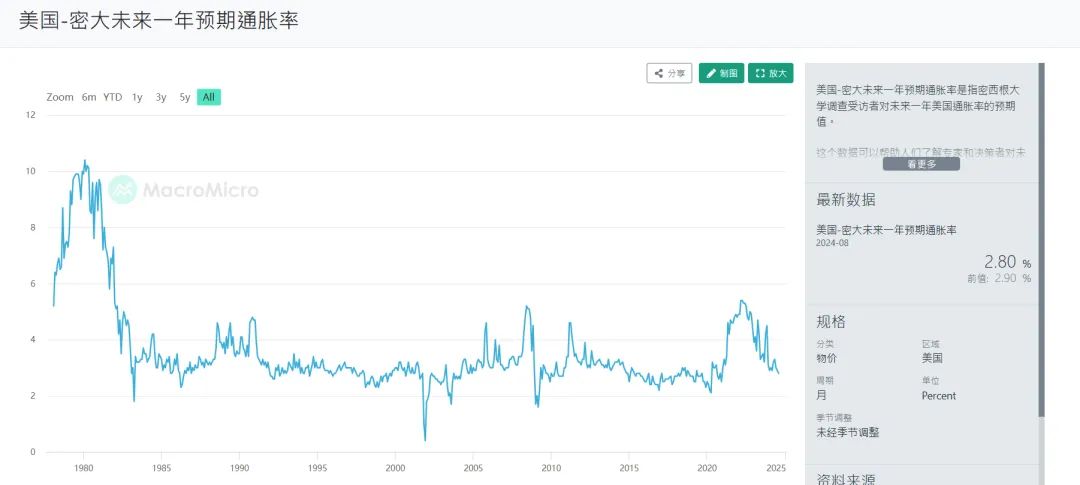
笔者对一些数据预测如下:美国8月CPI同比增2.60%环比增0.3%,核心CPI同比增3.2%环比增0.2%,PPI同比增1.9环比增0.2%,核心PPI同比增2.5%环比增0.2%,整体通胀或高于市场预期,推动美联储降息25bp;消费者信心指数为67.5,低于预期和前值,通胀预期为2.7%小幅下行;初请失业金23.2万人,续请184.6万人,整体符合预期。
继续等待更多数据出炉。
风险提示及免责声明
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
