


美股这轮回撤的核心原因,反转何时到来?
有很多纸面消息困扰着投资者,但实际上,这轮美股回撤核心原因只有一个,那就是特朗普的政策反复冲击着市场,这是大前提。
延伸出的三个子方向,一个是关税政策影响通胀、一个是关税政策影响消费者预期、以及DOGE部门裁员对联邦政府就业的影响。
三个子方向,分别对应“美联储降息预期、美国宏观经济、美国就业数据”。
至于其他的因素,均未出现明显的证伪,所以不做参考。
那么,市场什么时候会完美地触底反弹?
我认为,是对上述因素出现证伪的时刻。也就是,通过某些数据证明,特朗普的政策反复并没有冲击到市场,或者冲击在延后,并且众多科技公司可以通过自身调节来抵抗衰退期。
简单点讲,有某种行为、或某个数据,可以推翻当前的市场预期,而不是加重这个预期,那么这个时候、或这个节点,就会短期改变市场方向,长期则需要更多数据来评判。
接下来,本周一些重点事项(以下为北京时间):
周二,22点,一月美国JOLTS职位空缺;
周三,20点30分,一月美国核心CPI、整体CPI
周四,20点30分,一月核心ppi、整体ppi、初请失业金人数
周五,22点,密歇根大学三月消费者信心指数、1年期通胀预期
比较重要的一定是周三晚上的CPI数据,这也是影响市场预期的变盘之一。市场预期2月整体cpi同比增长2.9%、环比增长0.3%,对应1月同比增长3.0%和环比增长0.5%是有明显增长下滑的,且当时1月的通胀数据创下一年多的新高。
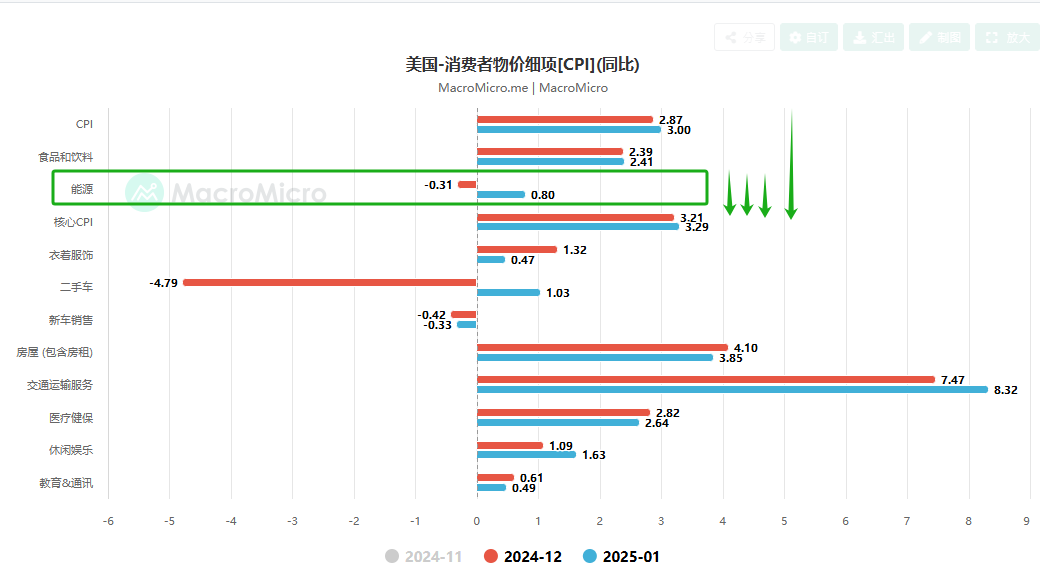
主因是二月原油价格整体下滑,美国WTI原油二月下跌5.23%、这个数据在1月是+2.7%;而原油价格下降,得益于特朗普政府在未来实现俄乌停火、加沙停火、与伊朗谈判,以及opec+增产等预期,当然想要实现这些事情是有挑战的。
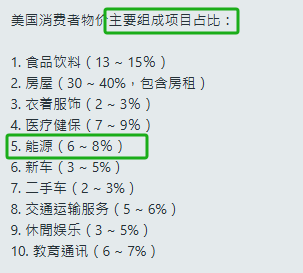
另外,降低能源价格是抵消特朗普加关税导致美国本土通胀上升的核心关键部分,因为能源价格占cpi比例为6%-8%,是除了食品、房屋以外的大项类别。
据此前克利夫兰联储的通胀预测显示,2 月份总体 CPI 环比仅上涨 0.23%,低于市场预期的 0.3%。
根据上面的信息,加上油价的下跌,我对2月的美国通胀不及预期充满信心,而这可能会是市场向川普妥协的一个重要转折点,如果数据符合预期或低于预期,可能会对纳指有明显正向的反馈。
当然,征加关税实际影响不会完整体现在2、3月CPI数据里面,后续4月的CPI数据在5月份出来,要继续跟踪。
整体的过往数据是CPI和ppi,这两个并未有太多担心,比较恐怖的是周五晚上调查样本中,消费者对未来预期消费的信心情况、以及未来一年内通胀预期。
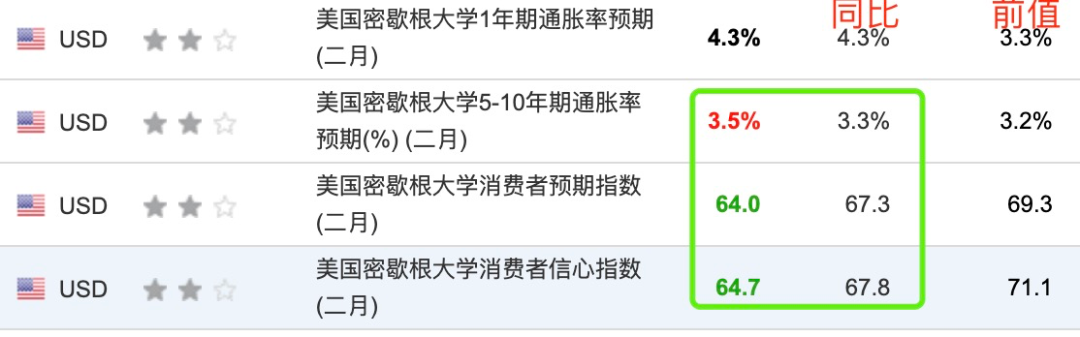
之前纳指(2月21日)当天下跌超过2%的大崩是因为这两个数据出奇的离谱,反应民众对川普关税的抵触感。
所以,这两个数据出炉,是否会缓解民众对3月的预期,这是打问号的。除了上面的数据外,这周基本没有太多其他的指引,对关税方向,要关注川普的讲话,这也没人能够预测,事实上,他自己可能都比较混乱。
但无论是任何举措,我们都往好的方向去看,一个是改善本土经济环境,一个是扼杀美债危机的长痛。
接下来,财报方向:
周一盘后甲骨文、周三盘后Adobe;两家公司,甲骨文是特朗普对AI星际之门项目下的核心关联公司,财报和指引对AI浪潮持续至关重要。这个项目是今年1月,OpenAI、软银集团和甲骨文三家公司最初将向“星际之门”投入1000亿美元,并且在未来四年增加至5000亿美元。
Adobe更多是AI应用变现方向的,这家公司被资本市场给予厚望,但这两年每次发完财报基本都是直线向下,不知道这次有没有反转。如果有反转的话,市场会给这类AI应用的公司扩张估值。
整体节奏来看,AI浪潮将进入全新一轮,未来能够通过AI提高生产率、扩大变现模式的企业会成为资本的首选。待这一次美国本土宏观危机和特朗普政策不确定性缓解后,一些利用AI显著创造收益的股价反转会更快一些。
此刻我在书桌台灯下专心分析美股市场逻辑,纳指期货并未传来好消息,因川普声称“美国经济面临过渡期、不排除今年衰退的可能性”,纳指期货开盘后直线下滑近2%。
我的心情固然是阵痛的,但仍然期待本周一些新的数据公布,为市场注入一份新的活力。
如果你迷茫,不妨点个关注,我们一起走向财富快车道。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
