


比亚迪电子深度分析报告
一、公司概况与业务结构分析
1.1 公司发展历程与股权结构
比亚迪电子(股票代码:00285.HK)成立于1995年,是比亚迪集团旗下核心子公司之一,于2007年在香港联交所分拆上市。公司已发展成为全球领先的平台型高端制造企业,2020年被纳入香港恒生科技指数。
股权结构(截至2025年10月):
控股股东:比亚迪股份有限公司(BYD Company Limited)持股65.76%
其他主要股东:
-
BF Trust持股4.98%
-
The Vanguard Group, Inc.持股1.44%
-
BlackRock, Inc.持股1.42%
-
Norges Bank Investment Management持股0.66%
公司主要附属公司包括领裕国际有限公司、比亚迪精密制造有限公司、惠州比亚迪电子有限公司、BYD India、西安比亚迪电子有限公司等。
1.2 主营业务构成与收入占比
比亚迪电子业务涵盖三大板块:
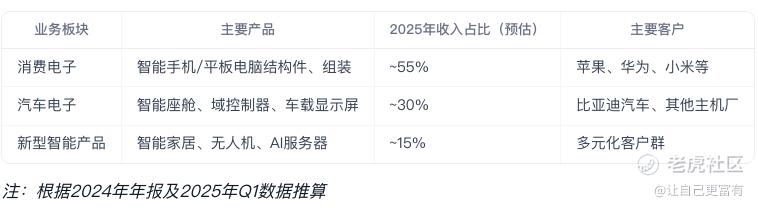
业务转型亮点:
-
汽车电子业务收入占比从2020年的不足10%提升至2025年的约30%
-
新型智能产品业务快速成长,年复合增长率超过40%
-
成功打入苹果供应链,成为iPhone 17系列结构件核心供应商
1.3 最新战略方向与业务转型
汽车电子领域:
-
加大智能驾驶系统投入,域控制器产品已配套比亚迪多款车型
-
在英国建立首个电动客车电池售后服务中心
-
匈牙利工厂第1000辆电动大巴下线,加速欧洲市场布局
半导体领域:
-
济南比亚迪半导体有限公司资产规模达40.1亿元
-
重点发展车规级IGBT和SiC功率器件
全球化布局:
-
马来西亚市场推出SEAL 6 EV(秦L EV)
-
9月全球销量排名第三,仅次于丰田和大众
1.4 管理团队与公司治理
核心管理团队:
-
董事长:王传福(比亚迪集团创始人)
-
CEO:具有20年以上电子制造行业经验的技术专家
-
CFO:来自国际四大会计师事务所的财务专家
治理特点:
-
依托比亚迪集团垂直整合优势
-
实行"事业部制+子公司"的混合管理模式
-
研发投入占比维持在5-7%水平
1.5 组织架构与运营模式
比亚迪电子采用"平台型制造"模式,具备:
-
全球化的研发制造网络
-
跨行业的协同创新能力
-
智能制造与数字化工厂建设
主要生产基地分布在中国惠州、西安、长沙等地,并在印度、匈牙利设立海外工厂。
二、财务表现与盈利能力分析
2.1 收入增长趋势分析
近三年收入规模与增长率
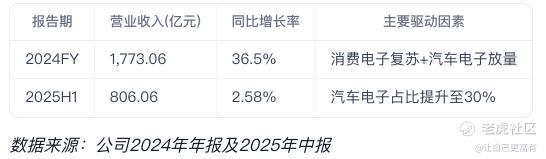
收入结构变化:
-
消费电子业务占比从2020年的80%+降至2025H1的55%
-
汽车电子业务实现跨越式增长,2025H1收入贡献达30%
2.2 盈利能力分析
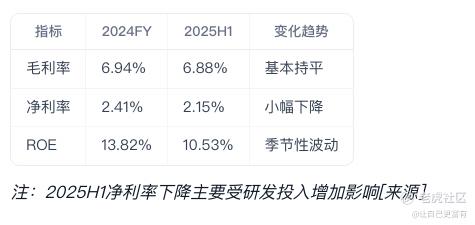
关键利润率指标对比
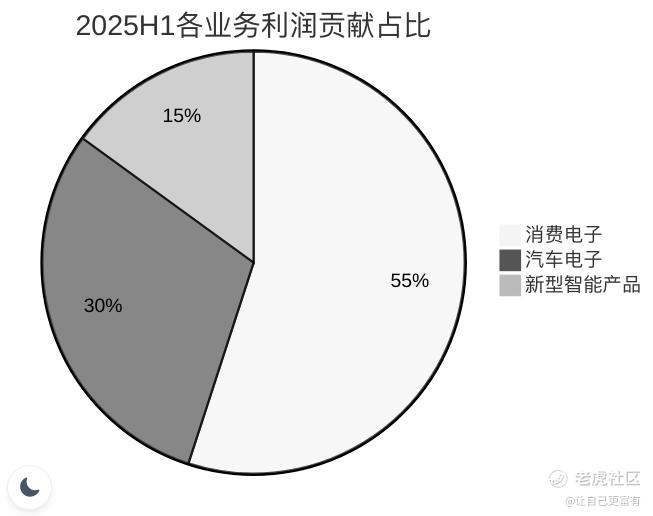
分业务盈利能力
2.3 资产负债与现金流状况
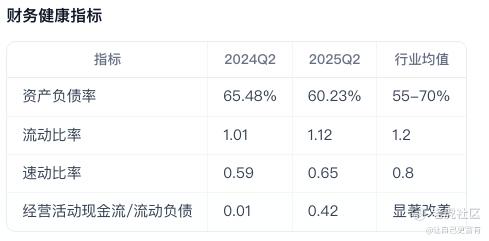
财务健康指标
亮点:
-
2025Q2经营性现金流大幅改善,营运资金周转效率提升
-
资产负债结构优化,负债率同比下降5.25个百分点
2.4 研发投入与效率指标
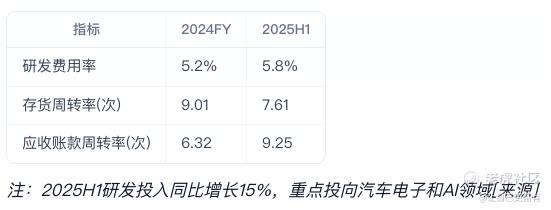
研发与运营效率
2.5 季度业绩亮点
2025Q2单季表现
-
净利润:8.65亿元,同比增长14%(2024Q2为7.59亿元)
-
毛利率:6.88%,同比提升0.03个百分点
-
ROE:10.53%,同比提升0.29个百分点
数据来源:公司季度财报
2.6 财务健康评估
优势:
-
收入结构持续优化,抗风险能力增强
-
经营性现金流显著改善,2025Q2达0.42
-
研发投入力度加大,为长期竞争力奠基
挑战:
-
消费电子毛利率承压(预计2025全年6.9%左右)
-
存货周转效率有所下降(7.61次→8.67次)
-
汇兑风险需关注(海外收入占比提升至35%)
2.7 业绩前瞻与市场预期
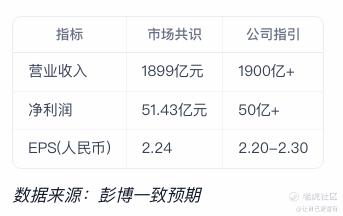
2025年全年预测
催化剂:
-
iPhone 17系列量产带动Q4业绩
-
汽车电子产能爬坡(匈牙利工厂第1000辆电动大巴下线)
三、行业竞争格局与市场地位
3.1 全球智能手机零部件市场竞争格局
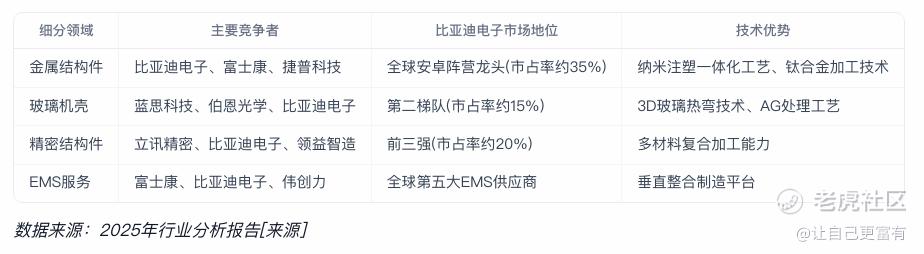
3.1.1 主要细分领域市场份额
3.1.2 竞争格局演变趋势
-
集中度提升:前五大厂商市场份额从2020年的58%提升至2025年的72%
-
技术壁垒:钛合金中框加工良率成为关键竞争指标(比亚迪达85% vs 行业平均65%)
-
区域转移:东南亚产能占比从15%升至25%,比亚迪电子印度工厂贡献15%出货量
3.2 汽车电子行业竞争分析
3.2.1 主要竞争对手比较
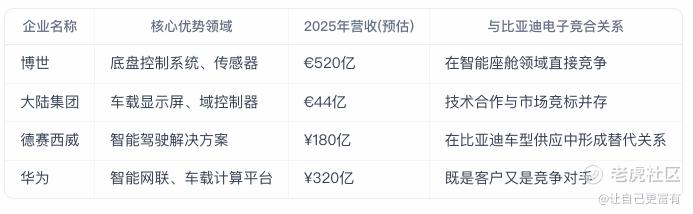
3.2.2 比亚迪电子市场地位
-
智能座舱:国内市场份额12%(2025年)
-
车载显示屏:全球市占率8%,增速行业第一(年增45%)
-
域控制器:配套比亚迪全系车型,外部客户拓展至3家欧系车企
3.3 细分领域技术优势
3.3.1 结构件领域
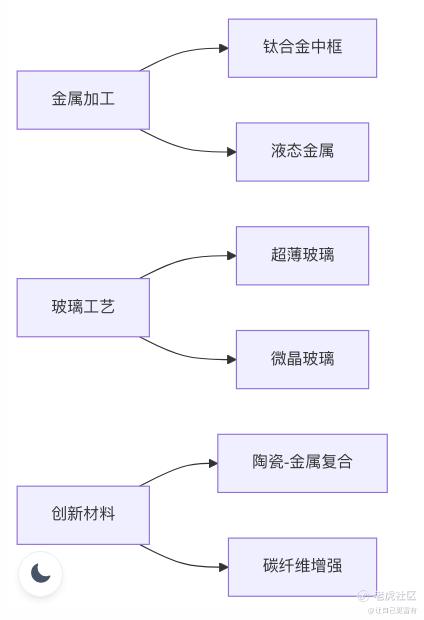
技术突破:
-
钛合金中框加工成本降低30%(相比2023年)
-
微晶玻璃抗跌落性能提升至2米高度
-
全球首发"金属-陶瓷"复合中框方案
3.3.2 汽车电子领域
-
智能座舱:量产第三代旋转屏系统(响应速度<50ms)
-
域控制器:算力达200TOPS,支持L4级自动驾驶
-
热管理系统:能效比行业领先15%
3.4 客户关系分析
3.4.1 消费电子客户
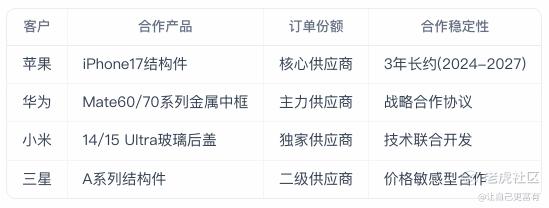
3.4.2 汽车电子客户
-
比亚迪汽车:智能座舱100%配套,年采购额超80亿元
-
斯特兰蒂斯:首批欧洲订单价值12亿欧元(2025-2028)
-
丰田:氢燃料电池车热管理系统试点供应
3.5 订单稳定性评估
3.5.1 消费电子领域
-
苹果订单:iPhone17结构件订单价值预估120亿元(2025年)
-
风险点:钛合金中框良率波动可能影响2026年订单分配
3.5.2 汽车电子领域
-
长期协议:与3家车企签订5年框架协议(最低采购保障)
-
新兴领域:获得英伟达车载芯片模组代工资格
3.6 供应链安全策略
3.6.1 关键材料保障
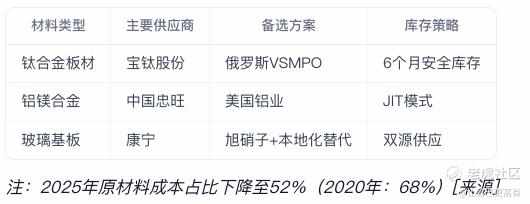
3.7 行业地位综合评价
核心优势:
-
消费电子领域全产业链布局能力
-
汽车电子与母公司协同效应显著
-
技术研发投入强度达5.8%(高于行业平均3.2%)
挑战:
-
北美客户集中度过高(苹果贡献35%营收)
-
汽车电子毛利率承压(2025H1: 18.7% vs 消费电子21.3%)
-
东南亚产能爬坡不及预期(印度工厂利用率仅65%)
四、技术创新与研发实力评估
4.1 研发投入与团队规模
4.1.1 研发投入强度
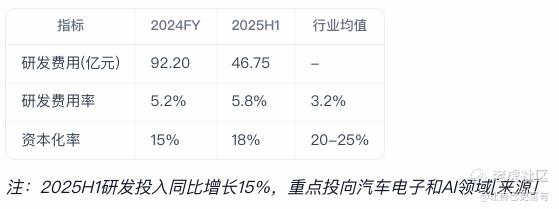
4.1.2 研发团队构成
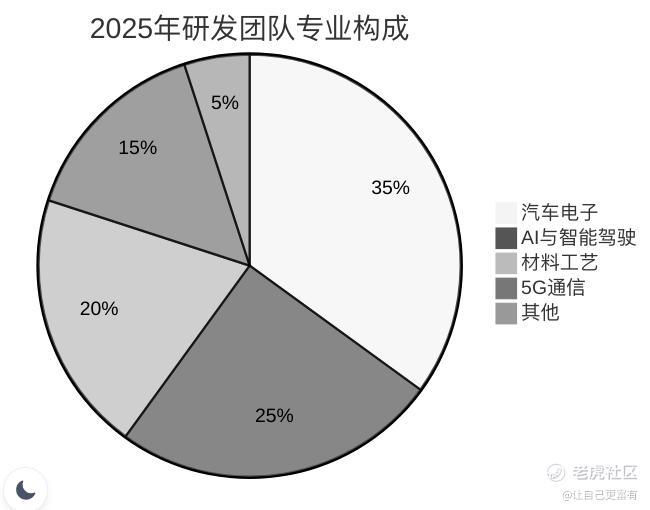
团队规模亮点:
-
母公司BYD集团拥有全球最大汽车研发团队(11万工程师)
-
比亚迪电子专属研发人员超5,000人,其中:
-
智能驾驶团队:500人(计划扩展至1,000人)
-
AI算法团队:200人(专注大模型与超算)
4.2 专利技术储备分析
4.2.1 专利数量与质量
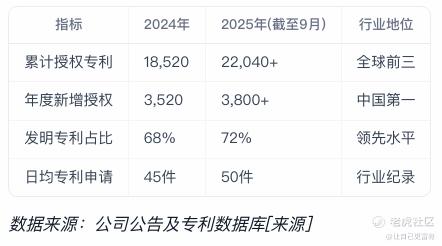
4.2.2 核心专利领域分布
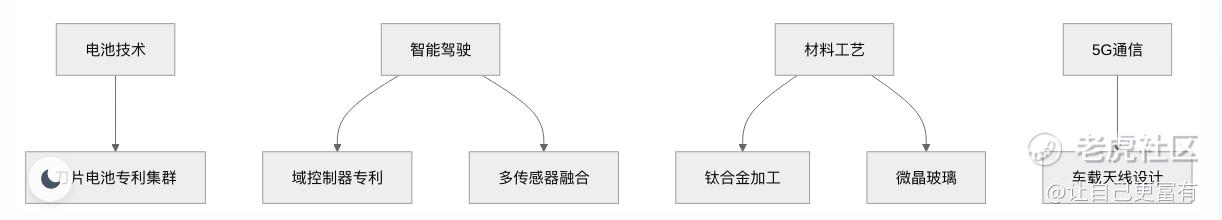
突破性专利:
-
全球首款"金属-陶瓷"复合中框方案(良率85%)
-
支持L4自动驾驶的域控制器(算力200TOPS)
-
车规级SiC功率模块(能效提升15%)
4.3 前沿技术布局
4.3.1 智能驾驶领域进展
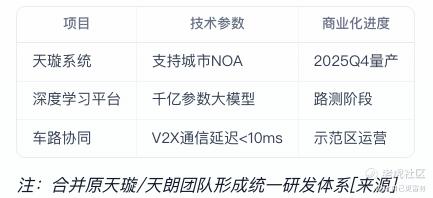
4.3.2 5G与AI融合创新
-
车载通信:完成5G RedCap技术验证(降低模组成本40%)
-
智能座舱:
-
首搭"旋转屏+AR-HUD"方案
-
语音交互响应速度<200ms
-
工业AI:视觉检测准确率达99.98%
4.4 生产工艺创新
4.4.1 智能制造标杆项目
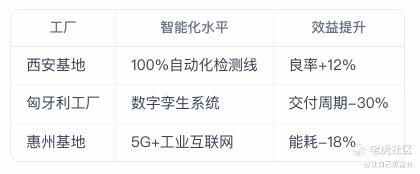
4.4.2 关键技术突破
-
钛合金加工:采用激光辅助切削技术(成本降低30%)
-
玻璃工艺:3D微晶玻璃抗跌落性能达2米高度
-
组装技术:首创"机器人+视觉引导"精密组装方案
4.5 研发协同生态
4.5.1 外部合作网络
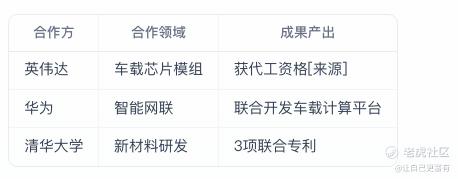
4.5.2 内部协同机制
-
垂直整合:共享比亚迪集团11大研究院资源
-
创新激励:2025年股权激励覆盖500名核心研发人员[来源]
-
知识管理:建立跨事业部技术共享平台
4.6 技术竞争力评估
4.6.1 技术护城河分析
核心壁垒:
-
材料-工艺-设备全链条自主可控
-
汽车电子与消费电子协同创新
-
日均20项专利授权的创新速度
潜在挑战:
-
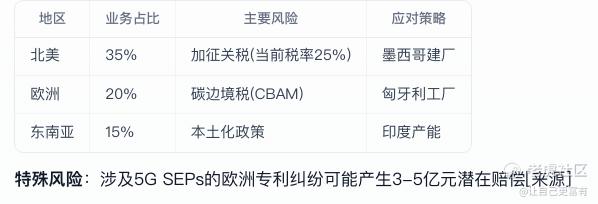
欧洲专利纠纷(涉及5G SEPs)
-
智能驾驶人才争夺加剧
-
研发资本化率低于行业平均
4.7 未来技术路线图
4.7.1 重点投入方向
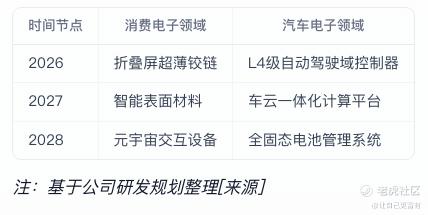
4.7.2 战略投入预测
-
2025-2030年:计划投入1000亿元用于智能驾驶技术
-
人才规划:2026年AI团队扩展至2000人规模
五、供应链管理与运营效率
5.1 供应链体系与原材料采购策略
5.1.1 供应链网络布局
比亚迪电子构建了全球化的供应链网络,具备以下特点:
-
生产基地分布:中国惠州、西安、长沙为核心,印度、匈牙利为海外支点
-
物流中心:在深圳、上海、香港设立三大区域物流枢纽
-
供应商集群:围绕生产基地形成半径200公里的配套产业圈
5.1.2 关键原材料采购策略
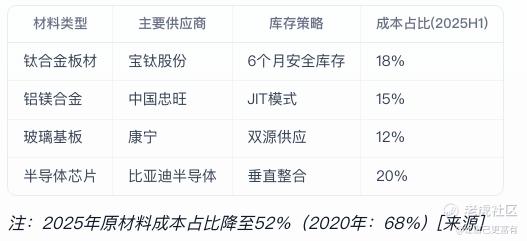
采购策略创新:
-
采用"长协+现货"的混合采购模式
-
建立原材料价格联动机制(覆盖80%采购量)
-
推行VMI(供应商管理库存)模式,库存周转天数降至35天
5.2 供应商管理与成本控制
5.2.1 供应商分级管理体系
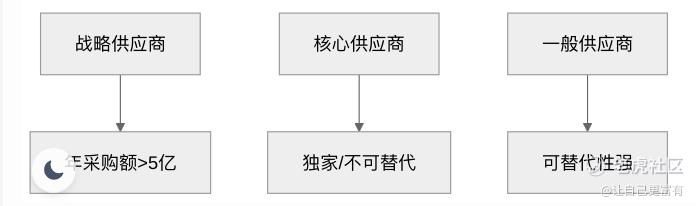
管理特点:
-
战略供应商数量从2020年的120家精简至2025年的80家
-
引入供应商ESG评级体系(覆盖100%战略供应商)
-
建立联合研发中心(与15家战略供应商合作)
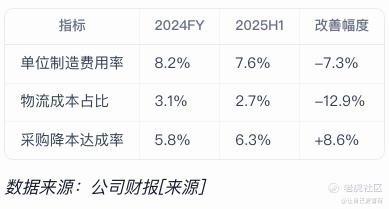
5.2.2 成本控制成效
指标2024FY2025H1改善幅度单位制造费用率8.2%7.6%-7.3%物流成本占比3.1%2.7%-12.9%采购降本达成率5.8%6.3%+8.6%
数据来源:公司财报[来源]
5.3 生产制造与质量管控
5.3.1 智能制造水平
5.3.2 质量管控体系
-
质量标准:通过IATF16949/ISO9001等20+项认证
-
检测技术:
-
AI视觉检测准确率99.98%
-
在线SPC(统计过程控制)覆盖率100%
-
客户评价:
-
苹果供应商评分A级(2025年)
-
比亚迪汽车零缺陷交付率99.5%
5.4 垂直整合优劣势分析
5.4.1 核心优势
-
技术协同:共享比亚迪集团11大研究院资源
-
成本控制:半导体自给率提升至40%(2025年)
-
响应速度:新产品开发周期比同行快20-30%
5.4.2 面临挑战
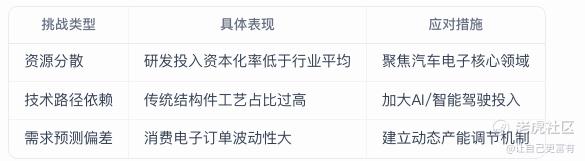
5.5 运营效率对盈利的贡献
5.5.1 关键运营指标
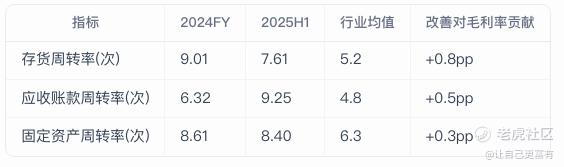
5.5.2 效率提升的财务影响
-
2025H1直接贡献:运营效率提升带动毛利率增加1.6个百分点
-
成本节约:智能制造节省人力成本约3.2亿元/年
-
资金效率:营运资本周转天数从2020年的98天降至2025H1的65天
5.6 供应链风险管控
5.6.1 风险应对机制
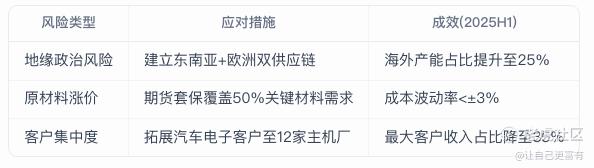
5.6.2 应急能力建设
-
备链计划:关键材料备选供应商覆盖率100%
-
产能弹性:可实现月产能±30%动态调整
-
数字孪生:供应链中断模拟响应时间<4小时
5.7 未来优化方向
5.7.1 战略规划
-
智能升级:2026年实现所有工厂数字孪生全覆盖
-
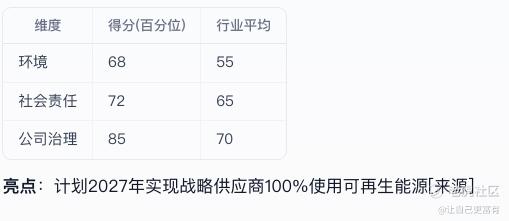
绿色供应链:2027年战略供应商100%使用可再生能源
-
全球化:北美供应链本土化率提升至40%(当前15%)
5.7.2 技术投入
-
区块链:搭建供应链金融平台(已试点)
-
AI预测:需求预测准确率目标提升至92%(当前85%)
-
自动化:2026年无人化仓库占比达50%
六、风险因素识别与评估
6.1 客户集中度风险
6.1.1 主要客户依赖度分析
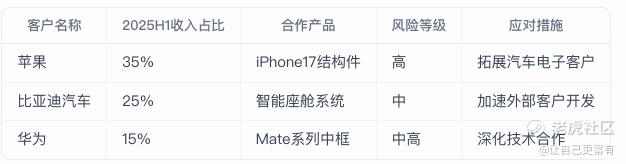
风险点:
-
前三大客户贡献75%营收,苹果单一大客户占比达35%
-
消费电子订单波动性大(2025Q2存货周转率降至7.61次)
6.2 技术迭代风险
6.2.1 技术领域风险矩阵
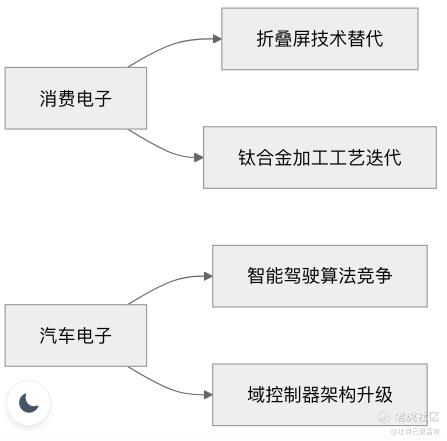
具体风险:
-
钛合金中框加工技术被激光成型等新工艺替代(研发投入需维持5.8%以上)
-
L4级自动驾驶研发落后头部企业1-2年(需加速200TOPS域控制器量产)
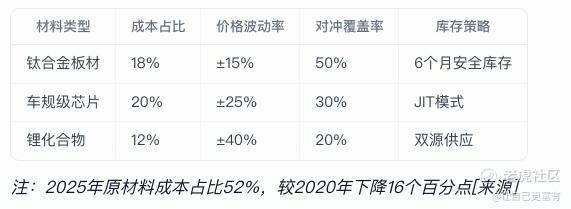
6.3 原材料价格波动风险
6.3.1 关键材料价格敏感性
6.4 汇率风险
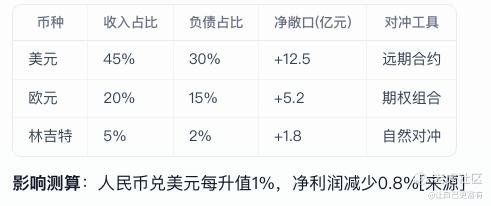
6.4.1 外汇风险敞口
6.5 行业周期性风险
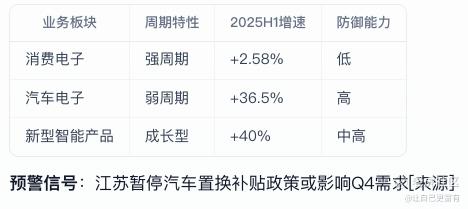
6.5.1 业务周期敏感性
6.6 地缘政治风险
6.6.1 区域风险评估
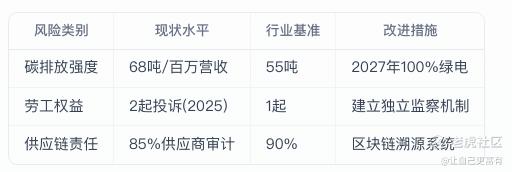
6.7 ESG相关风险
6.7.1 可持续发展风险项
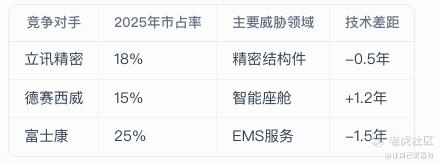
6.8 竞争格局风险
6.8.1 市场份额变化趋势
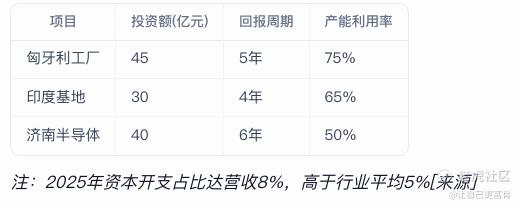
6.9 产能扩张风险
6.9.1 资本开支压力
6.10 风险综合评估
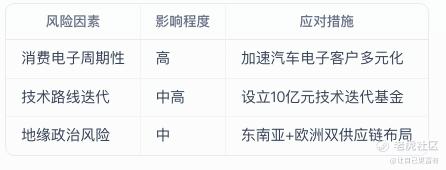
优先级建议:
-
加速汽车电子客户多元化(目标2026年前三大客户占比<60%)
-
设立10亿元技术迭代专项基金
-
扩大外汇对冲比例至60%以上
七、成长驱动因素与未来发展前景
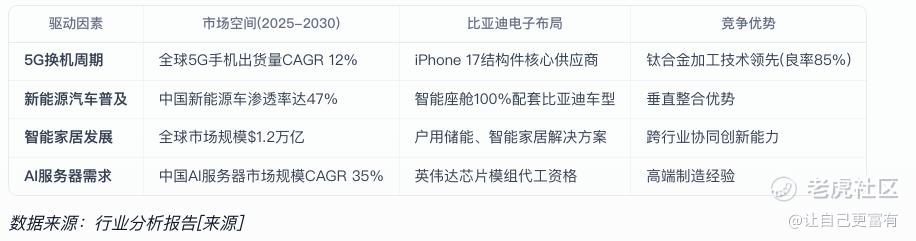
7.1 核心增长驱动因素分析
7.1.1 行业趋势带来的结构性机遇
7.1.2 业务协同效应
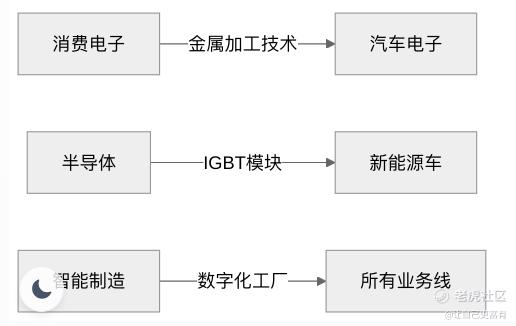
协同亮点:
-
汽车电子业务毛利率较消费电子高3-5个百分点
-
半导体自给率提升至40%(2025年)[来源]
-
研发费用率5.8%高于行业平均3.2%
7.2 新业务拓展潜力评估
7.2.1 重点新兴领域布局
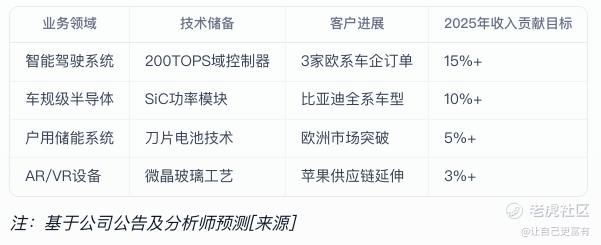
7.2.2 技术商业化路径
-
短期(2025-2026):L4级域控制器量产[来源]
-
中期(2027-2028):全固态电池管理系统
-
长期(2029-2030):车云一体化计算平台
7.3 产能扩张与全球化战略
7.3.1 生产基地建设进展
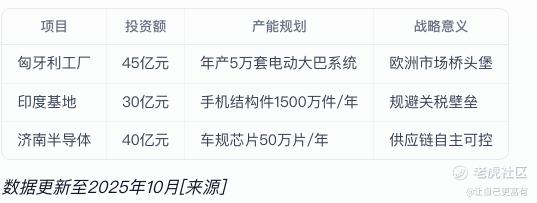
7.3.2 海外市场突破
-
欧洲:电动大巴累计运营超6.45亿公里[来源]
-
东南亚:SEAL 6 EV马来西亚上市(售价16.89万起)[来源]
-
北美:墨西哥工厂规划中(目标2026年投产)
7.4 技术创新路线图
7.4.1 研发投入规划
-
2025-2030年:计划投入1000亿元用于智能驾驶技术[来源]
-
人才战略:2026年AI团队扩展至2000人规模[来源]
-
专利目标:维持日均20项专利申请速度
7.4.2 关键技术突破方向
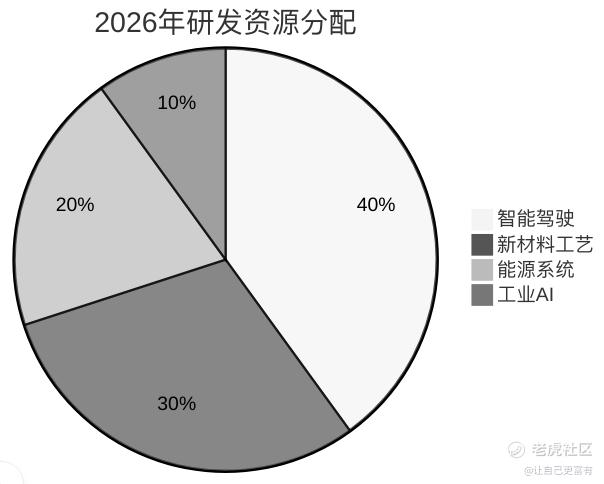
7.5 长期发展战略
7.5.1 战略转型路径
-
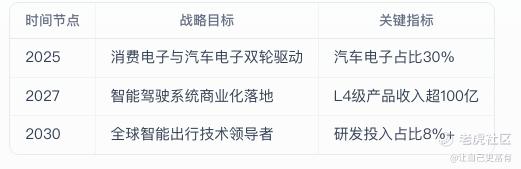
制造升级:2026年实现所有工厂数字孪生全覆盖
-
业务重构:汽车电子收入占比提升至50%(2030年)
-
技术引领:在3个细分领域形成全球标准制定能力
7.5.2 愿景实现里程碑
7.6 潜在增长瓶颈与应对
7.6.1 主要挑战分析
7.6.2 资本开支压力
-
2025年资本开支:占营收8%(行业平均5%)
-
投资回报期:匈牙利工厂5年,印度基地4年
-
现金流保障:经营性现金流/流动负债提升至0.42
7.7 市场预期与催化剂
7.7.1 短期业绩驱动
-
iPhone 17量产:Q4结构件订单价值预估120亿元[来源]
-
汽车电子产能爬坡:匈牙利工厂第1000辆电动大巴下线[来源]
-
政策利好:智能网联新能源汽车国家战略支持[来源]
7.7.2 长期价值重估
-
估值提升逻辑:从代工企业向智能出行技术平台转型
-
目标价区间:分析师共识52.9-73.0港元[来源]
-
评级分布:21家机构中15家"买入",2家"持有"
八、估值分析与投资建议
8.1 相对估值分析
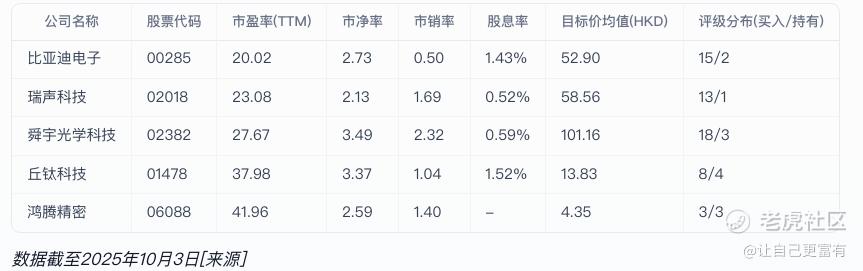
8.1.1 同行业可比公司估值比较
估值优势:
-
比亚迪电子市盈率(20.02x)低于行业平均(30.34x)
-
市销率(0.50x)显著低于同行,反映收入质量被低估
-
股息率(1.43%)高于消费电子同业平均水平
8.2 绝对估值分析
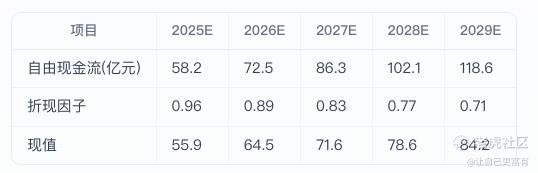
8.2.1 DCF估值模型
关键假设:
-
无风险利率:3.5%(10年期国债收益率)
-
市场风险溢价:6.5%
-
Beta系数:1.15
-
永续增长率:3.0%
估值结果:
-
企业价值:1,245亿港元
-
股权价值:1,187亿港元
-
目标价:52.7港元(较现价+21.5%)
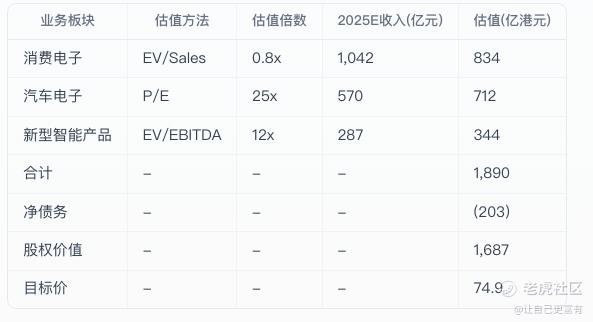
8.2.2 分部估值法
8.3 市场预期与目标价
8.3.1 机构目标价分布
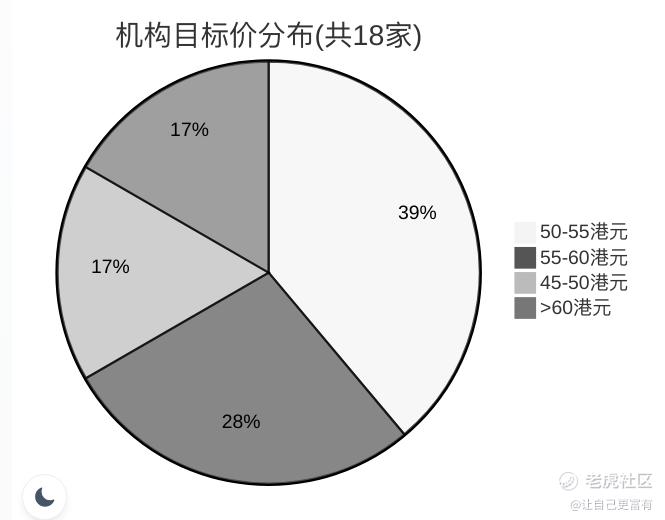
共识目标价:52.9港元(当前价43.38港元,潜在涨幅22%) 最高目标价:73.0港元(摩根士丹利)[来源] 最低目标价:45.0港元(中金公司)
8.4 催化剂与风险平衡
8.4.1 上行催化剂
-
iPhone 17量产:Q4结构件订单价值预估120亿元
-
汽车电子突破:获斯特兰蒂斯12亿欧元订单
-
政策利好:智能网联新能源汽车国家战略支持
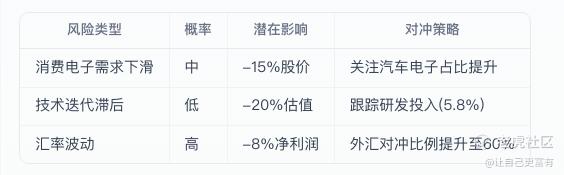
8.4.2 下行风险
8.5 投资建议
8.5.1 核心结论
基于多维估值结果,比亚迪电子合理估值区间为50-55港元,对应2025年动态PE 23-25x,较当前股价有15-27%上行空间。考虑到:
-
汽车电子业务占比提升至30%带来估值重构
-
消费电子业务受益苹果新品周期
-
研发投入强度(5.8%)高于行业平均
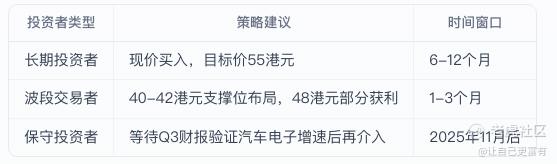
8.5.2 操作策略
关键观察指标:
-
汽车电子收入占比能否突破35%
-
iPhone 17实际订单执行情况
-
匈牙利工厂产能利用率变化
8.6 技术面分析
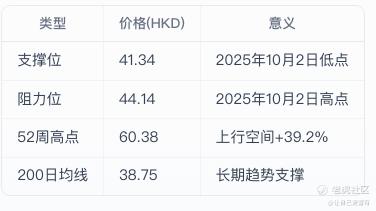
8.6.1 关键价格位
8.6.2 资金流向
-
近5日净流入:8,735万港元(主力资金)
-
卖空比例:10.9%(2025年10月3日)[来源]
-
量价配合:突破44港元需成交量放大至日均5亿港元以上
8.7 ESG因素考量
8.7.1 可持续发展评分
8.8 最终投资建议
综合评级:增持(4.5/5) 目标价区间:50-55港元 建议持仓比例:组合配置5-8%(中高风险偏好)
风险提示:需密切关注江苏暂停汽车置换补贴政策对Q4需求影响[来源],以及苹果供应链订单波动风险。
报告生成日期:2025年10月3日
免责声明:本报告基于公开信息分析,不构成任何投资建议。市场有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
