


简单拆解阿里AI投资,资产、经营、战投都做了什么
最近都在聊阿里AI投资这篇文章,主要是最近长鑫科技IPO,阿里累计投了差不多76亿,按照长鑫上市后推算,所持股权对应价值约1300亿元,收益倍数达17倍,而这个还是阿里重仓中国AI的缩影。
借这个事儿正好看下阿里AI战略落地情况。
资产端
据不完全统计,阿里近三年对外AI投资约360亿元,当前浮盈超过2100亿元,粗略估计总收益倍数近6倍,浮盈超5倍。
回溯了一下阿里最近三年的投资组合收益情况,按照财年口径,FY2024投资收益还是净亏99.6亿元,FY2025转正207.6亿元,FY2026升至875.1亿元。
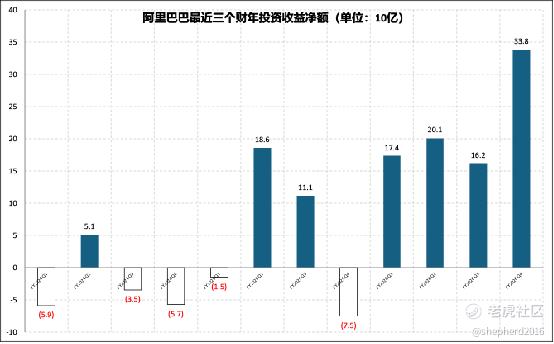
投资回报猛增,虽然不能都归为AI,但是从公开信息看,核心驱动绝对是AI。
这几年阿里投资AI,包括芯片、大模型、具身智能、AI应用等都有涉猎。
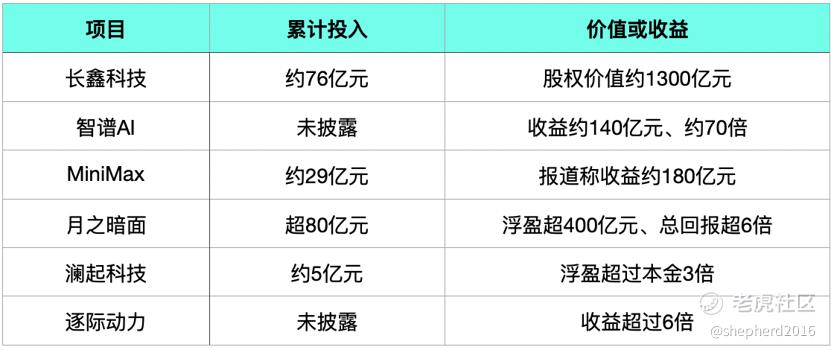
从公开信息看,高收益标的集中在芯片和大模型——长鑫、智谱、MiniMax、月之暗面,这波AI行情也是基建和基础模型先兑现,AI应用层尚未彻底爆发,但像Dify这类平台数据已经在跑了。
经营端
从经营回报角度看,貌似比投资的账面浮盈更能验证最近几年阿里AI战略。
协同比较好理解,模型公司和具身智能公司需要长期消耗训练、推理算力,本身就是阿里云最优质的一批客户;而这些模型再通过百炼平台服务企业,又进一步扩大了阿里云生态。
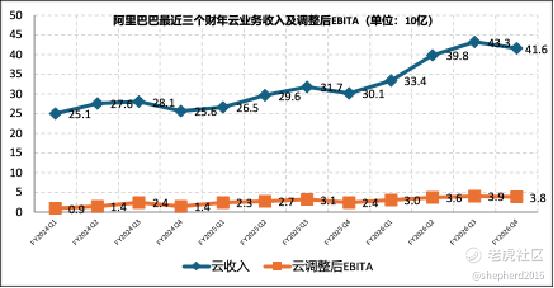
体现在云收入上:由FY2024的1063.7亿增至FY2026的1581.3亿,EBITA率从5.8%升至约9.0%。前几天市场传出的FY2027Q1预览,云收入增速预计达45%,创近五年单季新高,EBITA margin预计11%-12%。云+AI保持高增。
另外从阿里资产腾挪角度看,这几年陆续退出低协同资产——出售高鑫零售、银泰,减持B站、圆通——全力转向AI基建,进入新一轮科技资产价值重估期。
战投逻辑
战投转向的根源,是集团战略调整。2023年9月吴泳铭出任CEO,提出"用户为先、AI驱动",阿里战投随之收束到AI主线上。
而阿里这轮AI投资跟以往“强控”不同,有相当大的权重用于“投早投小投前沿”。
最典型的节点是2023年。当时大模型主流形态还是chatbot,落地场景和商业化路径远未清晰,多数产业资本在观望。阿里在这个时点把智谱、MiniMax、月之暗面三家全部锁定,是最早进场的行业投资者,在技术路线尚未收敛的时候,把未来几种可能性都买下来。
这种风格转变在财务结构上也有印证。过去三年,阿里权益法投资资产大致维持在2031亿至2068亿附近,变化不大;但同期,“权益证券及其他投资”从约2809亿增至约4800亿。
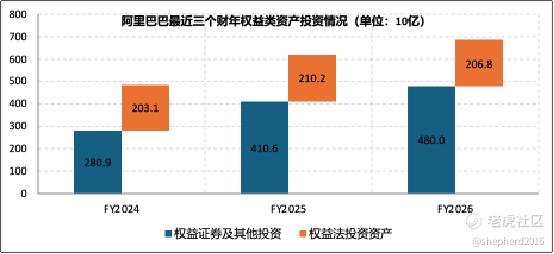
权益法通常对应较强影响力或控股关系,权益证券则更适合少数股权、非控制型布局。这个结构变化,与阿里近年“不控股、让协同自然发生”的思路吻合。
目前阿里AI战略目前已经阶段完成验证:
资产端,投资损益大幅改善,一批芯片、大模型、机器人项目进入估值上升或上市兑现阶段。
经营端,阿里云增速从低个位数提升到38%(最近一个季度预览已是45%),AI收入单独披露并成为云收入重要组成部分。
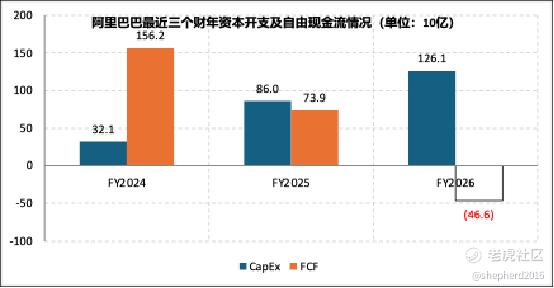
资本开支端,CapEx从320.87亿增至1260.63亿,FCF从1562.10亿降至-466.09亿。财报明确指出,跟云基础设施投入、AI应用获客和即时零售投入有关。理解为利润表短期承压,换资产端的长期重估。
另外阿里AI战略,还有个延伸值得一提——具身智能。阿里也是在行业爆发前入场的,现已投资超10家创业公司——包括逐际动力、星动纪元、宇树科技、苏度科技、原力灵机、自变量机器人、Sharpa……贯穿人形本体、灵巧操作、具身大脑全栈。具身智能未来几年走向市场兑现时,阿里资产端兑现叠加经营端联动,又是一块值得跟踪的增量。
阿里这三年AI战略的系统性落地,总体看下来,要比很多人想象的要扎实。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
