


有道2026中报拆解有感,AI驱动利润增长
有道做了三年AI,到底有没有真正赚到钱?
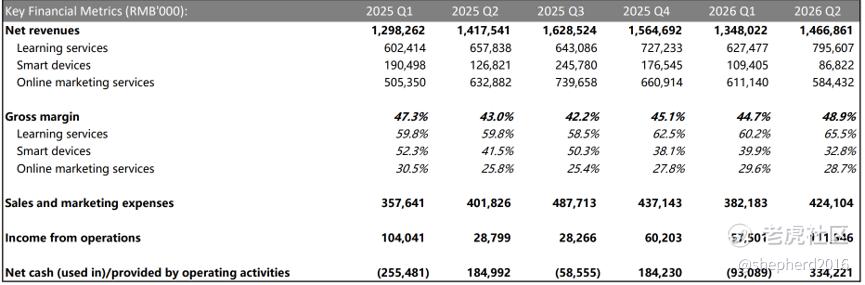
最新一季财报给出了答案,8月20日有道发布2026Q2财报,收入14.67亿元,同比增长3.5%,表面看增长不快,但收入质量非常好。
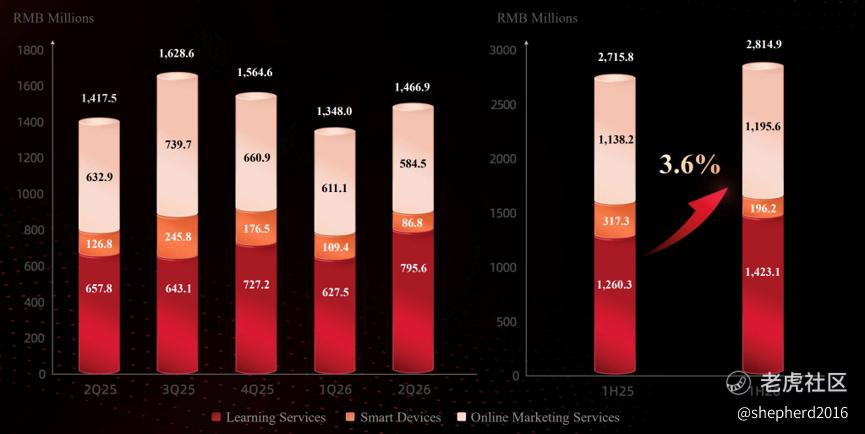
毛利达到7.17亿元,同比增长17.6%,毛利率从43.0%提高到48.9%。
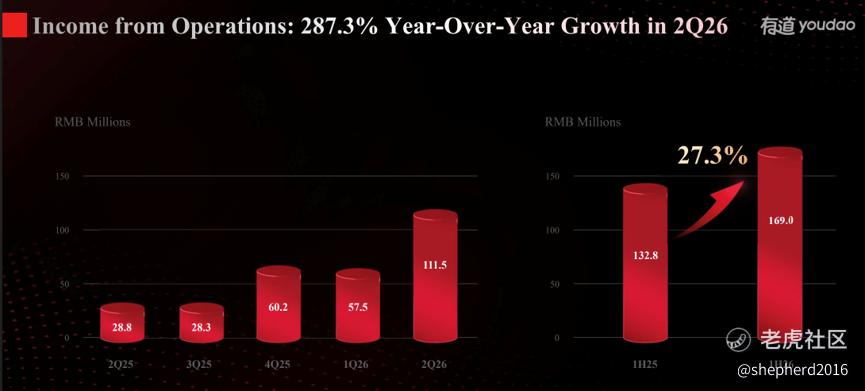
其中经营利润达到1.12亿元,同比增长287%,经营利润率从2.0%提高到7.6%。归母净利润7380万元,去年同期亏损1776万元,经营现金流达到3.34亿元。
连续八个季度经营盈利后,有道进入提高盈利质量的阶段,AI对有道多个业务的拉动效应,充分反映在业务增长和毛利率上,现金流也同步改善。
具体业务来看:
1.学习服务开始接过增长主引擎
二季度学习服务收入7.96亿元,同比增长20.9%,毛利率达到65.5%,同比提高5.7个百分点。是有道该季度增长最快的业务,也是毛利率最高、改善最明显的业务。
电话会上,管理层表示有道领世已经把AI用于个性化学习路径、智能推题、中英文作文批改和升学顾问,二季度留存率超过75%。作文批改和智能推题提高了辅导老师人效,个性化反馈又改善了学生留存,AI同时作用于收入端和成本端。
非常明显的AI原生战略,驱动业务增长逻辑。
这系列AI产品逻辑,进一步印证周枫今年4月在清华分享时候的判断,说教育AI比聊天和编程更难,难点在于能不能持续把学生教会。单次答案会越来越便宜,诊断薄弱点、设计练习、持续反馈,并把学习结果沉淀为下一轮教学的上下文才是真正值钱的东西。
有道在学习业务上,现在已经形成内容、老师外加一套AI学习系统,收入与毛利率双增,形成了全新的单位经济模型。
2.广告收入略降,盈利优先战略
二季度在线营销收入5.84亿元,同比下降7.7%,这部分不能回避。但毛利率从25.8%提高到28.7%。背后是公司主动放弃部分低ROI项目,同时用AI广告投放优化器改善流量匹配,用iMagicBox降低素材制作成本。
电话会上管理层明确表示“盈利、可持续增长优先于快速扩张”,这个我理解是在高基数背景下的理性选择。
从外部数据看,德勤2026年一项关于企业AI调查显示,目前66%的企业已经从AI中获得生产率和效率提升,40%实现了成本下降,但真正实现收入增长的只有20%。
过去三年,有道广告业务是经历过连续N个50%以上增速的存在,之前单季度1亿左右的水平,如今单季度接近6亿高基数,盲目追求收入规模,对公司总体利润会有比较大的影响。
二季度新增广告主超过100家,三季度公司计划推出海外KOL营销智能体。AI原生叠加盈利优先战略,这部分毛利率还有上行空间。
3.AI订阅渐入佳境,从模型到产品系统
二季度,有道AI驱动订阅产品销售额约1亿元,同比增长超过20%。更重要的是,2025年有道AI订阅销售额大约4亿元,同比增长超过50%,基本算是一个年化4亿元左右规模的AI原生业务。
根据公司披露,目前AI订阅产品矩阵已经达到14款左右,包括有道词典、Hi Echo、Mr. P AI Tutor以及翻译、语音和效率工具等。更早披露的产品还包括U-Dictionary、iRecord、LectMate、Youdao Anydub等,覆盖翻译、口语陪练、同传、录音转写、音视频翻译和内容生产等场景。
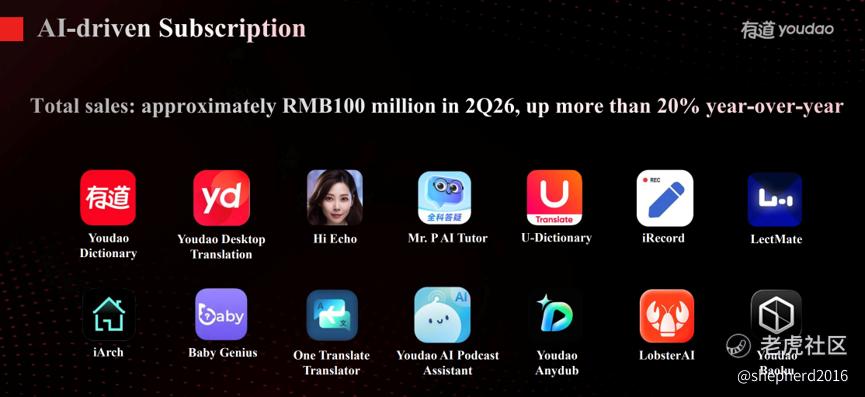
其中AI同传,二季度用户使用活跃度同比增长约100%,连续三个季度保持类似增速,Hi Echo二季度交易额同比增长超过100%,LobsterAI的用户数突破100万。
周枫今年6月提出了一个很重要的判断:Agent=Model+Harness。
模型负责思考,Harness负责上下文管理、工具调用、记忆、评测、权限和循环控制。对复杂Agent而言,模型可能只完成20%的工作,另外80%决定产品能否稳定运行并交付结果。“不要单纯追逐最大流量,而要优先寻找判断复杂、人工成本高、单次价值高的任务切片。”
这个观点跟此前斯坦福2026 AI Index的实测结果一致,AI Agent在OSWorld真实计算机任务上的成功率,已经从约12%跃升至约66%,但仍然有约三分之一的任务失败。说明模型能力已经足够强之后,评测、权限、上下文、工具链和稳定交付,反而成为应用公司的核心壁垒。
有道接下来重点押注翻译、语音音频和数学,9月份还会推出一批新的AI Agent产品。
按照电话会披露,公司新发的子曰4-TTS只需要3秒参考音频,就可以完成零样本声音克隆,支持14种语言的跨语种、无口音表达和情感迁移。
全球语音AI也正在快速进入应用期。今年5月,OpenAI发布GPT-Realtime-Translate,支持70多种输入语言和13种输出语言。6月,Google发布Gemini 3.5 Live Translate,支持70多种语言的近实时语音到语音翻译,并开始进入Google Meet、Google Translate和开发者API。
这个趋势一方面验证了语音会成为重要的AI交互入口,通用翻译能力会快速商品化,产品层要做出差异化,必须要落到真实的学习、会议、内容创作或企业出海等具体工作流,以及专业语料、低延迟和持续服务能力上。
AI订阅这部分业务延续之前的判断,有道在AI应用这块已经形成一种类似AI应用公司的产品孵化机制,依托有道词典、翻译等原有流量入口找到需求,再利用子曰大模型把需求产品化,最后通过订阅验证付费。
智能硬件这块可以简单提一嘴。二季度收入8700万元,同比下降31.5%,目前已经不是有道主要增长来源。上半年智能设备毛利率约37%,同比下降约11个百分点,主要受存储芯片涨价以及硬件规模效应减弱影响。电话会上管理层预计,随着三季度新品发布以及降低存储依赖等工程优化,下半年硬件毛利率有望重新回到40%以上。
最后说简单聊下股价和估值。
截至8月20日,有道股价收于16.86美元,年内上涨约67%。
根据S&P Global Market Intelligence截至其最近一次更新,市场一致预期为2026年收入 65.8亿元人民币,同比增长11.4%。2027年收入 75.2亿元,同比增长14.2%。对应2026年EPS一致预期为 1.85,2027年为 2.86,同比增长约55%
现在的有道的定价逻辑,开始切换到EPS逻辑,利润逐渐进入高速增长阶段。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
